Restauración por daños de agua en Florida: ¿quién paga?
Homeland Public Adjusters · Última revisión: noviembre de 2026
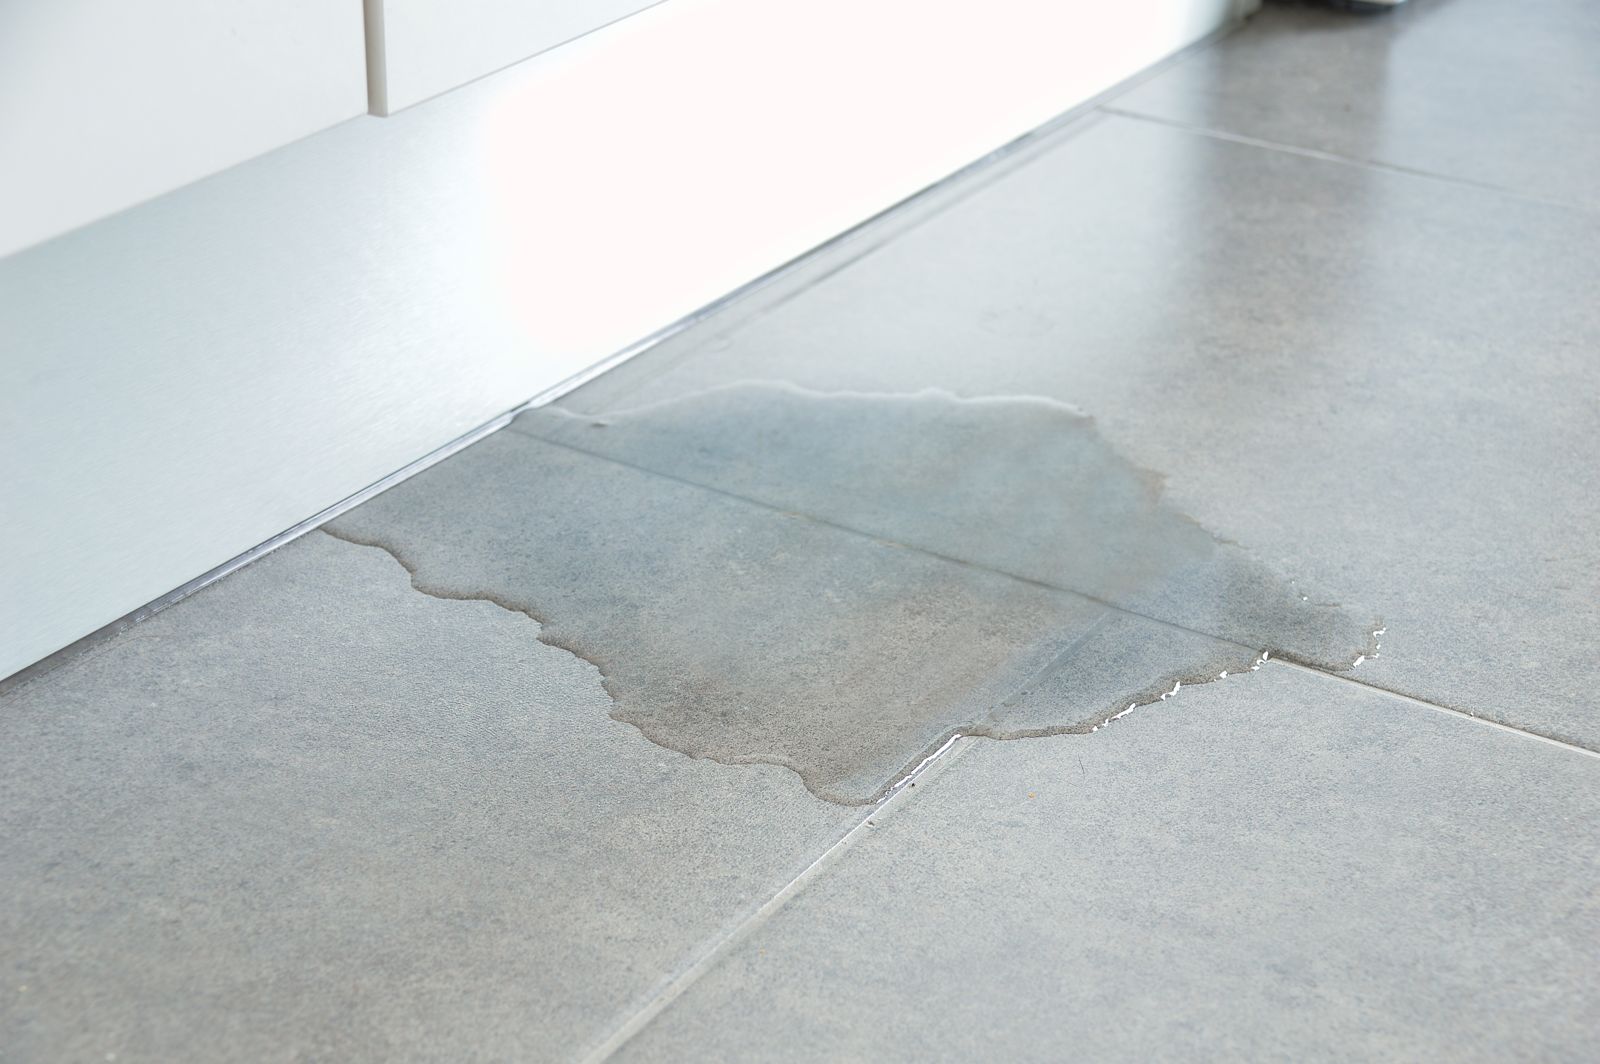
Respuesta corta: Una compañía de restauración por daños de agua (también llamada compañía de mitigación de agua) extrae el agua y seca la casa. Que el seguro pague ese trabajo depende de su póliza: qué causó el agua, y los límites y el deducible que apliquen. Homeland es una firma de ajustadores públicos, no una compañía de restauración. No extraemos agua ni reconstruimos; trabajamos para usted en el reclamo de seguro. Llame primero a Homeland, 24/7, al (305) 783-3777: documentamos la pérdida y reportamos el reclamo a su aseguradora por usted.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Qué hace una compañía de restauración por daños de agua
- Detiene más daños: extrae el agua acumulada y retira los materiales que no se pueden secar.
- Seca la estructura con ventiladores y deshumidificadores y registra las lecturas de humedad hasta que esté seca.
- Después, un contratista repara y reconstruye lo que se retiró.
Su póliza espera esto. La mayoría de las pólizas de propietarios de vivienda indican los mismos deberes después de una pérdida: proteger la propiedad de más daños y llevar un registro de lo que gaste haciéndolo.
Documente antes de que se retire algo
- Fotos amplias de cada cuarto afectado y luego de cerca; un video lento recorriendo todo, con la fecha.
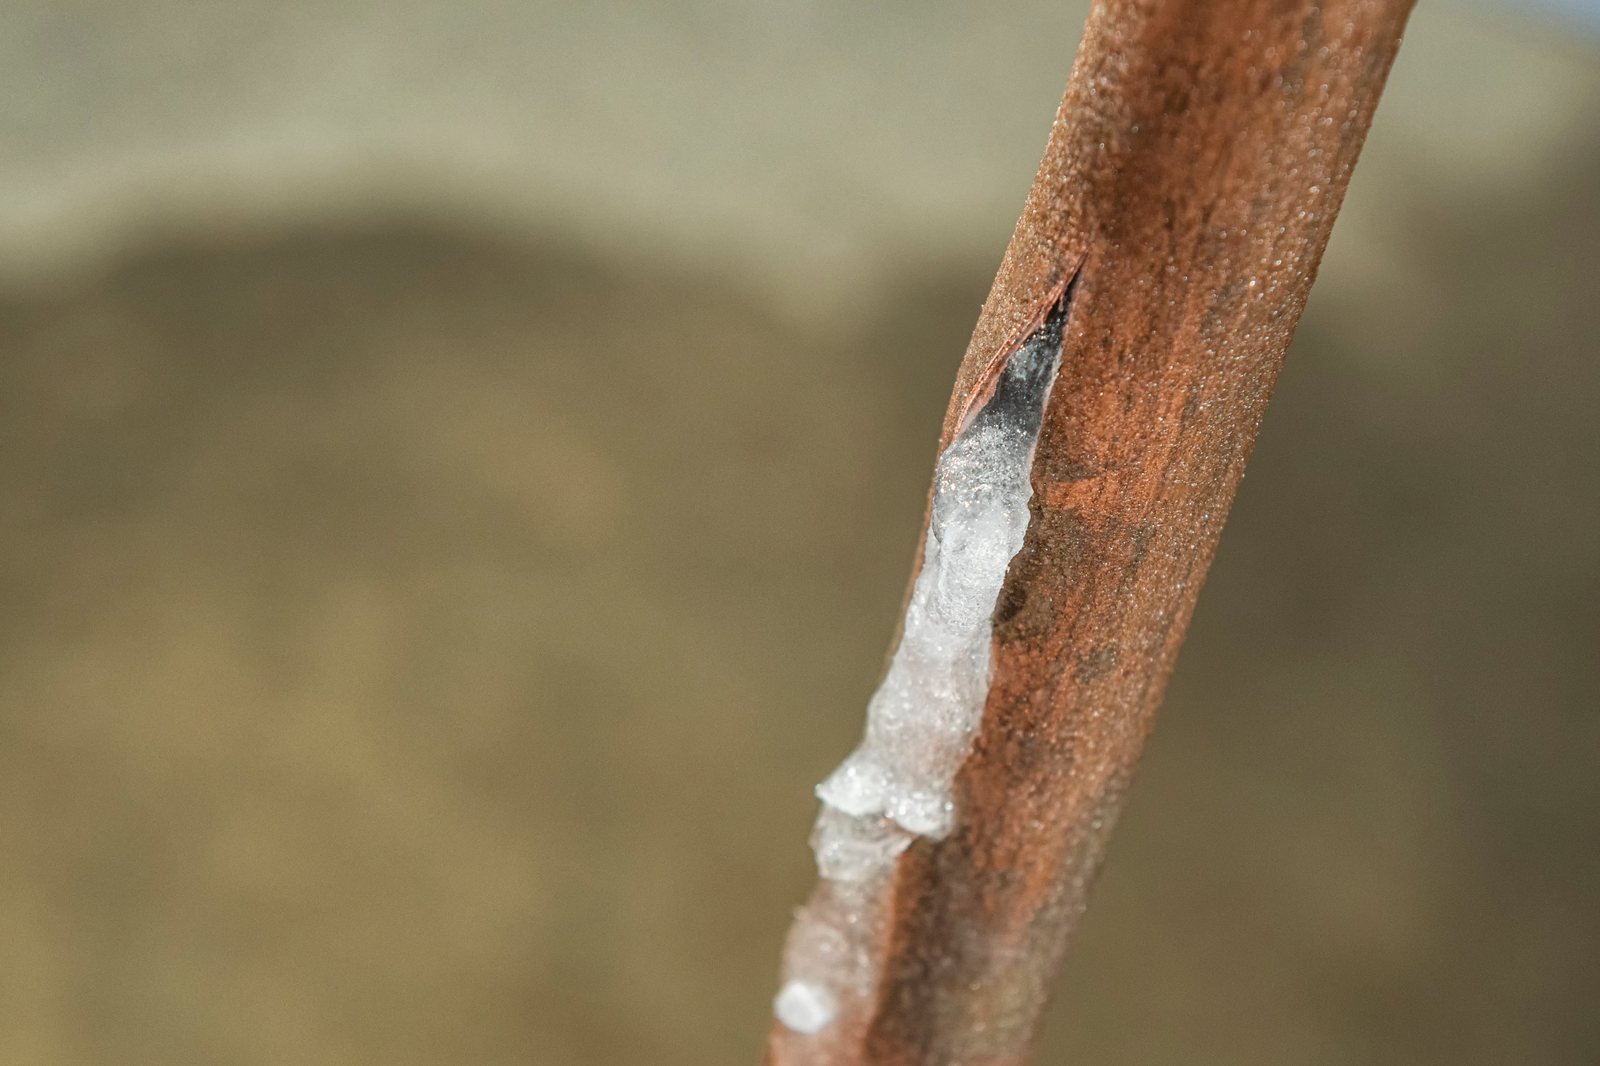
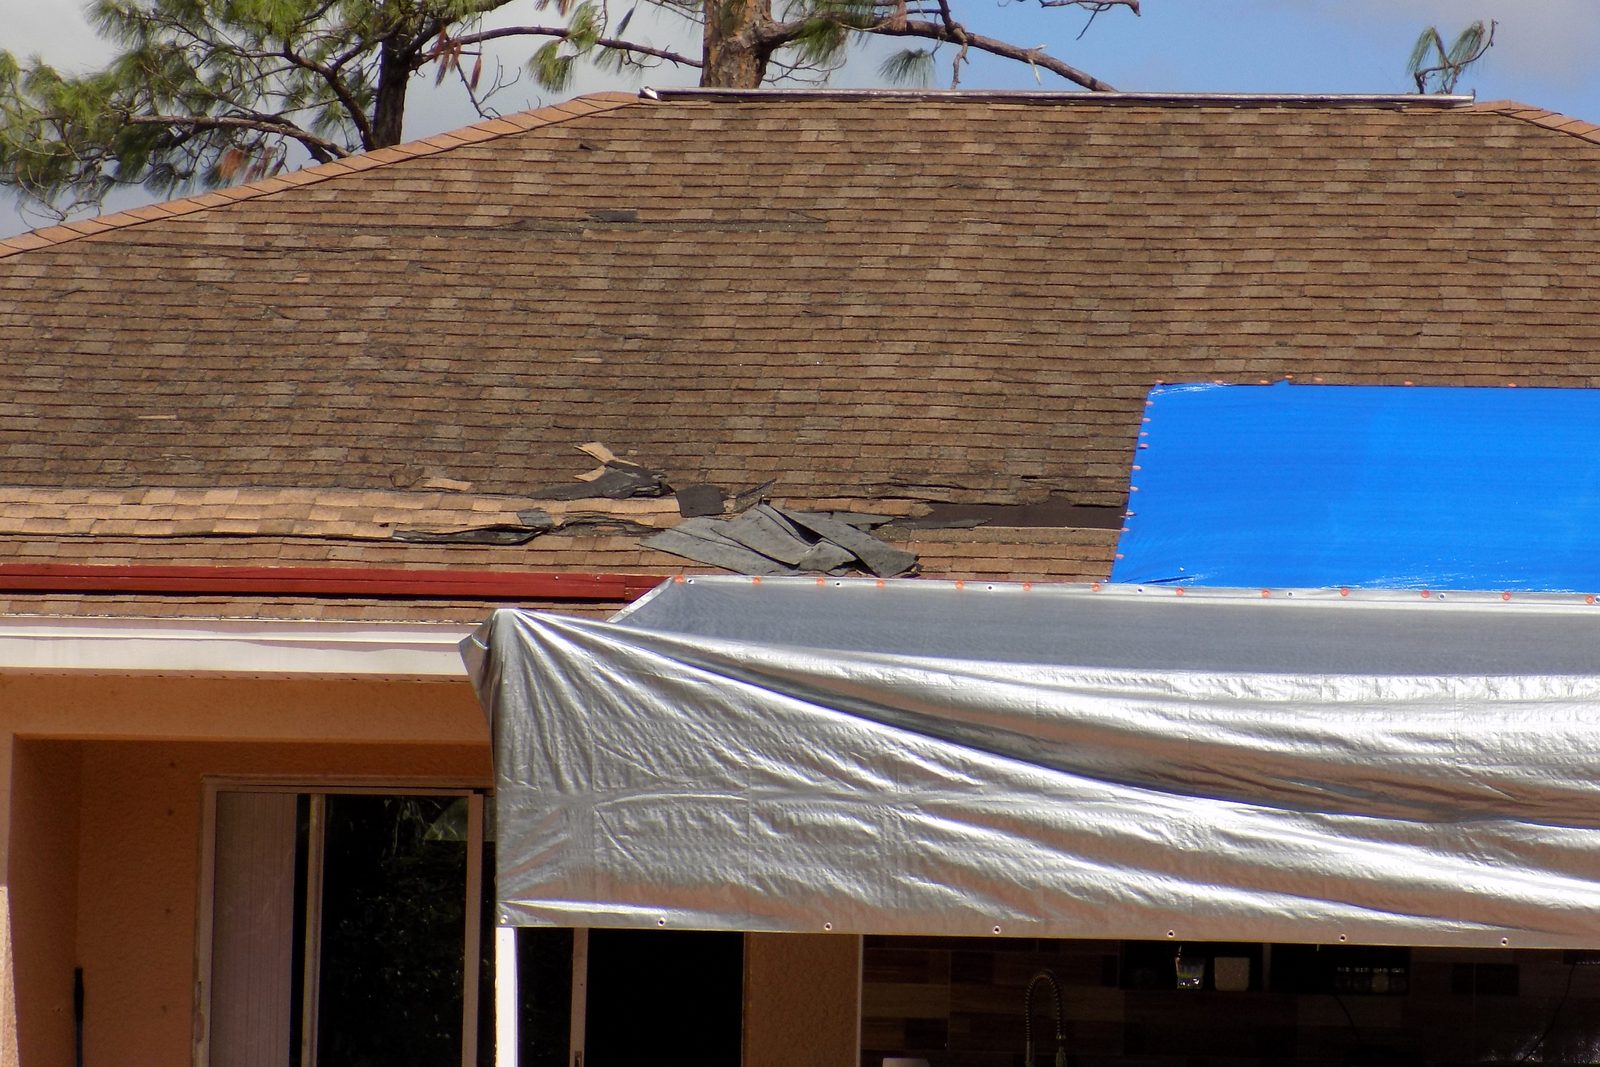
- El origen del agua: la tubería o conexión, el electrodoméstico, la línea o bandeja de drenaje del aire acondicionado, la abertura en el techo.
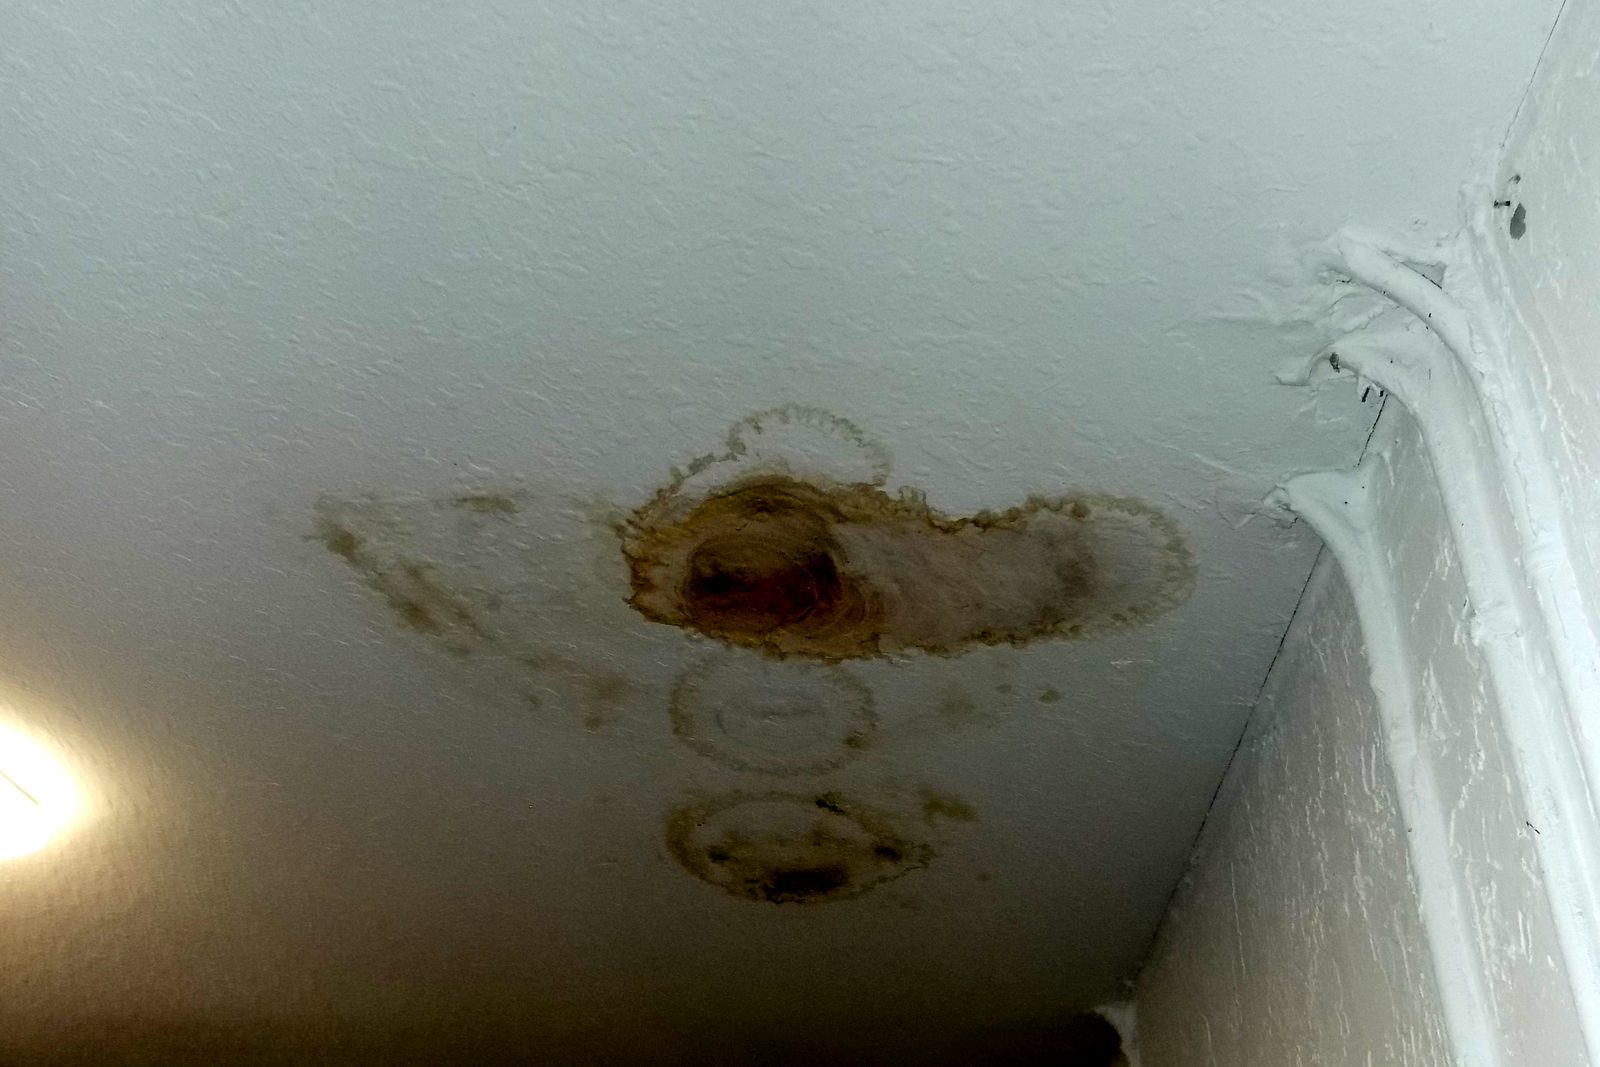
- Marcas de agua en paredes, techos, gabinetes y pisos, y las pertenencias dañadas antes de botarlas.
- Cuándo encontró el agua, y cada factura, lectura de humedad y registro de secado de las compañías que ayudaron.
Qué pedir por escrito a la compañía de restauración
- Un alcance de trabajo y un precio por escrito antes de que empiece el trabajo.
- Lecturas diarias de humedad y registros de secado, y fotos de todo lo que se retire.
- Una factura detallada, no una sola suma global.
- Lea cada página antes de firmar. Una autorización de trabajo es una cosa; un documento que transfiere a la compañía sus derechos sobre el reclamo o el pago de su seguro es otra.
En Florida, un contratista no puede negociar su reclamo a menos que también tenga licencia de ajustador público (§626.854(16)).
Quién paga, y los límites que debe revisar
- La causa decide la cobertura. El agua repentina y accidental, como una tubería rota, se trata distinto a una fuga de largo plazo: vea negaciones por fugas de largo plazo.
- Algunas pólizas de Florida limitan el daño por agua: vea el sublímite de $10,000 por daños de agua en Florida.
- El moho muchas veces tiene su propio límite: vea reclamos de moho limitados a $10,000.
- El agua que sube desde afuera es inundación, bajo una póliza de inundación aparte: vea restauración y limpieza por inundación.
Quién hace qué
| Quién | Qué hace |
|---|---|
| Plomero, técnico de aire acondicionado o techador | Detiene el origen y repara la causa. Pida una nota por escrito de lo que falló. |
| Compañía de mitigación de agua | Extrae el agua, seca la estructura y registra las lecturas de humedad. |
| Ajustador público con licencia (Homeland) | Trabaja para usted: documenta toda la pérdida, prepara el estimado detallado, presenta y negocia el reclamo. |
| El ajustador de la aseguradora | Ajusta el reclamo para la compañía de seguros. |
Plazos que importan
- Reporte un reclamo nuevo dentro de 1 año después de la fecha de la pérdida; un reclamo suplementario dentro de 18 meses (§627.70132).
- La aseguradora debe pagar o negar dentro de 60 días después de recibir el aviso del reclamo, a menos que factores fuera de su control causen la demora (§627.70131(7)(a)).
Más detalle: a quién llamar primero después de una tubería rota, una fuga del aire acondicionado o del techo · tuberías rotas · fugas del aire acondicionado · reclamos por daños de agua.
Preguntas frecuentes
¿Homeland es una compañía de restauración por daños de agua?
¿Puedo empezar a limpiar antes de que inspeccione la aseguradora?
¿Tengo que usar la compañía de restauración que sugiere la aseguradora?
¿Homeland va a mi casa?
Fuentes (revisadas el 19 de noviembre de 2026)
- Fla. Stat. §627.70132: plazos de aviso para reclamos nuevos, reabiertos y suplementarios
- Fla. Stat. §627.70131: plazos de la aseguradora, incluido pagar o negar dentro de 60 días ((7)(a)) e inspeccionar dentro de 30 días ((3)(b))
- Fla. Stat. §626.854: reglas de los ajustadores públicos, límites de honorarios y derecho a cancelar
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- ¿Le negaron el reclamo de propiedad en Florida? Qué hacer ahora
- ¿Ajustador público o abogado para un reclamo de seguro en Florida?
- Tubería rota, fuga del aire o del techo: a quién llamar primero
- Restauración por inundación en Florida: proteja el reclamo
- Reclamos por incendios de cocina y de grasa
- El árbol del vecino cayó sobre mi casa: ¿quién paga?
 Nelson Avila
 Yeni Martinez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.