
Donde esté en Florida, vamos a su casa. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Al servicio de dueños de propiedades en Florida desde 2006, en español y en inglés. Nueva Jersey: en todo el estado.
- 1. Póliza maestra
- 2. Su edificio
- 3. El cálculo
Calcular Nuestros Números
Los dos números están en la página de declaraciones de la póliza maestra.
Solo matemáticas; mandan la declaración, los estatutos y las pólizas. No se guarda nada de lo que escribe.
Un deducible de huracán del 3% en este edificio es $360,000
Si un huracán daña el edificio, la asociación absorbe esta cantidad antes de que pague la póliza maestra. Normalmente se cubre con reservas o con una cuota especial a las unidades.
Si se cobrara como cuota especial a las unidades
La participación real de cada unidad sigue la declaración (s. 718.115(2)): en condominios residenciales creados después del 1 de enero de 1996 es igual al interés de la unidad en los elementos comunes, que muchas veces no es una división igual.
Lo que suaviza el golpe
- Las pólizas HO-6 de los propietarios: la ley de Florida exige al menos $2,000 de cobertura de cuotas por pérdida directa, con deducible máximo de $250 (s. 627.714). Con un límite de $2,000 por unidad, gran parte de una cuota como esta puede estar cubierta; los propietarios deben enviar el aviso de la cuota a su propia aseguradora.
- Por ley, la aseguradora debe ofrecer una opción de deducible del 3% cuando ofrece hasta el 10% (s. 627.701(8)). En la renovación, pida a su agente cotizar ambas; la diferencia de prima es el precio del riesgo.
- Un reclamo bien documentado muchas veces convierte un “bajo el deducible” en “sobre el deducible”: el daño de huracán se subestima rutinariamente en la primera mirada. Mida la pérdida completa antes de que la junta la absorba.
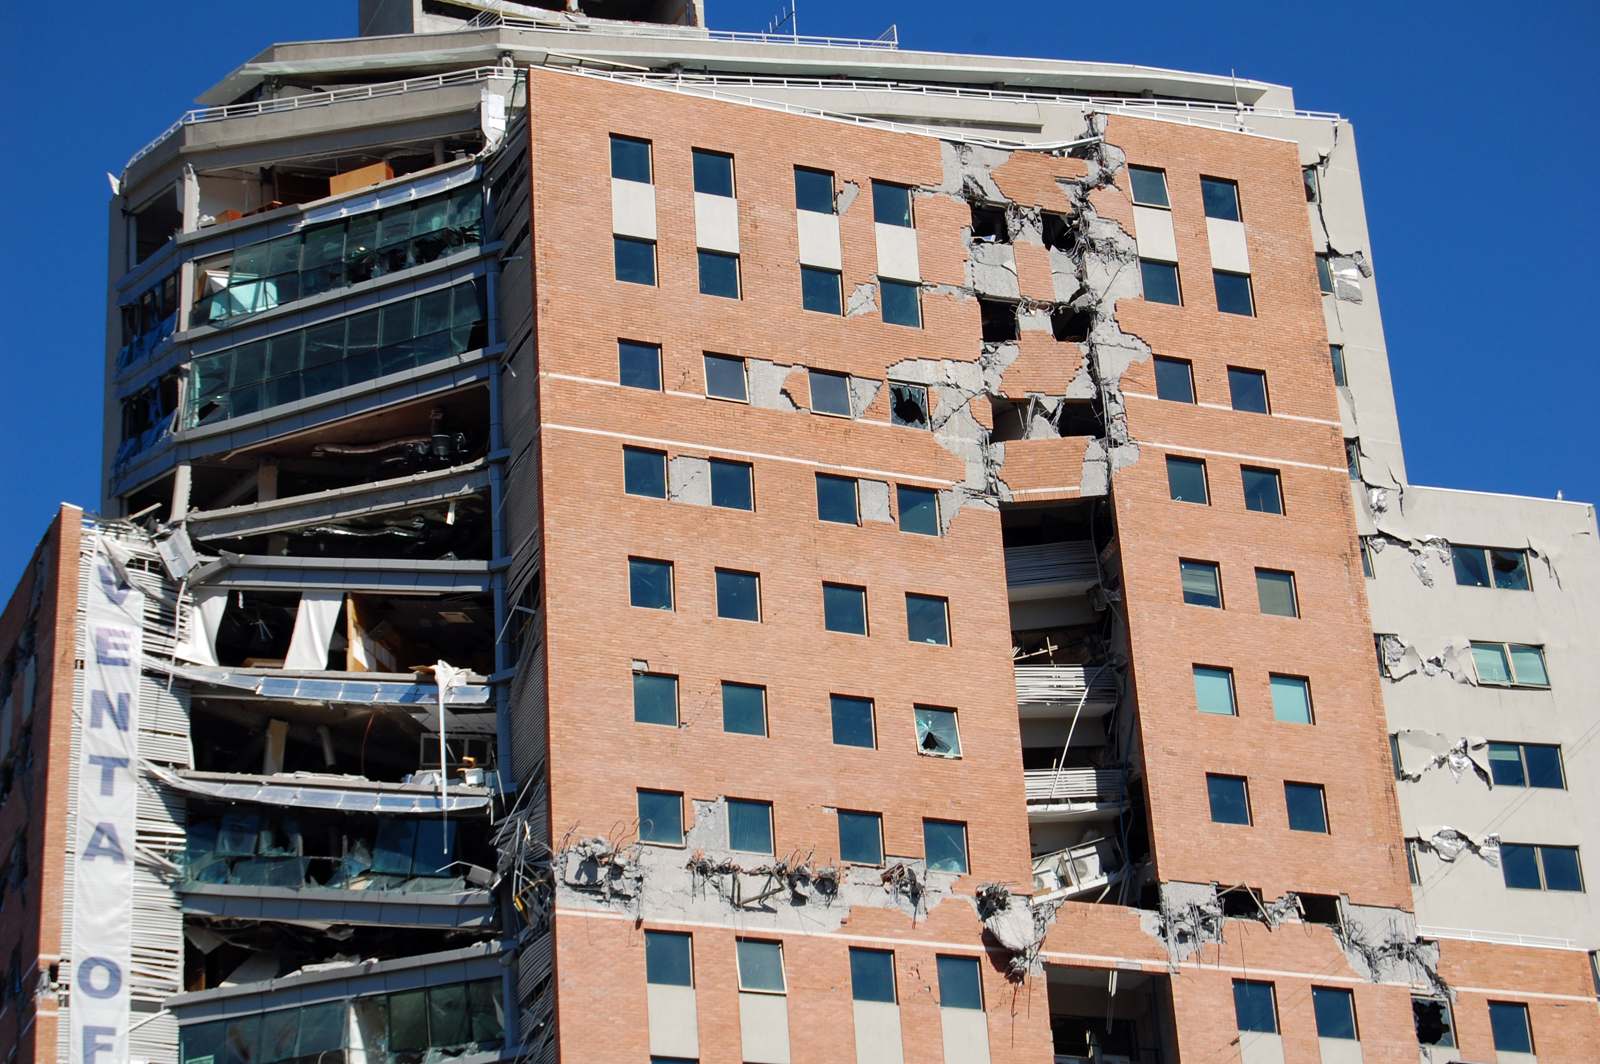
¿Daños de huracán en su asociación? Un ajustador público licenciado de Homeland documenta la pérdida completa, para que el cálculo del deducible parta del número correcto. Llame 24/7: (305) 783-3777.
Solo matemáticas, no asesoría legal ni de seguros: la declaración, los estatutos y la póliza controlan cómo se cobran las cuotas y qué paga cada póliza.
Fuentes: Florida Statutes s. 627.701 (2026), deductibles · Florida Statutes s. 718.115 (2026), common expenses · Florida Statutes s. 627.714 (2026), loss assessment coverage. Revisado 2026-11-18.
Solo con fines educativos: reunido de las fuentes citadas aquí y de profesionales y productores con experiencia. No es asesoría profesional para su propiedad; consulte con un profesional calificado antes de actuar.
Respuesta corta: el deducible de huracán de una póliza maestra de condominio es un porcentaje del valor asegurado, así que un deducible del 3% en un edificio de $12 millones son $360,000 que la asociación absorbe antes de que pague la póliza. La ley de Florida permite deducibles de huracán de hasta el 10% del valor asegurado, pero solo si también se ofrece una opción del 3% (s. 627.701(8)). Las unidades comparten el costo en las proporciones de la declaración (s. 718.115(2)), y cada póliza de propietario en Florida debe tener al menos $2,000 de cobertura de cuotas (s. 627.714).
Fuentes: Estatutos de Florida, secciones 627.701, 718.115 y 627.714, edición 2026. Revisado el 17 de noviembre de 2026.
Solo con fines educativos. Homeland reunió esta información de las agencias, publicaciones de Extensión, profesionales y productores citados en esta página. No somos ingenieros, agrimensores, arbolistas, profesionales de piscinas, asesores de impuestos ni abogados, y esto no es asesoría profesional para su propiedad. Consulte con un profesional calificado antes de actuar.
Las reglas del deducible de huracán en una tabla
El estatuto detrás de cada número.
| Regla | Número | Fuente |
|---|---|---|
| Tope del deducible de huracán comercial residencial | Hasta el 10% del valor asegurado | s. 627.701(8) |
| También debe ofrecerse | Una opción de deducible del 3%, al ofrecer y en cada renovación | s. 627.701(8) |
| Cómo comparten las unidades los gastos comunes | Las proporciones de la declaración; condominios residenciales post-1996: el interés de la unidad en los elementos comunes | s. 718.115(2) |
| Cobertura de cuotas del propietario | Al menos $2,000 por pérdida directa | s. 627.714(1) |
| Deducible de la cobertura de cuotas | No más de $250; ninguno si ya se aplicó uno a la misma pérdida | s. 627.714(1) |
| Ejemplo | 3% de $12,000,000 = $360,000; $7,500 por unidad entre 48 unidades iguales | Esta calculadora |
Lo que la gente pregunta después
¿Daños de tormenta en la asociación? Vea cómo maneja Homeland los reclamos de asociaciones.
Del foro de Homeland
Preguntas reales de propietarios en Florida y Nueva Jersey, respondidas por ajustadores públicos licenciados.
- RESPONDIDAMe pagaron de menos: ¿me ayuda un ajustador público?
- RESPONDIDA¿Estoy cubierto para este daño?
- RESPONDIDA¿Aceptó un cheque del seguro? Aún puede recibir ayuda
Preguntas frecuentes sobre el deducible de huracán en condominios
¿Cómo se calcula el deducible de huracán de un condominio?
¿Quién paga el deducible de huracán de la asociación?
¿Es legal un deducible de huracán del 10% en Florida?
El daño parece menor que el deducible. ¿Se murió el reclamo?
¿El deducible aplica por huracán?
Los documentos y reclamos de la asociación, en un solo lugar
Adjuster Advantage da a las asociaciones y administradores un lugar privado para la póliza maestra, los informes de inspección y las fotos, con un ajustador público licenciado de Homeland asignado. Gratis, en español e inglés.
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.