
Cuotas especiales de HOA y condominios después de un reclamo de seguro: ¿puede un mejor reclamo evitarlas?

Homeland Public Adjusters · Última revisión: octubre de 2026
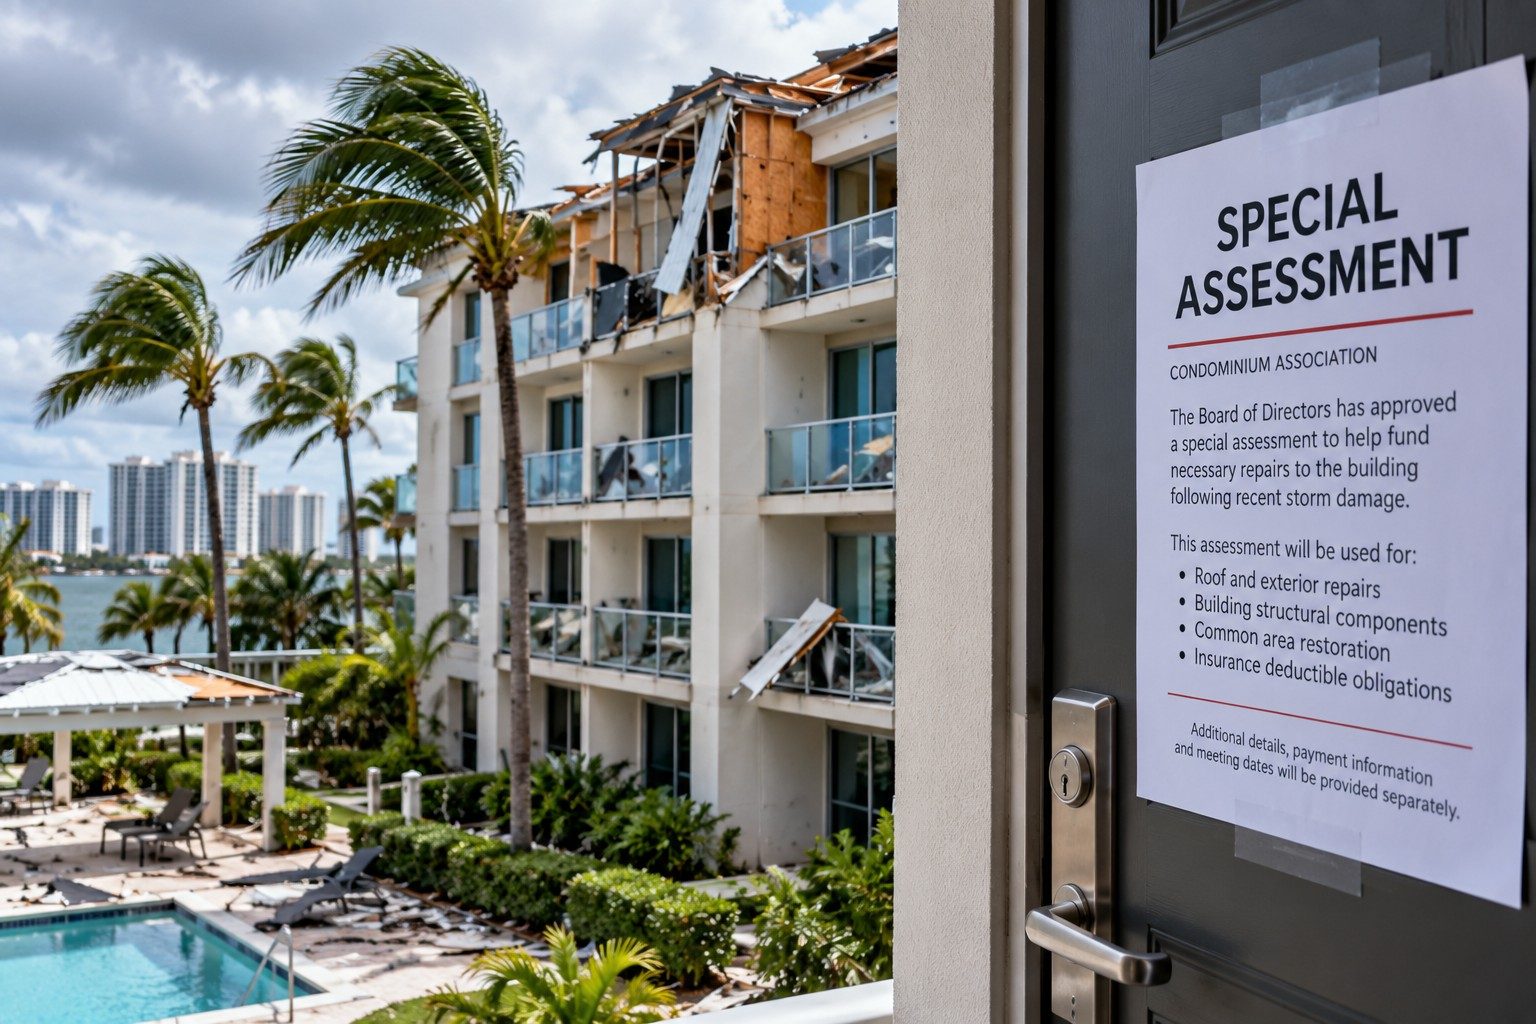
Cuando un reclamo de póliza maestra no cubre el costo total de las reparaciones, debido a un deducible, un sublimite de cobertura, o una brecha que la póliza simplemente no alcanza, el faltante a menudo se convierte en una cuota especial para los propietarios. Cómo se maneja el reclamo afecta directamente cuán grande termina siendo esa cuota.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Si necesita ayuda con un reclamo de la asociación que podría convertirse en una derrama en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Por qué el reclamo debe maximizarse antes de calcular la cuota
Respuesta corta: Cuando el reclamo de la póliza maestra no cubre toda la reparación, la diferencia por el deducible, un sublímite o una falta de cobertura muchas veces se convierte en una cuota especial para los dueños. Una junta que llega a un acuerdo antes de documentar todo el daño fija la cuota sobre un pago incompleto.
Una junta bajo presión para comenzar reparaciones rápidamente puede terminar resolviendo un reclamo más rápido de lo necesario, antes de documentar todo el alcance del daño, y luego establece la cuota especial basada en un pago de reclamo incompleto en lugar de lo que realmente costó la pérdida.
Los deducibles por huracanes y tormentas con nombre a menudo son un porcentaje, no un monto fijo en dólares
En una póliza a gran escala comercial o de asociación, un deducible porcentual puede ser una cifra considerable, y a las juntas a veces les sorprende cuánto del costo de reparación representa ese deducible por sí solo, antes de siquiera considerar cualquier brecha de cobertura.
Coordinar el cronograma del reclamo de la póliza maestra con la votación de la cuota, en lugar de manejarlos por separado, puede marcar la diferencia entre una cuota que refleja una pérdida completamente documentada y una basada en un acuerdo apresurado. Llame a Homeland antes de que la asociación finalice un reclamo que probablemente resulte en una cuota especial.
Las juntas de asociaciones en Aventura, Sarasota y Clearwater llaman a Homeland cuando un déficit se encamina hacia una cuota extraordinaria.
Cómo un deducible por huracán se convierte en una cuota especial
La aritmética es simple y el resultado no lo es. Una póliza maestra sobre un edificio de $20 millones con un deducible por huracán del 5% no paga nada hasta que la pérdida supera $1 millón. Conforme a Fla. Stat. §718.111(11)(j), la parte de una pérdida cubierta que la asociación tiene que absorber es un gasto común, y cuando las reservas no pueden cubrirla, la junta directiva la impone como cuota: $1 millón repartido entre 200 unidades son $5,000 por unidad antes de contar una sola reparación por encima del deducible. El deducible lo fija la póliza; lo que la junta directiva controla es todo lo que está por encima de él. Cada dólar de daño cubierto que el reclamo deja sin documentar es un dólar que los propietarios pagan dos veces: una en la cuota y otra en el edificio que no fue reparado por completo.
Cobertura por cuotas de pérdida (loss assessment): lo que paga la HO-6 del propietario de la unidad
La póliza del propietario de una unidad puede pagar la parte que le corresponde de una cuota impuesta después de una pérdida cubierta. Florida exige que toda póliza de propietario de unidad emitida o renovada desde el 1 de julio de 2010 incluya al menos $2,000 de cobertura por cuotas de pérdida (loss assessment), con un deducible de no más de $250, y el límite que aplica es el vigente un día antes de la pérdida (§627.714). La cobertura es en exceso de cualquier otra póliza y paga únicamente las cuotas que se derivan de un peligro cubierto por la propia póliza del propietario: una cuota para el deducible por huracán suele estar cubierta; una cuota para financiar un déficit de reservas o un proyecto exigido por el código sin relación con una pérdida no lo está. Los propietarios en edificios con deducibles porcentuales grandes suelen contratar más del mínimo; la cifra correcta es la parte del deducible de la póliza maestra que corresponde al propietario, que el administrador puede calcular a partir de la página de declaraciones y el porcentaje de participación de la unidad.
- Revise la página de declaraciones de la HO-6 para ver el límite de cuotas de pérdida (loss assessment) y si está listado por separado de la Cobertura A.
- Pídale al administrador el deducible por huracán de la póliza maestra en dólares y la parte que corresponde a la unidad; esa es la exposición que la cobertura debe igualar.
- Llame a Homeland con prontitud para un reclamo por cuotas de pérdida (loss assessment): lo reportamos dentro del plazo, que corre desde la pérdida y desde la votación de la junta directiva, y la documentación es la resolución de la junta más el expediente del reclamo de la póliza maestra.
Cuotas especiales (derramas) después de un reclamo, en español
Cuando el pago de la póliza maestra no alcanza para toda la reparación, por el deducible, un sublímite o algo que la póliza no cubre, la diferencia muchas veces se cobra a los dueños como cuota especial o derrama. Lo bien o mal que se maneje el reclamo decide cuánto termina pagando cada dueño.
Un ejemplo: un edificio de $20 millones con un deducible de huracán del 5% no recibe nada hasta que el daño pase de $1 millón. Según la sección 718.111(11)(j), la parte que absorbe la asociación es un gasto común; si las reservas no alcanzan, $1 millón entre 200 unidades son $5,000 por unidad. El deducible no se puede cambiar. Lo que la junta sí controla es que todo el daño cubierto por encima de él quede documentado y pagado.
Por eso no conviene cerrar el reclamo a la carrera ni calcular la derrama con un pago incompleto. Llámenos antes de que la junta vote la derrama. Hacemos la sesión gratis de 30 minutos para juntas en español y trabajamos el reclamo de la póliza maestra con la junta y el administrador. Vea sesión para juntas y reclamos de condominio y HOA.
Palabras que verá en inglés: master policy = póliza maestra; HO-6 = póliza del dueño de la unidad; special assessment = cuota especial o derrama; loss assessment coverage = cobertura de evaluación por pérdida; deductible = deducible; common elements = áreas o elementos comunes.
Los dueños que reportan tarde pueden terminar pagando ellos mismos
La ley de Florida no obliga a la asociación a pagar, como gasto común, las pérdidas que un dueño conocía o debió conocer pero no reportó hasta después de que el reclamo de la asociación se resolvió en forma definitiva o se negó por tardío (Fla. Stat. §718.111(11)(j)4). Un aviso por escrito pidiendo a cada dueño que reporte los daños antes de una fecha protege a los dueños y a la junta.
Preguntas frecuentes
¿Por qué las asociaciones de condominio imponen cuotas especiales después de una tormenta?
¿Mi póliza HO-6 ayuda a pagar una cuota especial?
¿Cómo puede una junta evitar que una cuota especial sea mayor de lo debido?
¿Cuánta cobertura por cuotas de pérdida (loss assessment) debe tener el propietario de un condominio en Florida?
¿La cobertura por cuotas de pérdida (loss assessment) paga cualquier cuota especial?
¿Puede la junta directiva reducir la cuota manejando el reclamo de otra manera?
¿Mi seguro de dueño paga mi parte de la derrama?
¿Cuánta cobertura de evaluación por pérdida debería tener?
¿La junta debe esperar el pago del seguro antes de votar la derrama?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Antes de la tormenta: lo que su asociación debe tener archivado. Si su situación involucra este tipo de pérdida, consulte nuestra página de Condominios y asociaciones de propietarios (HOA) para ver cómo Homeland puede ayudarle con el reclamo.
Artículos relacionados
Para quién es
Homeland maneja este tipo de reclamo para: