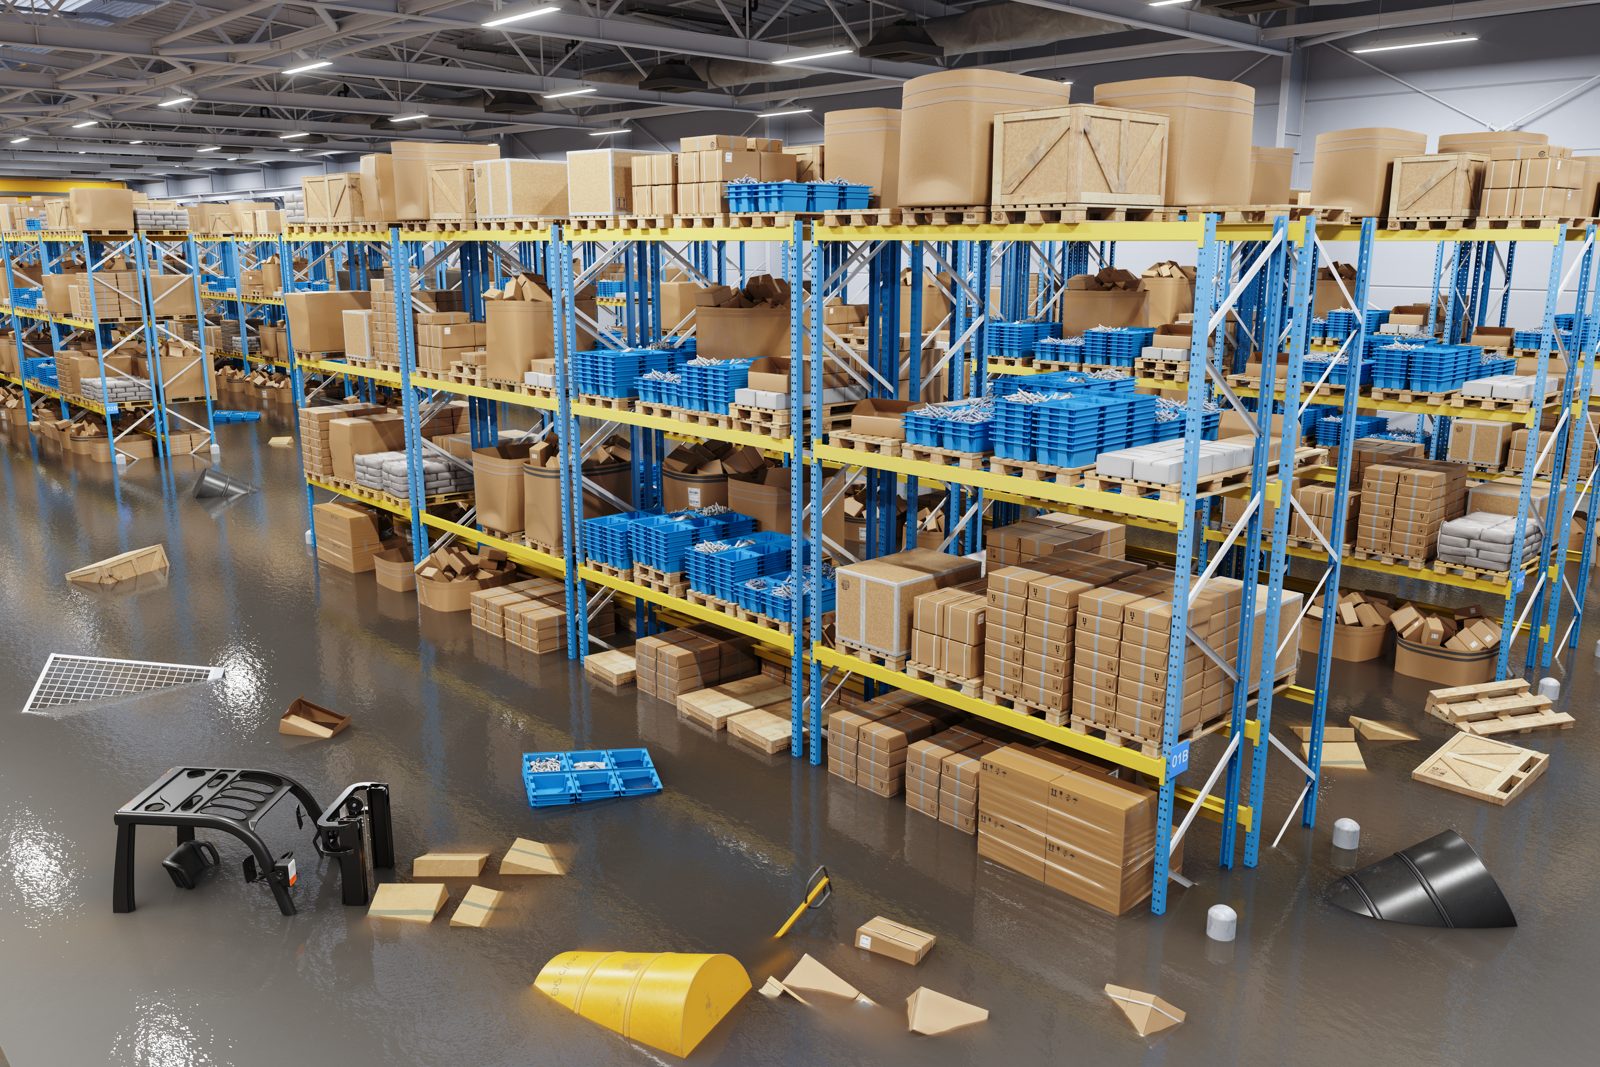
Piso de almacén inundado con estanterías para tarimas e inventario dañado por agua
CLIENTES ATENDIDOS

Reclamos de seguro para almacenes e industrias

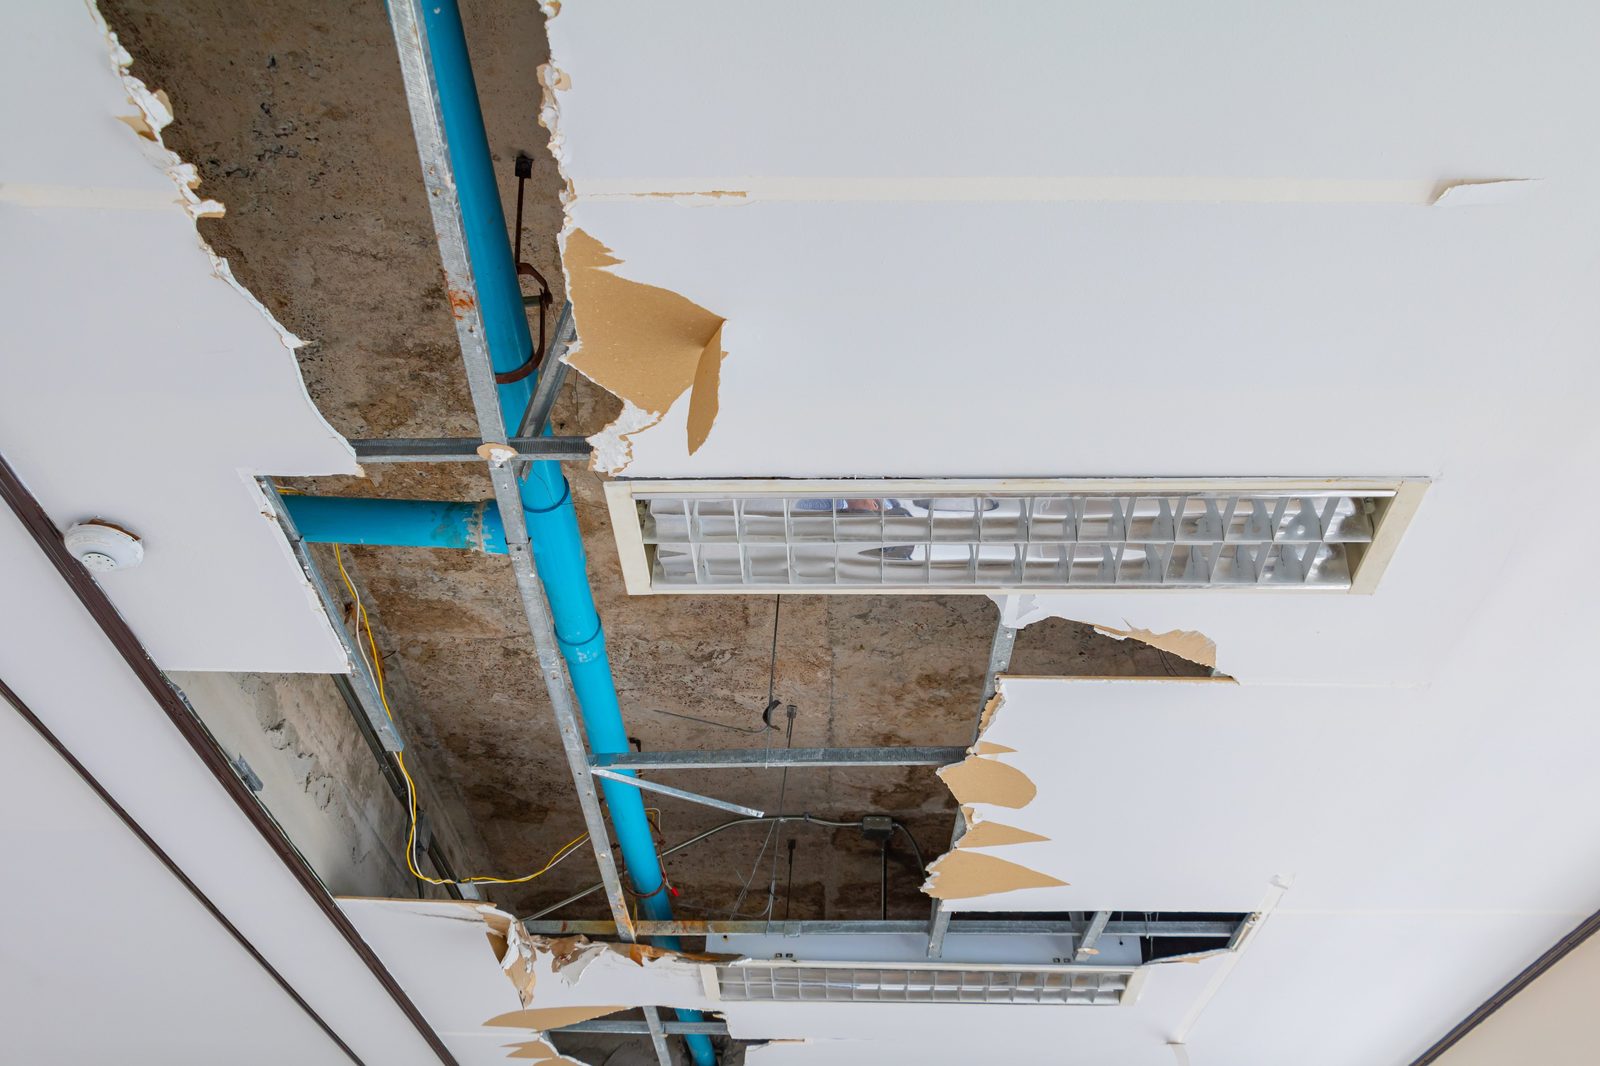
Un techo de baja pendiente que se abrió en la tormenta, agua sobre las estanterías, un incendio en los pasillos de almacenamiento a las 2 a.m. El edificio es lo más barato que hay en él.

¿Daños en su almacén o propiedad industrial en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.

Homeland Public Adjusters representa a propietarios e inquilinos de almacenes, centros de distribución, manufactura, almacenamiento en frío e industria ligera en Florida y Nueva Jersey en reclamos por techo, viento, incendio, agua, rociadores y equipos, y en el reclamo por ingresos del negocio (business income) cuando el edificio no puede despachar. Documentamos la estructura, las estanterías, los equipos y el inventario, y manejamos el reclamo con la aseguradora. Si usted no cobra, no cobramos.

Última revisión: octubre de 2026

¿Cómo podemos ayudarle a recuperarse o a prepararse?

FLORIDA

Reclamos de almacenes e industriales en Florida

Los corredores logísticos del sur de Florida en Doral, Medley y Hialeah, el Puerto de Tampa y Jacksonville, y los parques de distribución a lo largo de la I-4 reciben el viento de huracán en techos de pendiente baja que fallan primero en el tapajuntas y el remate. Después del huracán Ian, el IBHS encontró tasas de daño superiores al 50% en los techos comerciales de pendiente baja que evaluó en el suroeste de Florida. Homeland representa a propietarios e inquilinos industriales de Florida.
NUEVA JERSEY
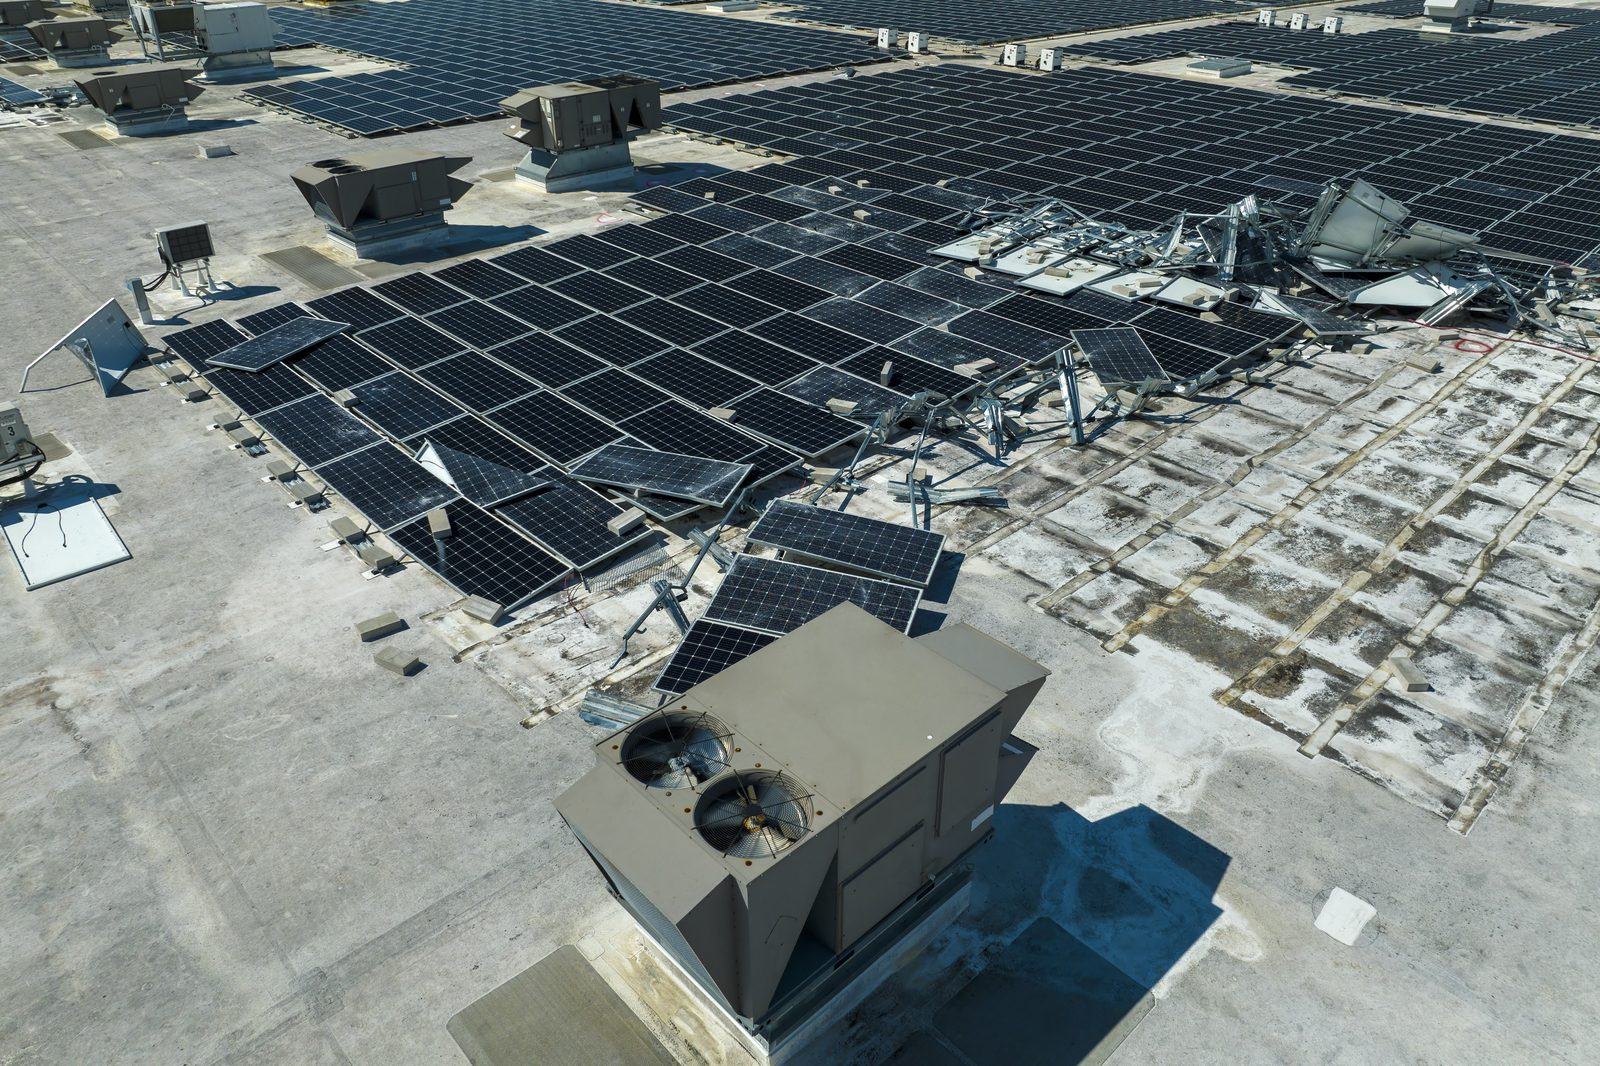
Sistema de paneles solares destruido en el techo de un edificio industrial después de una tormenta
El equipo de techo, los paneles solares y las unidades de aire acondicionado son parte del reclamo del edificio y suelen quedar fuera del primer estimado.

Reclamos de almacenes e industria en Nueva Jersey

El corredor de almacenes de Nueva Jersey a lo largo del Turnpike, en los condados de Middlesex, Union y Burlington, y el parque industrial de Port Newark cargan con el peso de la nieve, las líneas de rociadores congeladas, las fallas de techo por nor’easters y el riesgo de incendio en edificios más antiguos. Homeland maneja reclamos de almacenes e industriales en Nueva Jersey, incluido el reclamo del inquilino por las existencias y los equipos que la póliza del propietario no cubre.

Las pérdidas que vemos

Las pérdidas industriales se deciden por lo que el agua o el fuego alcanzó adentro, no por el edificio en sí:

Fallas de techo: membrana, tapajuntas y remates en techos de baja pendiente; agua sobre miles de pies cuadrados de estanterías, tarimas y equipos en una sola tormenta
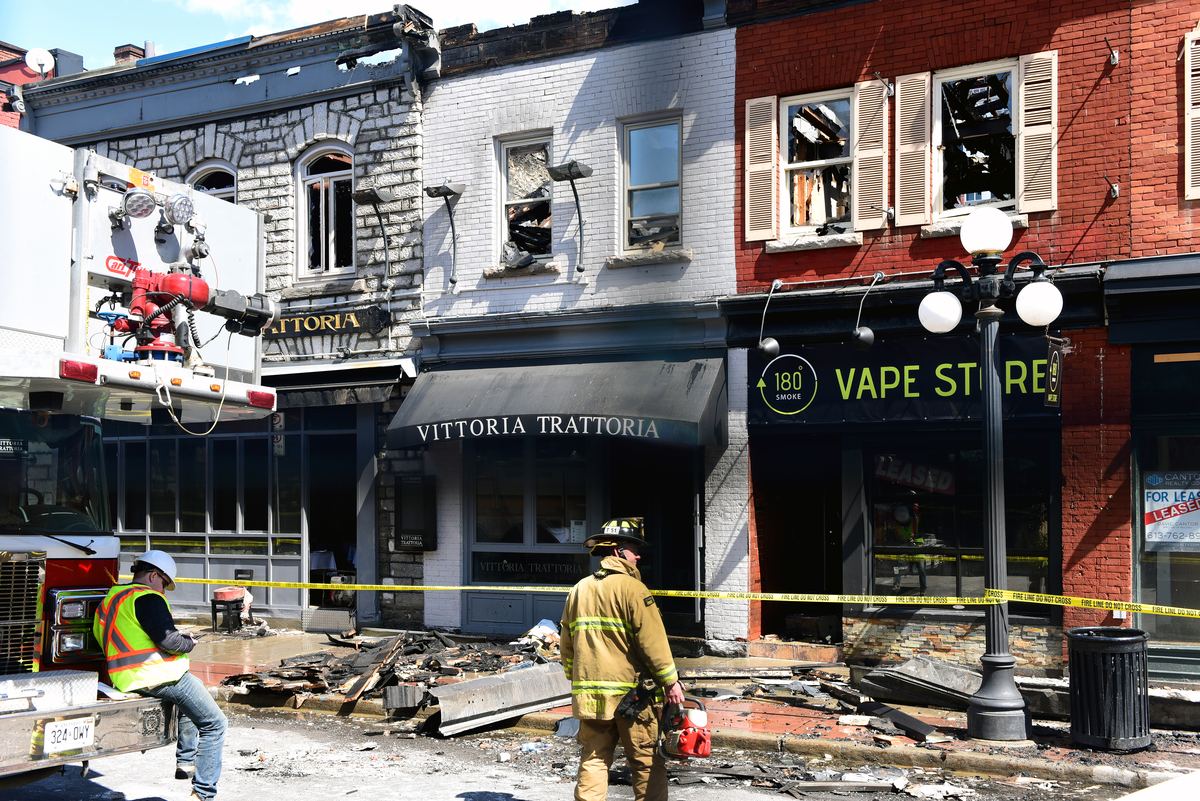
Incendio: unos 1,500 incendios estructurales de almacenes al año a nivel nacional con aproximadamente $323 millones en daños; los incendios en áreas de almacenamiento son el 38% de los incidentes pero el 72% de los daños, y los incendios entre la medianoche y las 6 a.m. causan el doble del daño promedio (NFPA)
Descarga de rociadores y tuberías congeladas: el sistema que salva el edificio arruina el inventario debajo de él; en Nueva Jersey, una línea ramal congelada en un rincón sin calefacción hace lo mismo
Viento en puertas y paredes: puertas levadizas derribadas, paneles de pared desprendidos y los daños por presurización que siguen en el interior
Equipo y maquinaria: transportadores, compresores, montacargas, equipo CNC y de proceso dañados por agua, sobretensión o humo; la avería de equipos es una cobertura aparte
Inventario: productos terminados, materias primas e inventario propiedad de clientes, cada uno asegurado de forma distinta y cada uno depreciado de forma distinta
Ingresos del negocio: una planta que no puede despachar pierde contratos, no solo días
Incendios de baterías de litio en montacargas, inventario de movilidad eléctrica y almacenamiento de baterías, una causa creciente con su propia limpieza
Almacenes e industrias: en cifras
1,508Incendios estructurales en almacenes de EE. UU. por año, unos $323 millones en daños (NFPA, 2018–22)
72%Proporción de los daños por incendio en almacenes causados por incendios que comienzan en las áreas de almacenamiento (NFPA)
50%+Tasa de daños en techos comerciales de baja pendiente evaluados por IBHS después del huracán Ian
92%Proporción de incendios lo bastante grandes para activar los rociadores en los que estos funcionaron, con eficacia el 97% de las veces (NFPA)

Las coberturas que deciden el reclamo

Toda póliza comercial es un paquete de coberturas separadas con límites separados y discusiones separadas. Estas son las que deciden los reclamos de esta industria:

CoberturaPor qué importa aquíQué revisar
Ingresos del negocio (business income) e ingresos contingentes (contingent BI)Un cierre repercute en clientes y proveedoresEl período de restauración, los ingresos extendidos y si los ingresos del negocio contingentes cubren la pérdida de un proveedor que detiene su línea de producción
Valuación de mercancía e inventarioProductos terminados a precio de venta, materias primas al costo, bienes de clientes bajo cobertura de depositario (bailee)La cláusula de valoración; una póliza que paga el “costo” de los productos terminados deja el margen en el piso
Avería de equiposMaquinaria que falla después de una sobretensión, una inundación o un incendioSin él, la aseguradora llama mecánica a la falla y la excluye
Ordenanza o leyLa reconstrucción de un techo o pared activa los requisitos vigentes de carga de viento, separación contra incendios y rociadoresLímite de la Cobertura C; el trabajo exigido por el código de Florida para la conexión techo-pared y la protección de aberturas puede exceder la reparación base
CoaseguroLos edificios grandes valorados hace años suelen estar infraaseguradosDeclaración de valores frente al costo de reemplazo actual por pie cuadrado
Mejoras y adiciones del inquilinoEntrepisos, oficinas, estanterías y adecuaciones de proceso que pagó el inquilinoQué póliza los enumera, y si el contrato de arrendamiento asigna la pérdida

Qué hacer después de la pérdida

1
Asegure el lugar y detenga la pérdida: cierre el agua, corte la electricidad del área afectada, llame al departamento de bomberos ante cualquier humo o gas. Mantenga a las personas fuera de un espacio con el techo hundido.
2
Fotografíe y grabe en video antes de la limpieza, cada área, cada equipo, las existencias, el techo arriba y el piso abajo, con una toma amplia y acercamientos.
3
Proteja lo que queda y guarde los recibos: tapiado, lonas, extracción de agua, un generador para la cámara frigorífica. Los trabajos de emergencia se reembolsan; las reparaciones permanentes esperan a la inspección.
4
Congele el conteo de inventario: un conteo cíclico de los pasillos afectados con fotografías de cada posición de pallet, antes de que algo se mueva o se rescate.
5
Obtenga los registros de servicio de rociadores y alarmas y el informe del departamento de bomberos; las primeras preguntas de la aseguradora son si los sistemas funcionaron y si el inventario estaba almacenado conforme al código.
6
Separe los bienes propiedad de los clientes de los suyos en el registro; se reclaman bajo coberturas distintas y a veces bajo pólizas distintas.
7
Deje que Homeland notifique a la aseguradora: llámenos primero. Contrátenos y nosotros presentamos el aviso por escrito con los hechos, las fotos y la solicitud de cobertura.
8
Comience el registro de ingresos el mismo día: ventas diarias antes y después, las reservas o pedidos que rechazó, la nómina que mantuvo, los costos adicionales para seguir operando.

Cómo ayuda Homeland

Primero se lee la póliza: ingresos del negocio (business income), gastos adicionales, ordenanza o ley, coaseguro, avería de equipos, deterioro de mercancía perecedera, mejoras del inquilino y el deducible porcentual por viento, antes de que el ajustador de la aseguradora encuadre el reclamo.
Edificio, equipos e inventario documentados por separado, cada uno bajo la cobertura y la valuación que le corresponde.
Ingresos del negocio construidos a partir de sus registros: ventas, estado de resultados, nómina y el período de restauración probado, no estimado.
Pólizas del arrendador y del inquilino coordinadas para que la estructura, las mejoras y el contenido se reclamen cada uno una sola vez, bajo la póliza correcta.
Costos de código y ordenanza identificados antes de la demolición, cuando todavía pueden reclamarse.
Appraisal (tasación) cuando la cifra sigue siendo insuficiente, manejada por un ajustador público con licencia que también es tasador y umpire de propiedad certificado.
Si usted no cobra, no cobramos.

Plazos que debe conocer

Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132), lo cual aplica a los seguros de propiedad de todo tipo, incluidos los comerciales. Las reglas de acuse de recibo en 7 días y de decisión en 60 días de la §627.70131 aplican a las pólizas residenciales y a ciertas propiedades comerciales más pequeñas, por lo que para un edificio más grande rigen las propias cláusulas de prueba de pérdida y de demanda de la póliza.
Fuentes: Fla. Stat. §§627.70132, 624.604, 627.70131.

Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días a partir de entonces (N.J.A.C. 11:2-17.7).

En las noticias: un reclamo real de almacenes e industria

En las Noticias. La investigación de la NFPA de 2025 sobre incendios estructurales en almacenes encontró un promedio de 1,508 al año entre 2018 y 2022, con unos $323 millones en daños directos a la propiedad. Los incendios que comenzaron en áreas de almacenamiento fueron el 38% de los incidentes pero el 72% de los daños, y los incendios que comenzaron entre la medianoche y las 6 a.m., cuando no había nadie para detectarlos, fueron el 18% de los incidentes pero el 38% de los daños. Para un propietario o inquilino, esos dos hallazgos son el reclamo: el edificio suele seguir en pie, las estanterías y la mercancía no, y las coberturas de inventario y de ingresos del negocio (business income) cargan con la pérdida.

Preguntas frecuentes sobre reclamos de almacenes e industrias

El techo goteó sobre nuestro inventario. ¿Está cubierta la mercancía o solo el techo?
Ambos, bajo coberturas diferentes: el techo bajo la cobertura del edificio y la mercancía bajo la cobertura de bienes personales del negocio o de inventario, valorada como indica la póliza. Un primer estimado a menudo cubre solo el parcho del techo, así que Homeland documenta el inventario como el núcleo del reclamo.
Los rociadores se activaron y no hubo incendio. ¿Quién paga por la mercancía arruinada?
La descarga accidental de rociadores es una causa cubierta en la mayoría de los formularios comerciales, y el inventario, la limpieza y el tiempo de inactividad forman parte del reclamo. Una línea congelada en Nueva Jersey está cubierta a menos que se haya incumplido la condición de mantener la calefacción de la póliza.
Nuestros equipos encienden pero funcionan mal desde la inundación. ¿Eso es un reclamo?
Sí, y necesita el informe de un especialista en equipos antes de que la aseguradora lo llame desgaste. El agua en rodamientos, tarjetas y bobinados es daño, ya sea que la máquina todavía arranque o no; la cobertura de avería de equipos aplica cuando falla después.
La aseguradora dice que estábamos infraasegurados y está aplicando una penalidad de coaseguro.
Las penalidades por coaseguro se calculan, no se afirman. Verificamos el valor asegurado contra el porcentaje requerido y el costo real de reemplazo del edificio, y cuestionamos la valuación de la aseguradora cuando es alta.
Guardamos bienes propiedad de clientes. ¿De quién es el reclamo?
La suya, bajo la cobertura de depositario o de bienes de clientes si la póliza la incluye, y la del cliente bajo su propia cobertura de inventario si no. El contrato de almacenamiento decide quién asegura qué; lo leemos antes de enmarcar el reclamo.
¿Podemos reclamar los contratos que perdimos mientras la línea estuvo parada?
Los ingresos del negocio (business income) cubren el ingreso neto y los gastos continuos durante el período de restauración; un contrato perdido se reclama como parte de ese ingreso cuando usted puede demostrar que se habría ganado. Los ingresos del negocio extendidos y los ingresos del negocio contingentes cubren la cola más larga en algunas pólizas.
¿Más preguntas? Vea nuestras preguntas frecuentes completas →

Artículos

Ver todas las publicaciones

Reclamos de almacenes e industriales que manejamos en Florida y Nueva Jersey

Homeland maneja estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté la propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.

Cobertura Relacionada
¿Daños en este momento? En Florida
Llame al (305) 783-3777, las 24 horas
En Nueva Jersey
Llame al (732) 517-3777, las 24 horas

Hable con un ajustador público

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Cuéntenos sobre su pérdida. Le devolveremos la llamada.

Reclamos que manejamos

Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→

APP GRATUITA

Descargue la app Adjuster Advantage™

Descargue la app
¿Junta directiva o administrador? AA Associations →

Otros reclamos por daños a la propiedad que manejamos

Una pérdida comercial por lo general comienza con uno de estos riesgos. Homeland maneja cada uno de ellos para dueños de negocios en Florida y Nueva Jersey.

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Déjenos manejar el reclamo de su almacén o planta industrial

Un reclamo comercial es un reclamo de propiedad y un reclamo de ingresos a la vez, y el primer estimado no cubre ninguno de los dos. Llame a Homeland para una revisión gratuita antes de firmar nada.

O llame 24/7: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey. Hablamos español.

Servimos A
Mercancía perdida en un apagón
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Pérdidas cibernéticas (FL)
Manejamos
Daños por Granizo
Manejamos
Daños por robo y vandalismo
Manejamos
Daños por Sobrecarga Eléctrica
Manejamos
Reclamos comerciales y especializados
Servimos A
Botes y yates
Servimos A
Carga y flotas
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por incendio
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Manejamos
Reclamos Denegados y Pagados de Menos
Manejamos
Daños por Incendio Forestal y de Maleza
Manejamos
Daños por Humo
Manejamos
Daños por Tornado
Manejamos
Daños por inundación
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Manejamos
Daños por Impacto de Rayo
Servimos A
Propietarios de talleres automotrices y concesionarios
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Servimos A
Riesgo del constructor
Manejamos
Huracán y daños por viento
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Propietarios de Multifamiliares y Apartamentos
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Consultorios Médicos y Dentales
Manejamos
Daños por Vandalismo y Disturbios
Manejamos
Daños por Caída de Árboles y Escombros
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Servimos A
Inquilinos
Servimos A
Ingresos del negocio y gastos extra
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Tormenta Invernal y Daños al Techo
Servimos A
Propietarios de Hoteles y Moteles
Manejamos
Daños por Moho
Manejamos
Daños por agua
Manejamos
Daños por Impacto de Vehículo
Servimos A
Propietarios de Restaurantes
Manejamos
Daños por Impacto de Vehículo
Manejamos
Reclamos comerciales y de negocios
Servimos A
Equipos de contratistas
Servimos A
Bufetes de abogados
Manejamos
Daños por Sumidero
Servimos A
Propietarios de Propiedades Agrícolas
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de viviendas
Servimos A
Reclamos por gran pérdida
Servimos A
Mercancía perdida en un apagón
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Pérdidas cibernéticas (FL)
Manejamos
Daños por Granizo
Manejamos
Daños por robo y vandalismo
Manejamos
Daños por Sobrecarga Eléctrica
Manejamos
Reclamos comerciales y especializados
Servimos A
Botes y yates
Servimos A
Carga y flotas
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por incendio
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Manejamos
Reclamos Denegados y Pagados de Menos
Manejamos
Daños por Incendio Forestal y de Maleza
Manejamos
Daños por Humo
Manejamos
Daños por Tornado
Manejamos
Daños por inundación
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Manejamos
Daños por Impacto de Rayo
Servimos A
Propietarios de talleres automotrices y concesionarios
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Servimos A
Riesgo del constructor
Manejamos
Huracán y daños por viento
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Propietarios de Multifamiliares y Apartamentos
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Consultorios Médicos y Dentales
Manejamos
Daños por Vandalismo y Disturbios
Manejamos
Daños por Caída de Árboles y Escombros
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Servimos A
Inquilinos
Servimos A
Ingresos del negocio y gastos extra
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Tormenta Invernal y Daños al Techo
Servimos A
Propietarios de Hoteles y Moteles
Manejamos
Daños por Moho
Manejamos
Daños por agua
Manejamos
Daños por Impacto de Vehículo
Servimos A
Propietarios de Restaurantes
Manejamos
Daños por Impacto de Vehículo
Manejamos
Reclamos comerciales y de negocios
Servimos A
Equipos de contratistas
Servimos A
Bufetes de abogados
Manejamos
Daños por Sumidero
Servimos A
Propietarios de Propiedades Agrícolas
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de viviendas
Servimos A
Reclamos por gran pérdida

Verifique a Homeland

Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.

  • Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
  • Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
  • Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
  • Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
  • Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
  • Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
  • Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
  • Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
  • Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Iniciar mi reclamo