Cuando el cierre de un proveedor o negocio vecino afecta sus ganancias

Homeland Public Adjusters · Última revisión: octubre de 2026
La mayoría de la cobertura de interrupción del negocio responde ante daño en su propia ubicación. Una cobertura separada y menos comprendida, la interrupción de negocio contingente, puede responder cuando ocurre una pérdida en otro lugar: las instalaciones de un proveedor clave, un negocio que atrae clientes al suyo, o una ubicación de la que depende que no es suya en absoluto.
Dónde se ve esto en la práctica
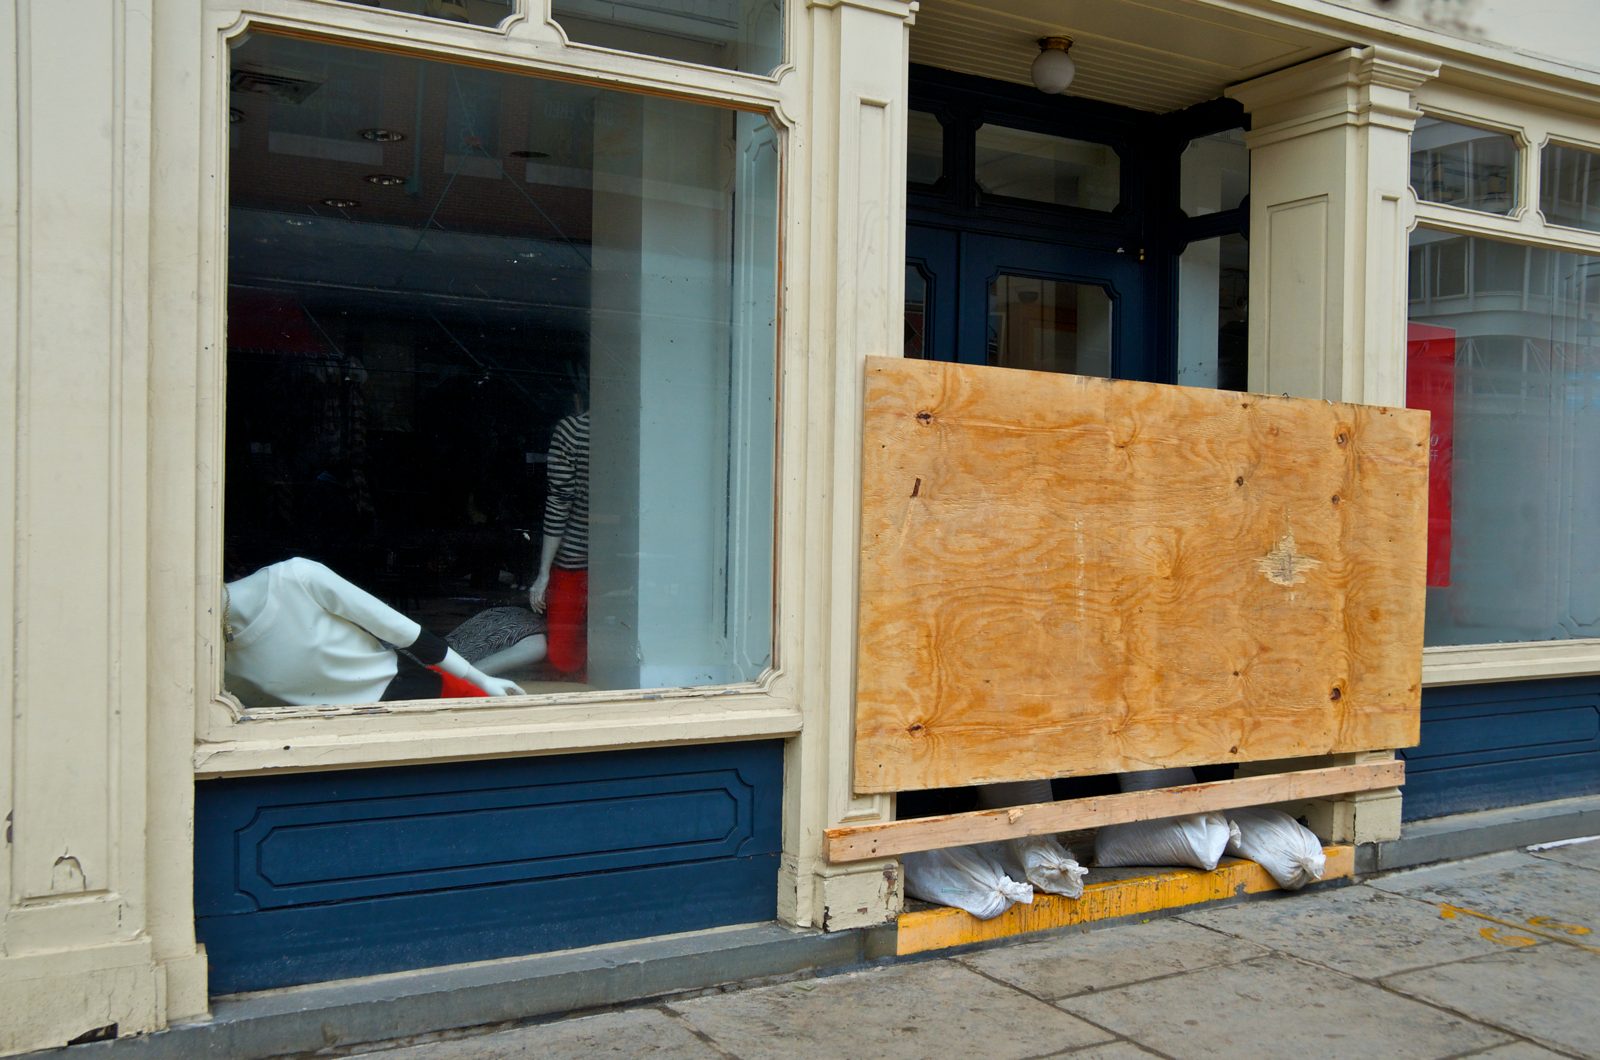
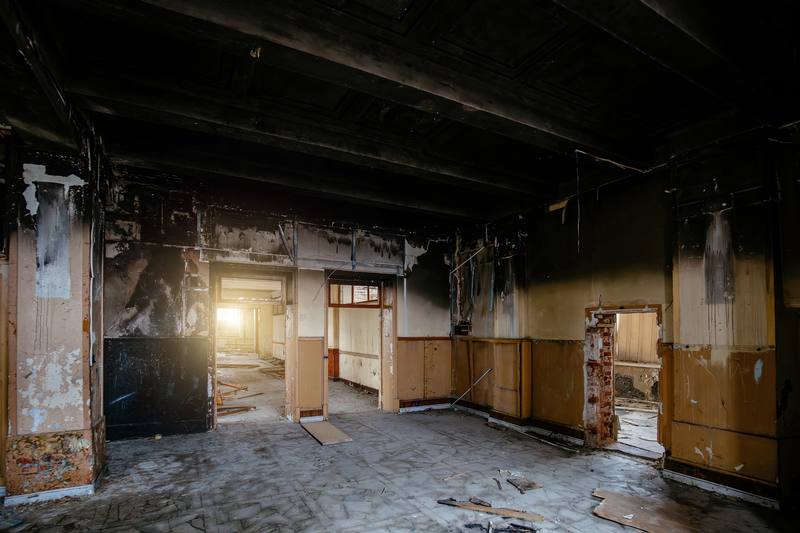
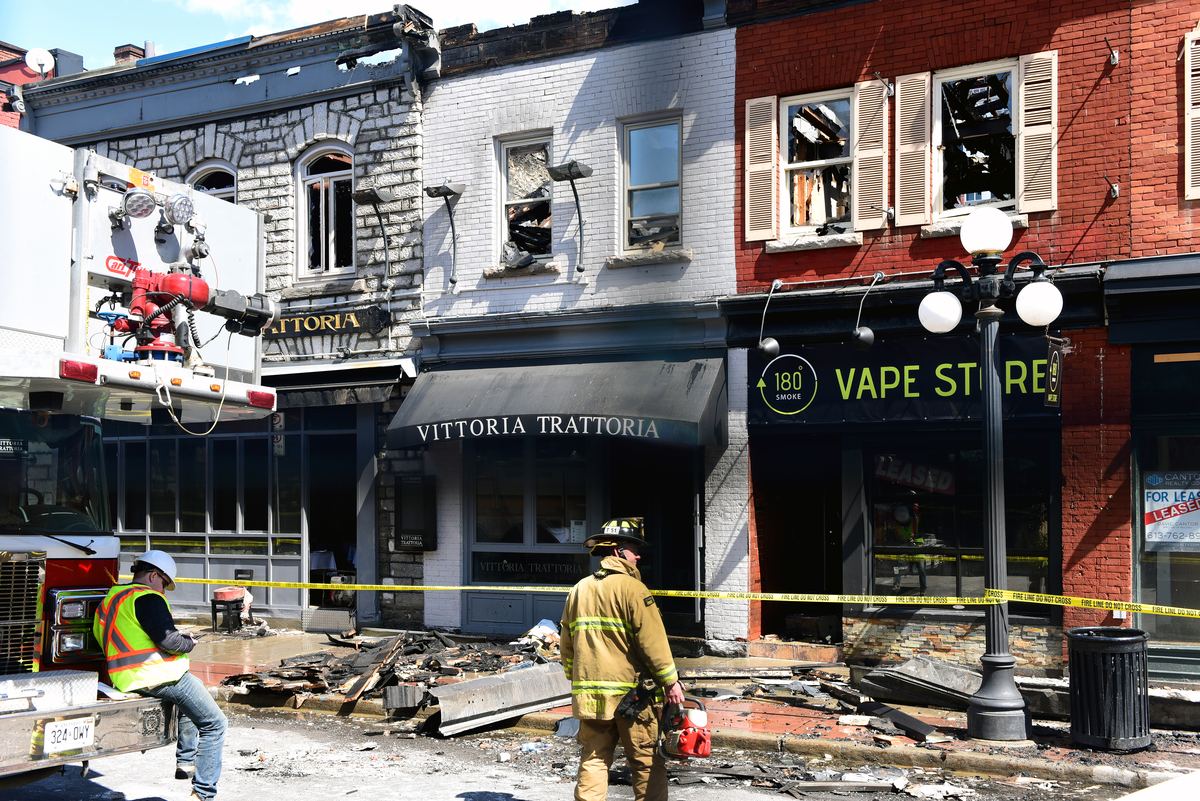
El daño por incendio o tormenta en un proveedor interrumpe su capacidad de obtener inventario o materiales; un inquilino ancla importante o un negocio vecino en un centro comercial cierra tras su propia pérdida y su negocio, que depende del flujo de clientes, sufre como resultado; el cierre de un servicio público o una vía de acceso fuera de su propiedad mantiene alejados a los clientes.
Por qué a menudo se pasa por alto
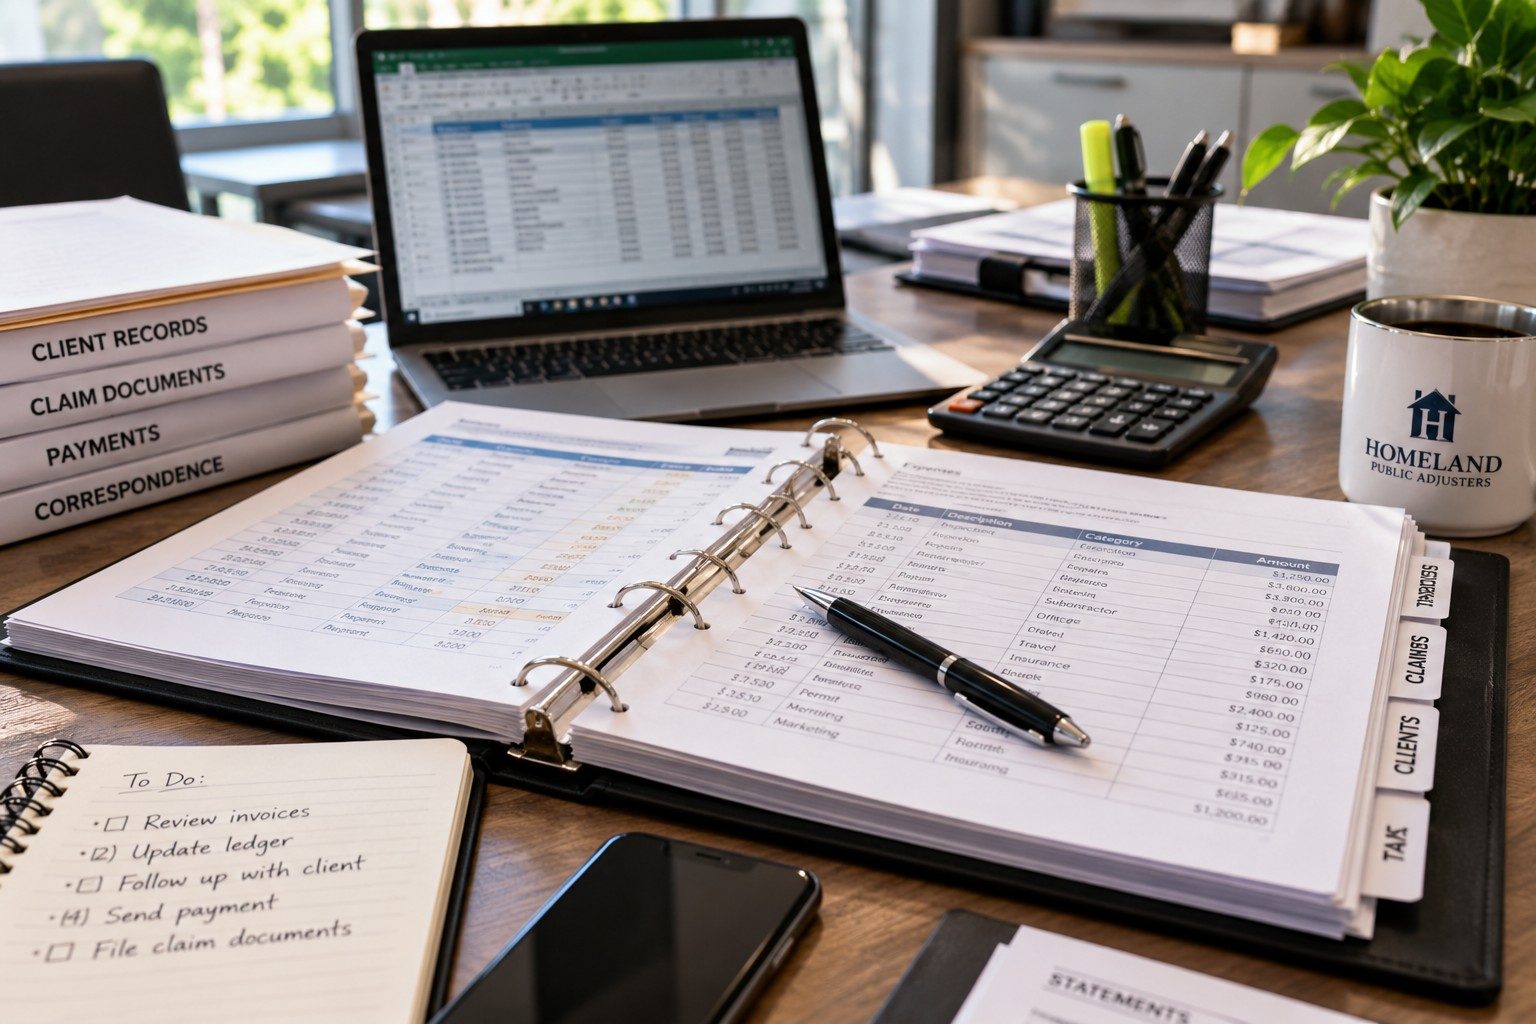
Esta cobertura no es automática en toda póliza comercial, e incluso donde existe, usualmente requiere mostrar una conexión directa y documentada entre la pérdida del otro negocio y su propio ingreso perdido, no solo que el negocio estuvo más lento durante el mismo período.
Si su negocio se vio afectado por la pérdida de otra persona y no por la suya propia, llame a Homeland antes de asumir que no se puede hacer nada. Si existe y aplica la cobertura de interrupción de negocio contingente depende de su póliza específica, y es fácil pasarla por alto sin alguien que la verifique.
Homeland maneja pérdidas comerciales, incluidos reclamos contingentes, para negocios en Miami, Fort Lauderdale y Jersey City.
Preguntas frecuentes
¿Puedo reclamar ingresos perdidos si la pérdida de un proveedor o de un negocio vecino afectó mi negocio?
¿Qué necesito demostrar en un reclamo de interrupción de negocio contingente?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: siempre revise el lenguaje de su propia póliza o hable con un ajustador público con licencia sobre su situación específica.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Cómo mantener listos los registros de su negocio para un reclamo. Si su situación involucra este tipo de pérdida, consulte nuestra página de Negocios y comercial para ver cómo Homeland puede ayudarle con el reclamo.