Interrupción del negocio: qué cuenta como ingreso perdido después de un reclamo

Homeland Public Adjusters · Última revisión: octubre de 2026
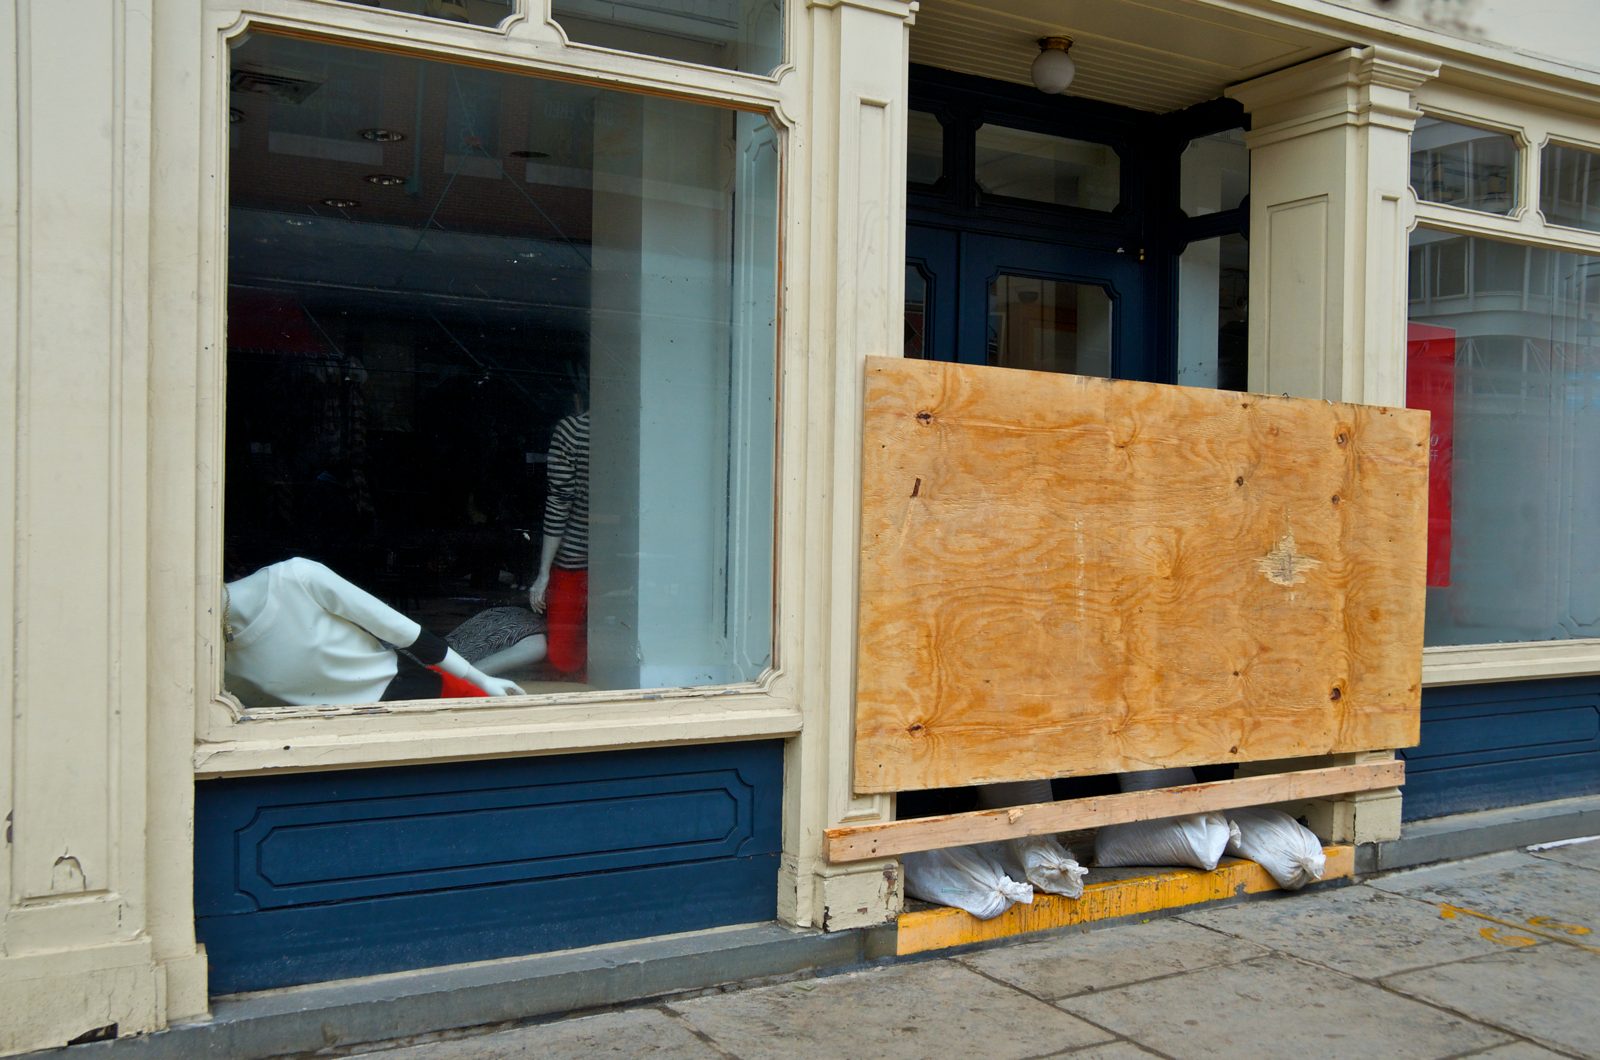
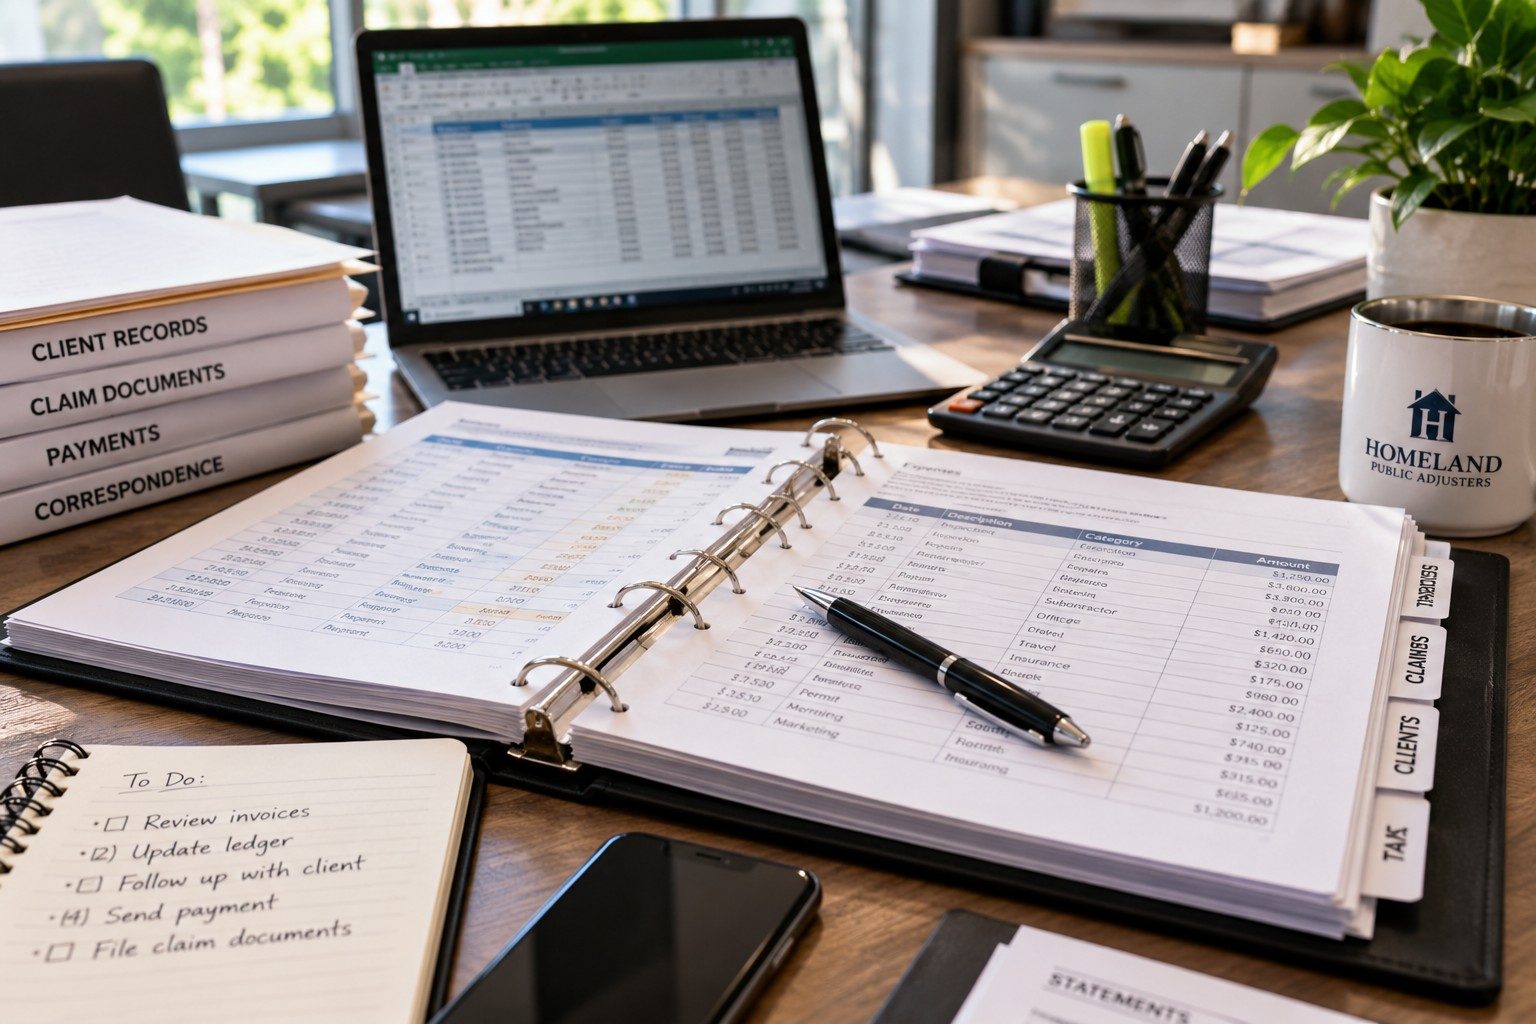
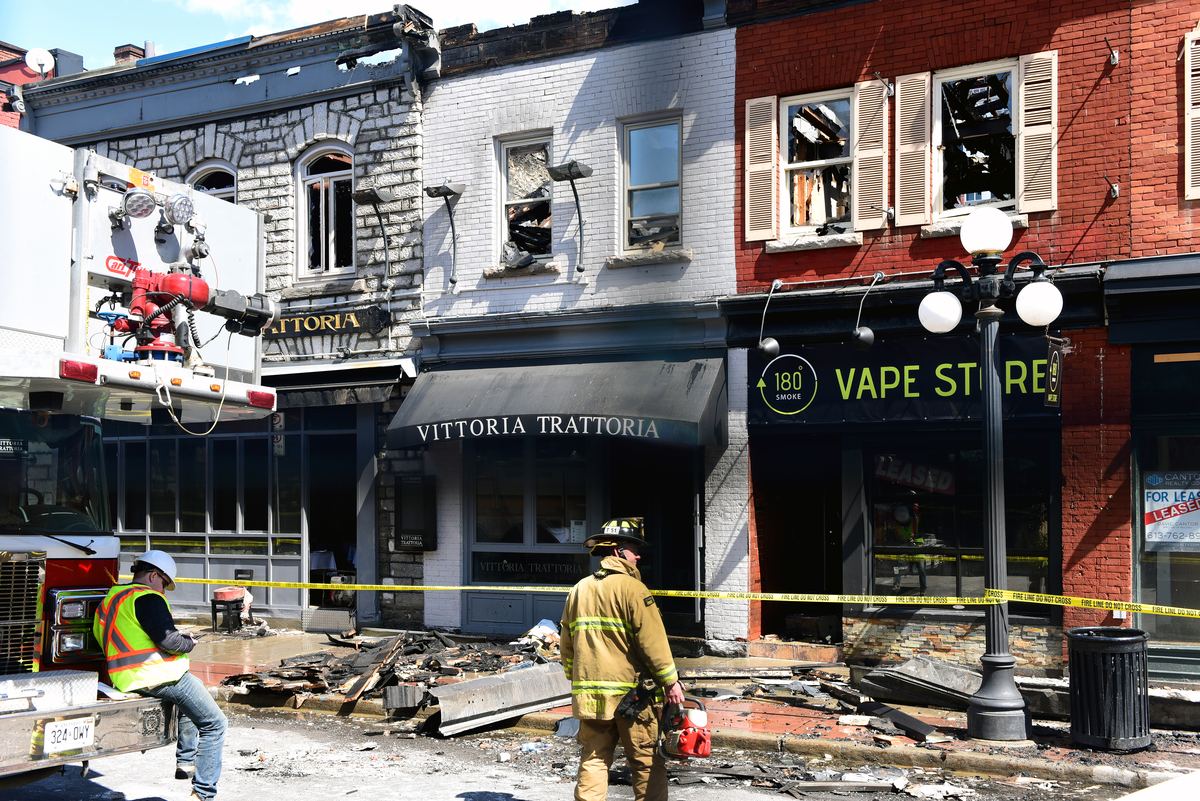
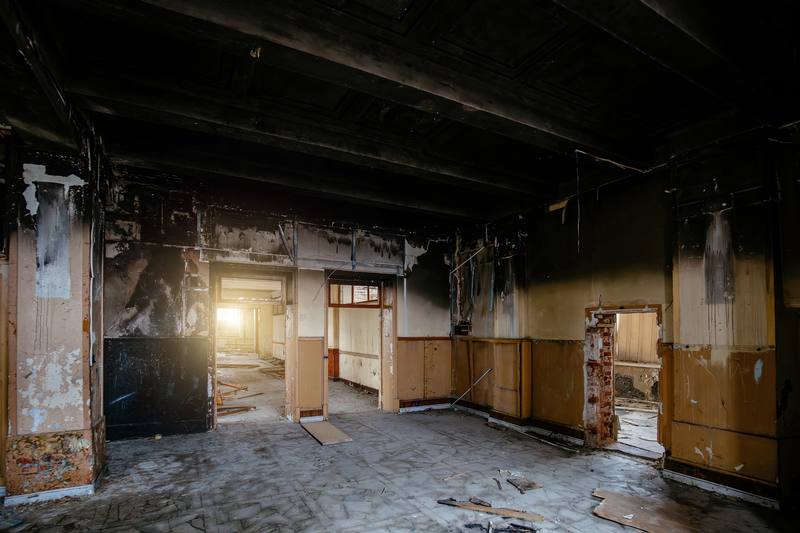
La cobertura de interrupción del negocio, a veces llamada cobertura de ingresos del negocio, tiene como fin reemplazar el ingreso que un negocio habría generado si el siniestro no hubiera ocurrido, por el período que razonablemente toma reanudar las operaciones normales. Está vinculada a una pérdida de propiedad cubierta — no existe por sí sola.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Qué cubre típicamente
Respuesta corta: La cobertura de interrupción de negocio reemplaza la ganancia neta que el negocio habría tenido, más los gastos operativos que siguen corriendo, durante el tiempo razonable para volver a la normalidad después de una pérdida cubierta. El reclamo se mide con sus registros financieros reales de antes de la pérdida y está sujeto a los sublímites y periodos de espera de su póliza.
El ingreso neto perdido, más los gastos operativos normales continuos que el negocio debe seguir pagando incluso mientras está cerrado u operando a capacidad reducida, y a veces gastos adicionales incurridos para acelerar la reapertura o seguir operando desde una ubicación temporal.
De qué depende
Su historial financiero real antes del siniestro, el “período de restauración” — cuánto tiempo razonablemente toma volver a la normalidad, no cuánto tiempo usted decida tomar — y cualquier sublimite o período de espera específico de su póliza.
Si una pérdida cubierta está interrumpiendo su negocio, llame a Homeland antes de hablar con la compañía de seguros. La parte de interrupción del negocio de un reclamo suele ser la más valiosa y la más fácil de subvalorar sin alguien que construya el caso correctamente.
Las pérdidas por interrupción del negocio forman parte del trabajo comercial de Homeland en Orlando, Tampa y Newark.
Preguntas frecuentes
¿Qué cubre el seguro de interrupción de negocio?
¿La cobertura de interrupción de negocio aplica sin daños a la propiedad?
¿Por qué las aseguradoras disputan los reclamos de interrupción de negocio?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Cómo mantener listos los registros de su negocio para un reclamo. Si su situación involucra este tipo de pérdida, consulte nuestra página de Negocios y comercial para ver cómo Homeland puede ayudarle con el reclamo.