Propietario leyendo una carta de reclamo de seguro denegado
RECLAMOS

Reclamos de seguro denegados y pagados de menos

Retenciones de depreciación recuperable, cartas de reserva de derechos y pagos bajos. Una negación o un pago bajo no siempre es la última palabra.

¿Reclamo negado o mal pagado, en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.

Un reclamo denegado, demorado o pagado de menos a menudo no es el final. Homeland Public Adjusters revisa reclamos de propiedad denegados y pagados de menos en Florida y Nueva Jersey: comparamos la decisión de la aseguradora con su póliza y los daños reales, documentamos lo que se pasó por alto y apelamos, reabrimos o disputamos el reclamo dentro de los plazos. Si usted no cobra, no cobramos.

Última revisión: octubre de 2026

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Homeland Public Adjusterspor Homeland Public Adjusters
MI RECLAMO FUE NEGADO O MAL PAGADO

Revisión gratuita de su reclamo

Suba la carta de negación, el estimado de la aseguradora, una carta de reserva de derechos o fotos. Primera lectura en alrededor de un minuto: qué dice, qué omite, qué plazos aplican. Luego un ajustador público con licencia lo llama enseguida.

Obtener mi revisión gratis →

Dele a su reclamo la mejor oportunidad de un acuerdo justo. Llame ahora mismo: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey. 24/7, hablamos español.
FLORIDA
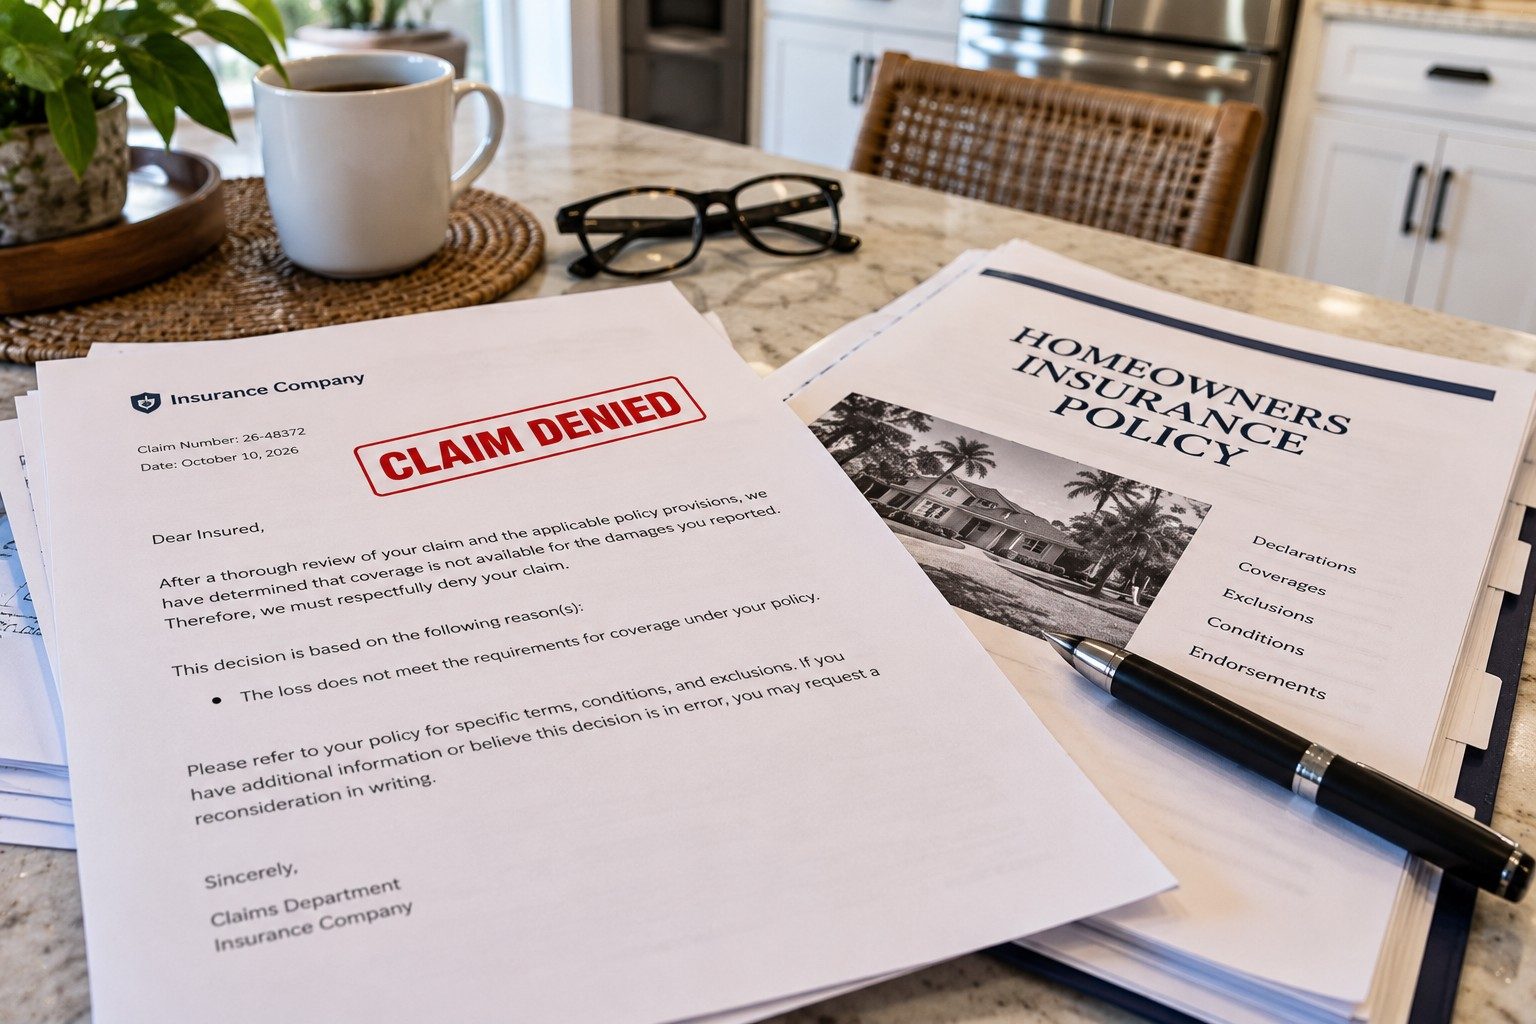
Carta de negación de un reclamo de seguro y una póliza de vivienda sobre un escritorio
Una carta de negación cita el texto de la póliza. La revisión empieza por determinar si ese texto realmente aplica a la pérdida.

Reclamos denegados y pagados de menos en Florida

Las aseguradoras de Florida deben pagar o denegar un reclamo por escrito y explicar el fundamento de la póliza para la decisión. Cuando la explicación no coincide con sus daños, o el pago no coincide con sus costos de reparación, Homeland revisa la carta de denegación, la póliza y el estimado de la aseguradora, y elabora el reclamo documentado. Manejamos reclamos denegados, pagados de menos, reabiertos y suplementarios en toda Florida.

NUEVA JERSEY

Reclamos denegados y pagados de menos en Nueva Jersey

Las aseguradoras de Nueva Jersey deben investigar con prontitud y mantenerle informado mientras un reclamo esté abierto. Si su reclamo fue denegado, demorado o pagado muy por debajo de sus daños después de una tormenta, inundación, incendio o pérdida por agua, Homeland revisa lo que decidió la aseguradora y por qué, y presenta la pérdida documentada. Manejamos reclamos denegados y pagados de menos en toda Nueva Jersey.

Reciba una primera lectura ahora. Suba la carta de negación, el estimado de la aseguradora o una carta de reserva de derechos a nuestra Revisión de Reclamo gratis: qué dice, qué omite y qué plazos aplican, en alrededor de un minuto. Luego un ajustador público con licencia lo llama enseguida.

Cuando un reclamo de seguro es denegado o pagado de menos

Una carta de denegación, o un cheque muy por debajo de sus costos de reparación, no siempre significa que el reclamo haya terminado. Las decisiones sobre reclamos dependen de la póliza, la causa del daño, la inspección y el estimado de la aseguradora, y la documentación que los respalda, y cada uno de estos puntos puede revisarse.

Homeland Public Adjusters examina el reclamo desde el lado del asegurado. Comparamos la decisión de la aseguradora con la póliza, las fotografías, los informes y los daños reales para encontrar qué se disputó, se omitió o se valoró muy bajo. No damos asesoría legal.
Reclamo de seguro con sello de rechazado
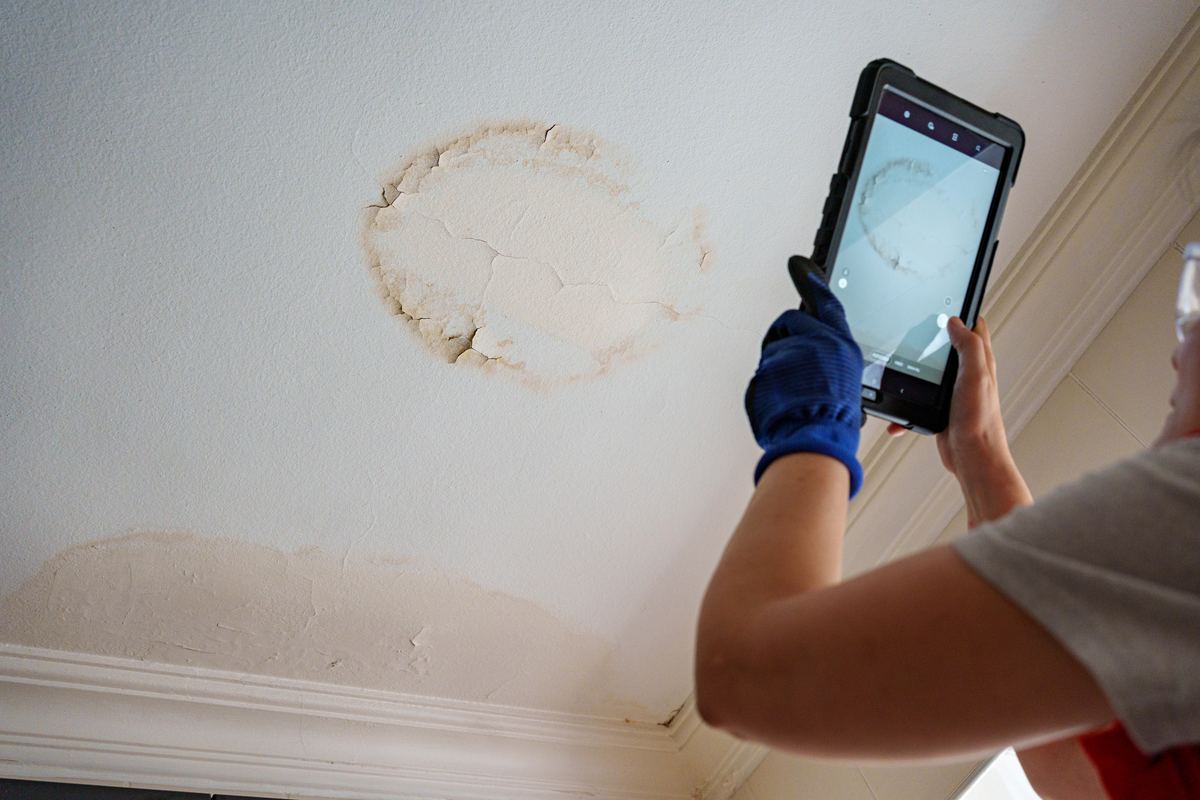
Ajustador público reinspeccionando daños por agua en el techo y fotografiándolos con una tableta

Por qué se deniegan los reclamos

Aviso tardío: La aseguradora dice que la pérdida se reportó demasiado tarde.
Exclusión citada: La carta señala una exclusión de la póliza para una parte o la totalidad de la pérdida.
Desgaste por el uso: Se atribuye el daño a la antigüedad, el deterioro o una condición preexistente.
Causa de la pérdida en disputa: La aseguradora y el asegurado no coinciden sobre qué causó el daño.
Documentos faltantes: La aseguradora dice que carece de prueba de la pérdida o de lo que se poseía.
Estado de la póliza: Se alega vencimiento, cancelación o una brecha en la cobertura.
Deberes después de la pérdida: La aseguradora dice que no se cumplieron los pasos requeridos, como proteger la propiedad o entregar registros.
Peligro no cubierto: La aseguradora dice que la póliza no cubre el tipo de daño.

Cada argumento de denegación, respondido

Cada uno de estos es un motivo común que las aseguradoras dan para denegar un reclamo o dejarlo en cero. Cada guía explica qué significa el argumento, las normas de Florida y New Jersey que lo sustentan y cómo se puede responder.

Por qué se pagan de menos los reclamos

Daños omitidos: Habitaciones, áreas del techo, sistemas o contenido que faltan en el estimado.
Precios bajos: Mano de obra, materiales o cantidades por debajo de los costos reales de reparación en la localidad.
Depreciación recuperable retenida: Dinero retenido del pago, sin un camino ni plazo claro para recuperarlo.
Reparaciones no consideradas: Mejoras requeridas por el código, igualación de materiales o daños ocultos descubiertos después.
Errores en el deducible: El deducible equivocado, o uno aplicado más de una vez.
Gastos generales y ganancia: Omitidos cuando se necesita un contratista general.
Gastos de vivienda y contenido: No incluidos, o pagados muy por debajo del costo real.
Demoras: Solicitudes y reinspecciones que alargan el reclamo y dejan pérdidas sin resolver.

Términos de Disputa de Reclamos Que Puede Ver en los Documentos

Un reclamo negado o pagado de menos suele venir con un lenguaje desconocido en las cartas y estimados de la aseguradora. Esto es lo que realmente significan los términos más comunes.

Depreciación recuperable: En una póliza de valor de reposición, la aseguradora generalmente paga primero el valor real en efectivo depreciado del daño, reteniendo una cantidad llamada depreciación recuperable. Esa retención por lo general se libera una vez que las reparaciones se completan y se documentan. Si no se libera después de reparaciones terminadas y documentadas, Homeland se lo reclama a la aseguradora.
Carta de reserva de derechos: Una carta que le informa que la aseguradora está investigando o pagando un reclamo mientras se reserva el derecho de negar la cobertura más adelante según los hechos que encuentre. No es una negación, pero tampoco es una aprobación clara, y los derechos específicos que se reservan en la carta importan.
Cheque del seguro a nombre de su compañía hipotecaria: Cuando una propiedad tiene una hipoteca, la aseguradora a menudo incluye al prestamista como copagador en el cheque del reclamo, aunque la pérdida sea suya. El prestamista puede requerir una inspección o documentos antes de liberar su parte de los fondos para las reparaciones.
Reclamo cerrado sin pago: Un reclamo puede cerrarse sin pago, o con un pago que no corresponde al costo de reparación. Esto funciona como una negación aunque no se etiquete como tal, y a menudo se puede reabrir con nueva documentación.
Gastos generales y ganancia: Cuando una pérdida realmente requiere un contratista general para supervisar varios oficios, la práctica estándar de estimación incluye una línea para los gastos generales y la ganancia del contratista. Omitirla en un estimado cuando en realidad se necesita un contratista general es una forma común en que los reclamos se pagan de menos.

Reclamo de seguro negado: ¿abogado o ajustador público? A quién llamar primero

Antes de contratar a un abogado porque le negaron el reclamo, lea la carta para ver la razón. La mayoría de los reclamos de propiedad negados o pagados de menos se ganan con documentación, alcance y estimado: probar qué dañó la pérdida y cuánto cuesta la reparación. Ese es el trabajo que Homeland hace desde el primer día, y una revisión gratis le dice qué tipo de disputa tiene.

  • Disputas de alcance o valor (pagaron muy poco, faltan cuartos u oficios, alegan desgaste): trabajo de un ajustador público.
  • Preguntas de cobertura que necesitan una opinión legal, mala fe o una demanda: trabajo de un abogado, y trabajamos junto al abogado.
  • Plazos en Florida: reclamos nuevos dentro de 1 año y suplementarios dentro de 18 meses (Fla. Stat. §627.70132); una demanda dentro de 5 años (Fla. Stat. §95.11(2)(e)).

Si se convierte en una disputa legal, trabajamos junto a su abogado: la documentación, el alcance y el estimado que preparamos pasan directo al caso. Cómo apoya Homeland a los bufetes. Para comparar, vea abogado de daños a la propiedad o ajustador público: a quién llamar.

Homeland Public Adjusters es una firma de ajuste público con licencia, no un bufete de abogados. No damos asesoría legal. Esta página es información general; cómo aplica una póliza depende de su propia póliza y de los hechos de su reclamo.

Cómo ayuda Homeland con los reclamos denegados y pagados de menos

Revisar la decisión: Leemos la carta de denegación o de pago, el estimado y los documentos previos del reclamo para ver cómo llegó la aseguradora a su decisión.
Revisar la póliza: Verificamos la cobertura, las exclusiones, las condiciones, los límites y los deducibles frente a la pérdida reportada.
Reinspeccionar los daños: Inspeccionamos la propiedad en busca de daños omitidos o insuficientemente documentados.
Elaborar nuestro propio estimado: Preparamos un estimado detallado que respalda el alcance completo de las reparaciones cubiertas.
Presentar más evidencia: Fotografías, inventarios, facturas, informes e información de contratistas, reunidos en un solo paquete.
Reclamos suplementarios y reabiertos: Cuando la situación lo permite, los preparamos y presentamos dentro de los plazos de la póliza y los plazos legales.
Negociar con la aseguradora: Nos comunicamos con la compañía de seguros y sus ajustadores en su nombre.
Representación exclusiva del asegurado: Trabajamos para los propietarios, nunca para la compañía de seguros que tomó la decisión.
Si usted no cobra, no cobramos.

Qué hacer después de una denegación o un pago bajo

1
Lea la carta con atención: Anote la fecha, las razones dadas y las disposiciones de la póliza que cita.
2
No firme todavía una liberación ni un acuerdo: Hable primero con nosotros. Una liberación firmada puede dar por terminado el reclamo.
3
Homeland obtiene los documentos: Pedimos una copia completa de su póliza, del estimado de la aseguradora y de cualquier informe.
4
Anote las fechas: Fecha de la pérdida, fecha en que se reportó y todos los plazos de su póliza y de la carta.
5
Proteja la propiedad: Haga reparaciones temporales razonables y guarde los recibos.
6
Conserve la evidencia: Fotos, videos, artículos dañados, facturas de reparación y registros de lo que gastó.
7
Obtenga su propio estimado: El estimado de un ajustador público de Homeland muestra la diferencia entre la cifra de la aseguradora y la suya.
8
Guarde todas las comunicaciones: Correos electrónicos, cartas, mensajes de texto y notas del reclamo, con nombres y fechas.
9
No espere con los plazos: Los plazos de aviso y de reclamos suplementarios pueden vencer mientras usted espera.
10
Llame a Homeland: Revisamos con usted la denegación o el pago, la póliza y los daños, y le explicamos sus opciones.
ADJUSTER ADVANTAGE™ · APP GRATUITA

La mejor defensa contra una denegación es un registro con fechas hecho antes de la pérdida.

Muchas disputas se reducen a la prueba: lo que usted tenía, en qué condición estaba y cuándo. La app gratuita de Adjuster Advantage le ayuda a construir ese registro antes de que ocurra algo.

Safety Vault™
Fotos y documentos de su propiedad con fecha, en un solo lugar.
Policy Scan™
Un ajustador con licencia de Homeland le explica su póliza en palabras sencillas.
Damage Guide™
La seguridad primero, cómo documentar y cómo funciona el seguro.
Lifeline Card™
Cierres de servicios y contactos de emergencia, disponibles sin conexión.
Renewal Radar™
Vea qué cambió de un año de la póliza al siguiente.
90DAY XPlus™
Recordatorios antes de las fechas que usted ingrese, como la renovación de su póliza.
PARA ASOCIACIONES DE CONDOMINIOS, HOA, COOPERATIVAS Y PÓLIZA MAESTRA

¿Su edificio tiene una junta directiva de condominio o HOA?

Las juntas directivas y los administradores también pueden unirse. AA Associations les ofrece la póliza maestra explicada en palabras sencillas, un registro fechado del edificio, recordatorios y Building Storm Check-in. Por ahora, para asociaciones de Florida.

Descargue la app para su asociación →

Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.

Reclamos denegados y pagados de menos en cifras

Disputas de reclamos en Florida en cifras
456,200Reclamos de propiedad cerrados en Florida en 2025; 53,413 de ellos (12.10%) involucraron litigio (OIR, julio de 2026)
27.27%Tasa de litigio en los reclamos cerrados en 2025 en Palm Beach, Broward y Miami-Dade, frente al 8.16% en el resto del estado (OIR)
134,177Reclamos del huracán Milton cerrados sin pago, de 385,146 presentados (OIR, dic. 2025)
27,000+Solicitudes de mediación procesadas por el Departamento de Servicios Financieros de Florida en un año (DFS, dic. 2023)

Las disposiciones que deciden un reclamo en disputa

Cuando un reclamo es denegado o pagado de menos, estas son las reglas y cláusulas que le dan ventaja al asegurado:

DisposiciónQué haceCómo se usa
Explicación por escrito de la denegaciónLas aseguradoras de Florida deben dar una explicación por escrito del fundamento en la póliza para una denegación, denegación parcial o pago insuficiente (§627.70131)Una carta de denegación que no cita el texto de la póliza, o cita la cláusula equivocada, es el punto de partida de la refutación
Plazos del reclamoAcusar recibo dentro de 7 días calendario y pagar o denegar dentro de los 60 días del aviso (§627.70131)Las demoras más allá de los plazos legales se documentan y se plantean ante el DFS; los pagos tardíos generan intereses
Reclamos suplementarios y reabiertosUsted puede reabrir un reclamo o presentar un reclamo suplementario por daños encontrados después: inicial o reabierto dentro de 1 año, suplementario dentro de 18 meses (§627.70132)Un pago insuficiente se reabre con nueva documentación en lugar de aceptarse; la mayoría de los expedientes de Homeland sobre reclamos existentes son suplementarios
MediaciónEl programa de mediación de propiedad residencial del DFS le permite exigir a la aseguradora que medie un reclamo en disputa (§627.7015)Rápida, de bajo costo, y la aseguradora debe enviar a alguien con autoridad para llegar a un acuerdo
Tasación (appraisal)La mayoría de las pólizas permiten que cualquiera de las partes exija la tasación (appraisal) del monto de la pérdida: cada parte nombra a un tasador y los dos eligen a un árbitro (umpire)Se usa cuando la cobertura se admite pero la cifra no; es vinculante en cuanto al monto y no resuelve denegaciones de cobertura
Declaración de Derechos del Propietario en Reclamos (Homeowner Claims Bill of Rights)Detalla los plazos, su derecho a recibir una copia del estimado del ajustador y su derecho a la mediación y a un ajustador público (§627.7142)Usted tiene derecho a solicitar el estimado en el que la aseguradora basó su pago; las diferencias entre ese estimado y el alcance real son el reclamo

Plazos que debe conocer

Florida. La ley de Florida exige que el aviso de un reclamo de propiedad inicial o reabierto se dé dentro de 1 año después de la fecha de la pérdida, y el aviso de un reclamo suplementario dentro de 18 meses. Por lo general, su aseguradora debe acusar recibo de un reclamo dentro de 7 días calendario y pagarlo o denegarlo dentro de 60 días después de recibir el aviso, y debe darle una explicación por escrito del fundamento de la póliza para una denegación, una denegación parcial o un pago. Si un pago es menor que un estimado detallado, la aseguradora debe explicar la diferencia por escrito. La ley de Florida por lo general otorga 5 años a partir de la fecha de la pérdida para demandar por incumplimiento de un contrato de seguro de propiedad, pero los plazos de aviso vencen primero. Florida también administra un programa de mediación del Departamento de Servicios Financieros (DFS) para muchas disputas de reclamos de propiedad residencial.
Fuentes: Secciones 627.70132, 627.70131, 627.7015 y 95.11(2)(e), Estatutos de Florida; Departamento de Servicios Financieros de Florida.

Nueva Jersey. Las regulaciones de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días hábiles después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario. Algunas pólizas de Nueva Jersey acortan el plazo para demandar, en algunos casos a un año, así que lea la cláusula de limitación de demandas de su póliza.
Fuentes: N.J.A.C. 11:2-17.7; Departamento de Banca y Seguros de Nueva Jersey.

¿Por qué elegir a Homeland para un reclamo denegado o pagado de menos?

Representación exclusiva del asegurado: Homeland trabaja para propietarios de viviendas, inquilinos, negocios y asociaciones, no para las aseguradoras.
Una mirada nueva: Revisamos la decisión, la póliza y los daños sin ningún interés en el resultado original.
Documentación: Organizamos estimados, fotos, informes y registros en un paquete de reclamo que la aseguradora pueda evaluar.
Estimación: Nuestros propios estimados detallados respaldan el alcance completo de las reparaciones cubiertas.
Comunicación con la aseguradora: Nos comunicamos por usted con la aseguradora y sus ajustadores.
Todo tipo de reclamo: Reclamos de huracán, inundación, incendio, agua, robo, comerciales, de asociaciones y de inquilinos.
Ajustador público, contratista, perito, árbitro: Nuestro equipo incluye un ajustador público con licencia que también es Contratista Certificado de Florida y Perito y Árbitro Certificado de Propiedad (CPAU). Escribimos el estimado como realmente se construye la reparación, y cuando un reclamo en disputa va a peritaje sabemos cómo lo decidirá el panel.
Florida y Nueva Jersey: Representamos a los asegurados en ambos estados.
Al servicio de propietarios desde 2006.
Si usted no cobra, no cobramos.

En las Noticias: Un Reclamo Real Denegado y Subpagado

En las Noticias. Según Tampa Bay 28 (WFTS), una pareja de Port Charlotte, Sherry y Jim McBride, dijo que su aseguradora les pagó aproximadamente $35,000 por los daños del huracán Ian a su vivienda inhabitable — mientras que el estimado de reconstrucción de su contratista rondaba los $220,000 y su ajustador público calculó costos de reposición cercanos a $224,000, con la aseguradora valorando su cobertura de pérdida de uso en cero a pesar de un límite de póliza de $27,000. Brechas de este tamaño entre el pago inicial de una aseguradora y el costo real de reparación son un patrón documentado tras las grandes tormentas de Florida, no una queja aislada. Cuando una oferta de acuerdo no se acerca a cubrir el daño real, el asegurado no tiene que aceptarla como definitiva. Si su reclamo de seguro de propiedad ha sido denegado o subpagado, un ajustador público con licencia puede reinspeccionar la pérdida, construir un estimado defendible y abogar por el pago que su póliza realmente le debe.

Preguntas frecuentes sobre reclamos denegados y pagados de menos

¿Cómo apelo un reclamo de seguro de vivienda denegado?
Homeland se encarga de la apelación por usted: revisamos la denegación frente a la póliza, documentamos la pérdida y presentamos el reclamo nuevamente. Homeland obtiene por escrito las razones de la aseguradora, reúne su póliza y la documentación del daño, y envía una solicitud de reconsideración por escrito con cualquier evidencia que la aseguradora haya pasado por alto. En Florida también puede reabrir un reclamo cerrado dentro de 1 año a partir de la fecha de la pérdida, y las disputas sobre el monto pueden ir a tasación o al programa gratuito de mediación del DFS.
¿Una denegación significa que mi reclamo terminó?
No. Una denegación refleja la decisión de la aseguradora en ese momento. Homeland revisa la carta, la póliza y la evidencia, y complementa o reabre el reclamo cuando los hechos lo respaldan, dentro de los plazos de la póliza y los plazos legales.
¿Cuál es la diferencia entre un reclamo denegado y uno pagado de menos?
Un reclamo denegado es aquel que la aseguradora se niega a pagar total o parcialmente. Un reclamo pagado de menos fue pagado, pero por menos de lo que cuesta reparar el daño cubierto.
¿Cuánto tiempo tengo para actuar después de una denegación?
Los plazos se cuentan desde la fecha de la pérdida y varían según el estado y la póliza. En Florida, el aviso de un reclamo inicial o reabierto vence dentro de 1 año después de la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses. Revise las fechas de su póliza y llámenos sin demora.
¿Puedo reabrir un reclamo o presentar un reclamo suplementario?
Con frecuencia sí, si está dentro de los plazos y tiene daños nuevos, costos nuevos o documentación adicional. Revisamos el expediente del reclamo y le decimos si esa vía se ajusta a su situación.
La aseguradora dice que es desgaste por el uso. ¿Es definitivo?
No necesariamente. Si un daño es desgaste por el uso o proviene de un evento cubierto suele ser motivo de disputa, y los ingenieros, las fotos, los datos del clima y los registros de reparación pueden influir. Revisamos la evidencia con usted.
¿Y si retuvieron la depreciación?
Muchas pólizas de valor de reposición pagan primero el valor real en efectivo depreciado y retienen el resto como depreciación recuperable, que se libera una vez que las reparaciones se completan y documentan. Si esa retención no se paga después de reparaciones terminadas y documentadas, podemos revisar por qué.
¿Qué es una carta de reserva de derechos?
Significa que la aseguradora está investigando o pagando su reclamo mientras se reserva el derecho de negar la cobertura más adelante según los hechos que encuentre. No es una denegación, y los derechos específicos que se reserva son importantes, así que Homeland revisa la carta con usted.
¿Por qué el cheque de mi seguro está a nombre de mi compañía hipotecaria?
Las aseguradoras comúnmente incluyen al titular de la hipoteca como copagador cuando una propiedad está financiada, aunque la pérdida sea suya. El prestamista puede requerir una inspección o documentos antes de liberar su parte de los fondos para las reparaciones.
¿Necesito un abogado?
Muchos reclamos se resuelven sin uno, pero nosotros no damos asesoría legal. Si su situación requiere un abogado, podemos trabajar junto al abogado que usted elija, y los cambios recientes en la ley de Florida hacen que sea más importante que nunca resolver bien su reclamo desde el principio.
¿Cuánto cuesta que Homeland revise mi reclamo?
La revisión del reclamo es gratuita. Si usted no cobra, no cobramos.
¿Más preguntas? Vea nuestras preguntas frecuentes completas →

Artículos

Ver todas las publicaciones

Reclamos Denegados y Pagados de Menos que Manejamos en Florida y Nueva Jersey

Homeland atiende reclamos denegados y pagados de menos en toda Florida y Nueva Jersey. Dondequiera que esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.

Cobertura Relacionada
¿Daños en este momento? En Florida
Llame al (305) 783-3777, las 24 horas
En Nueva Jersey
Llame al (732) 517-3777, las 24 horas

Hable con un ajustador público

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Cuéntenos sobre su pérdida. Le devolveremos la llamada.

Reclamos que manejamos

Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→

Traiga esto a su llamada

▶ La carta de denegación o de pago
▶ Su póliza y la página de declaraciones
▶ El estimado de la aseguradora y cualquier informe
▶ El estimado de su contratista
▶ Fotos y videos de los daños
▶ Recibos y facturas
▶ Correos electrónicos y notas del reclamo
▶ Fecha de la pérdida y número de reclamo
APP GRATUITA

Descargue la app Adjuster Advantage™

Descargue la app
¿Junta directiva o administrador? AA Associations →

Otros reclamos por daños a la propiedad que manejamos

Una denegación o un pago insuficiente por lo general comienza con un tipo específico de daño. Homeland Public Adjusters maneja cada uno de estos tipos de reclamo y puede revisar la decisión en cualquiera de ellos.

¿Cómo podemos ayudarle a recuperarse o a prepararse?

¿Enfrenta un reclamo denegado o pagado de menos?

La primera decisión de una aseguradora no tiene que ser la definitiva. Traiga a Homeland su carta de denegación o de pago, su póliza y los estimados. Revisaremos lo ocurrido y le explicaremos sus opciones.

O llame 24/7: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey. Hablamos español.

Servimos A
Ingresos del negocio y gastos extra
Manejamos
Daños por inundación
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Propietarios de Marinas y Embarcaciones
Manejamos
Daños por Moho
Manejamos
Daños por Humo
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Inquilinos
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Servimos A
Propietarios de Consultorios Médicos y Dentales
Manejamos
Daños por Impacto de Vehículo
Manejamos
Daños por Incendio Forestal y de Maleza
Servimos A
Propietarios de viviendas
Manejamos
Daños por Sumidero
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Daños por Impacto de Rayo
Servimos A
Riesgo del constructor
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por Tornado
Manejamos
Daños por Impacto de Vehículo
Servimos A
Carga y flotas
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Bufetes de abogados
Manejamos
Daños por agua
Servimos A
Mercancía perdida en un apagón
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Reclamos comerciales y especializados
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Manejamos
Daños por incendio
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Botes y yates
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Equipos de contratistas
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Reclamos por Interrupción del Negocio
Servimos A
Propietarios de Restaurantes
Manejamos
Daños por robo y vandalismo
Servimos A
Reclamos por gran pérdida
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Daños por Granizo
Manejamos
Huracán y daños por viento
Servimos A
Propietarios de Propiedades Agrícolas
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Reclamos comerciales y de negocios
Servimos A
Propietarios de Hoteles y Moteles
Manejamos
Tormenta Invernal y Daños al Techo
Manejamos
Daños por Sobrecarga Eléctrica
Servimos A
Pérdidas cibernéticas (FL)
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Ingresos del negocio y gastos extra
Manejamos
Daños por inundación
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Propietarios de Marinas y Embarcaciones
Manejamos
Daños por Moho
Manejamos
Daños por Humo
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Inquilinos
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Servimos A
Propietarios de Consultorios Médicos y Dentales
Manejamos
Daños por Impacto de Vehículo
Manejamos
Daños por Incendio Forestal y de Maleza
Servimos A
Propietarios de viviendas
Manejamos
Daños por Sumidero
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Daños por Impacto de Rayo
Servimos A
Riesgo del constructor
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por Tornado
Manejamos
Daños por Impacto de Vehículo
Servimos A
Carga y flotas
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Bufetes de abogados
Manejamos
Daños por agua
Servimos A
Mercancía perdida en un apagón
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Reclamos comerciales y especializados
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Manejamos
Daños por incendio
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Botes y yates
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Equipos de contratistas
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Reclamos por Interrupción del Negocio
Servimos A
Propietarios de Restaurantes
Manejamos
Daños por robo y vandalismo
Servimos A
Reclamos por gran pérdida
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Daños por Granizo
Manejamos
Huracán y daños por viento
Servimos A
Propietarios de Propiedades Agrícolas
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Reclamos comerciales y de negocios
Servimos A
Propietarios de Hoteles y Moteles
Manejamos
Tormenta Invernal y Daños al Techo
Manejamos
Daños por Sobrecarga Eléctrica
Servimos A
Pérdidas cibernéticas (FL)
Servimos A
Propietarios de Edificios Gubernamentales y Municipales

Verifique a Homeland

Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.

  • Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
  • Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
  • Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
  • Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
  • Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
  • Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
  • Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
  • Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
  • Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Iniciar mi reclamo