¿Reclamo denegado por “mano de obra defectuosa” o un “defecto de construcción”?

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Las pólizas de propietario de vivienda excluyen la mano de obra defectuosa, los materiales defectuosos y los defectos latentes. Pero esas mismas pólizas normalmente cubren la “pérdida resultante”: el daño que resulta del defecto y que no está excluido en otra parte. Así que la pregunta no es solo si hubo un defecto, sino qué parte del daño explica ese defecto.
Lo que excluye la póliza
En el formulario estándar de vivienda de ISO (HO 00 03 05 11), la Sección I excluye las pérdidas causadas por diseño, especificaciones, mano de obra, reparación, construcción, renovación, remodelación, materiales o mantenimiento defectuosos, inadecuados o deficientes (Exclusión B.3). Por separado, excluye el desgaste, el deterioro, la avería mecánica, el defecto latente y el vicio inherente (Riesgos asegurados, A.2.c.(6)).
La redacción sobre la pérdida resultante
Ambas exclusiones vienen con un restablecimiento de cobertura. La introducción de B.3 dice que “cualquier pérdida resultante a la propiedad descrita en las Coberturas A y B que no esté excluida por ninguna otra disposición de esta póliza está cubierta”, y el mismo texto aparece después de la lista de desgaste y defectos latentes. En la práctica: el costo de corregir el defecto en sí puede estar excluido, mientras que el daño que este causó puede estar cubierto. Vea pérdida resultante.
Ejemplo: una conexión de una línea de suministro se instaló mal y falla de repente. El reemplazo de la conexión puede estar excluido como mano de obra defectuosa. Los daños por agua en pisos, paredes y gabinetes aún pueden estar cubiertos, sujetos a los demás términos de la póliza, como las exclusiones por filtración y los sublímites por daños por agua.
Daños por tormenta sobre un defecto
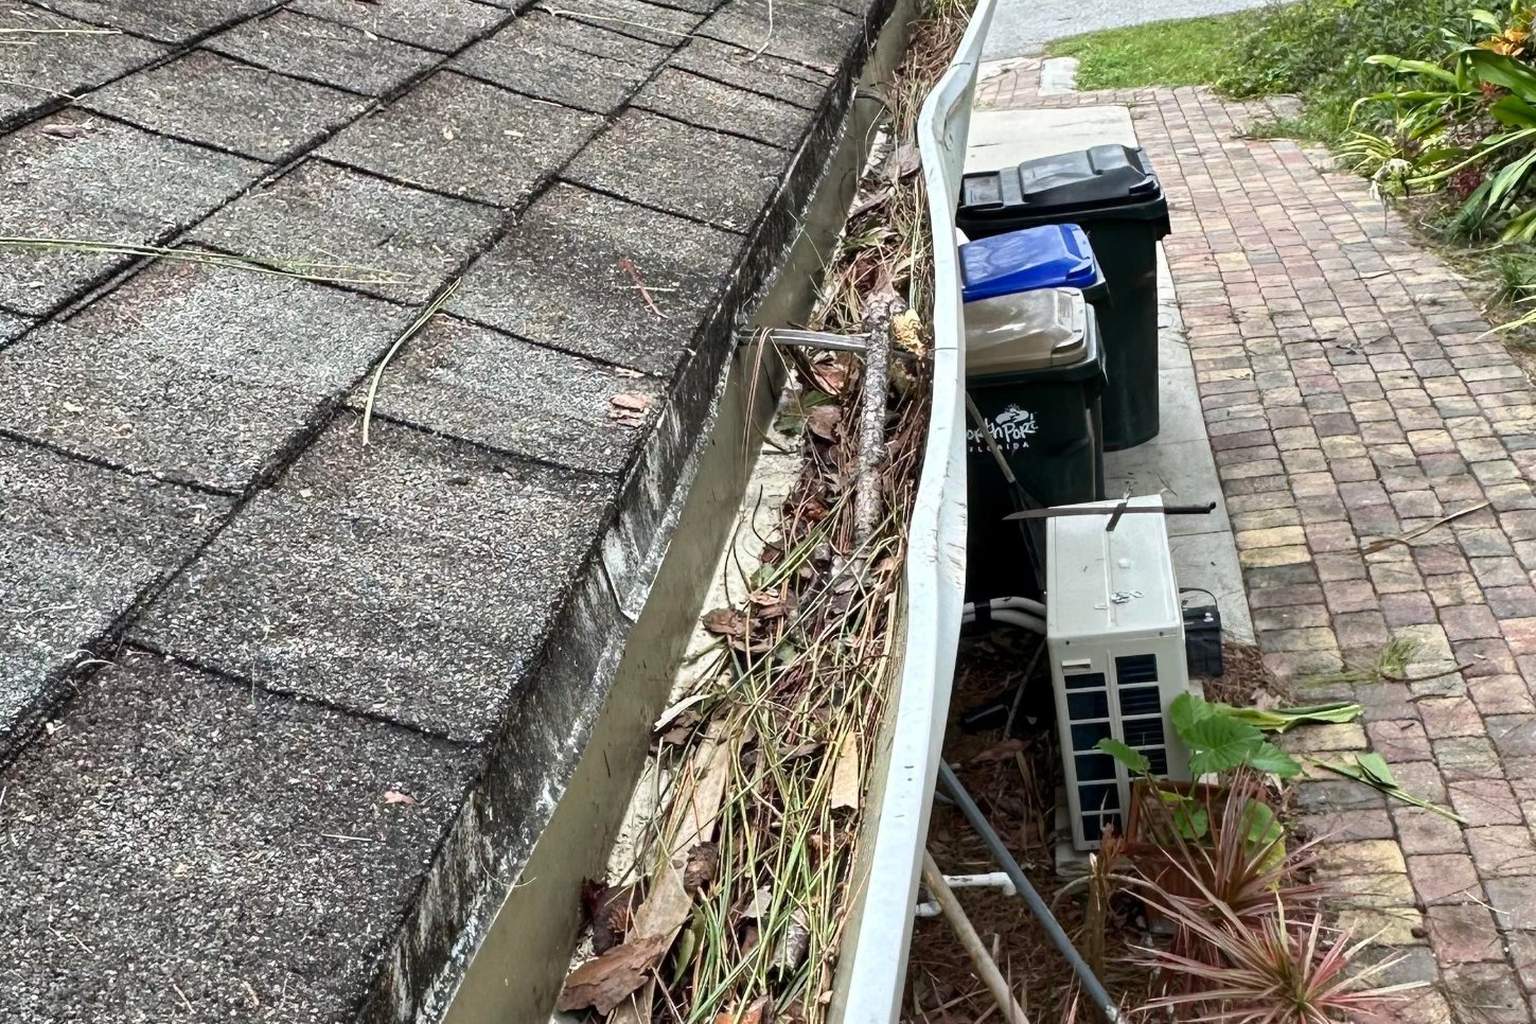
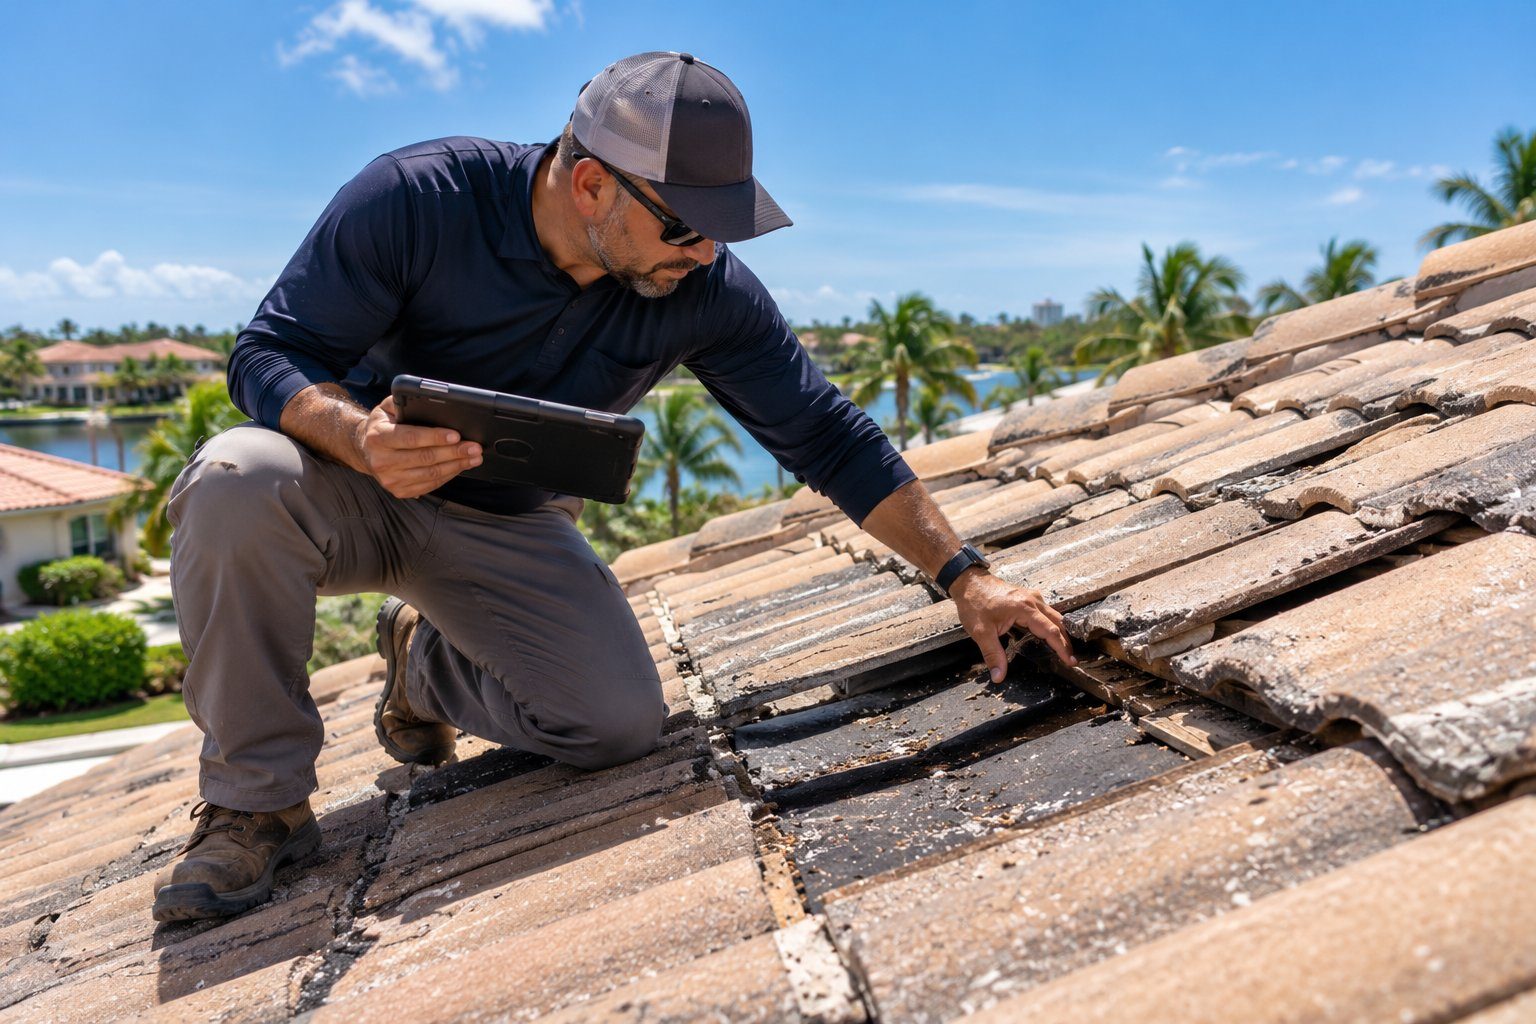
A veces las aseguradoras señalan una reparación antigua o un problema de instalación en un techo para denegar todo el reclamo. Documente los daños por tormenta área por área, separados de cualquier condición preexistente, con fotos fechadas y datos meteorológicos. En New Jersey, la aseguradora sigue siendo responsable de los daños ocultos directamente relacionados con la pérdida (N.J.A.C. 11:2-17.10(a)3), y una denegación debe citar el lenguaje específico de la póliza y los hechos (N.J.A.C. 11:2-17.8(a)).
El contratista es un reclamo aparte
Si el trabajo de un contratista causó el problema, también podría tener un reclamo contra el contratista o bajo una garantía. Eso va por separado de su reclamo de seguro y no tiene que esperar a que este se resuelva.
Preguntas frecuentes
¿El seguro de vivienda cubre defectos de construcción?
¿Qué es un defecto latente?
La aseguradora culpó a una reparación antigua del techo por todo el daño. ¿Es correcto?
¿Debería reclamarle al contratista en su lugar?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.