El ingeniero de la aseguradora dice que no es daño por tormenta. ¿Y ahora qué?

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: El informe de un ingeniero es una opinión sobre la causa del daño. No es la última palabra sobre su reclamo. Si el informe atribuye el daño a la antigüedad, la instalación o el desgaste prolongado, la pregunta es si la evidencia lo respalda, y a la evidencia se le puede responder con evidencia.
Lo que suele decir el informe
Las aseguradoras contratan ingenieros cuando la causa está en duda, con mayor frecuencia en techos, cimientos, paredes agrietadas e infiltración de agua. Las conclusiones comunes son que el daño es desgaste, un problema de construcción o instalación, asentamiento, o que los vientos de la tormenta no fueron lo bastante fuertes en su dirección. Cada una de estas apunta a una exclusión de la póliza; en el formulario estándar de vivienda de ISO (HO 00 03 05 11), el desgaste, el defecto latente y el asentamiento aparecen juntos en la Sección I, y la mano de obra defectuosa en las exclusiones.
Qué buscar en el informe
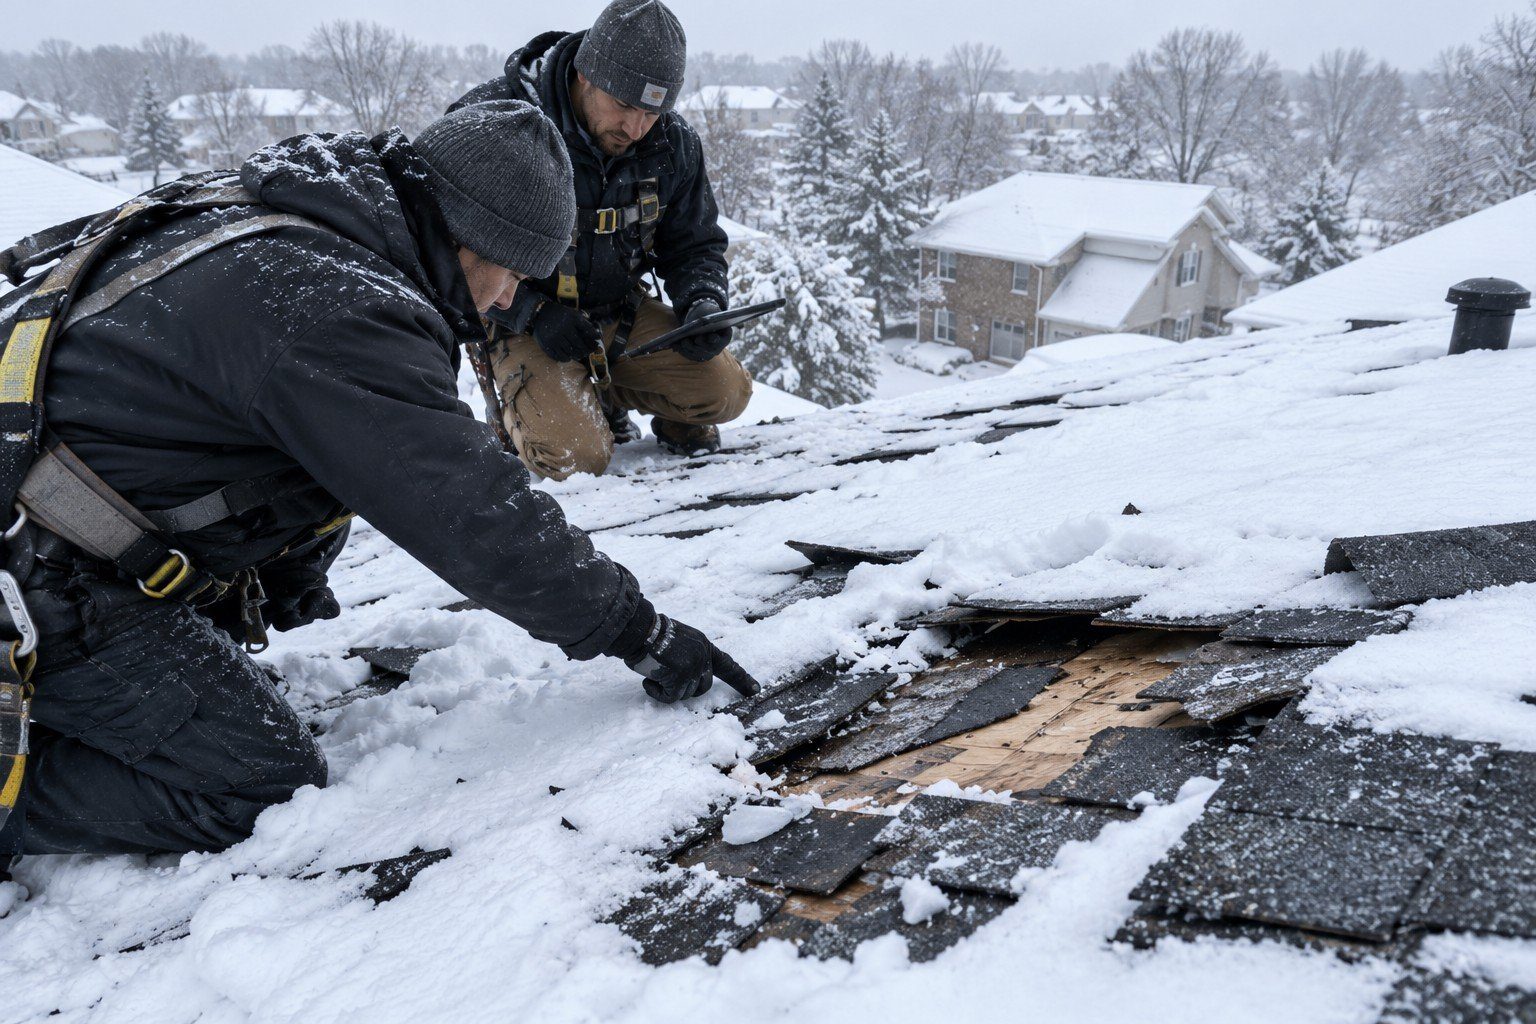
- ¿El ingeniero subió al techo o entró al ático, o inspeccionó desde el suelo, con una imagen de dron o con fotos?
- ¿Cuántas áreas se examinaron, y estaban entre ellas las áreas dañadas que usted reportó?
- ¿Qué datos meteorológicos se usaron, para qué ubicación y fecha?
- ¿El informe explica los daños que aparecieron justo después de la tormenta, como filtraciones nuevas?
- ¿La conclusión se desprende de las fotos, o las fotos son genéricas?
Normas que aplican
Florida. Cualquier inspección física debe realizarse dentro de los 30 días después de que la aseguradora reciba la prueba de pérdida, y el ajustador debe darle su nombre y número de licencia (Fla. Stat. §627.70131(3)(b)). Usted recibe una copia de cualquier estimado detallado dentro de 7 días, automáticamente (3)(e), y la aseguradora debe llevar un registro de ajustadores con cada ajustador que se comunique con usted y entregarlo si se lo solicita (4). Una denegación debe explicar la base en la póliza en relación con los hechos (7)(a). La ley de Florida sobre prácticas desleales en reclamos también incluye, como práctica comercial general, “denegar reclamos sin realizar investigaciones razonables basadas en la información disponible” (§626.9541(1)(i)).
New Jersey. Según N.J.A.C. 11:2-17.8(a), una aseguradora que deniega un reclamo basándose en una disposición de la póliza debe citar específicamente ese texto y los hechos que hacen que se aplique, y según 17.8(j) no puede denegar basándose en una exclusión sin documentación que lo respalde.
Cómo responderlo
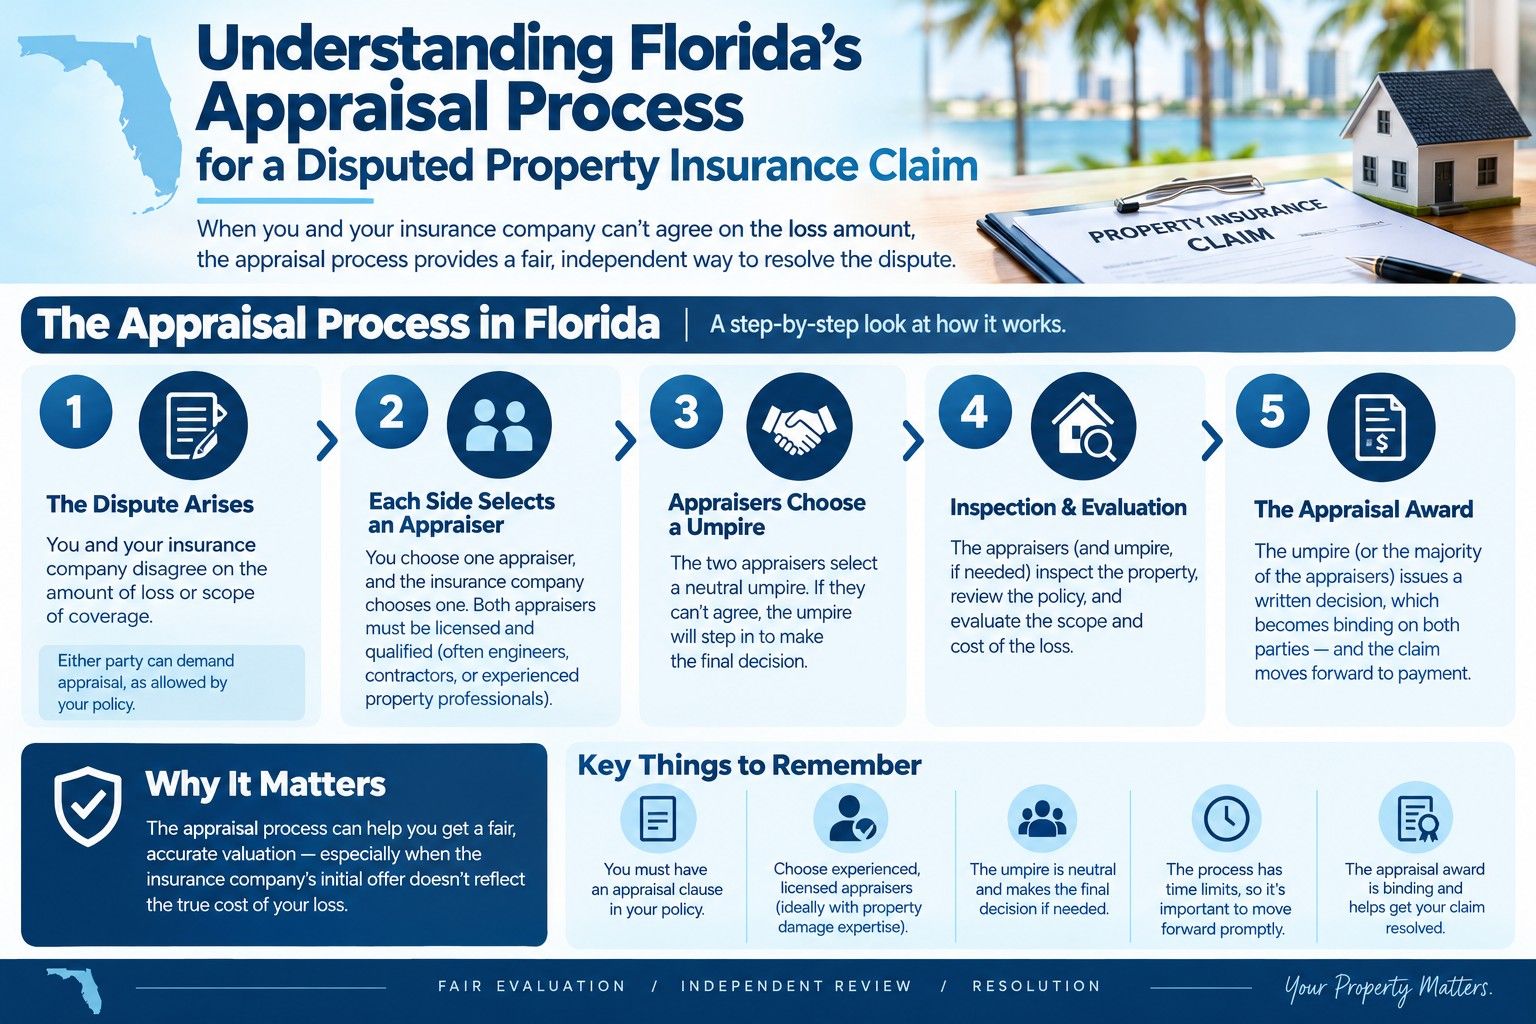
Solicite el informe completo, las fotos y las notas de campo. Obtenga su propia inspección de un contratista, techador o ingeniero con licencia que documente cada área dañada. Presente su evidencia por escrito y solicite una reinspección con su representante presente. Si la disputa es sobre el monto y no sobre la cobertura, la tasación o la mediación gratuita del DFS de Florida pueden resolverla.
Preguntas frecuentes
¿Puedo ver el informe del ingeniero?
¿Es neutral el ingeniero?
¿Y si el ingeniero solo miró desde el suelo?
¿La tasación resuelve una denegación basada en un ingeniero?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.