¿Reclamo de techo denegado por “desgaste” o “daño cosmético”?

Homeland Public Adjusters · Última revisión: octubre de 2026
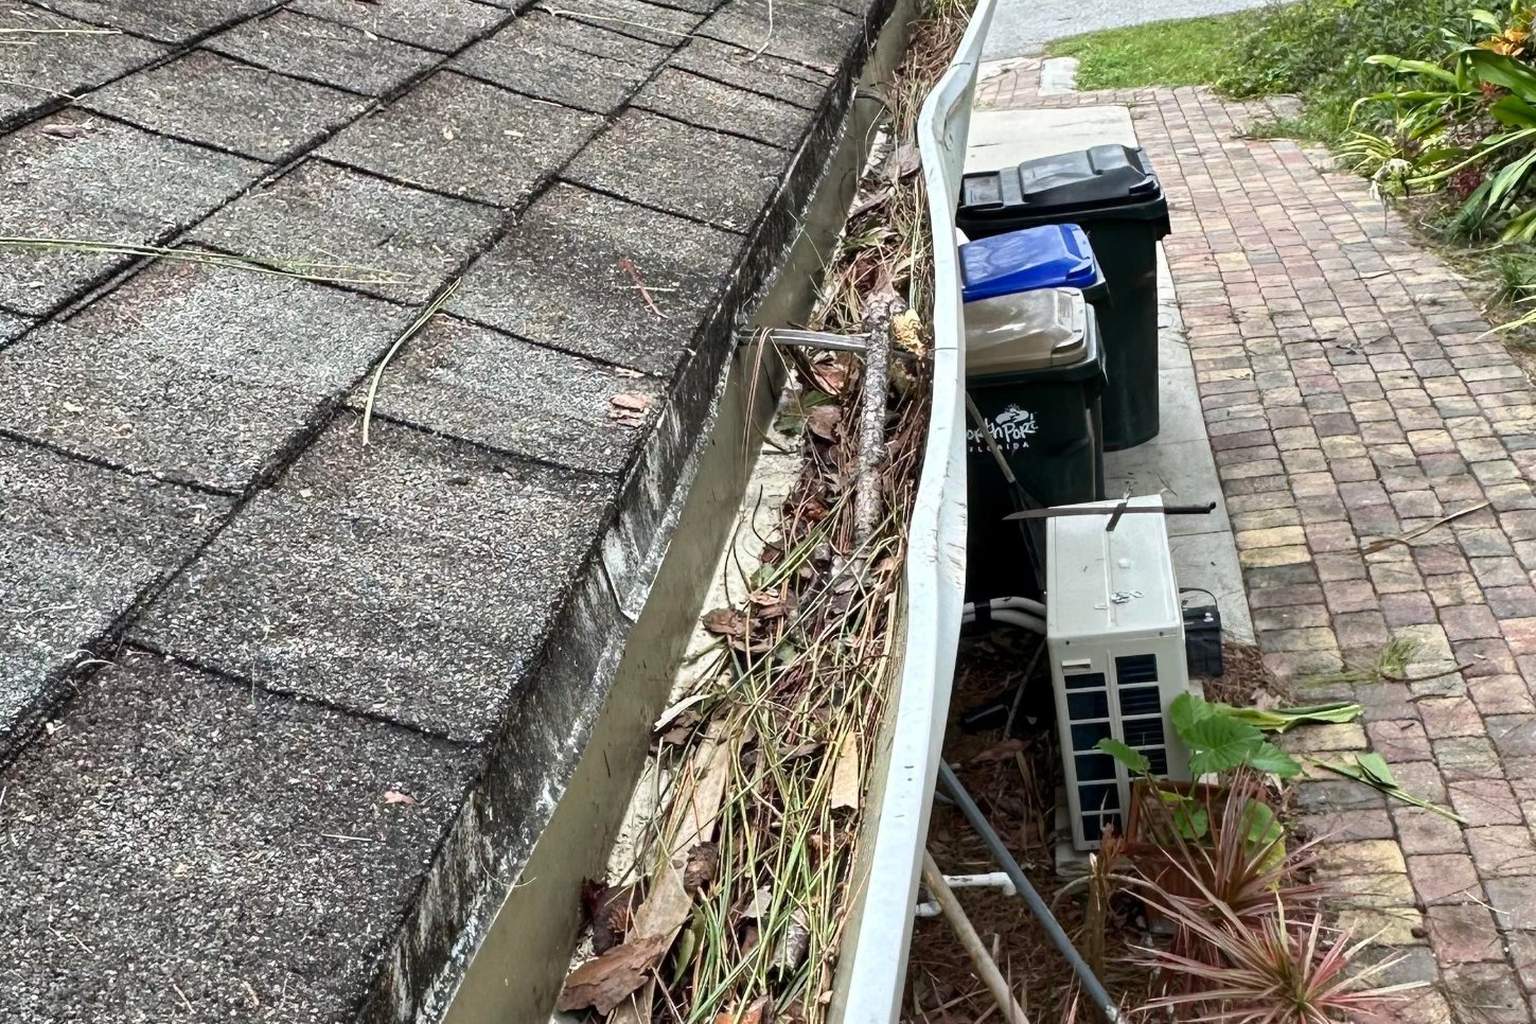
Respuesta corta: El “desgaste” es una de las razones más comunes por las que se niegan reclamos de techo, porque la mayoría de las pólizas de propiedad excluyen los daños causados por la edad y el deterioro. Pero un techo puede ser viejo y aun así tener daños reales por tormenta. Lo que decide el reclamo es la evidencia de qué causó el daño y cuándo, no solo la edad del techo.
Lo que dice la aseguradora
Una negación por desgaste significa que la aseguradora cree que el daño se debió a la edad, el deterioro, un mantenimiento deficiente o un defecto, y no a un evento repentino como el viento o el granizo. Esta es una exclusión de la póliza, no un estatuto: el texto exacto de su póliza es el que rige.
Una negación por daño cosmético es diferente. Algunas pólizas incluyen una exclusión o un endoso para el daño que afecta solo la apariencia del techo, como abolladuras en techos de metal, y no su capacidad de impedir la entrada de agua. Si su póliza tiene ese texto, la disputa es sobre si el daño es realmente solo cosmético.
Daño por tormenta vs. envejecimiento: lo que suele mostrar la evidencia
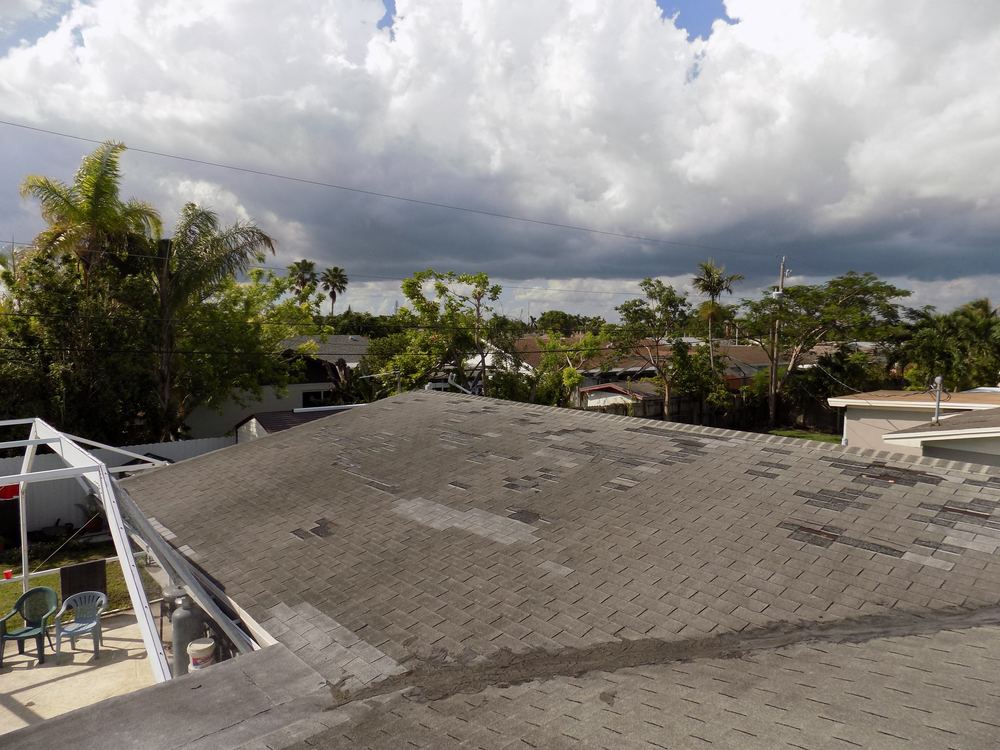
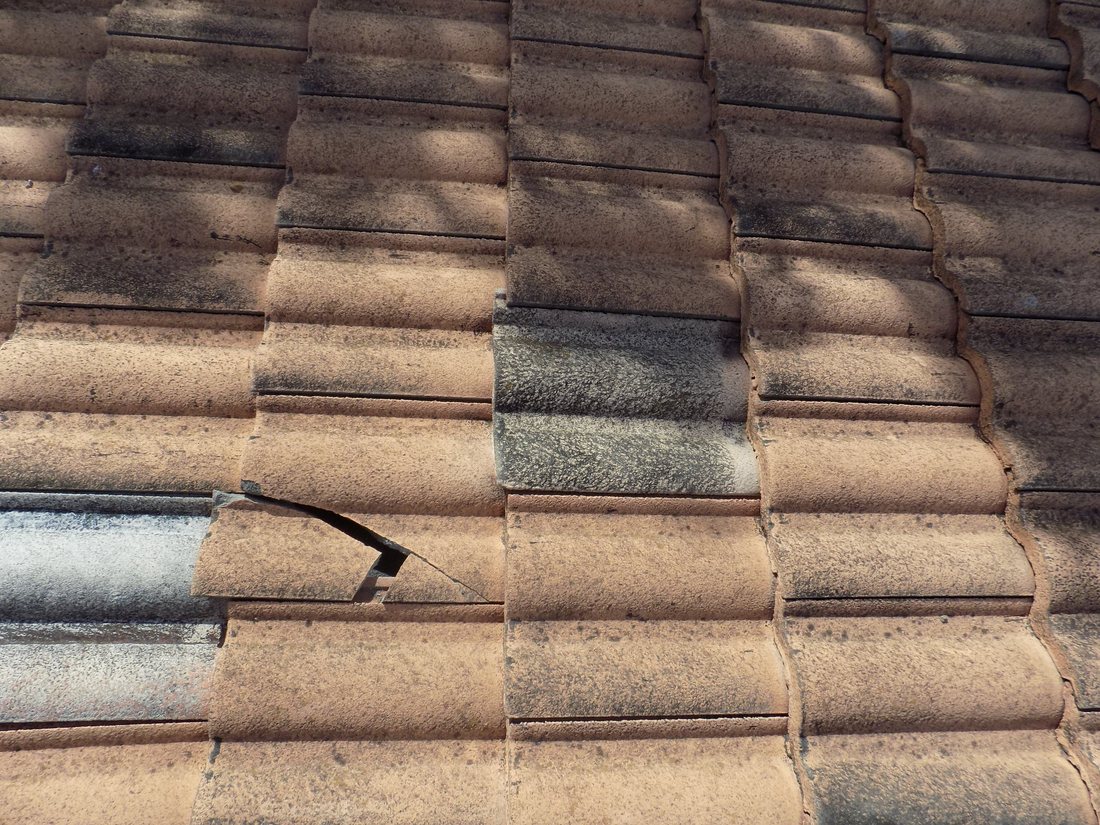
| El daño por tormenta a menudo se ve así | El envejecimiento por lo general se ve así |
|---|---|
| Tejas dobladas, rotas o faltantes, a menudo en el lado que da al viento | Pérdida pareja de gránulos y tejas curvadas en todo el techo |
| Tejas rotas o desplazadas recientemente, con bordes de fractura limpios | Grietas desgastadas y descoloridas, con suciedad o vegetación dentro |
| Golpes o marcas de impacto de granizo en un patrón aleatorio | Ampollas o grietas que siguen la edad de las tejas |
| Filtraciones que comienzan justo después de un evento climático con fecha | Manchas lentas y podredumbre que se acumularon con el tiempo |
Como los techos de Florida y Nueva Jersey enfrentan climas diferentes (viento y granizo de huracanes en Florida; represas de hielo, carga de nieve y tormentas del noreste en Nueva Jersey), la evidencia que importa también es diferente. Los datos del clima para su dirección y la fecha de la pérdida, las fotos de antes de la tormenta y las fotos de cerca de cada área dañada ayudan a demostrar la causa y el momento.
Reglas de Florida que afectan los reclamos de techo
Según Fla. Stat. §627.70132, el aviso de un reclamo inicial o reabierto debe darse dentro de 1 año después de la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses. Según §627.70131, la aseguradora debe pagar o denegar dentro de los 60 días siguientes al aviso, por escrito.
El §627.7011 de Florida también dice que, por lo general, una aseguradora debe pagar por adelantado al menos el valor real en efectivo de una pérdida cubierta de la vivienda, menos el deducible, pagando el resto a medida que se realizan las reparaciones, y que la aseguradora puede limitar un pago del techo al valor real en efectivo hasta que se haya pagado un deducible de techo separado, donde corresponda. Las reparaciones parciales y la coincidencia de materiales se tratan en nuestros artículos sobre las reglas de reparación de techos de Florida y la ley de coincidencia de materiales.
Lo que puede hacer después de una denegación por desgaste
Pida el fundamento por escrito. Solicite el informe de inspección, las fotos y el texto de la póliza en que se basó la aseguradora.
Obtenga una inspección independiente. Un techador o contratista con licencia puede documentar lo que encuentre, área por área, con fotos y una opinión sobre la causa.
Pida una nueva inspección con su propio representante presente, y envíe por escrito cualquier evidencia nueva.
Use las opciones para disputar. Según el estado y la disputa, eso puede significar apraisal, el programa gratuito de mediación del DFS de Florida, una queja ante el departamento de seguros del estado o un abogado. Consulte todas las opciones, comparadas.
Las negaciones de techo por desgaste están entre los reclamos que Homeland reabre con más frecuencia en Hialeah, Cape Coral y Ocala.
Preguntas frecuentes
¿El seguro cubre un techo viejo?
¿El seguro de vivienda cubre alguna vez el desgaste?
¿Qué es una exclusión por daño cosmético?
¿Cuánto tiempo tengo para disputar una negación de techo en Florida?
Una negación de techo suele ser el punto de partida de Homeland: inspeccionamos el techo, documentamos el daño por tormenta por separado del envejecimiento y lo presentamos a la aseguradora con la evidencia que lo respalda.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.