¿Su aseguradora denegó o pagó de menos su reclamo? Todas las opciones, comparadas

Homeland Public Adjusters · Última revisión: octubre de 2026
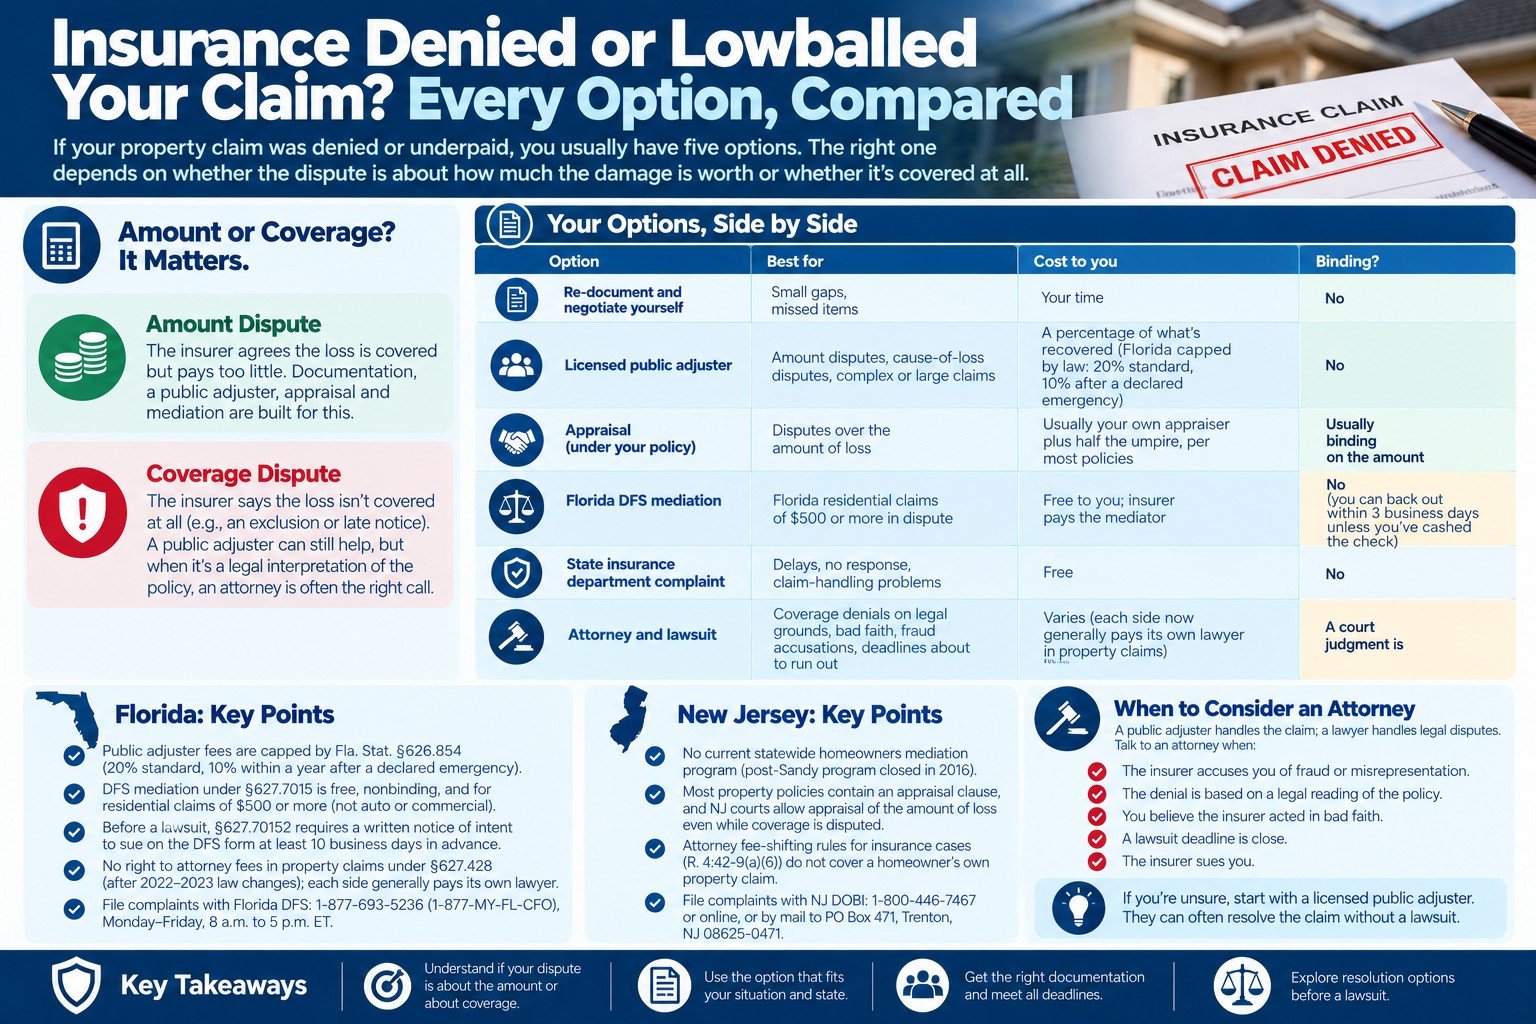
Respuesta corta: Si su reclamo de propiedad fue negado o pagado de menos, llame primero a Homeland. Un ajustador público con licencia vuelve a documentar y negocia el reclamo y, cuando conviene, lo lleva a tasación (appraisal) o a mediación (el programa del DFS de Florida), trabajando junto a un abogado cuando la disputa es legal. El camino correcto depende de si la disputa es sobre cuánto vale el daño o sobre si está cubierto.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Primera pregunta: ¿monto o cobertura?
Una disputa sobre el monto significa que la aseguradora acepta que la pérdida está cubierta, pero paga muy poco. La documentación, un ajustador público, el apraisal y la mediación están diseñados para esto.
Una disputa de cobertura significa que la aseguradora dice que la pérdida no está cubierta en absoluto, por ejemplo debido a una exclusión o a un aviso tardío. La documentación y un ajustador público aún pueden cambiar el resultado cuando el problema es la causa del daño; cuando el problema es una interpretación legal de la póliza, un abogado suele ser la decisión correcta.
Todas las opciones, lado a lado
| Opción | Ideal para | Costo para usted | ¿Es vinculante? |
|---|---|---|---|
| Ajustador público con licencia | Disputas sobre el monto, disputas sobre la causa de la pérdida, reclamos complejos o grandes | Nada si no recuperamos: si usted no cobra, no cobramos (vea nuestra página de honorarios) | No |
| Apraisal (según su póliza) | Disputas sobre el monto de la pérdida | Por lo general, su propio perito más la mitad del árbitro, según la mayoría de las pólizas | Por lo general, vinculante en cuanto al monto |
| Mediación del DFS de Florida | Reclamos residenciales en Florida con $500 o más en disputa | Gratis para usted; la aseguradora paga al mediador | No; puede retirarse de un acuerdo dentro de 3 días hábiles, a menos que ya haya cobrado el cheque |
| Abogado y demanda | Negaciones de cobertura por motivos legales, mala fe, acusaciones de fraude, plazos a punto de vencer | Varía; vea los cambios en los honorarios más abajo | Una sentencia judicial sí lo es |
Si su disputa va a tasación, Cómo funciona la tasación de seguros de Skyland Claims Resolution explica paso a paso la solicitud, los tasadores, el árbitro (umpire) y el laudo.
Detalles para Florida
Los honorarios de los ajustadores públicos tienen un límite según el Fla. Stat. §626.854; consulte nuestro artículo sobre los honorarios de los ajustadores públicos.
La mediación del DFS bajo el §627.7015 la paga la aseguradora, no es vinculante y cubre reclamos de líneas personales y comerciales residenciales, no coberturas comerciales ni de automóvil. Las disputas menores de $500 no califican a menos que ambas partes estén de acuerdo. Más información en nuestra guía de mediación del DFS.
Antes de una demanda, el §627.70152 exige un aviso por escrito de la intención de demandar en el formulario del DFS al menos 10 días hábiles antes de presentarla; luego la aseguradora tiene 10 días hábiles para responder, y puede exigir apraisal u otro método alternativo de resolución de disputas.
Honorarios de abogados: en diciembre de 2022, Florida eliminó el derecho a honorarios de abogados bajo la §627.428 en demandas bajo pólizas de propiedad residencial o comercial, y en 2023 el House Bill 837 derogó esa sección por completo. La sección de honorarios para sentencias declaratorias creada en 2023 (§86.121) tampoco se aplica a las pólizas de propiedad. En la práctica, cada parte ahora por lo general paga a su propio abogado, por lo que vale la pena intentar resolver muchas disputas de propiedad antes de una demanda. Vea los cambios de ley de 2022–2023.
Particularidades de Nueva Jersey
Mediación: el programa de mediación posterior a Sandy de Nueva Jersey dejó de aceptar nuevas solicitudes en 2016, y actualmente no hay un programa estatal de mediación para propietarios de vivienda como el de Florida.
Apraisal: la mayoría de las pólizas de propiedad de Nueva Jersey contienen una cláusula de apraisal, y los tribunales de Nueva Jersey han permitido el apraisal del monto de la pérdida incluso mientras la cobertura está en disputa.
Honorarios de abogados: la regla judicial de Nueva Jersey que traslada los honorarios en casos de seguros (R. 4:42-9(a)(6)) se aplica a pólizas de responsabilidad civil, y los tribunales han determinado que no cubre el reclamo de propiedad propio de un propietario de vivienda. La Ley de Conducta Justa de Seguros de Nueva Jersey de 2022 (Insurance Fair Conduct Act) se limita a reclamos de automóvil por conductores sin seguro o con seguro insuficiente.
Cuándo es mejor opción un abogado
Un ajustador público maneja el reclamo; un abogado maneja las disputas legales. Hable con un abogado cuando la aseguradora lo acuse de fraude o tergiversación, cuando la negación se base en una interpretación legal de la póliza, cuando usted crea que la aseguradora actuó de mala fe, cuando se acerque el plazo para demandar o cuando la aseguradora lo demande a usted.
Homeland maneja reclamos en disputa en el Condado de Broward, el Condado de Palm Beach y el Condado de Ocean.
“Mi aseguranza no quiere pagar” o “me pagó muy poco”: sus opciones, en español
Si la aseguranza le negó el reclamo o le pagó muy poco, llame primero a Homeland. Un ajustador público con licencia vuelve a documentar el daño y negocia, y cuando conviene usa la tasación o appraisal que trae su póliza o la mediación gratis del Departamento de Servicios Financieros de Florida (DFS), trabajando junto a un abogado cuando la disputa es legal.
La primera pregunta: ¿es por cuánto o es por si está cubierto? Si la aseguranza acepta que el daño está cubierto pero paga poco, es una disputa por el monto: para eso sirven la documentación, el ajustador público, la tasación y la mediación. Si dice que no está cubierto, por una exclusión o porque avisó tarde, es una disputa de cobertura: si el problema es la causa del daño, la documentación todavía puede cambiar el resultado; si es cómo se lee la póliza, muchas veces le conviene un abogado.
En Florida: la mediación del DFS es para reclamos de vivienda con $500 o más en disputa, la paga la aseguranza y no es obligatoria: puede echarse atrás de un acuerdo dentro de 3 días hábiles si no ha cobrado el cheque. Antes de una demanda, la ley pide un aviso por escrito por lo menos 10 días hábiles antes. En Nueva Jersey: la mayoría de las pólizas tienen cláusula de tasación, y Homeland prepara el reclamo para ella.
Lo primero, siempre: llame a Homeland o suba la carta del pago o de la negación a Revisar mi reclamo. Llame 24/7: Florida (305) 783-3777, Nueva Jersey (732) 517-3777. Se habla español.
Preguntas frecuentes
¿Qué puedo hacer si me deniegan el reclamo de seguro?
Ajustador público o abogado: ¿cuál necesito?
¿El apraisal es vinculante?
¿Tiene Nueva Jersey un programa de mediación como el de Florida?
La aseguranza no me quiere pagar. ¿Qué hago primero?
¿La mediación del estado me cuesta algo?
¿Cuándo necesito un abogado y no un ajustador público?
Homeland es una firma de ajuste público, no un bufete de abogados. Si su reclamo es una disputa sobre el daño o su valor, podemos encargarnos desde aquí; si necesita un abogado, se lo diremos.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.