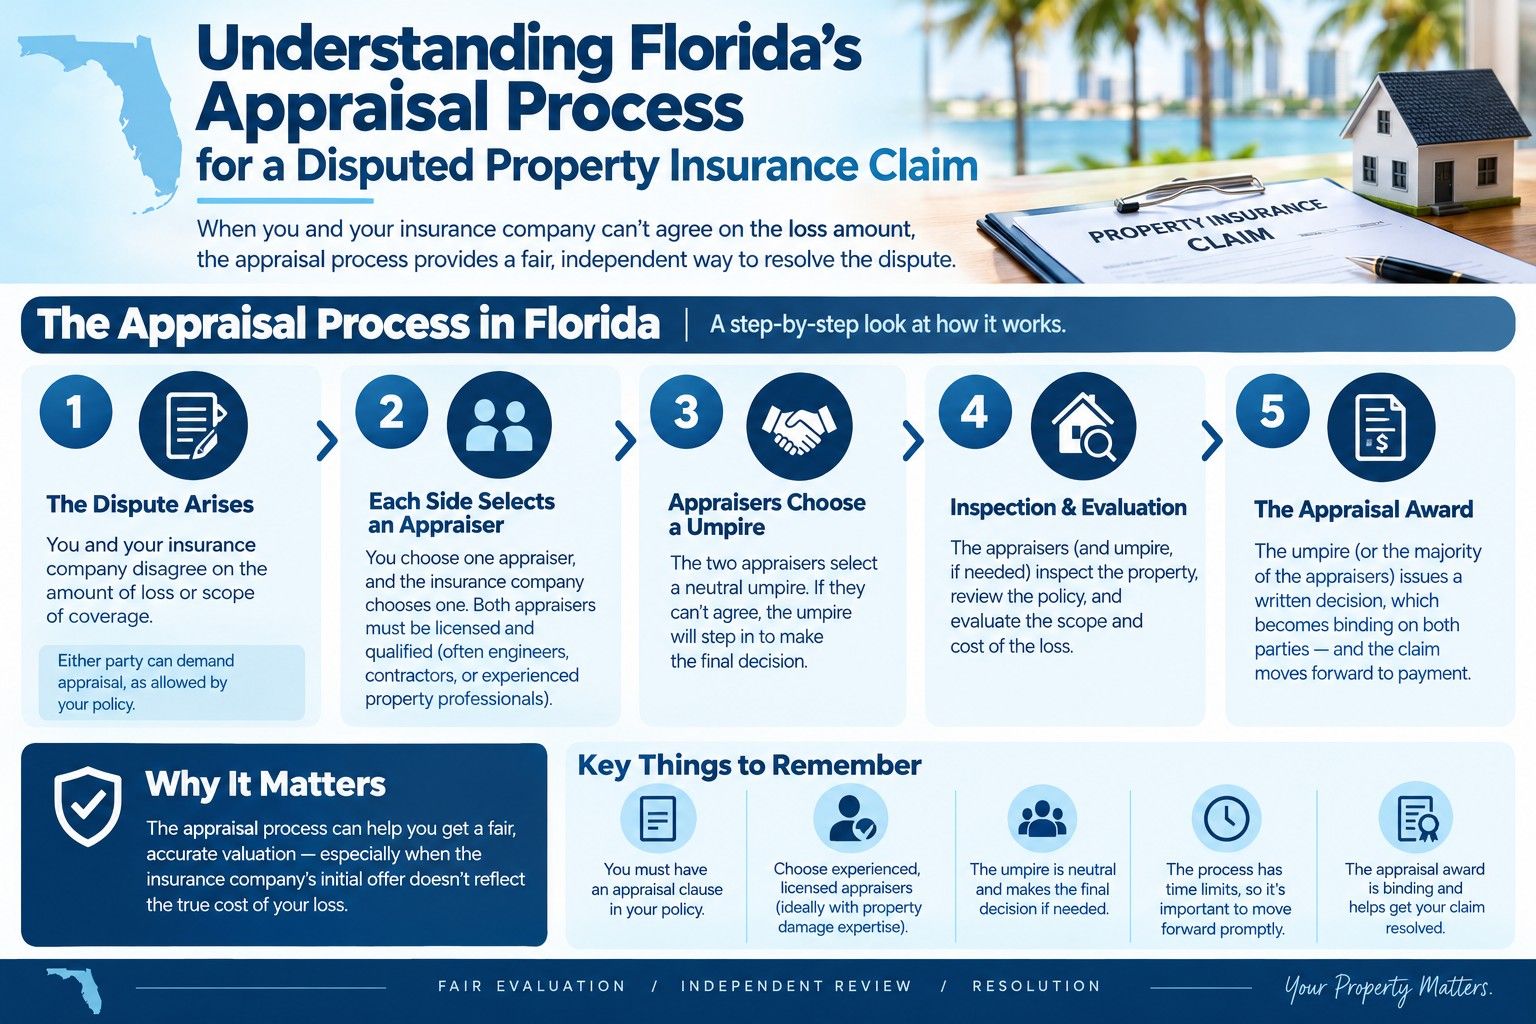
Los cambios de ley de Florida de 2022–2023 hacen que contratar un ajustador público sea más importante que nunca

Homeland Public Adjusters · Última revisión: octubre de 2026
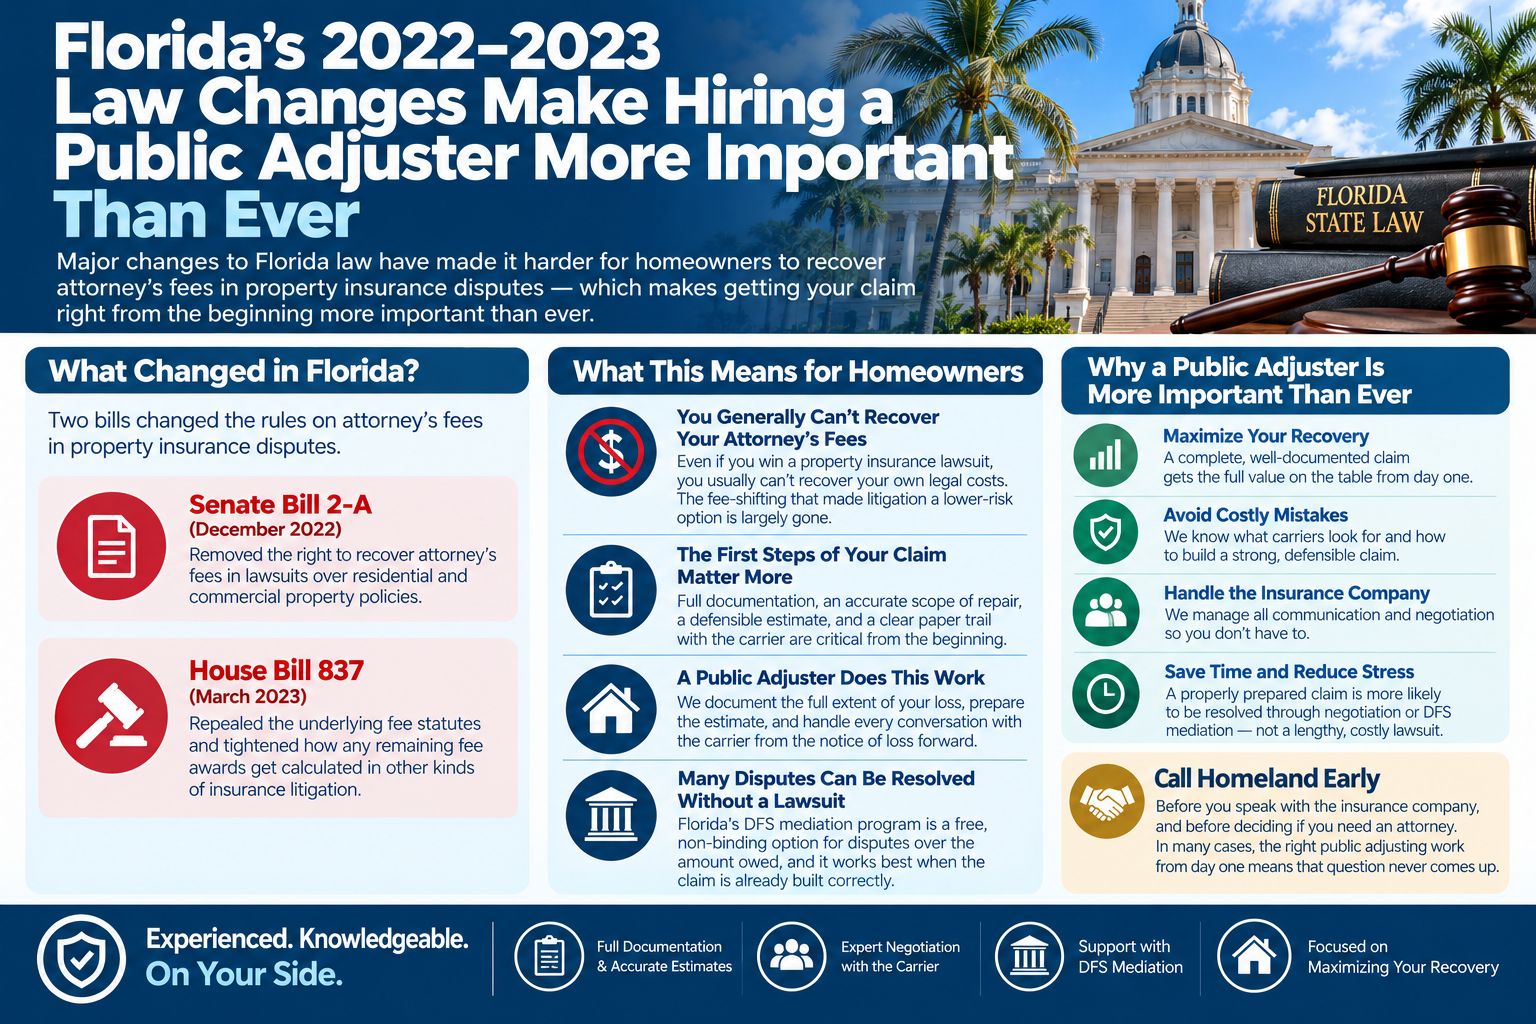
Durante décadas, un propietario de Florida que demandaba a un asegurador por un reclamo de propiedad denegado o pagado de menos, y ganaba, generalmente podía recuperar sus propios honorarios de abogado, una regla diseñada para hacer de la litigación una opción realista incluso contra un asegurador con un equipo legal interno. Dos leyes cambiaron eso. El Proyecto de Ley del Senado 2-A, aprobado en una sesión especial de diciembre de 2022, eliminó el derecho a honorarios de abogado en demandas sobre pólizas de propiedad residenciales y comerciales. El Proyecto de Ley de la Cámara 837, convertido en ley en marzo de 2023, derogó por completo los estatutos de honorarios subyacentes y endureció cómo se calculan los honorarios restantes en otros tipos de litigación de seguros.
Lo que eso significa en términos sencillos: un propietario que hoy lleva una disputa de seguro de propiedad a los tribunales generalmente no puede recuperar sus propios costos legales, incluso si gana. La litigación no desapareció, pero su economía cambió: el traslado de honorarios que antes hacía de una demanda una opción relativamente de bajo riesgo para un asegurado con un reclamo legítimo, en gran parte ya no existe.
Por qué esto hace que los primeros pasos de un reclamo importen más, no menos
Cuando la litigación era una alternativa de menor costo, un reclamo que comenzaba mal documentado a menudo todavía podía corregirse después, en el tribunal, con el asegurador asumiendo en la práctica el costo legal si el propietario ganaba. Esa red de seguridad es más delgada ahora. El resultado práctico: hacer bien un reclamo desde el principio (documentación completa del daño, un alcance de reparación preciso, un estimado defendible y un historial claro con el asegurador) importa más de lo que importaba antes, porque menos disputas pueden contar con una demanda para arreglar lo que no se construyó correctamente la primera vez.
Dónde deja esto hoy a un reclamo denegado o pagado de menos
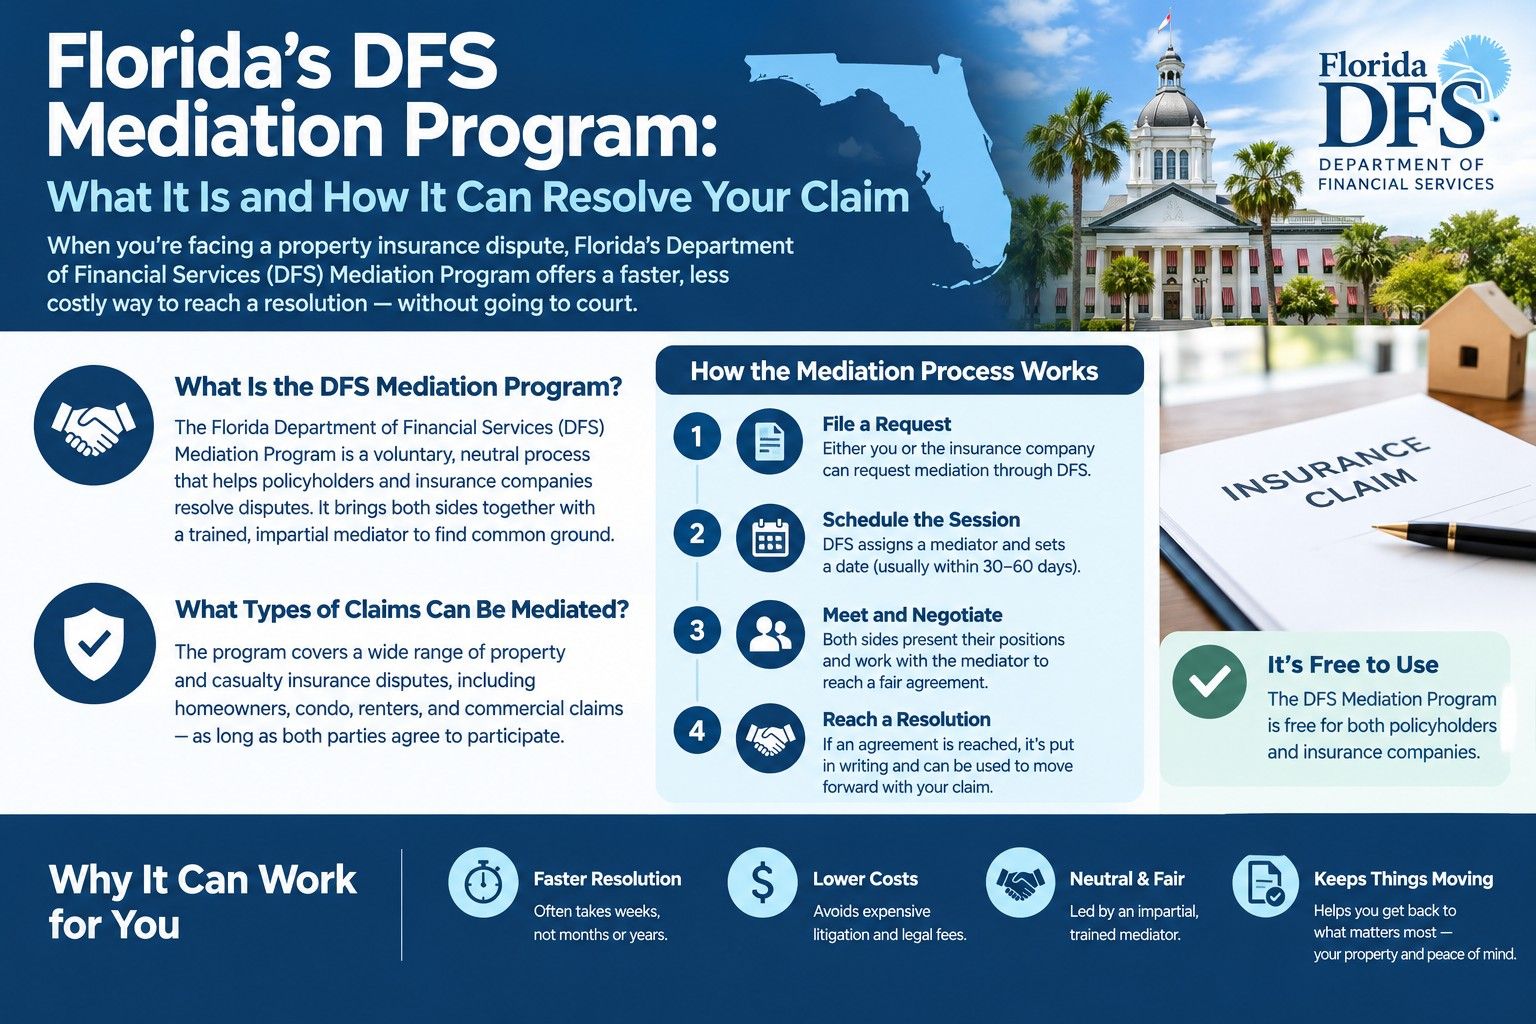
Muchas disputas son sobre el monto adeudado en un reclamo que por lo demás ya fue aceptado, no sobre si algo está cubierto en absoluto, y esas son exactamente las disputas que un reclamo minucioso y bien documentado resuelve sin llegar nunca a un tribunal. El programa de mediación del DFS de Florida (vea nuestro artículo dedicado) es una opción gratuita y no vinculante creada exactamente para este tipo de disputa, y funciona mejor cuando el reclamo que se lleva a la mesa ya estaba bien construido.
Llame a Homeland antes de hablar con la compañía de seguros, y antes de decidir si una disputa necesita un abogado. En muchos casos, el trabajo correcto de ajuste público desde el primer día hace que esa pregunta nunca llegue a plantearse.
Homeland maneja reclamos en toda Florida, incluyendo Miami, Tampa y Jacksonville, y refiere a un abogado solo cuando el reclamo lo requiere.
Preguntas frecuentes
¿Todavía puedo recuperar los honorarios de abogados si demando a mi aseguradora de propiedad en Florida?
¿Por qué los cambios en los honorarios de abogados hacen que un ajustador público sea más importante?
Este artículo es solo para información general y no constituye asesoría legal.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Peritaje y Arbitraje de Seguros Explicado. Si su situación involucra este tipo de pérdida, consulte nuestra página de Denegados y pagados de menos para ver cómo Homeland puede ayudarle con el reclamo.