Baldosas Levantadas, Laminado Deformado: Cuándo el Daño en Pisos Es un Reclamo

Homeland Public Adjusters · Última revisión: octubre de 2026
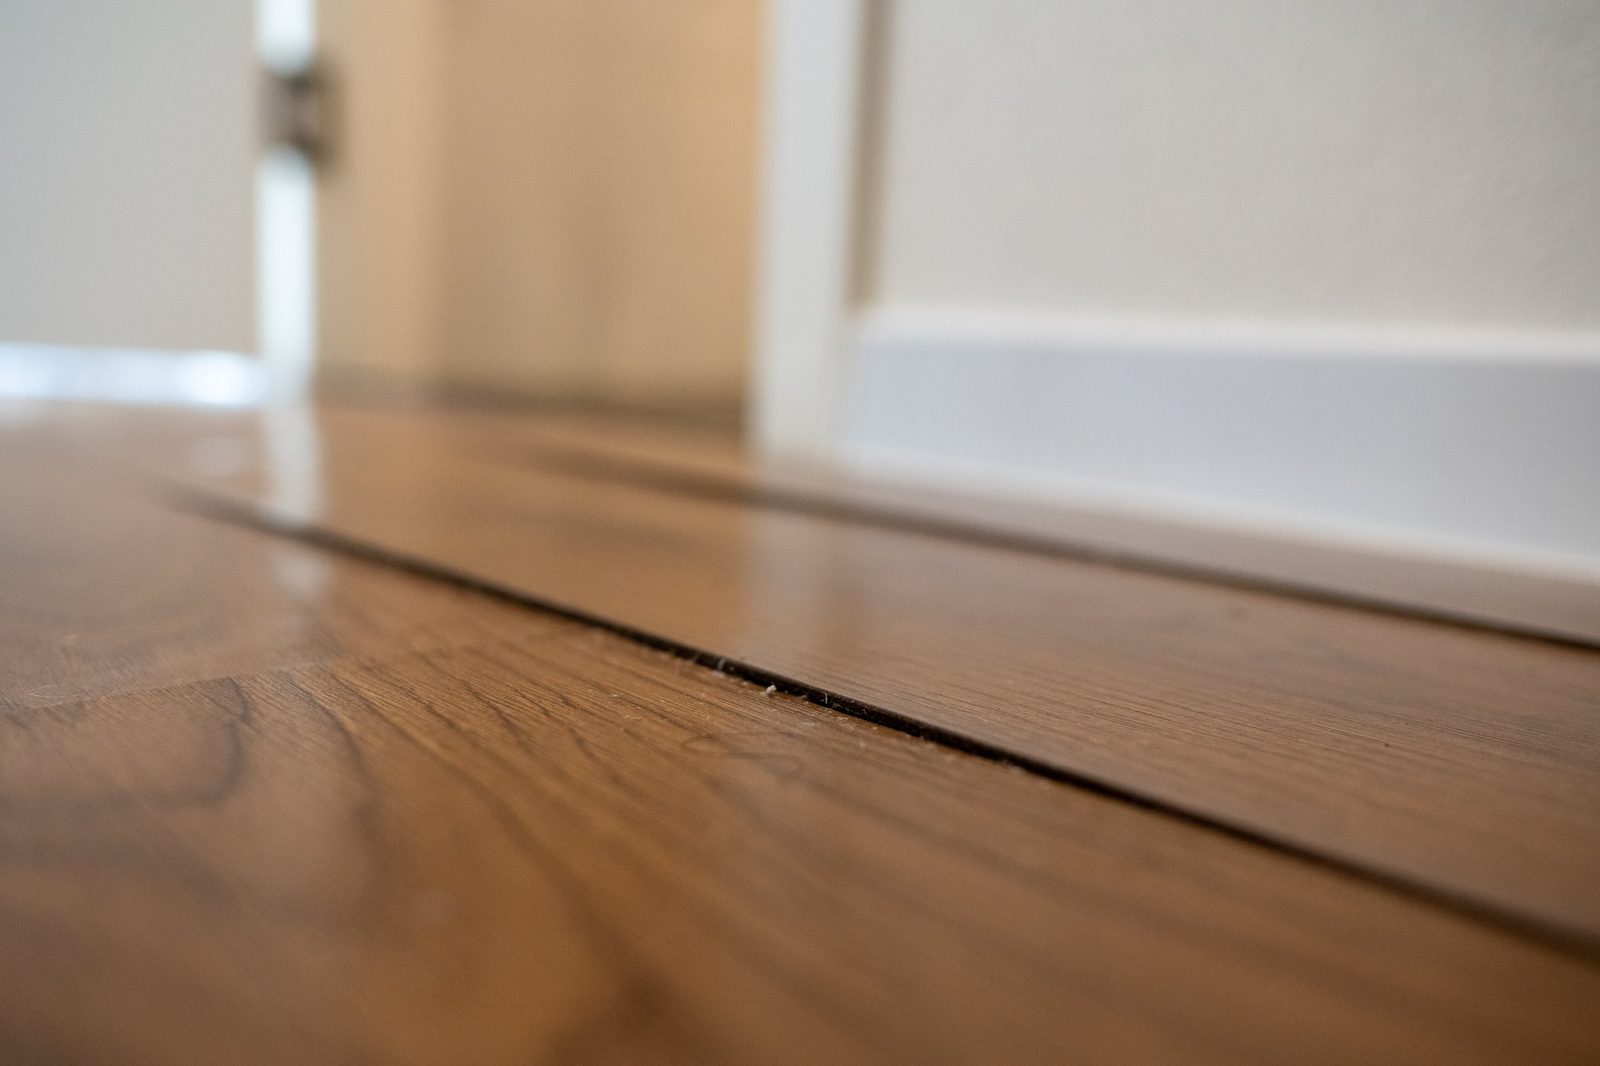
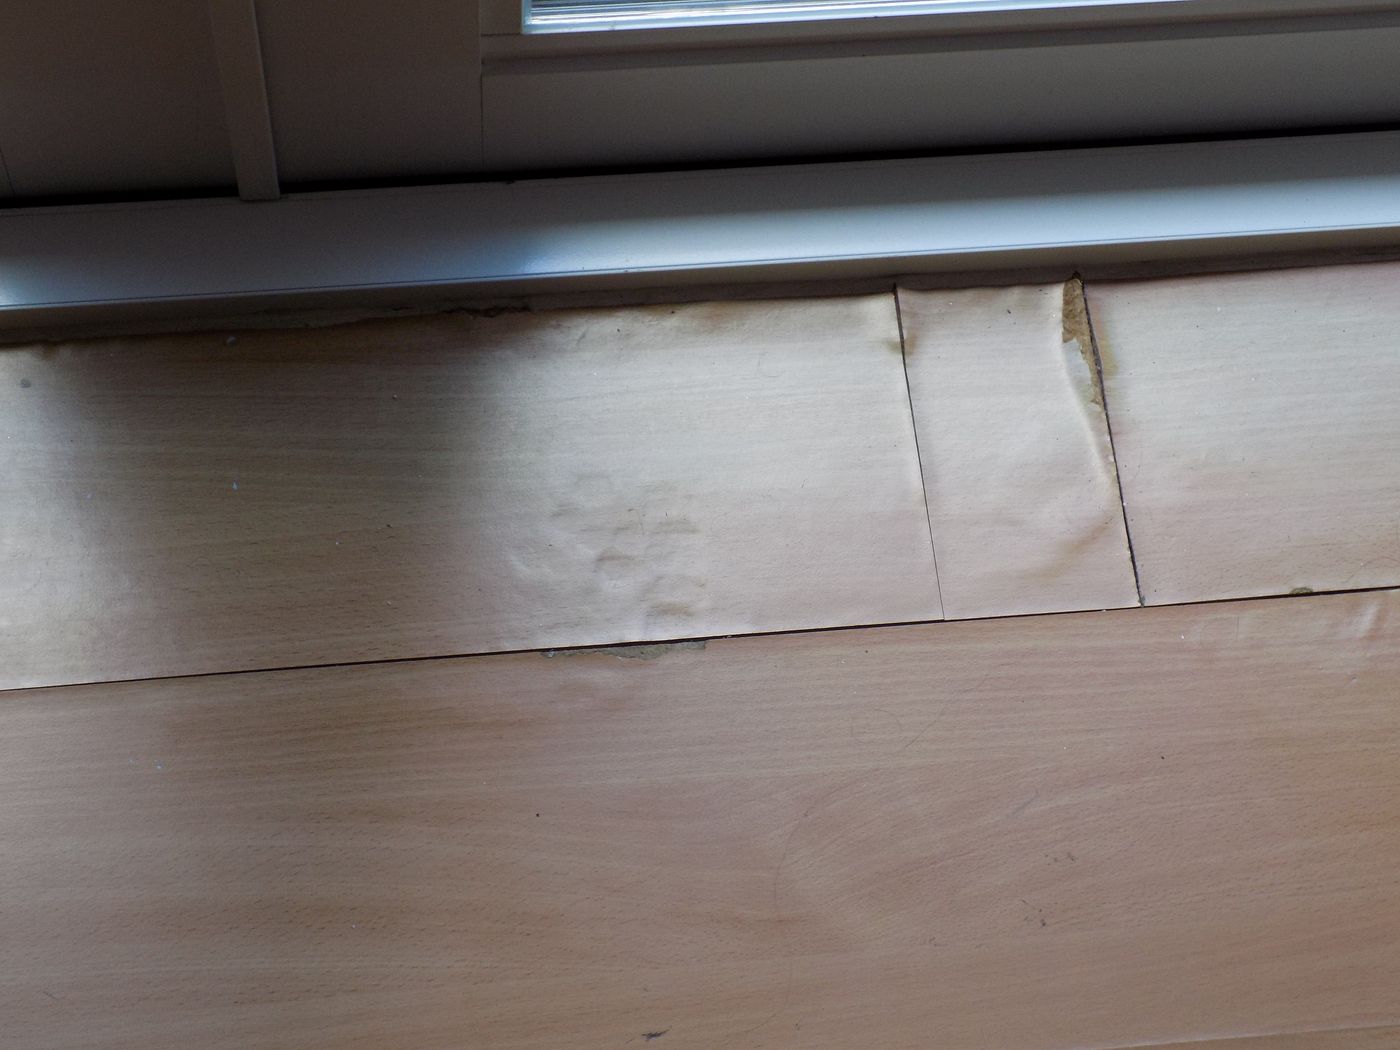
Un azulejo que de repente se agrieta y levanta, tablones de laminado que se curvan y separan en las juntas, madera que se abomba a lo largo de una pared: el daño en pisos puede aparecer rápidamente, pero para cuando es visible, el daño real a menudo ya está detrás de la pared o bajo la losa. Si es un reclamo cubierto usualmente se reduce a una pregunta: ¿qué causó la humedad en primer lugar?
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Fuga repentina versus desgaste gradual
Respuesta corta: Las losas levantadas o el laminado deformado normalmente están cubiertos cuando la humedad vino de un evento repentino, como una línea de agua reventada o un calentador que falló, y a menudo se niegan cuando la causa fue una filtración lenta y prolongada. El piso suele ser solo parte de la pérdida, así que la pared o la losa detrás deben abrirse y documentarse.
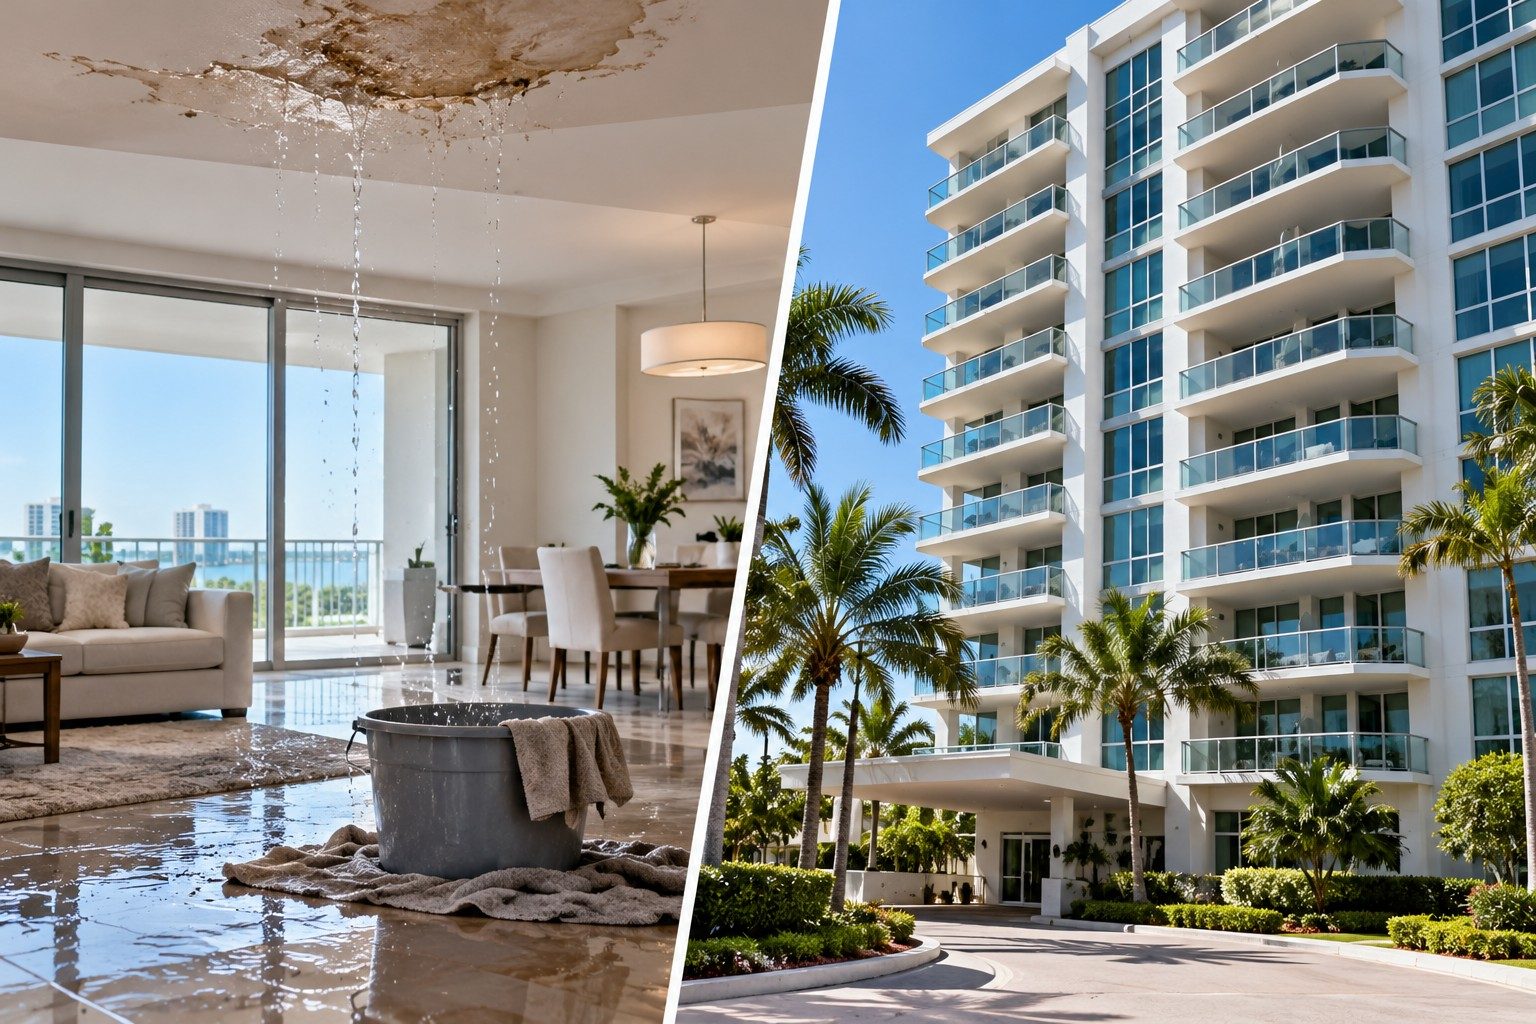
Una tubería de suministro que revienta detrás de una pared, un calentador de agua que falla, o una manguera de lavadora que se suelta son eventos repentinos y accidentales, y el daño en el piso que resulta de ello típicamente se cubre igual que el resto del daño por agua. Una filtración lenta de un anillo de cera deteriorado bajo un inodoro, una fuga en la losa que ha estado activa durante meses, o un piso que simplemente se instaló sobre un subsuelo húmedo son los escenarios que las aseguradoras tienen muchas más probabilidades de tratar como daño gradual o problema de mantenimiento, y negar.
Por qué importa la cavidad de la pared
Cuando una fuga de plomería está detrás de una pared o bajo una losa, el piso suele ser solo parte de la historia. El aislamiento, la tablaroca y el entramado pueden retener humedad mucho después de que la superficie parezca seca, creando condiciones para moho si no se atiende. Abrir la pared para inspeccionar la fuente —en lugar de solo reemplazar el piso visible— usualmente es necesario tanto para realmente resolver el problema como para documentar el alcance completo de la pérdida cubierta.
Específicamente para propietarios de unidades de condominio y HOA
En asociaciones con una póliza maestra de tipo “paredes desnudas” o “entidad única”, el piso dentro de su unidad suele ser su responsabilidad, no la de la asociación, incluso cuando la fuga se originó en una pared compartida o una tubería que mantiene la asociación. Leer sus documentos de gobierno y su póliza HO-6 juntos —antes de una pérdida, no después— es la mejor manera de saber dónde está esa línea en su edificio.
Homeland documenta daños en pisos de edificios de condominios desde Hollywood y Boca Raton hasta Sarasota.
Pisos levantados o hinchados: cuándo es un reclamo, en español
Lo que decide casi siempre si el daño al piso está cubierto es de dónde vino la humedad. Una tubería que revienta detrás de la pared, un calentador que falla o la manguera de la lavadora que se suelta son accidentes repentinos, y el daño al piso normalmente se cubre igual que el resto del daño por agua. Una filtración lenta, una fuga en la losa que lleva meses o un piso instalado sobre un contrapiso húmedo es lo que la aseguranza suele tratar como desgaste, y negar.
Cuando la fuga está detrás de la pared o debajo de la losa, el piso es solo una parte: el aislamiento, el drywall y la estructura pueden guardar humedad y crear moho. Hay que abrir y documentar la fuente, con medidas de humedad, el informe del plomero y fotos del piso junto a la fuga.
En un condominio, el piso dentro de su unidad normalmente le toca a usted y a su HO-6, aunque la fuga venga de una pared o tubería que mantiene la asociación.
Palabras que verá en inglés: master policy = póliza maestra; HO-6 = póliza del dueño de la unidad; special assessment = cuota especial o derrama; loss assessment coverage = cobertura de evaluación por pérdida; deductible = deducible; common elements = áreas o elementos comunes.
Preguntas frecuentes
¿El piso abombado o deformado está cubierto por el seguro?
¿Qué evidencia ayuda en un reclamo por daños por agua en el piso?
¿Quién cubre el piso dentro de mi unidad de condominio?
¿El seguro cubre un piso que se levantó o se hinchó?
Vivo en un condominio. ¿El piso lo paga la asociación?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
- ¿Un avión u otro impacto chocó su casa? Su póliza lo cubre
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Cuando la unidad de un vecino se incendia: ¿qué póliza responde?. Si su situación involucra este tipo de pérdida, consulte nuestra página de Condominios y asociaciones de propietarios (HOA) para ver cómo Homeland puede ayudarle con el reclamo.