
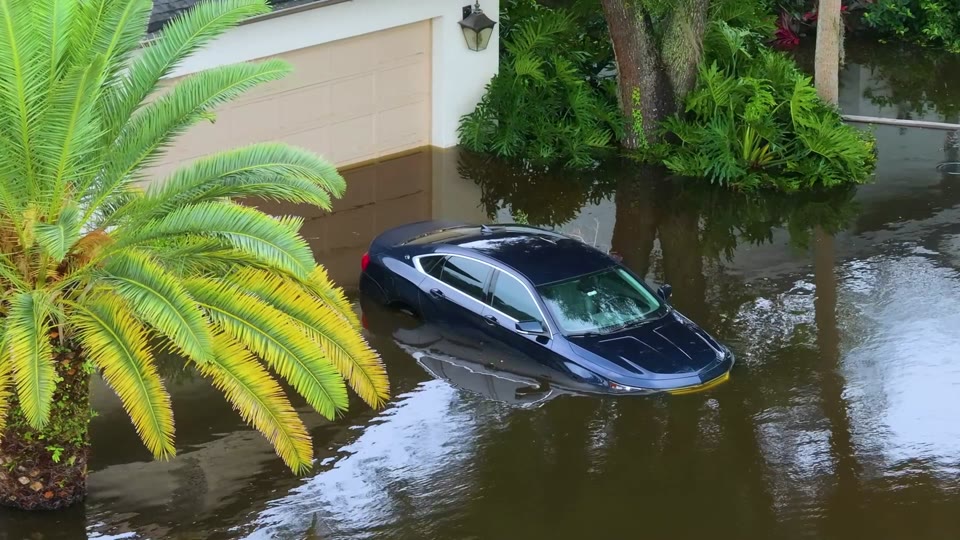
¿Daños por inundación en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters maneja reclamos de seguro de inundación, tanto bajo pólizas del Programa Nacional de Seguro contra Inundaciones (NFIP) como privadas, para propietarios en Florida y Nueva Jersey. Documentamos los daños estructurales, eléctricos y a los contenidos, preparamos el reclamo según los requisitos de la póliza y lo negociamos con la aseguradora. Si usted no cobra, no cobramos. Llame las 24 horas.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
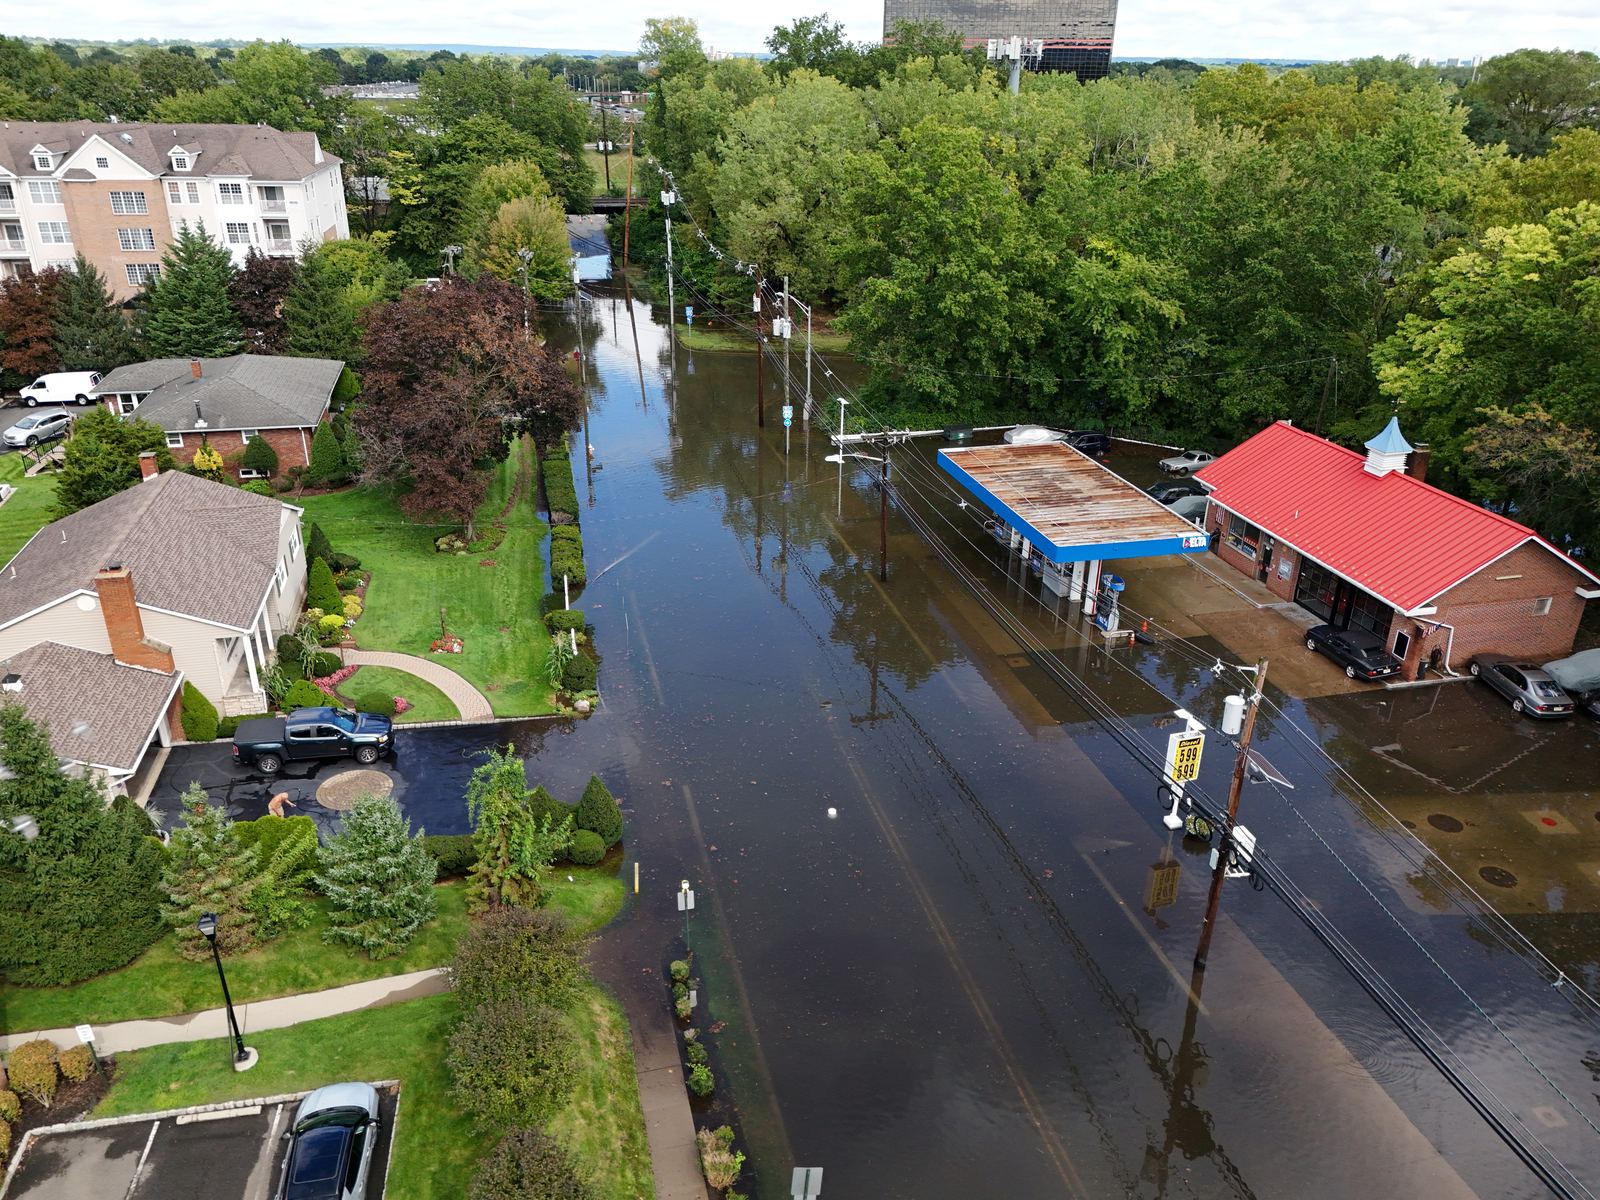
Daños por inundación en Nueva Jersey
La supertormenta Sandy en 2012 y los remanentes del huracán Ida en 2021 mostraron a los propietarios de Nueva Jersey con qué rapidez el agua de una inundación puede dañar hogares y negocios, incluso lejos de la costa. La inundación puede provenir de la marejada ciclónica costera, del desbordamiento de ríos y arroyos, o de lluvias fuertes que desbordan el drenaje, y puede ocurrir fuera de las zonas de inundación cartografiadas.
Homeland representa a propietarios de Nueva Jersey con pérdidas por inundación, incluidos aquellos con pólizas del Programa Nacional de Seguro contra Inundaciones (NFIP) y pólizas de inundación privadas. Atendemos New Brunswick, Elizabeth y comunidades en todo Nueva Jersey.
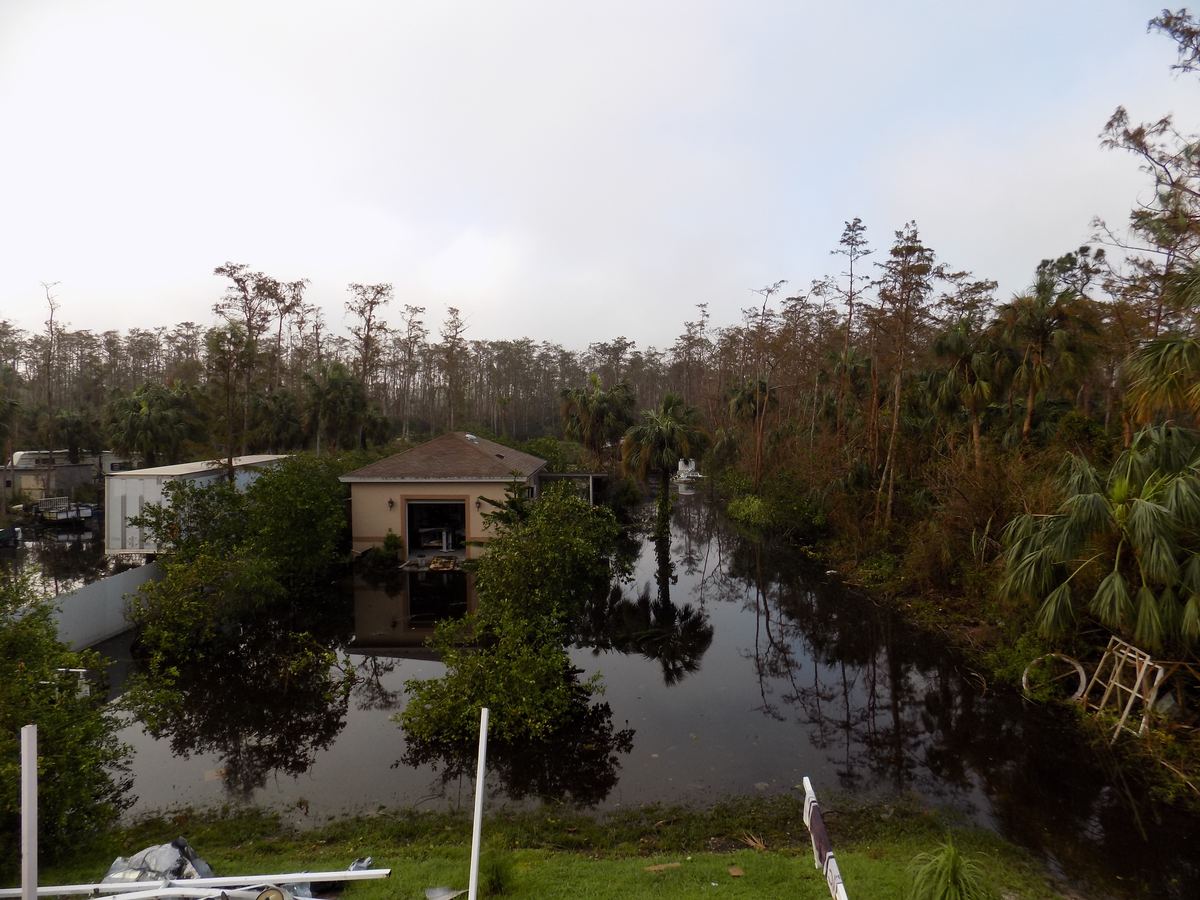
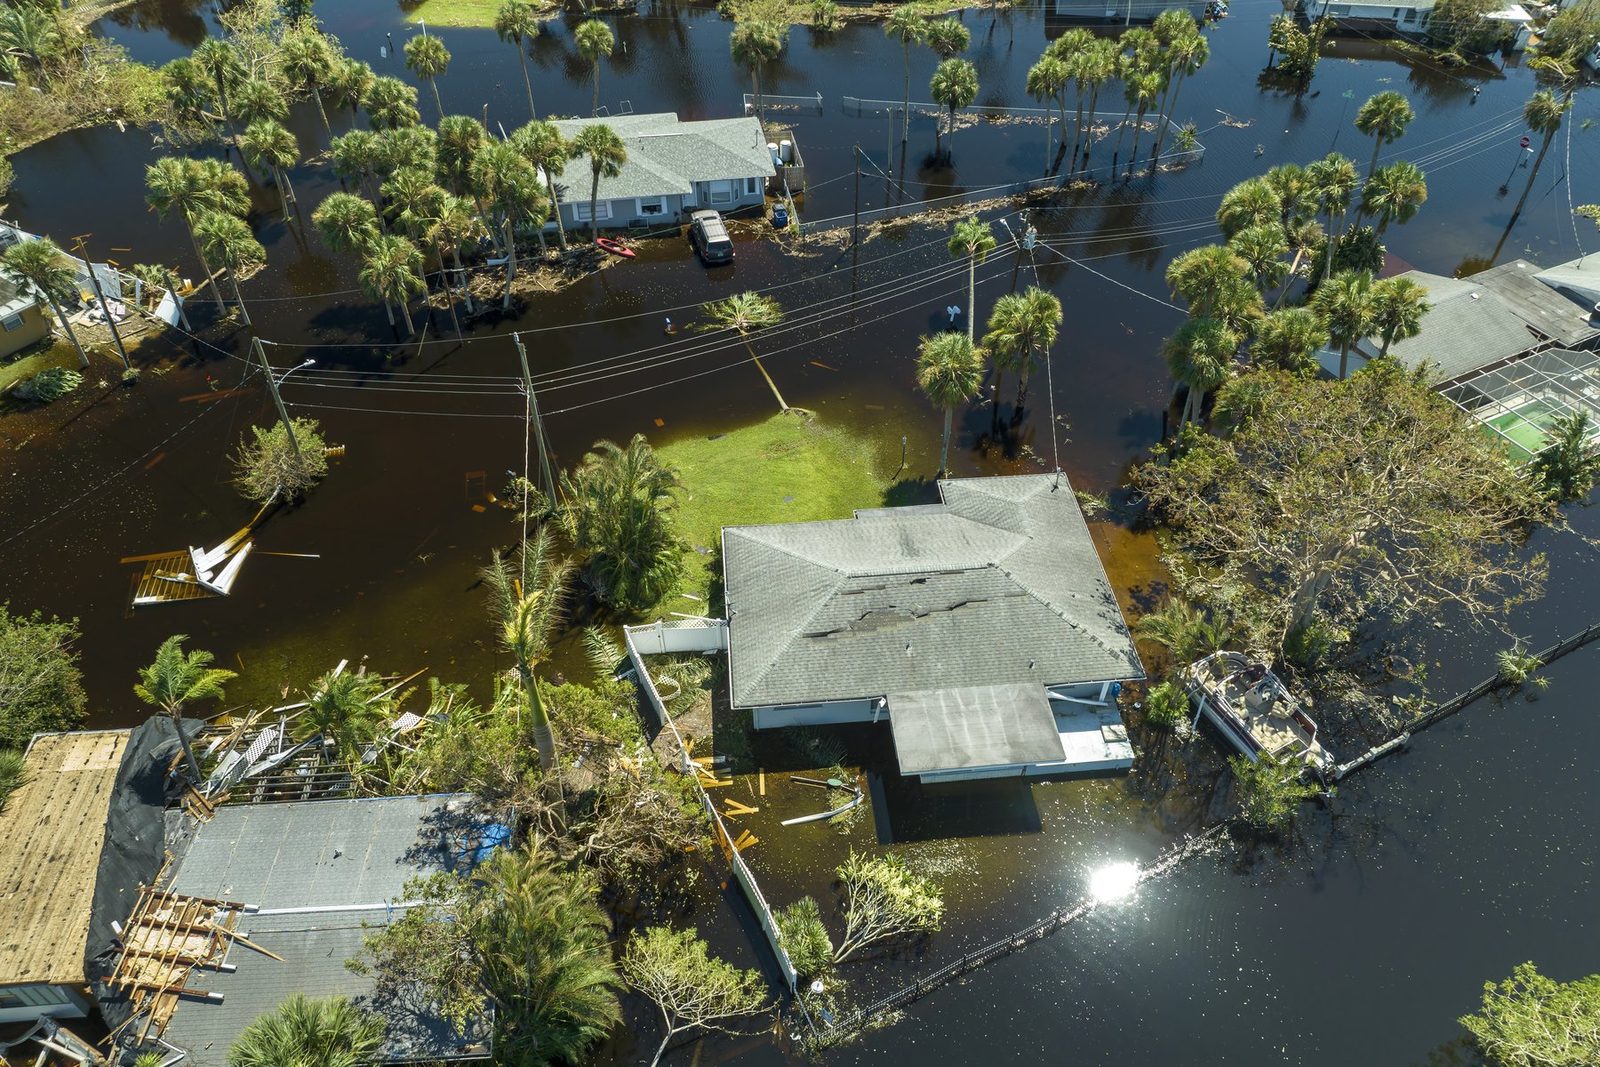
Inundaciones en Florida: marejada ciclónica y lluvias fuertes
En las costas. El Centro Nacional de Huracanes define la marejada ciclónica como un aumento anormal del nivel del agua generado por una tormenta, por encima de la marea prevista. A lo largo de las costas del Golfo y del Atlántico de Florida, un huracán puede empujar agua de mar hacia tierra, y la marejada también puede subir por ríos y canales y llegar muy tierra adentro. FEMA señala que las inundaciones por marejada ciclónica están cubiertas por el seguro contra inundaciones, que es independiente de una póliza estándar de propietarios de vivienda o de viento comercial.
Tierra adentro. La inundación no es solo un problema costero. Las tormentas tropicales y los sistemas de movimiento lento pueden dejar suficiente lluvia para inundar vecindarios lejos del agua, como ocurrió con la tormenta tropical Eta en el sur de Florida en noviembre de 2020, incluso cuando los daños por viento son limitados. Después de una tormenta, una propiedad de Florida puede tener daños por viento y daños por inundación, y cada uno necesita su propia documentación y reclamo. Consulte nuestra página de Daños por huracán y viento para el tema del viento.
Cómo ayuda un ajustador público con los reclamos por daños de inundación
Los reclamos por daños de inundación pueden ser complejos porque la cobertura depende de la póliza de seguro específica, del origen del agua y de las circunstancias de la pérdida. Un ajustador público representa al asegurado durante todo el reclamo, ayudando a identificar y documentar la magnitud de los daños mientras atiende los requisitos aplicables de la póliza. Nuestro equipo puede ayudarle con reclamos nuevos por inundación, así como con reclamos existentes que hayan sido retrasados, denegados o pagados de menos.
Daños por Inundación en un Edificio de Condominio o Asociación HOA
El seguro contra inundaciones funciona de manera distinta a una póliza de propiedad estándar, y no está incluido en la mayoría de las pólizas de vivienda, condominio o comerciales. En un edificio de condominio o HOA, la póliza de inundación propia de la asociación y la póliza de inundación propia del dueño de la unidad pueden formar parte de la misma pérdida.
La póliza de edificio del NFIP de la asociación (una RCBAP) generalmente cubre los daños por inundación a la estructura y las áreas comunes, hasta su límite de cobertura.
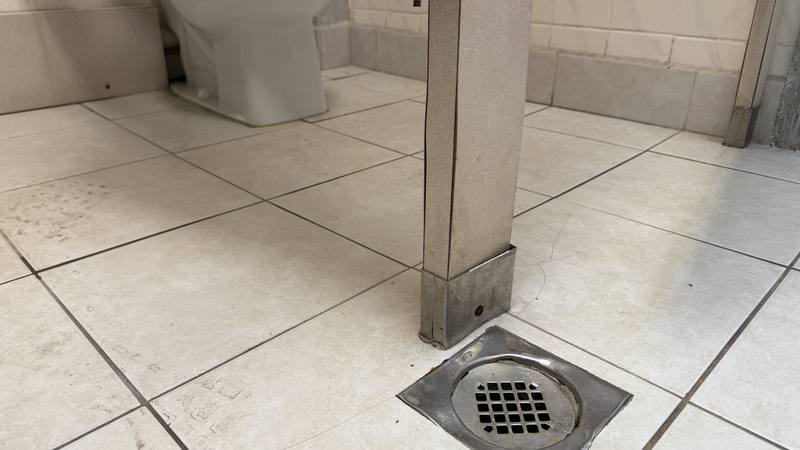
Ciertos elementos integrados, como gabinetes y pisos instalados de forma permanente, pueden estar cubiertos bajo la póliza de la asociación en lugar de la cobertura propia del dueño de la unidad.
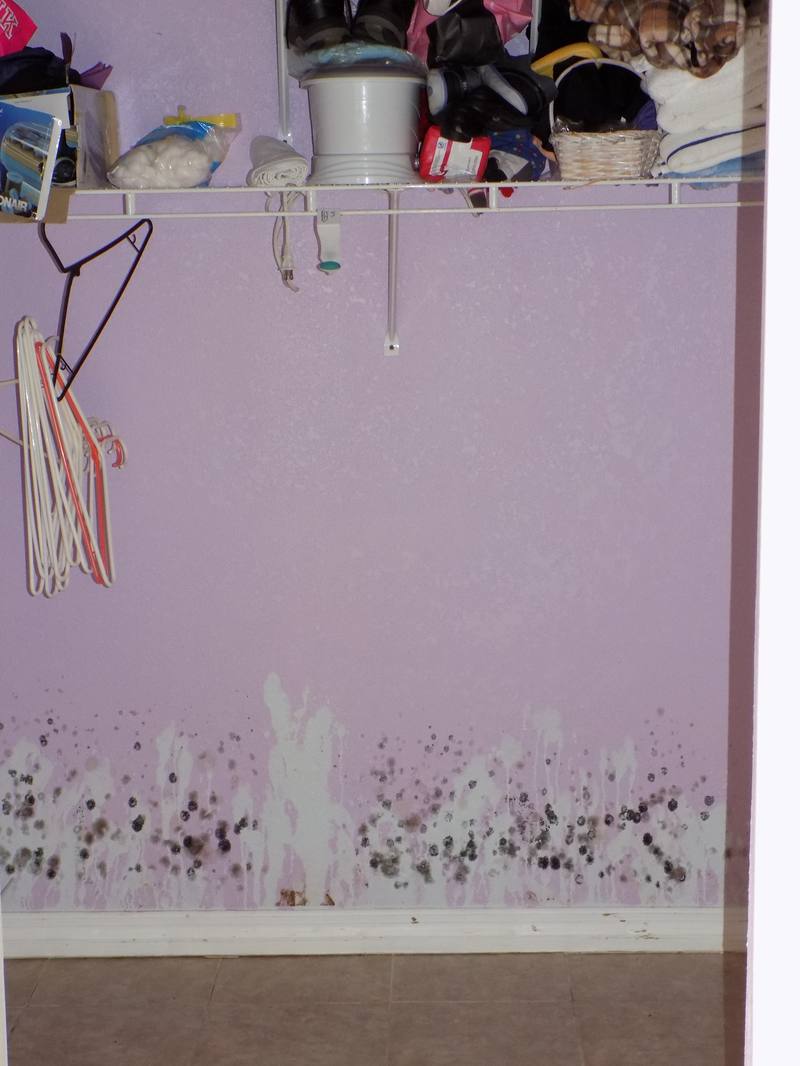
La póliza de inundación propia del dueño de la unidad cubre las pertenencias personales dentro de la unidad, y la guía de FEMA indica que, por lo general, el dueño de la unidad no necesita cobertura adicional del edificio.
Los daños por inundación generalmente están excluidos de una póliza de propiedad estándar, por lo que se necesita una póliza de inundación separada. Para un edificio de condominio o HOA, la póliza del NFIP de la asociación (una Residential Condominium Building Association Policy, o RCBAP) típicamente cubre el edificio hasta $250,000 por unidad. Qué póliza cubre un elemento interior específico puede depender de los términos de ambas pólizas, por lo que Homeland revisa ambas cuando un reclamo de inundación involucra una unidad de condominio o HOA.
Vea nuestra página de reclamos de Condominios y Asociaciones HOA para más información sobre reclamos de póliza maestra.
Tipos comunes de daños por inundación
El agua de una inundación puede afectar varios sistemas del edificio y áreas de una propiedad a la vez, y algunos problemas pueden hacerse evidentes solo después de que el agua retrocede. Documentar a fondo la propiedad afectada puede ayudar a establecer el alcance de un reclamo de seguro por daños de inundación.
Qué hacer después de daños por inundación
La seguridad debe ser la prioridad después de una inundación. Una vez que las autoridades o profesionales calificados determinen que es seguro entrar a la propiedad, tomar medidas para conservar la evidencia y organizar sus registros puede ayudar a respaldar el reclamo de seguro.

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para una inundación, o para cualquier otro daño, es la app gratuita de Adjuster Advantage, para propietarios y para asociaciones.
¿Está su asociación lista para una inundación?
AA Associations ofrece a las juntas directivas y a los administradores la póliza maestra explicada en palabras sencillas, incluido lo que la asociación asegura frente a lo que cubre cada propietario. También ofrece un registro fechado del edificio con las áreas comunes, los equipos, la casa club y las amenidades, y un Building Storm Check-in después de una tormenta, con el estado unidad por unidad de los propietarios que decidan compartirlo. Por ahora, para asociaciones de Florida.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
¿Tiene cobertura contra inundaciones?
Sea cual sea el origen del agua, la inundación por lo general no está cubierta por una póliza estándar de propietarios de vivienda ni por una póliza de propiedad comercial. Se cubre, si acaso, bajo una póliza de inundación separada, ya sea una póliza del Programa Nacional de Seguro contra Inundaciones (NFIP) o una póliza privada de inundación. Las pólizas del NFIP siguen la Póliza Estándar de Seguro contra Inundaciones federal, con sus propios pasos y plazos para reclamar. Las pólizas privadas de inundación siguen sus propios términos, así que lea la suya. Si una tormenta trajo tanto viento como agua, consulte nuestra página de Huracán y daños por viento. Para el agua de una tubería rota, una fuga o un electrodoméstico, consulte Daños por agua.
Plazos para los reclamos de inundación del NFIP
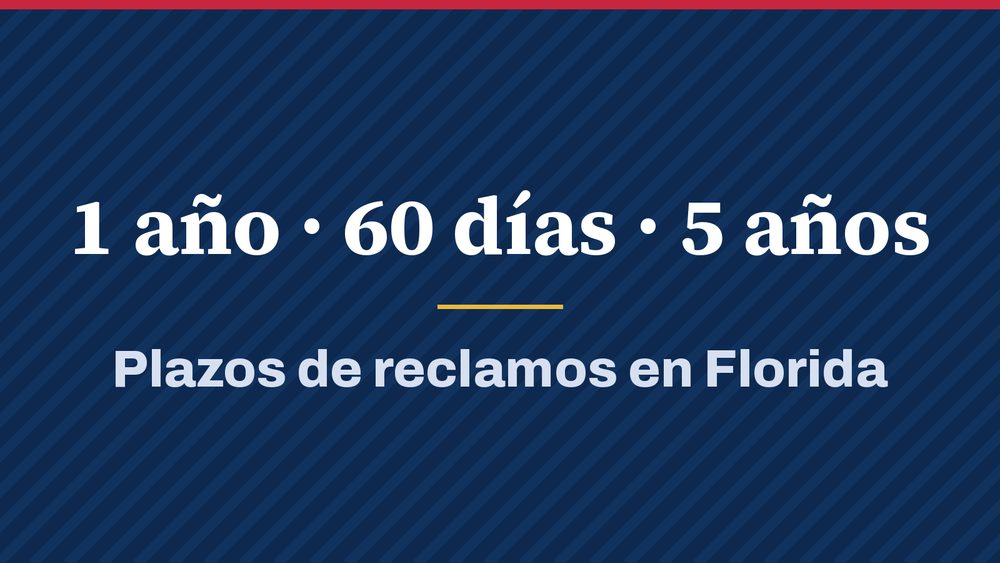
Prueba de pérdida. Los reclamos del NFIP por lo general requieren una prueba de pérdida firmada, con la documentación de respaldo, dentro de los 60 días siguientes a la pérdida, a menos que FEMA extienda el plazo por escrito. No espere una prórroga.
Demandas. La Póliza Estándar de Seguro contra Inundaciones establece un plazo de un año para demandar, que corre desde la fecha en que su aseguradora envía por correo el aviso por escrito de que su reclamo fue denegado total o parcialmente.
Reconstrucción después de una inundación grave
Después de una inundación grave, los funcionarios locales deciden si un edificio está sustancialmente dañado, por lo general cuando el costo de repararlo es el 50% o más de su valor de mercado antes del daño. Es posible que un edificio sustancialmente dañado deba ajustarse a las normas vigentes de las zonas inundables antes de reconstruirse. Algunas pólizas de inundación incluyen la cobertura de Costo Adicional de Cumplimiento (Increased Cost of Compliance) para ayudar con esos costos, así que pregunte por ella cuando revise su póliza.Fuente: FEMA, Programa Nacional de Seguro contra Inundaciones.
Reclamos por inundación en cifras
Las coberturas que deciden un reclamo de inundación
Una póliza contra inundación es algo muy distinto de una póliza de vivienda. Estos son los términos que controlan lo que paga:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Límites del NFIP | La Póliza Estándar de Seguro contra Inundación paga hasta $250,000 por un edificio residencial y $100,000 por contenido; el contenido debe comprarse por separado | Una pérdida total por encima del tope no tiene recuperación a menos que existiera una póliza de inundación en exceso; los contenidos se omitieron al comprar |
| Prueba de pérdida, 60 días | Una prueba de pérdida firmada y jurada debe entregarse al NFIP dentro de los 60 días de la fecha de la pérdida (FEMA); el informe del ajustador no la sustituye | No cumplir los 60 días, o firmar la cifra del ajustador como definitiva cuando el alcance del daño se subestimó |
| Artículos a valor real en efectivo | Los contenidos, las estructuras separadas y ciertos elementos del edificio (alfombras y, en algunos casos, electrodomésticos) se pagan a valor depreciado; la vivienda principal se paga a costo de reemplazo solo si es su residencia principal asegurada al 80% de su valor | Depreciación aplicada a artículos que califican para costo de reemplazo, o la prueba del 80% aplicada sin verificar la valuación |
| Límites para sótanos y niveles bajo tierra | Los acabados de sótanos terminados, la propiedad personal y la mayoría del contenido por debajo del piso elevado más bajo están excluidos; los sistemas mecánicos sí están cubiertos | Exclusiones de piso completo aplicadas a habitaciones de planta baja que no son sótanos según la definición de la póliza |
| Costo Incrementado de Cumplimiento (ICC) | Hasta $30,000 para elevar, reubicar, proteger contra inundaciones o demoler una vivienda con daños sustanciales a fin de cumplir con las normas locales de llanura de inundación | Nunca se reclama porque nadie le dice al propietario que existe; requiere una carta de daño sustancial del administrador local de la llanura de inundación |
| Período de espera de 30 días | Una póliza nueva del NFIP por lo general entra en vigor 30 días después de la compra (FEMA) | Las pólizas compradas después de que una tormenta recibe nombre no responden por esa tormenta |
Términos de esta tabla, definidos: Prueba de pérdida, Valor real en efectivo vs. Costo de reemplazo, Exclusiones de la póliza, Fecha de la pérdida. Consulte el glosario de reclamos completo.
¿Por qué trabajar con Homeland en su reclamo de seguro por daños de inundación?
Las pérdidas por inundación pueden dejar a los propietarios atendiendo al mismo tiempo la limpieza, la mitigación, los contenidos dañados, a los contratistas y los requisitos del seguro. Homeland Public Adjusters representa los intereses del asegurado, ayudando a documentar la pérdida y a organizar la información necesaria para presentar el reclamo a la aseguradora.
En las Noticias: Un Reclamo Real de Daño por Inundación
Temas sobre reclamos de daños por inundación en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Aseguradoras y pólizas¿Puede mi aseguradora darme de baja después de un reclamo?
Nelson Avila, PA: No, no por un reclamo de clima por sí solo. En Florida, los reclamos causados por un fenómeno natural (act of God) no pueden usarse como motivo de cancelación o no renovación, a menos que usted haya ignorado una solicitud razonable para evitar que el daño se repita.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Preguntas frecuentes sobre daños por inundación
¿Los daños por inundación están cubiertos por mi póliza de propietario de vivienda?
¿Cuál es la diferencia entre el seguro contra inundaciones del NFIP y el privado?
¿Cuáles son los plazos para un reclamo de inundación del NFIP?
¿Debo limpiar antes de que llegue el ajustador?
¿Homeland atiende reclamos de inundación en Nueva Jersey y Florida, del NFIP y privados?
Mi reclamo de inundación fue denegado o pagado de menos. ¿Homeland todavía puede ayudar?
Artículos
 Por Nelson Avila
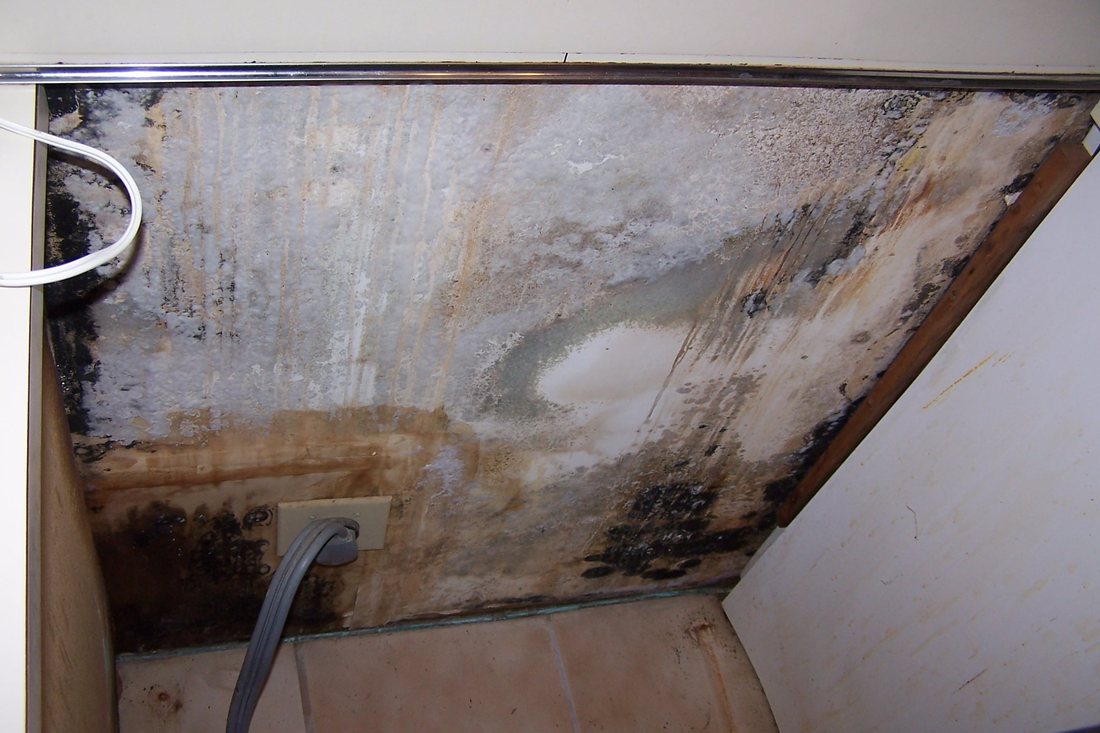
Reclamos por Daño de Inundación que Manejamos en Florida y Nueva Jersey
Homeland atiende reclamos por daños de inundación en toda Florida y Nueva Jersey. Esté donde esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→Descargue la app Adjuster Advantage™
Conozca su póliza y tenga sus registros listos, antes de la próxima inundación.
Descargue la appOtros reclamos por daños a la propiedad que manejamos
La inundación es solo un tipo de pérdida de propiedad relacionada con el agua, y el origen del agua puede afectar cómo se maneja un reclamo de seguro. Homeland Public Adjusters también maneja otros tipos de reclamos por daños a la propiedad bajo su póliza.
Para quién es
Homeland maneja este tipo de reclamo para:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.