La regla del 50% de FEMA después de una tormenta: daño sustancial para condominios y HOA

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
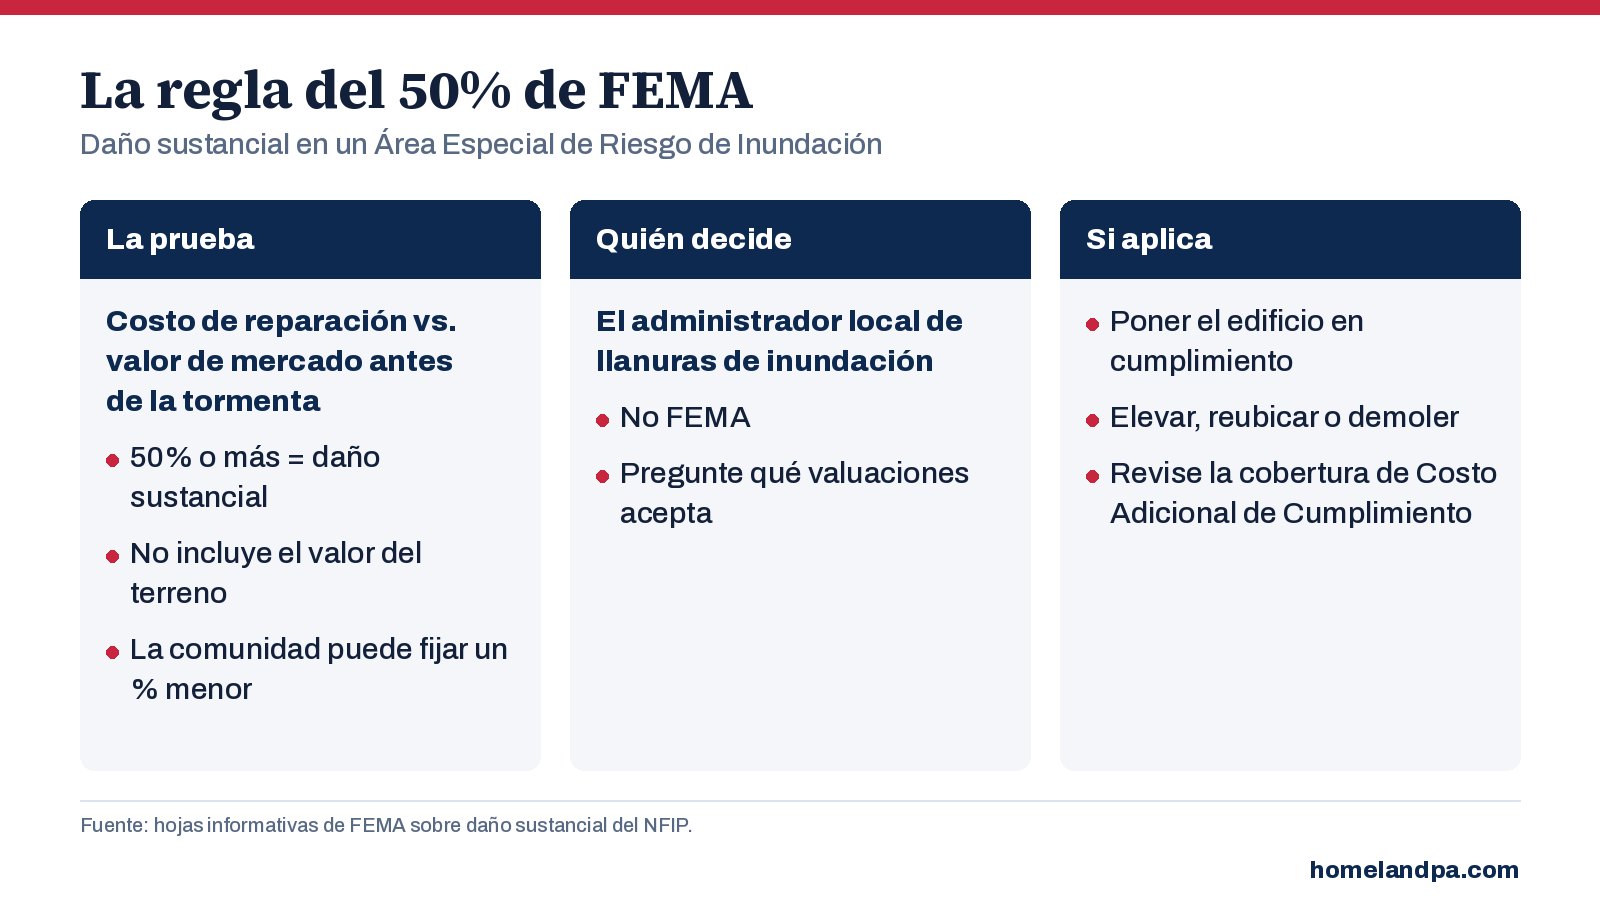
Respuesta corta: en un Área Especial de Riesgo de Inundación, un edificio tiene daño sustancial cuando el costo de repararlo es el 50% o más de su valor de mercado antes del desastre, sin importar qué causó el daño. Lo decide el administrador local de llanuras de inundación, no FEMA. Un edificio con daño sustancial debe cumplir las reglas vigentes de llanuras de inundación, lo que puede significar elevarlo, y eso puede cambiar todo el plan de reparación y el reclamo.
Cómo funciona
- La comparación es entre el costo total de las reparaciones y el valor de mercado de la estructura antes del desastre; no se incluye el valor del terreno.
- Las comunidades pueden fijar un porcentaje más estricto (más bajo).
- La determinación la hace el funcionario local de construcción o el administrador de llanuras de inundación; FEMA no.
- Si tiene daño sustancial, el edificio debe cumplir los requisitos vigentes de llanuras de inundación: elevarse, reubicarse o demolerse (o impermeabilizarse contra inundación si no es residencial), con permisos.
- La mejora sustancial es la misma prueba del 50% aplicada a renovaciones y ampliaciones antes de una tormenta.
Por qué importa a las asociaciones
- El presupuesto de reparación define el cálculo del 50%. Un presupuesto incompleto puede pasar un edificio por encima del límite, o quedarse corto en el reclamo; las dos cosas salen caras.
- El valor de mercado importa. Si el valor local es bajo, se puede respaldar con un avalúo bien documentado del valor de mercado antes de la tormenta (no la tasación de impuestos). Pregunte al administrador de llanuras de inundación qué acepta.
- Las pólizas de inundación pueden incluir la cobertura de Costo Adicional de Cumplimiento, que ayuda a pagar para poner en cumplimiento un edificio con daño sustancial; revise la póliza de inundación de la asociación.
- Las unidades y los edificios pueden recibir determinaciones separadas, lo que afecta cómo la asociación reparte las reparaciones.
Qué deben hacer las juntas después de una tormenta
- Documente los daños edificio por edificio antes de limpiar.
- Obtenga temprano un presupuesto de reparación completo y detallado; el mismo presupuesto respalda los reclamos de seguro y la determinación del 50%.
- Hable con el administrador local de llanuras de inundación antes de comprometerse con un plan de reparación.
- Coordine el reclamo de viento (póliza maestra) y el de inundación (póliza de inundación); cómo se reparte el daño entre ambos cambia los dos. Vea Zonas de inundación explicadas.
Preguntas frecuentes
¿Qué es la regla del 50% de FEMA?
¿Quién decide si un edificio tiene daño sustancial?
¿El 50% usa el valor de mercado o el valor tasado?
Fuentes: FEMA, hoja informativa sobre daño sustancial del NFIP; FEMA, los funcionarios locales determinan el daño sustancial; FEMA, mejora sustancial.
Esta guía es información general para juntas y administradores de asociaciones, vigente a octubre de 2026. No es asesoría legal. Rigen sus documentos de gobierno, sus pólizas y el abogado de su asociación. Las reglas locales de llanuras de inundación pueden ser más estrictas que el mínimo de FEMA.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo