Zonas de inundación explicadas: ¿en qué zona de inundación estoy y necesito seguro contra inundaciones?

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
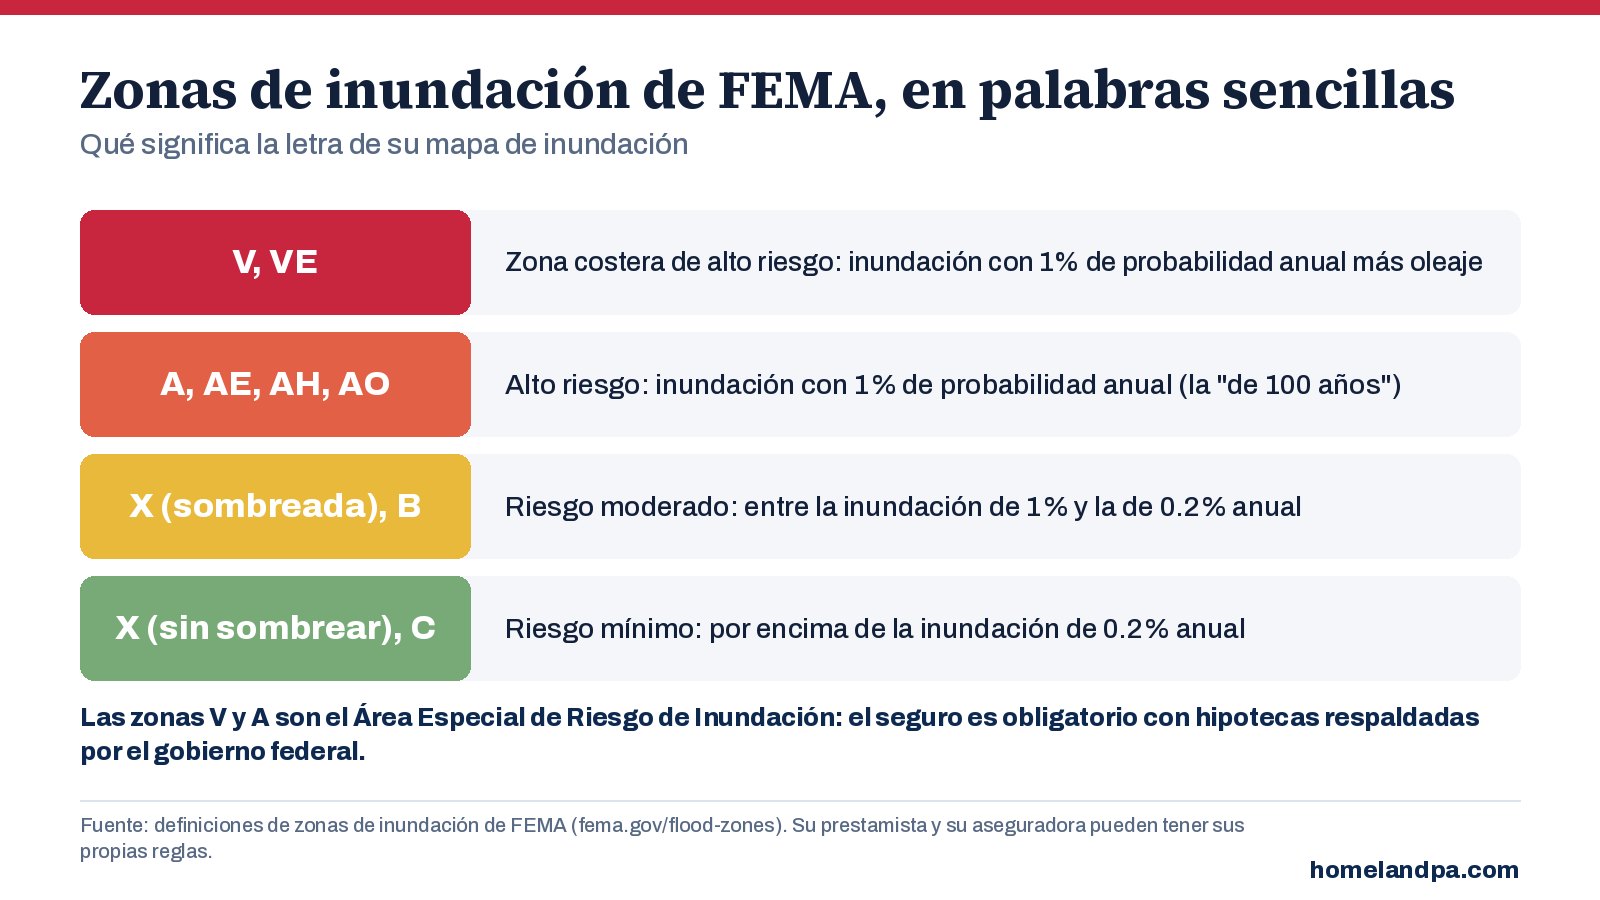
Respuesta corta: su zona de inundación es la letra que FEMA asigna a su propiedad en su Mapa de Tasas del Seguro contra Inundaciones. Las zonas que empiezan con A o V son áreas de alto riesgo llamadas Área Especial de Riesgo de Inundación: terreno con una probabilidad de inundación de 1% o más en cualquier año, a menudo llamada la “inundación de 100 años”. Las zonas X, B y C son de riesgo moderado a bajo. Riesgo bajo no es riesgo cero: muchos reclamos por inundación vienen de fuera de las zonas de alto riesgo.
Cómo encontrar su zona de inundación
- Busque su dirección en el Centro de Servicio de Mapas de Inundación de FEMA. El mapa muestra la zona y, en muchas zonas A y V, la elevación de inundación base.
- Consulte el visor de mapas de inundación de su condado; muchos condados de Florida y Nueva Jersey tienen uno.
- Revise los documentos del cierre de su hipoteca, que por lo general incluyen una determinación de zona de inundación.
- En la app gratuita Adjuster Advantage, Flood Lens muestra su zona y lo que significa para su vivienda.
Qué significa cada zona de inundación
- V y VE: zonas costeras de alto riesgo, la inundación con 1% de probabilidad anual más el oleaje de la tormenta.
- A, AE, AH y AO: alto riesgo, la inundación con 1% de probabilidad anual. Las zonas AE tienen una elevación de inundación base; AH y AO son áreas de inundación poco profunda.
- X (sombreada) y B: riesgo moderado, entre la inundación de 1% y la de 0.2% de probabilidad anual (la “inundación de 500 años”).
- X (sin sombrear) y C: riesgo mínimo, por encima de la inundación de 0.2% de probabilidad anual.
¿Necesito seguro contra inundaciones?
- Requerido por su prestamista: si su vivienda está en una zona A o V y tiene una hipoteca de un prestamista regulado o asegurado por el gobierno federal, el seguro contra inundaciones es obligatorio.
- Requerido por Citizens en Florida: Citizens exige seguro contra inundaciones para las viviendas en el Área Especial de Riesgo de Inundación con cobertura de viento. Fuera de esa área, el requisito se aplica por etapas según el valor de la vivienda: $600,000 o más desde el 1 de enero de 2024, $500,000 o más desde el 1 de enero de 2025, $400,000 o más desde el 1 de enero de 2026, y todas las pólizas desde el 1 de enero de 2027. Están exentas las pólizas de unidad de condominio, las de contenido de inquilinos y las que excluyen el viento.
- No la cubre su póliza de propietarios: la mayoría de las pólizas de propietarios excluyen la inundación. La cobertura de inundación viene de una póliza aparte del Programa Nacional de Seguro contra Inundaciones o de una póliza privada de inundación.
- Planifique con tiempo: una póliza del NFIP generalmente tiene un período de espera de 30 días antes de entrar en vigor.
Reclamos por inundación después de una tormenta
Después de un huracán, la misma vivienda puede tener daños por viento (bajo la póliza de propietarios) y daños por inundación (bajo la póliza de inundación). Cómo se reparte el daño entre las dos pólizas a menudo decide cuánto le pagan. Las pólizas también incluyen cláusulas como la cláusula de causalidad anticoncurrente que importan cuando el viento y el agua golpean a la vez. Documentamos ambas pérdidas y manejamos ambos reclamos. Vea reclamos por daños de inundación y reclamos por daños de huracán y viento.
Preguntas frecuentes
¿En qué zona de inundación estoy?
¿Qué significa la zona de inundación AE?
¿La zona de inundación X es segura?
¿Citizens exige seguro contra inundaciones?
¿El seguro de vivienda cubre inundaciones?
Fuentes: Centro de Servicio de Mapas de Inundación de FEMA; FEMA, zonas de inundación; Citizens Property Insurance Corporation, requisito de seguro contra inundaciones; FEMA FloodSmart (NFIP).
Esta guía es información general, vigente a octubre de 2026. No es asesoría legal ni de seguros. Los mapas de inundación cambian; su mapa oficial de FEMA, su prestamista y su aseguradora son los que rigen.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo