Zona de inundación X: sombreada o sin sombrear, y ¿necesita seguro de inundación?

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
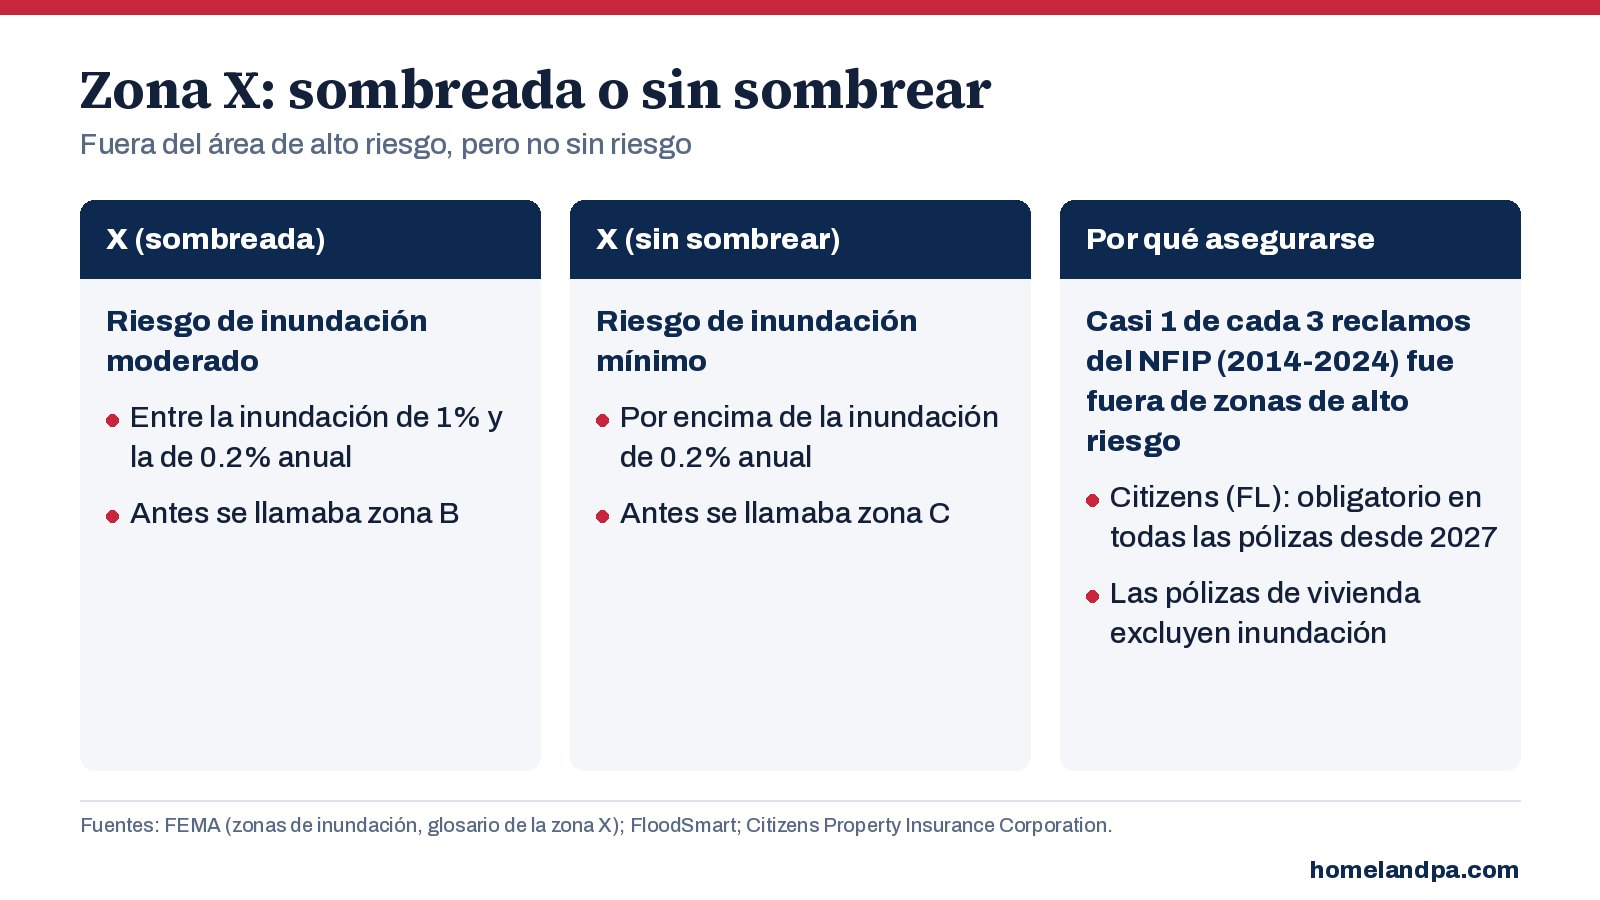
Respuesta corta: la zona X está fuera del Área Especial de Riesgo de Inundación de alto riesgo de FEMA. La X sombreada (antes zona B) es un área de riesgo de inundación moderado; la X sin sombrear (antes zona C) es un área de riesgo mínimo. Menos riesgo no es cero riesgo: FEMA dice que casi un tercio de los reclamos de inundación del NFIP entre 2014 y 2024 vino de fuera de las zonas de alto riesgo.
X sombreada o X sin sombrear
- X (sombreada): FEMA la describe como un área de riesgo de inundación moderado, por lo general entre los límites de las inundaciones de 100 y de 500 años, es decir, entre la inundación de 1% y la de 0.2% de probabilidad anual.
- X (sin sombrear): un área de riesgo de inundación mínimo, que por lo general aparece en el mapa por encima del nivel de la inundación de 500 años.
- Las dos están fuera del Área Especial de Riesgo de Inundación, por eso el mapa no muestra elevación de inundación base para la zona X.
¿Necesita seguro de inundación en la zona X?
- Regla federal de hipotecas: la obligación federal de tener seguro de inundación con hipotecas respaldadas por el gobierno aplica en las zonas de alto riesgo. En la zona X no aplica por ley, pero su prestamista igual puede exigir la cobertura.
- Citizens en Florida: Citizens exige seguro de inundación para viviendas en el Área Especial de Riesgo de Inundación con cobertura de viento. Fuera de esa área, el requisito entra por etapas según el valor de la vivienda: $600,000 o más desde el 1 de enero de 2024, $500,000 o más desde el 1 de enero de 2025, $400,000 o más desde el 1 de enero de 2026 y todas las pólizas desde el 1 de enero de 2027. Las pólizas de dueños de unidades de condominio, de contenido de inquilinos y las que excluyen viento están exentas. Ese último paso significa que los asegurados de Citizens en la zona X también necesitan cobertura de inundación.
- Su póliza de vivienda no lo cubre: la mayoría de las pólizas de vivienda excluyen la inundación, sea cual sea su zona.
- Período de espera: una póliza del NFIP por lo general entra en vigor 30 días después de comprarla.
El propio consejo de FEMA en su sitio FloodSmart: el seguro de inundación es una protección importante, incluso en áreas de bajo riesgo. La lluvia fuerte, los drenajes desbordados y la marejada ciclónica no se detienen en una línea del mapa.
Después de una inundación en la zona X
Si entró agua y no tiene póliza de inundación, no dé por hecho que nada está cubierto. Algunos daños por agua que no son “inundación” según la póliza, como una abertura en el techo durante una tormenta o una tubería rota, pueden estar cubiertos por su póliza de vivienda. Lo decide la redacción de su póliza, y vale la pena revisarla antes de aceptar una negación. Llámenos primero; revisamos la póliza, documentamos el daño y manejamos el reclamo.
Preguntas frecuentes
¿Qué significa la zona de inundación X?
¿Se exige seguro de inundación en la zona X?
¿Se inunda la zona X?
¿Cuál es la diferencia entre la zona X sombreada y sin sombrear?
¿Cuál es la diferencia entre la zona X y la zona AE?
Fuentes: FEMA, zonas de inundación; FEMA, zona B y X (sombreada); FEMA, zona C o X (sin sombrear); FloodSmart, What Is My Flood Risk; Citizens Property Insurance Corporation, requisito de seguro de inundación.
Esta guía es información general, vigente a octubre de 2026. No es asesoría legal ni de seguros. Los mapas de inundación cambian; su mapa oficial de FEMA, su prestamista y su aseguradora son los que rigen.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo