
Cómo entender el proceso de apraisal de Florida para un reclamo de seguro de propiedad en disputa

Homeland Public Adjusters · Última revisión: octubre de 2026
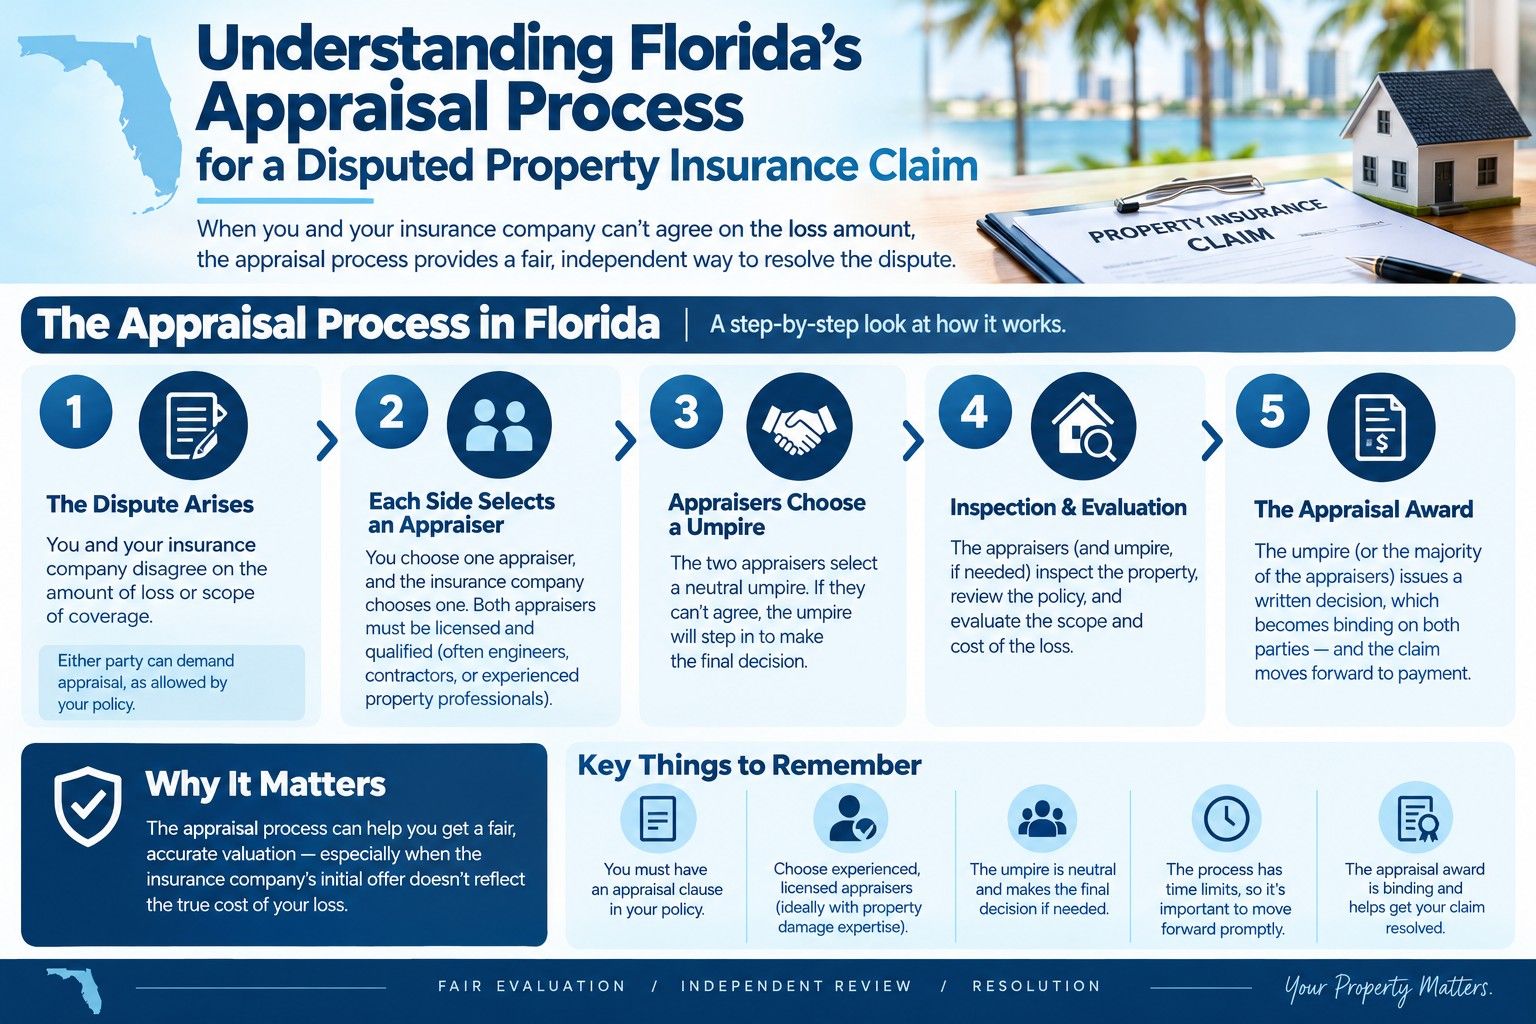
La mayoría de las pólizas de seguro de vivienda de Florida incluyen una cláusula de apraisal: un proceso incorporado para resolver una disputa sobre la cifra en dólares de una pérdida cubierta, aparte de la mediación y aparte de una demanda. Tanto el propietario como el asegurador pueden invocarla una vez que exista un desacuerdo sobre el valor, siempre que no haya disputa sobre si la pérdida está realmente cubierta: el apraisal resuelve “cuánto”, no “si”.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Si necesita ayuda con un monto de reclamo en disputa donde puede aplicar la cláusula de tasación (appraisal) de la póliza en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Cómo funciona el proceso
Respuesta corta: La tasación resuelve “cuánto”, no “si” hay cobertura: cada parte escoge un tasador, los dos escogen un árbitro (umpire), y dos de los tres fijan un monto obligatorio. Desde la decisión Parrish de la Corte Suprema de Florida en 2023, un tasador que cobraría honorarios por contingencia en el reclamo no se considera “desinteresado” y puede ser descalificado, así que escoja el suyo con cuidado desde el principio.
Cada parte elige su propio perito (appraiser). Los dos peritos luego eligen a un tercero neutral, el árbitro (umpire), y dos cualesquiera de los tres pueden acordar una cifra final que se vuelve vinculante bajo la póliza.
Un detalle que vale la pena conocer antes de elegir un perito (appraiser)
En 2023, la Corte Suprema de Florida resolvió en Parrish v. State Farm Florida Insurance Co. que un perito que trabaja bajo un acuerdo de honorarios de contingencia no es “desinteresado” conforme a la cláusula de apraisal de una póliza típica, y puede ser descalificado para actuar. Eso hace que la elección del perito sea algo que hay que hacer bien desde el principio, ya que una descalificación puede retrasar todo el proceso.
Lo que hace Homeland en un apraisal
Nosotros documentamos la pérdida, elaboramos el estimado sobre el cual realmente decide el proceso de apraisal, y ayudamos a elegir un perito posicionado para representar el valor total del reclamo. Llame a Homeland antes de invocar el apraisal en un reclamo en disputa.
Homeland prepara el estimado detrás de los peritajes para asegurados en Fort Lauderdale, Naples y Orlando.
La tasación (appraisal) del seguro desde el lado del asegurado: paso a paso
La tasación del seguro resuelve un desacuerdo sobre el monto de una pérdida sin demanda. Decide cuánto, no si la póliza cubre la pérdida, y solo es tan fuerte como el estimado y la documentación de su lado.
- Confirme que es una disputa de monto. Si la aseguradora niega la cobertura por completo, la tasación puede no ser la herramienta; si acepta la pérdida y paga muy poco, por lo general sí lo es, y Homeland prepara el expediente para ella.
- Prepare el expediente primero. Un estimado línea por línea, fotos, informes de expertos y el alcance de cada cuarto o área en disputa.
- Pida la tasación por escrito. Siga la cláusula: quién la pide, cómo, y el tiempo que tiene cada parte para nombrar su tasador.
- Escoja un tasador competente e imparcial. Su tasador no debe tener interés en el resultado; luego los dos tasadores escogen un árbitro (umpire).
- El laudo. Un laudo firmado por dos de los tres fija el monto de la pérdida; el pago sigue según la póliza.
En Florida, los reclamos residenciales y residenciales comerciales también pueden usar la mediación del DFS para disputas de al menos $500 (Fla. Stat. §627.7015). ¿Trabaja con un bufete en una tasación? Vea expedientes listos para tasación para bufetes.
Los abogados y otros profesionales que necesiten un tasador o un árbitro (umpire) pueden comunicarse con Skyland Claims Resolution, donde Nelson Avila, CPAU, acepta asignaciones como tasador y como árbitro.
Preguntas frecuentes
¿Qué es el proceso de apraisal en el seguro de propiedad de Florida?
¿El apraisal puede decidir si mi pérdida está cubierta?
¿Mi tasador puede trabajar con honorarios de contingencia en Florida?
¿Qué hace un tasador de seguros?
En una tasación de seguro de propiedad, el tasador de cada parte valora la pérdida e intenta ponerse de acuerdo con el otro; si no pueden, un árbitro decide las partidas en disputa. Es distinto de un tasador de daños de autos o de bienes raíces.
¿La tasación decide si mi reclamo está cubierto?
Por lo general no: la tasación decide el monto de la pérdida. Las disputas de cobertura son otra pregunta, y a veces una pregunta legal.
Este artículo es solo para información general y no constituye asesoría legal.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Peritaje y Arbitraje de Seguros Explicado. Si su situación involucra este tipo de pérdida, consulte nuestra página de Denegados y pagados de menos para ver cómo Homeland puede ayudarle con el reclamo.
Artículos relacionados
Para quién es
Homeland maneja este tipo de reclamo para: