Llame ahora · 24/7 · Hablamos Español
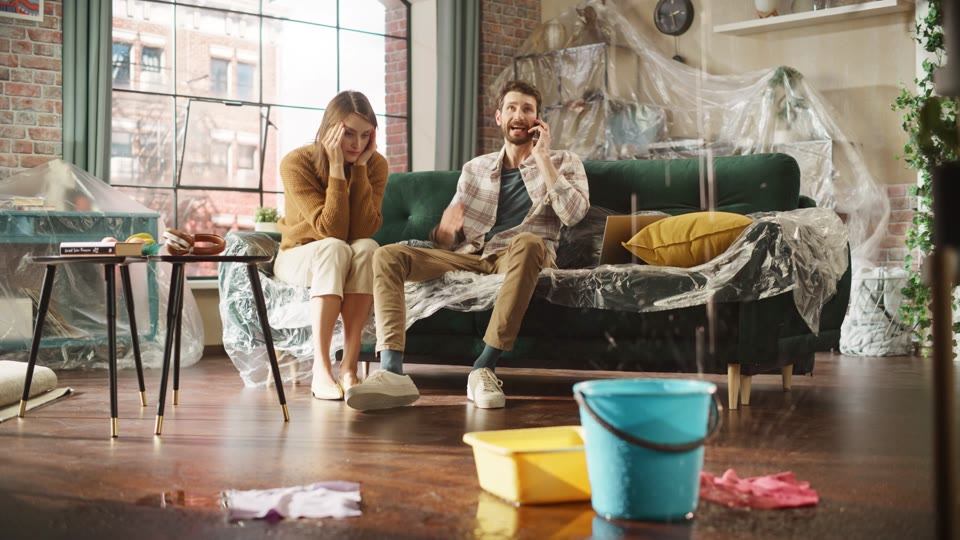
Pareja sentada en un sofá cubierto de plástico con un balde recogiendo una fuga de agua en su alquiler
CLIENTES ATENDIDOS

Reclamos de seguro de inquilinos

Reclamos de seguro de inquilinos en Florida y Nueva Jersey. Su arrendador asegura el edificio — sus pertenencias dependen de usted.

Homeland Public Adjusters ayuda a los inquilinos en Florida y Nueva Jersey después de incendios, daños por agua, tormentas y robos con allanamiento. Documentamos sus pertenencias y sus gastos de vivienda, revisamos su póliza de inquilinos y presentamos el reclamo a la aseguradora en su nombre.

Última revisión: octubre de 2026

FLORIDA

Reclamos de seguro de inquilinos en Florida

Los inquilinos de Florida enfrentan huracanes y daños por viento, filtraciones de agua desde la unidad de arriba, incendios y robos con allanamiento, y con frecuencia descubren después de la pérdida que el seguro del arrendador cubre el edificio, pero no sus pertenencias. Homeland representa a inquilinos con reclamos de contenido y de gastos de vivienda, en Miami-Dade, Broward, Palm Beach y en todo el estado.
NUEVA JERSEY
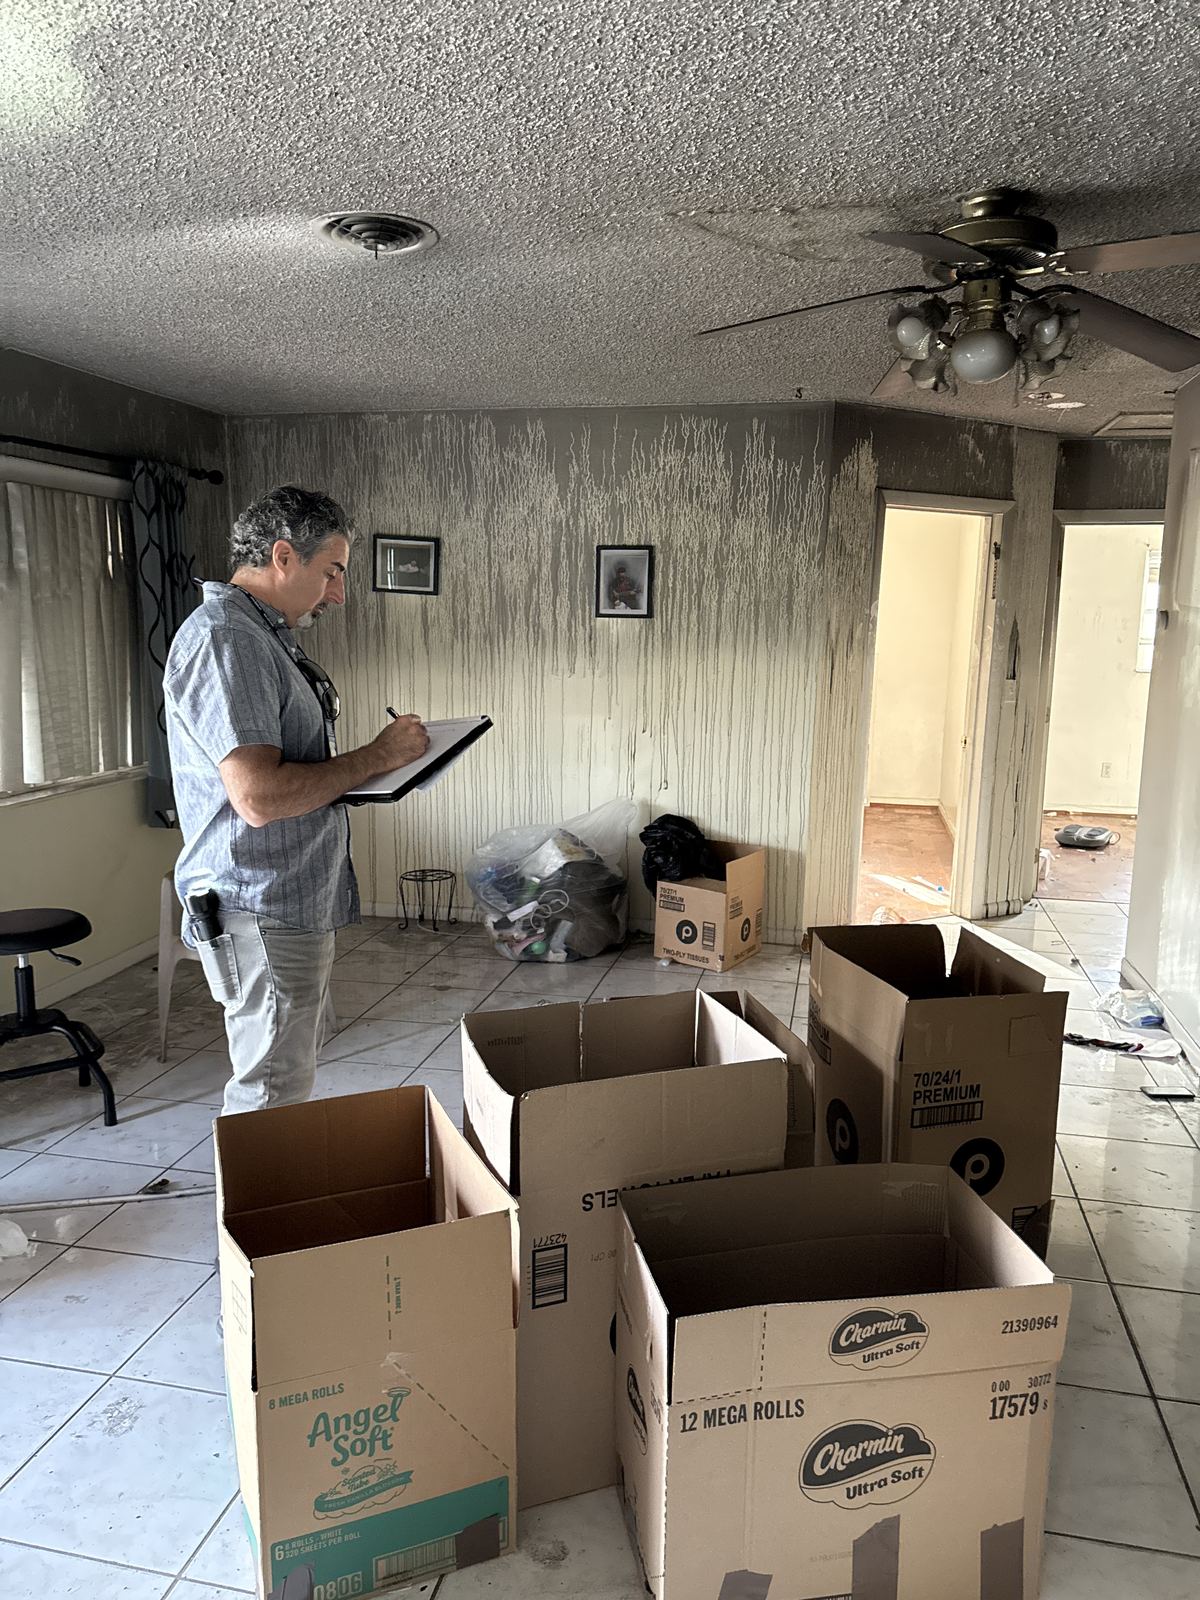
Ajustadora pública fotografiando y anotando bienes personales dañados para el inventario de contenido de un seguro de inquilino
Un reclamo de inquilino es un reclamo de contenido. Cada artículo se fotografía, se describe y se valora antes de que el inventario llegue a la aseguradora.

Reclamos de seguro de inquilinos en Nueva Jersey

Los inquilinos de Nueva Jersey en apartamentos, casas adosadas y alquileres en la costa enfrentan tormentas del noreste (nor’easters), inundaciones, incendios, tuberías rotas, agua proveniente de unidades vecinas y robos. Homeland representa a inquilinos de Nueva Jersey con estas pérdidas, en New Brunswick, Elizabeth y en todo el estado.

Cómo manejar un reclamo de seguro de inquilinos

Una póliza de inquilinos por lo general cubre sus pertenencias, puede pagar los costos de vivienda temporal si una pérdida cubierta hace que su hogar sea inhabitable, y puede incluir cobertura de responsabilidad personal. Por lo general no cubre el edificio en sí, que es responsabilidad de su arrendador y de la póliza de su arrendador. Los límites, los deducibles y los límites especiales para artículos como joyas, efectivo y electrónicos varían según la póliza.

Homeland Public Adjusters ayuda a los inquilinos a documentar lo que poseían, lo que se perdió o se dañó y cuánto cuesta reemplazarlo, y presenta el reclamo a la aseguradora en su nombre.
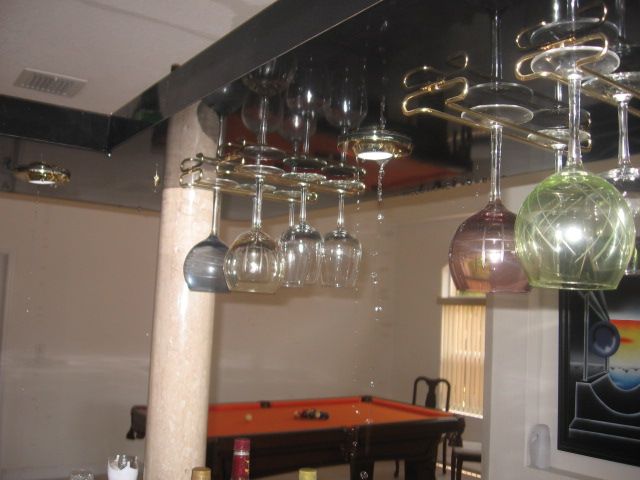
Agua goteando desde el techo sobre un soporte de copas y un área de bar desde la unidad de arriba
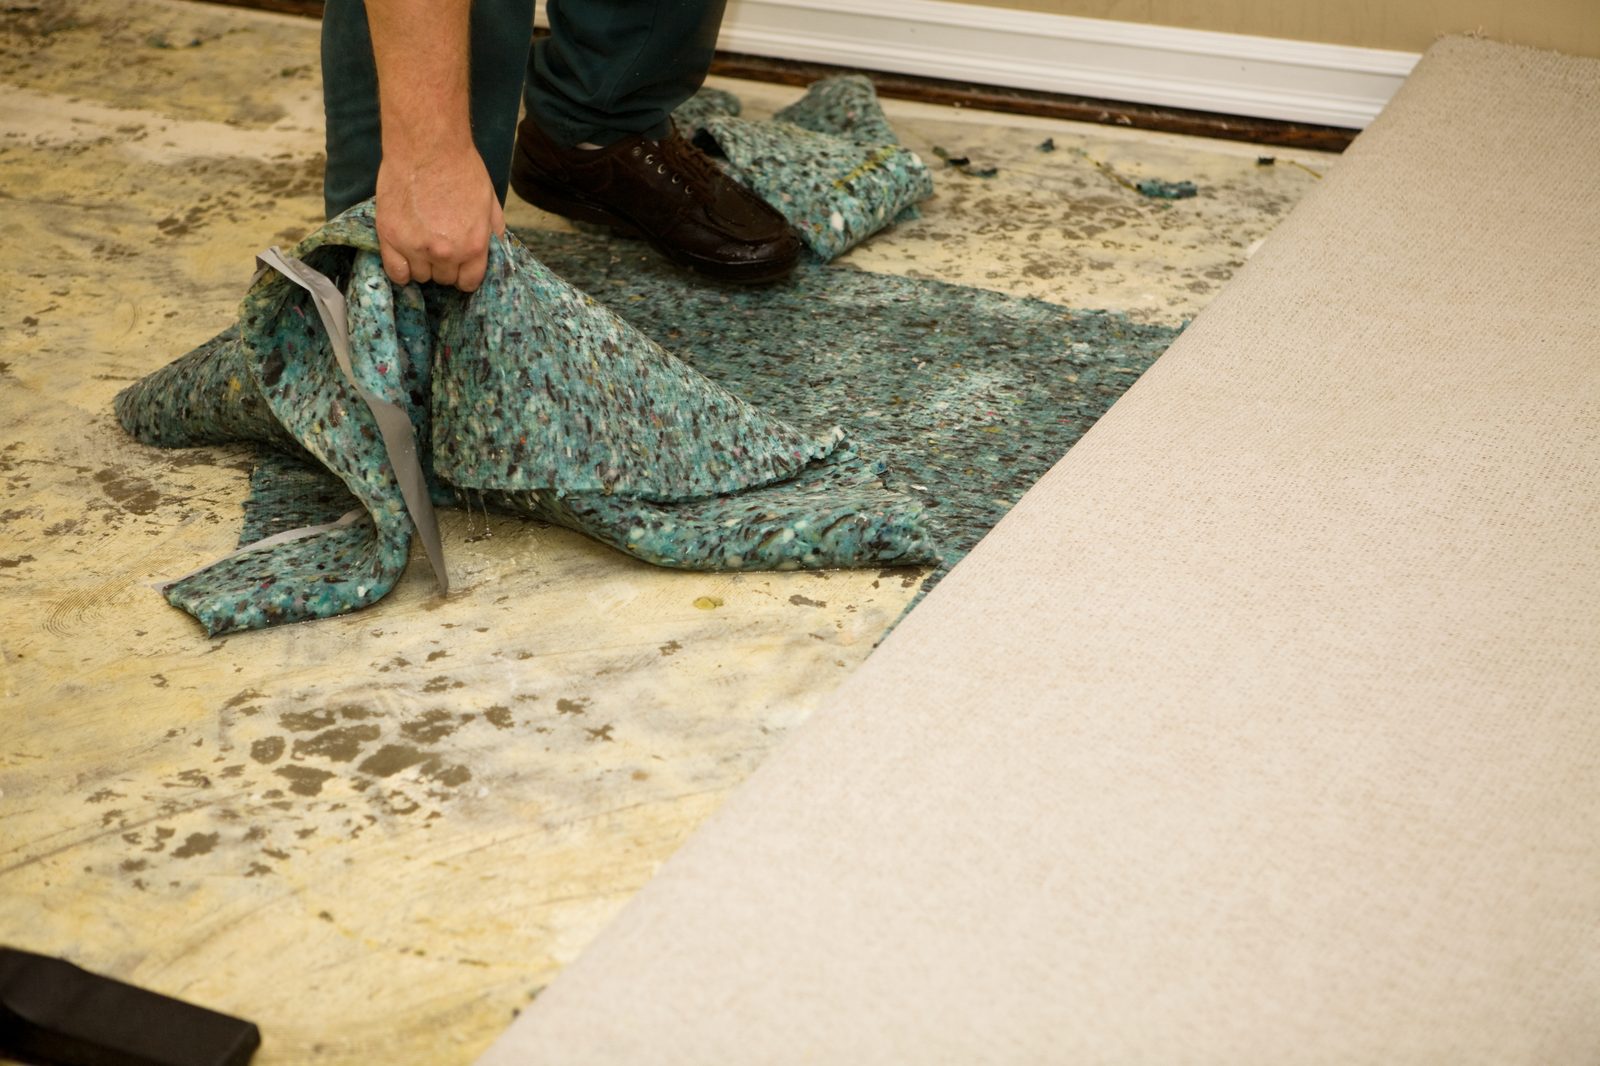
Levantando alfombra enmohecida y dañada por agua en una unidad de alquiler

Su póliza y la póliza de su arrendador

Su póliza de inquilinos es para sus pertenencias, sus gastos de vivienda si no puede quedarse y su responsabilidad. La póliza de su arrendador es para el edificio. Después de un incendio, una filtración o una tormenta, el seguro del arrendador puede reparar la estructura, pero por lo general no reemplaza sus muebles, ropa, electrónicos u otras pertenencias. Para eso es su póliza de inquilinos. Si no tiene una, vea la última pregunta más abajo.

Pérdidas comunes de inquilinos

Incendio y humo en su unidad o edificio
Agua de la unidad de un vecino o de una tubería rota
Filtraciones del techo y lluvia impulsada por el viento
Daños a las pertenencias por huracanes y tormentas
Robo y hurto con allanamiento
Vandalismo
Rayos y sobrecargas eléctricas
Un vehículo que golpea el edificio
Pertenencias dañadas durante reparaciones
Un hogar inhabitable después de una pérdida cubierta

Cómo demostrar lo que poseía

Los reclamos de contenido dependen de un inventario claro. Recorra cada habitación y anote cada artículo con una descripción, antigüedad y valor; luego agregue fotos, recibos, números de serie y registros bancarios o de tarjetas cuando los tenga. Algunas pólizas pagan el costo de reemplazo y otras pagan el valor real en efectivo, que resta la depreciación, así que verifique cuál tiene usted. Las fotos con fecha tomadas antes de una pérdida lo hacen mucho más fácil, y para eso sirve Safety Vault™.

Gastos de vivienda cuando no puede quedarse en casa

Si una pérdida cubierta hace que su hogar sea inhabitable, su póliza puede pagar gastos adicionales de vivienda, a menudo llamados pérdida de uso: un hotel o alquiler temporal, costos adicionales por encima de su alquiler normal y gastos similares, sujetos a los límites y al período de la póliza. Guarde todos los recibos y un registro de sus costos mensuales normales.

Qué hacer después de una pérdida de inquilino

1
Haga de la seguridad la prioridad: Lleve a todos, incluidas las mascotas, a un lugar seguro y manténgase alejado de las áreas inestables o dañadas.
2
Notifique a su arrendador o administrador por escrito: Reporte los daños y conserve una copia, con la fecha.
3
Deje que Homeland notifique a la aseguradora: Llámenos antes de hablar con la compañía de seguros. Contrátenos, y presentaremos el aviso de pérdida y manejaremos toda la comunicación con la aseguradora a partir de ahí.
4
Documente los daños: Tome fotos y videos de los daños y de sus pertenencias antes de limpiar, y conserve los artículos dañados hasta que estén documentados.
5
Proteja lo que pueda: Traslade las pertenencias sin daños a un lugar seguro y tome medidas razonables para evitar más daños.
6
Comience su inventario: Anote lo que se perdió o se dañó, habitación por habitación, con descripciones, antigüedad y valores.
7
Guarde todos los recibos: Conserve los recibos de compras de emergencia, de un hotel o vivienda temporal y de otros costos causados por la pérdida.
8
Reporte el robo o vandalismo: Llame a la policía y guarde el número del informe. Conserve cualquier grabación de cámaras.
9
Conserve sus comunicaciones: Guarde los correos electrónicos, mensajes de texto y cartas con su arrendador, el administrador del edificio y la aseguradora.
10
Hable con un ajustador público: Comuníquese con Homeland Public Adjusters antes de aceptar un acuerdo o firmar un relevo, para que podamos revisar el reclamo y la póliza.
ADJUSTER ADVANTAGE™ · MEMBRESÍA GRATUITA

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.

La mejor manera de prepararse para una pérdida como inquilino es una membresía gratuita de Adjuster Advantage, para que sus pertenencias estén documentadas antes de que ocurra algo.

Safety Vault™
Fotos y documentos con fecha de sus pertenencias en un solo lugar.
Policy Scan™
Un ajustador con licencia de Homeland le explica su póliza en palabras sencillas.
Damage Guide™
La seguridad primero, cómo documentar y cómo funciona el seguro.
Lifeline Card™
Cierres de servicios y contactos de emergencia, disponibles sin conexión.
Renewal Radar™
Vea qué cambió de un año de la póliza al siguiente.
90DAY XPlus™
Recordatorios antes de las fechas que usted ingrese, como la renovación de su póliza.
PARA ASOCIACIONES DE CONDOMINIOS, HOA, COOPERATIVAS Y PÓLIZA MAESTRA

¿Su edificio tiene una junta directiva de condominio o HOA?

Las juntas directivas y los administradores también pueden unirse. AA Associations les ofrece la póliza maestra explicada en palabras sencillas, un registro fechado del edificio, recordatorios y Building Storm Check-in. Por ahora, para asociaciones de Florida.

Configure su asociación →

Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Contratar a Homeland es opcional y requiere un acuerdo escrito por separado.

Reclamos de inquilinos en cifras

Inquilinos en cifras
55%Proporción de hogares de inquilinos con seguro de inquilinos; casi la mitad no tiene cobertura (National Apartment Association vía Harvard JCHS)
0.2%Proporción de la cobertura residencial contra inundación del NFIP en manos de inquilinos, que ocupan el 34.8% de las viviendas de EE. UU. (JCHS)
$171Prima anual promedio del seguro de inquilinos en 2022 (III)
32% / 36%Proporción de viviendas ocupadas por inquilinos en Florida y Nueva Jersey (Censo, 2020–24)

Las coberturas que deciden un reclamo de inquilinos

Una póliza de inquilinos (HO-4) es corta, y las partes que importan después de una pérdida son estas:

DisposiciónQué haceDónde fallan los reclamos
Propiedad personal (Cobertura C)Sus muebles, ropa, aparatos electrónicos y pertenencias, por lo general pagados a valor real en efectivo (ACV) a menos que se haya agregado el costo de reemplazoDepreciación sobre todo; inventario limitado a lo que recuerde sin fotos ni recibos
Pérdida de usoHotel, alquiler temporal por encima de su alquiler normal, comidas y gastos de mudanza mientras la unidad esté inhabitableSe corta antes de tiempo, o no se ofrece porque el ajustador del arrendador nunca lo menciona
Póliza del arrendadorCubre solo el edificio; no cubre su contenido ni sus gastos de vivienda, incluso cuando el edificio es el responsableLos inquilinos esperan el reclamo del arrendador y no cumplen las condiciones de aviso de su propia póliza
Límites especialesTopes para joyas, efectivo, armas de fuego, propiedad comercial y propiedad fuera de las instalaciones (a menudo el 10% de la Cobertura C)Artículos de alto valor pagados al sublímite si no están programados
Mejoras y adicionesLímite pequeño (a menudo el 10% de la Cobertura C) para mejoras que usted pagó dentro de la unidadNo se reclama en absoluto
InundaciónNo está cubierto por una póliza de inquilinos; una póliza del NFIP de solo contenido es aparte y tiene un período de espera de 30 díasLos inquilinos de planta baja en zonas de inundación asumen que la póliza del edificio los cubre

Plazos que debe conocer

Florida. La ley de Florida exige que el aviso de un reclamo inicial o reabierto de propiedad se dé dentro de 1 año después de la fecha de la pérdida, y el aviso de un reclamo suplementario dentro de 18 meses. Por lo general, su aseguradora debe acusar recibo de su reclamo dentro de 7 días calendario y pagar o denegar dentro de 60 días después de recibir el aviso, y Florida define la cobertura residencial de manera que incluya las pólizas de inquilinos. Su póliza puede incluir sus propios requisitos, así que no espere.
Fuentes: Secciones 627.70132, 627.70131 y 627.4025, Estatutos de Florida.

Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.

¿Por qué elegir a Homeland para un reclamo de inquilino?

Representación exclusiva del asegurado: Homeland trabaja para inquilinos, propietarios de vivienda, negocios y asociaciones, no para las aseguradoras.
Documentación del contenido: Le ayudamos a organizar inventarios, fotos, recibos y registros para que cada artículo esté respaldado.
Apoyo con gastos de vivienda: Le ayudamos a documentar los costos adicionales de vivienda cuando un hogar es inhabitable.
Revisión de la póliza: Revisamos su cobertura, límites, deducibles y límites especiales.
Comunicación con la aseguradora: Nos comunicamos por usted con la aseguradora y sus ajustadores.
Reclamos denegados y pagados de menos: Revisamos los reclamos que fueron denegados o pagados por menos de lo esperado.
Florida y Nueva Jersey: Representamos a inquilinos en ambos estados.
Al servicio de propietarios desde 2007.
Sin recuperación, no hay honorarios.

En las Noticias: Un Reclamo Real de Inquilinos

En las Noticias. Según NBC 6 South Florida, cuando un incendio provocó el colapso de parte de un edificio de apartamentos en Miami-Dade en enero de 2023, desplazando a casi 200 personas, el administrador del edificio señaló algo que todo inquilino debería escuchar: la póliza de seguro del propietario o de la asociación — si es que existe — no cubre los muebles, electrónicos, ropa o documentos propios del inquilino. Sin una póliza de seguro de inquilino separada, esas pérdidas simplemente no las reembolsa nadie. La lección para cualquier inquilino en Florida o Nueva Jersey es que las pertenencias personales necesitan su propia cobertura, separada de lo que tenga el edificio, y que presentar un reclamo de seguro de inquilino tras un incendio, una tormenta o una tubería rota puede seguir siendo un proceso confuso y conflictivo. Si una aseguradora está subvaluando o retrasando el reclamo de un inquilino por pertenencias perdidas, Homeland Public Adjusters puede ayudar a los inquilinos a entender su póliza y a luchar por un acuerdo justo.

Preguntas frecuentes de inquilinos

¿El seguro de mi arrendador cubre mis pertenencias?
Por lo general, no. La póliza del arrendador es para el edificio. Sus pertenencias están cubiertas, si acaso, por su propia póliza de inquilinos.
¿Qué es la pérdida de uso o gastos adicionales de vivienda?
Si una pérdida cubierta hace que su hogar sea inhabitable, su póliza de inquilinos puede pagar ciertos costos adicionales de vivienda, como un hotel o alquiler temporal, sujetos a sus límites y a su período. Guarde todos los recibos.
¿Costo de reemplazo o valor real en efectivo?
La cobertura de costo de reemplazo paga para reemplazar un artículo por uno nuevo similar. El valor real en efectivo resta la depreciación. Su póliza indica cuál aplica, y la revisamos con usted.
¿Cómo demuestro lo que perdí?
Elabore un inventario habitación por habitación con descripciones, antigüedad y valores; luego agregue fotos, recibos, números de serie y registros de tarjetas o bancarios. Las fotos con fecha tomadas antes de una pérdida, por ejemplo en Adjuster Advantage Safety Vault, lo hacen mucho más fácil.
Los daños vinieron de la unidad de mi vecino. ¿Aún puedo presentar un reclamo?
Sí. Su póliza de inquilinos puede cubrir sus pertenencias sin importar en qué unidad se originó el agua o el incendio. Repórtelo, documéntelo y llámenos.
No tengo seguro de inquilinos. ¿Puede ayudarme Homeland?
Sin una póliza no hay reclamo bajo su propio seguro. En Florida, si la pérdida asegurada de otra persona dañó su propiedad, vea Reclamos por daños de terceros sin seguro. Este servicio no está disponible en Nueva Jersey.
¿Puede un ajustador público ayudar con un reclamo de seguro de inquilinos?
Sí. Una póliza de inquilinos es una póliza de propiedad, y aplican las mismas reglas: usted tiene que documentar qué se dañó y cuánto vale, el ajustador de la aseguradora trabaja para la aseguradora, y la carga de probar el reclamo es suya. Un ajustador público inventaría sus pertenencias, las valora según los términos de costo de reemplazo o valor real en efectivo de su póliza, documenta la pérdida de uso y negocia el reclamo. Florida limita el honorario a un porcentaje de lo que paga la aseguradora; Nueva Jersey exige que el contrato indique el honorario máximo. Homeland maneja reclamos de inquilinos en ambos estados bajo la base de Sin Recuperación, Sin Honorarios.
¿Más preguntas? Vea nuestras preguntas frecuentes completas →

Artículos

Ver todas las publicaciones

Reclamos de Inquilinos que Manejamos en Florida y Nueva Jersey

Homeland atiende reclamos de inquilinos en toda Florida y Nueva Jersey. Dondequiera que alquile en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.

Cobertura Relacionada
¿Daños en este momento? En Florida
Llame al (305) 783-3777, las 24 horas
En Nueva Jersey
Llame al (732) 517-3777, las 24 horas

Revisión gratuita de su reclamo

Cuéntenos sobre su pérdida. Le devolveremos la llamada.

Reclamos que manejamos

Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
MEMBRESÍA GRATUITA

Únase a Adjuster Advantage™

Únase gratis
¿Junta directiva o administrador? AA Associations →

¿Necesita ayuda con un reclamo de inquilino?

Perder sus pertenencias y su hogar al mismo tiempo ya es bastante difícil sin un reclamo de seguro complicado. Llámenos las 24 horas, los 7 días de la semana, o solicite una revisión gratuita, y le explicaremos sus opciones y los próximos pasos.

Servimos A
Propietarios de talleres automotrices y concesionarios
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Manejamos
Daños por inundación
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Daños por Humo
Manejamos
Huracán y daños por viento
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Servimos A
Propietarios de Consultorios Médicos y Dentales
Servimos A
Condominios y asociaciones de propietarios (HOA)
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Daños por Impacto de Vehículo
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por Tornado
Manejamos
Daños por Sumidero
Servimos A
Propietarios de Restaurantes
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Reclamos Denegados y Pagados de Menos
Manejamos
Daños por agua
Servimos A
Propietarios de Hoteles y Moteles
Manejamos
Daños por Incendio Forestal y de Maleza
Manejamos
Daños por incendio
Manejamos
Reclamos comerciales y de negocios
Servimos A
Propietarios de Marinas y Embarcaciones
Manejamos
Daños por robo y vandalismo
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Manejamos
Daños por Moho
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por Granizo
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Manejamos
Daños por Impacto de Vehículo
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Propietarios de Propiedades Agrícolas
Manejamos
Daños por Fuga de Electrodoméstico
Manejamos
Daños por Sobrecarga Eléctrica
Manejamos
Daños por Impacto de Rayo
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de viviendas
Manejamos
Daños por Vandalismo y Disturbios
Manejamos
Tormenta Invernal y Daños al Techo
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Servimos A
Propietarios de talleres automotrices y concesionarios
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Manejamos
Daños por inundación
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Daños por Humo
Manejamos
Huracán y daños por viento
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Servimos A
Propietarios de Consultorios Médicos y Dentales
Servimos A
Condominios y asociaciones de propietarios (HOA)
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Daños por Impacto de Vehículo
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por Tornado
Manejamos
Daños por Sumidero
Servimos A
Propietarios de Restaurantes
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Reclamos Denegados y Pagados de Menos
Manejamos
Daños por agua
Servimos A
Propietarios de Hoteles y Moteles
Manejamos
Daños por Incendio Forestal y de Maleza
Manejamos
Daños por incendio
Manejamos
Reclamos comerciales y de negocios
Servimos A
Propietarios de Marinas y Embarcaciones
Manejamos
Daños por robo y vandalismo
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Manejamos
Daños por Moho
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por Granizo
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Manejamos
Daños por Impacto de Vehículo
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Propietarios de Propiedades Agrícolas
Manejamos
Daños por Fuga de Electrodoméstico
Manejamos
Daños por Sobrecarga Eléctrica
Manejamos
Daños por Impacto de Rayo
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de viviendas
Manejamos
Daños por Vandalismo y Disturbios
Manejamos
Tormenta Invernal y Daños al Techo
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Llame ahora · Florida(305) 783-3777Llame ahora · Nueva Jersey(732) 517-3777