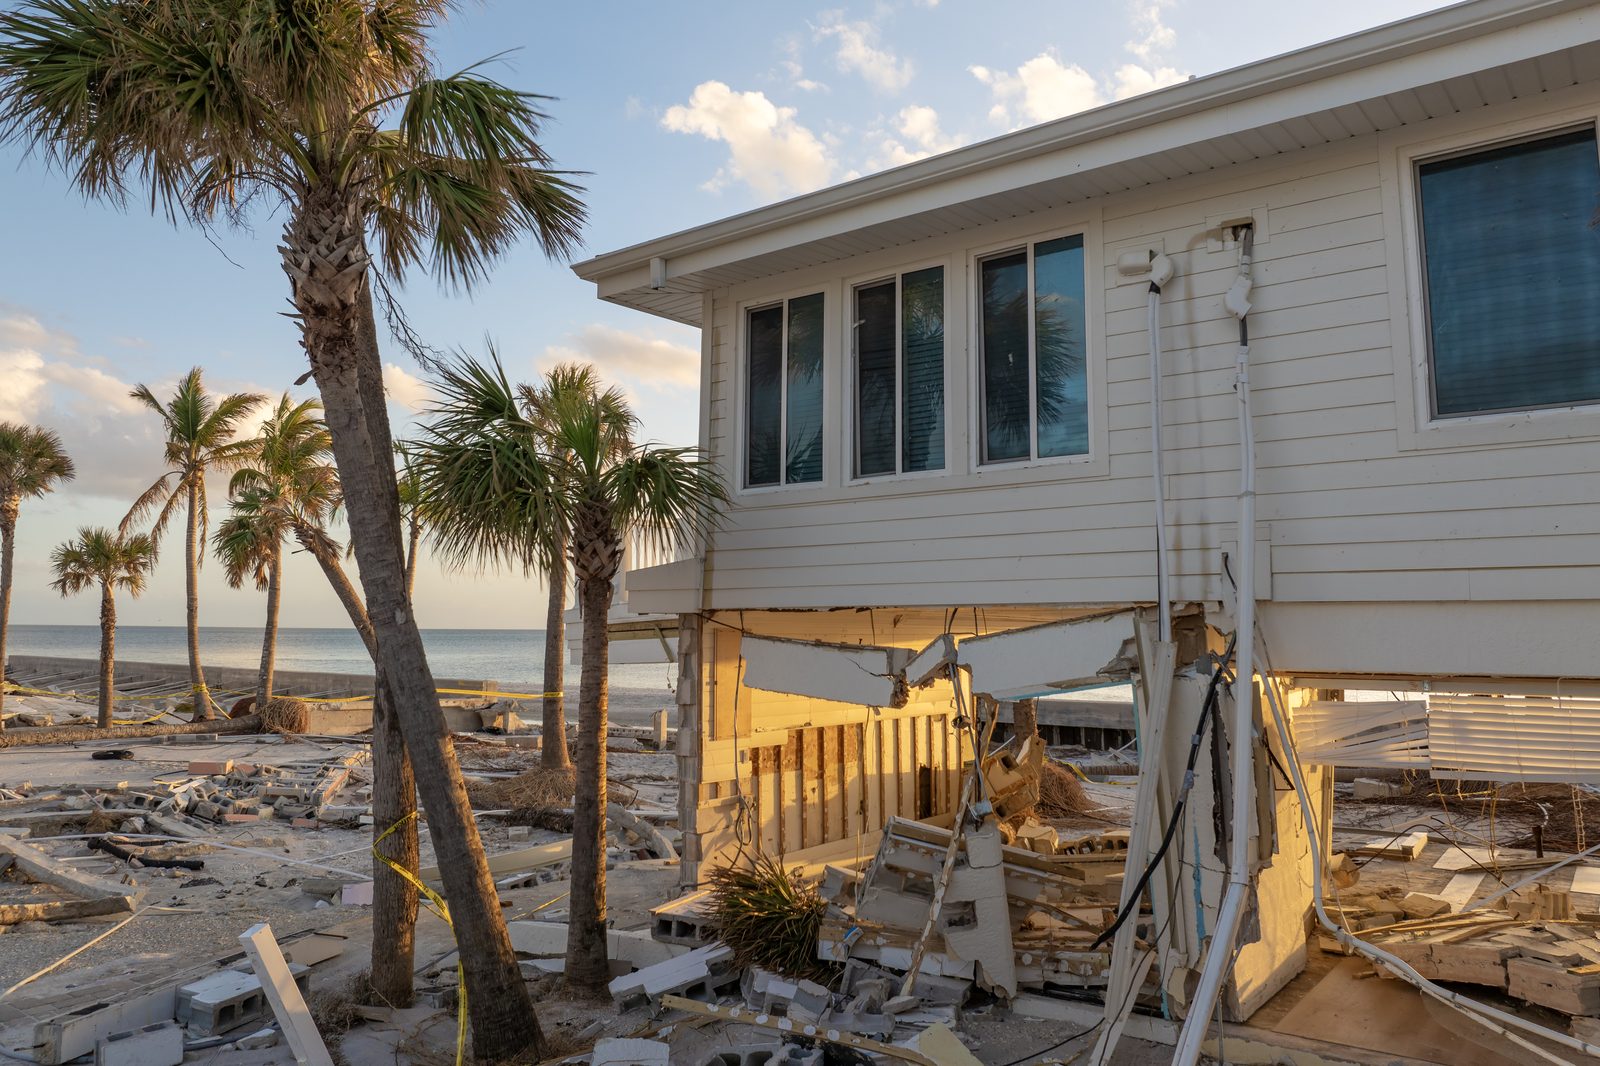
Más de 800,000 hogares de Florida viven en una casa prefabricada. Sus reclamos los pagan aseguradoras diferentes, con formularios diferentes, bajo reglas diferentes, y se pagan de menos con más frecuencia que cualquier otro tipo de vivienda.
Homeland Public Adjusters representa a propietarios de casas móviles y casas prefabricadas en Florida y Nueva Jersey en reclamos por huracán, viento, incendio, agua, rayos y otros daños a la propiedad. Las pólizas de casas prefabricadas son emitidas por aseguradoras especializadas y por Citizens, a menudo sobre la base de valor real en efectivo (ACV), con reglas sobre anclajes, cocheras y anexos que confunden a los propietarios después de una tormenta. Leemos la póliza, documentamos la casa y todo lo que tiene adjunto, y gestionamos el reclamo con la aseguradora por usted. Sin recuperación, no hay honorarios.
Reclamos de casas móviles y prefabricadas en Florida
Florida tiene alrededor de 824,000 casas móviles, el 7.8% de todas las unidades de vivienda, y en el condado de Highlands más de una de cada cinco casas es una casa prefabricada. La Florida Manufactured Housing Association ha dicho que casi dos tercios de las casas móviles del estado se construyeron antes de 1994, que es la línea que la ley de Florida usa para la regla de valor real en efectivo de Citizens. Homeland representa a propietarios de casas prefabricadas en parques y en lotes privados en todo el estado.
Las casas prefabricadas se aseguran con sus propios formularios, y la cochera, el faldón y los anclajes son donde el alcance suele quedarse corto.
Reclamos de casas móviles y prefabricadas en Nueva Jersey
Nueva Jersey tiene alrededor de 35,000 casas prefabricadas, muchas de ellas en comunidades de terreno arrendado en los condados del sur y de la costa. El viento de nor'easter, las tuberías congeladas bajo una casa sin faldón y los incendios en unidades más antiguas son los reclamos que vemos. Homeland maneja reclamos de casas prefabricadas en Nueva Jersey y las preguntas sobre el parque y los anclajes que vienen con ellos.
Por qué un reclamo de casa prefabricada es diferente
Una casa prefabricada se asegura con una póliza de casa móvil, no con un formulario estándar de propietarios de vivienda, y las diferencias deciden el reclamo:
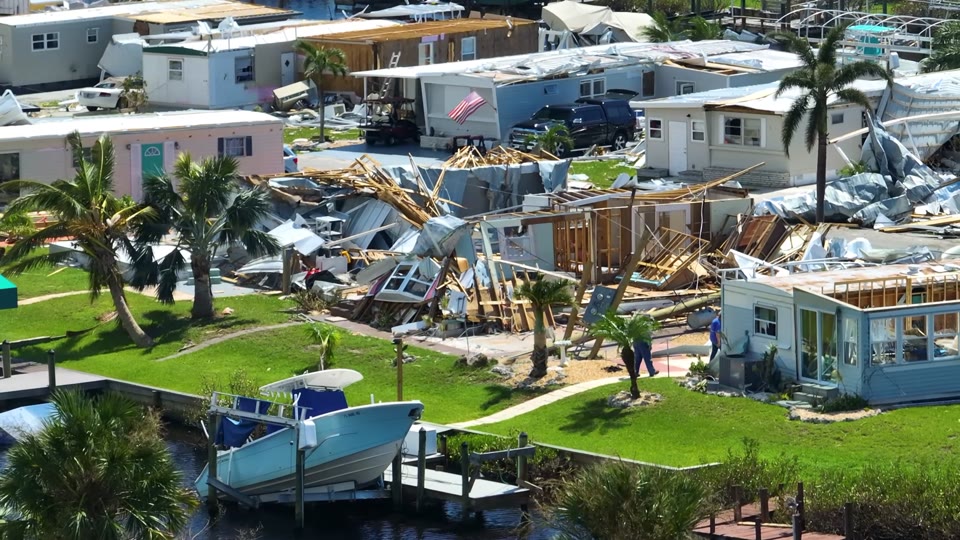
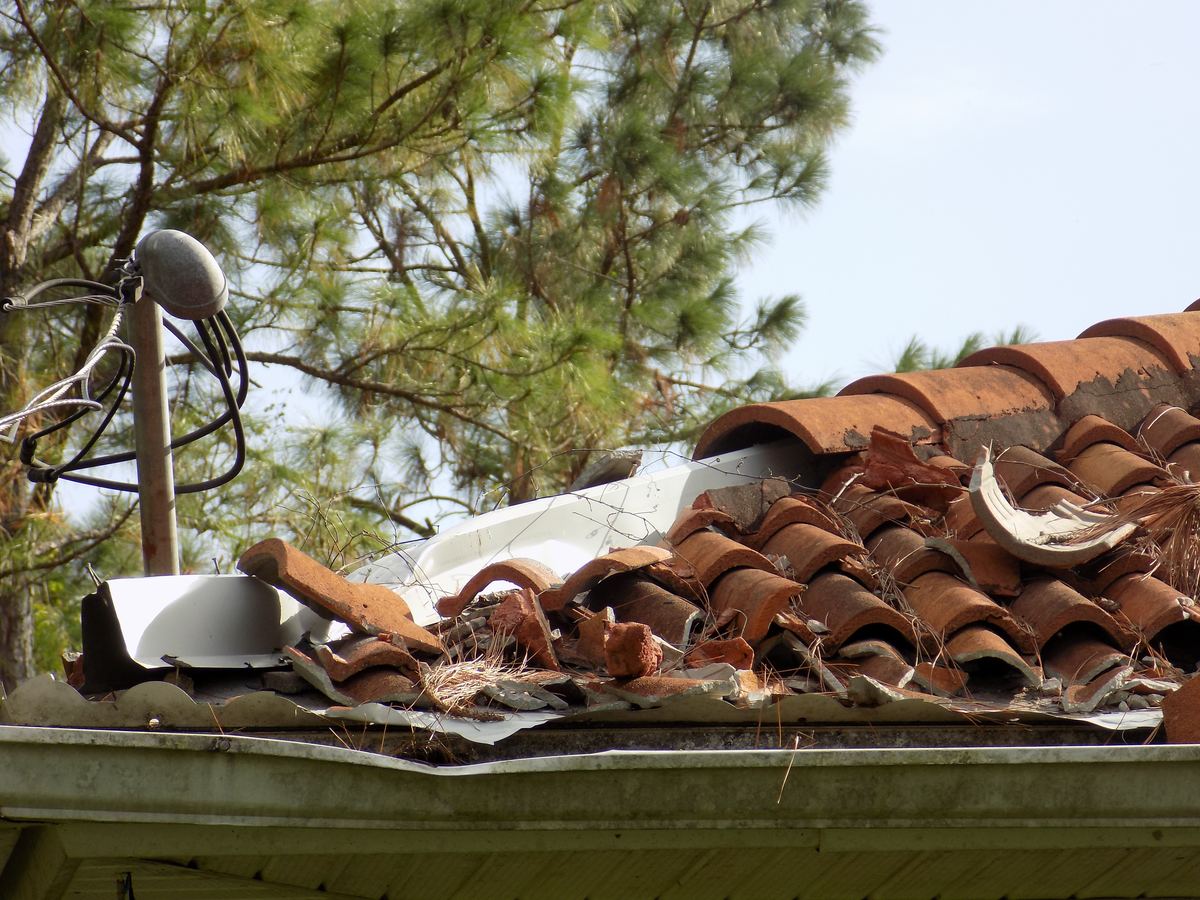
Una comunidad de casas prefabricadas en Florida después de vientos de huracán. Los anclajes, los carports y los cuartos con mosquitero son lo primero que falla y lo primero que las aseguradoras dejan fuera del estimado.
Valor real en efectivo, no costo de reemplazo: muchas pólizas de casas móviles pagan el valor depreciado de la casa, y la ley de Florida exige que Citizens limite la cobertura de las casas móviles construidas antes de 1994 al valor real en efectivo (Fla. Stat. §627.351(6)(c)15). En una casa de 1985, “ACV” puede significar un pago que no alcanzará para comprar un reemplazo.
Póliza valorada y pérdida total: la ley de póliza valorada de Florida trata una pérdida total de una casa móvil sobre la base en que se emitió la póliza, ya sea ACV, costo de reemplazo o un monto declarado (§627.702(6)). Por lo tanto, si la pérdida es “total” es todo el argumento.
Otras estructuras y contenidos son un porcentaje de la vivienda: en el programa de casas móviles de Citizens, otras estructuras son el 10% del límite de la vivienda y los contenidos el 25%, y los contenidos se pagan a valor depreciado. Una cochera, un cobertizo, un cuarto con mosquitero y un Florida room pueden valer más de lo que la póliza permite para todos ellos juntos.
Anclajes e instalación: Florida exige que las casas prefabricadas se instalen de modo que resistan viento, inundación, flotación, vuelco, deslizamiento y movimiento lateral (§320.8325), y HUD designa la mayor parte del sur y suroeste de Florida como Zona de Viento III (diseño para 110 mph). Las aseguradoras alegan anclaje inadecuado como defensa después de pérdidas por viento; el registro de instalación y una inspección vigente de los anclajes lo responden.
Ampliaciones y modificaciones: un Florida room o un sobretecho construido en sitio a veces no es “la casa móvil” según la póliza, a veces es otra estructura, y a veces está excluido a menos que esté listado en la póliza. El historial de permisos decide cuál.
El lote, el parque y el contrato de arrendamiento: en un parque (Capítulo 723, Estatutos de Florida), el propietario es dueño de la casa y alquila el lote; el faldón, las entradas de vehículos y las áreas comunes pueden pertenecer al parque. Quién repara qué después de una tormenta depende del contrato de arrendamiento y del prospecto.
La inundación es aparte: la mayoría de las comunidades de casas prefabricadas están en zonas de inundación, y casi el 87% de las viviendas del condado de Lee destruidas por el huracán Ian estaban en la zona AE. El viento se paga bajo la póliza de casa móvil; el agua que sube se paga bajo una póliza de inundación del NFIP o privada, si la hay.
Aseguradoras especializadas: aseguradoras especializadas como American Modern, Foremost y Assurant, junto con Citizens, suscriben gran parte de este mercado, y cada una tiene sus propios formularios, requisitos de inspección y prácticas de pérdida total.
Casas prefabricadas en cifras
824,425Casas móviles en Florida, el 7.8% de todas las unidades de vivienda (ACS 2024)
21.8%Proporción de viviendas del condado de Highlands que son casas móviles; Polk 18.6%, Pasco 16.7%, Citrus 19.9% (ACS 2024)
la mitadDe las 2,686 casas del condado de Lee que destruyó el huracán Ian eran casas móviles
anteriores a 1994Casas móviles que Citizens debe asegurar a valor real en efectivo conforme a Fla. Stat. §627.351(6)(c)15
Huracán y viento: sobretechos arrancados, techos y revestimientos de metal desprendidos, cocheras y cuartos con mosquitero desaparecidos, y la casa misma desplazada de sus pilotes; después del huracán Ian, los inspectores estatales encontraron que cerca del 80% de los daños en algunos parques de North Fort Myers fueron en cocheras y estructuras accesorias
Incendio: las unidades más antiguas con cableado de aluminio, calefactores portátiles y cocinas pequeñas arden rápido; un incendio en una casa prefabricada suele ser una pérdida total, y el argumento del ACV comienza de inmediato
Agua: líneas de suministro bajo el piso, calentadores de agua en clósets y fugas del sobretecho que corren a lo largo del cielo raso; el daño a la membrana inferior y al aislamiento es la parte que nadie ve
Rayos y sobretensión eléctrica: casas con estructura metálica en la capital de los rayos del país; unidades de A/C, paneles y electrónicos
Árboles y ramas que caen: parques construidos bajo robles y pinos viejos, con techos que no resisten un impacto como lo hace una casa de bloque
Robo y vandalismo en casas de temporada vacantes entre las visitas del propietario
Tornados y vientos en línea recta en el centro de Florida, donde el anclaje de la casa es lo primero que la aseguradora cuestiona
Disputas por pérdida total: si una casa con el bastidor roto, el chasis desplazado o el sistema de piso saturado puede repararse en absoluto
Qué hacer después de daños en una casa prefabricada
1
No entre hasta que la revisen: una casa que se ha desplazado sobre sus pilares, que perdió una sección del techo o que tiene agua en el sistema del piso puede no ser segura para entrar. Pida primero a la oficina del parque o a un contratista que la revise.
2
Fotografíe la casa desde los cuatro lados, el techo, los pilares y los anclajes, y cada estructura adosada, antes de cualquier limpieza. Las fotos del anclaje importan más en una casa prefabricada que en cualquier otro reclamo.
3
Ubique la placa de datos y la etiqueta de HUD: la placa de datos (por lo general dentro de un gabinete de cocina o cerca del panel) muestra el fabricante, la fecha, la zona de viento y la carga del techo; la aseguradora lo preguntará.
4
Saque el título, el permiso de instalación y cualquier inspección de anclajes: responden a la primera defensa de la aseguradora antes de que la plantee.
5
Proteja lo que queda y conserve los recibos: lonas, tapiado, extracción de agua. No inicie reparaciones permanentes ni demolición antes de la inspección.
6
Enumere los contenidos habitación por habitación a costo de reemplazo, incluso en una póliza de ACV, porque la depreciación se aplica artículo por artículo y la cifra inicial importa.
7
Deje que Homeland notifique a la aseguradora: llámenos antes que a la compañía de seguros. Contrátenos y presentamos el aviso por escrito con las fotos y los registros de la casa.
8
No acepte un pago por pérdida total, ni traspase el título, hasta que la cifra haya sido revisada. En una casa prefabricada, la cifra de pérdida total de la aseguradora es donde se discute la mayor parte del dinero.
Cómo ayuda Homeland a los propietarios de casas prefabricadas
Leemos el formulario de casa móvil, no un formulario de propietarios de vivienda: ACV frente a costo de reemplazo, los límites porcentuales para otras estructuras y contenido, el lenguaje sobre anexos y alteraciones, y las condiciones de anclaje.
Pérdida total, reparable o una reparación que cuesta más que la casa: documentamos la estructura, el sistema de piso, la estructura del techo y los servicios para que la respuesta quede probada en lugar de supuesta, y traemos a un ingeniero cuando el chasis está en duda.
ACV argumentado con evidencia, no con la tabla de depreciación de la aseguradora: condición, mejoras, renovaciones con permiso y el mercado local de casas comparables.
Cada estructura adosada reclamada bajo la cobertura correcta: carport, cuarto con malla, Florida room, cobertizo, techo sobrepuesto (roof-over), faldón, escalones y rampas.
Contenidos inventariados y valorados, con la depreciación rebatida artículo por artículo.
Cuestiones del parque y del arrendamiento resueltas para que las reparaciones en el lote no frenen el reclamo de la casa.
Propietarios hispanohablantes atendidos en español, desde la primera llamada hasta el pago final.
Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132). Para un huracán, la fecha de la pérdida es la fecha en que toca tierra o la fecha en que se verifica la tormenta. Su aseguradora debe acusar recibo dentro de 7 días y pagar o denegar dentro de 60 días del aviso (§627.70131). Citizens y las aseguradoras especializadas pueden agregar requisitos de inspección y de prueba de pérdida en la propia póliza.
Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada (N.J.A.C. 11:2-17.7). Su póliza establece su propia condición de aviso oportuno.
En las noticias: un reclamo real de casa prefabricada
En las Noticias. Después del huracán Ian, el Departamento de Seguridad Vial y Vehículos Motorizados de Florida envió a sus inspectores de casas prefabricadas a los parques de los condados de Lee y Charlotte. En Mobile Gardens, en Englewood, encontraron la mitad de las casas “destruidas por nueve horas de vientos fuertes”; en varios parques de North Fort Myers, alrededor del 80% del daño fue a cocheras y estructuras accesorias, no a las casas en sí. Esa división resume el reclamo de una casa prefabricada en una sola frase: las estructuras que recibieron la tormenta son las que la póliza cubre por una fracción del límite de la vivienda, y las casas que sobrevivieron se valoran según su antigüedad. Un estudio universitario aparte encontró que las casas móviles fueron la mitad de las 2,686 viviendas que Ian destruyó en el condado de Lee.
Preguntas frecuentes sobre reclamos de casas prefabricadas
¿Una póliza de casa móvil paga costo de reemplazo?
Algunas sí, muchas no. Las pólizas de casas móviles a menudo se emiten sobre la base de valor real en efectivo, y la ley de Florida exige que Citizens limite la cobertura de las casas móviles construidas antes de 1994 al valor real en efectivo de la vivienda. Revise la página de declaraciones en busca de “ACV”, “RCV” o un monto establecido; la respuesta fija el techo del reclamo.
La aseguradora dice que mi casa es pérdida total y ofreció el ACV. ¿Eso es todo?
No necesariamente. La cifra de ACV es una opinión sobre la condición y la depreciación, y se puede rebatir con evidencia: mejoras, remodelaciones con permiso, mantenimiento y ventas comparables. Y si la vivienda es realmente una pérdida total, en lugar de reparable, es una cuestión separada que documentamos antes de aceptar cualquiera de las dos respuestas.
Mi cochera y mi cuarto con mosquitero quedaron destruidos pero la casa está bien. ¿Estoy cubierto?
Sí, bajo la cobertura de otras estructuras, que típicamente es un porcentaje del límite de la vivienda (10% en el programa de Citizens). Cuando las estructuras adjuntas valen más que ese porcentaje, el límite, no el daño, decide el pago, y vale la pena saberlo antes de la próxima renovación.
El ajustador dice que mis anclajes eran inadecuados. ¿Pueden denegar el reclamo?
Intentarán reducirlo. Florida exige la instalación conforme a las normas de anclaje del estado, y una casa que fue instalada e inspeccionada correctamente tiene el registro para demostrarlo. Las fotografías de las correas y los pilotes después de la tormenta, el permiso de instalación y cualquier inspección de anclajes son la respuesta; la opinión de un ingeniero resuelve el resto.
Vivo en un parque. ¿Quién repara el lote, el faldón y la entrada de autos?
Lo dicen el contrato de arrendamiento y el prospecto del parque. Bajo el Capítulo 723 la casa es suya y el lote es del parque, y lo que está entre ambos (faldones, escalones, bases, entradas) varía según la comunidad. Nosotros aclaramos la división para que el reclamo sobre la casa no se detenga por una disputa sobre el lote.
¿Están cubiertos los daños por inundación?
No por la póliza de casa móvil. El agua que sube está cubierta únicamente por una póliza de inundación del NFIP o privada. Después de un huracán, los daños por viento y los daños por marejada se separan cuidadosamente porque los pagan pólizas distintas; nosotros documentamos ambos.
Mi casa se construyó en 1978. ¿Aún puedo obtener un reclamo justo?
Sí. La antigüedad afecta la base de valoración, no si la pérdida está cubierta. Las casas más antiguas son donde más importa el argumento del ACV y donde la documentación de la condición y las mejoras cambia la cifra.
¿Homeland maneja reclamos en español?
Sí. Manejamos el reclamo en español desde la primera llamada hasta el pago final, y nuestro equipo es bilingüe.
Reclamos de casas móviles y prefabricadas que manejamos en Florida y Nueva Jersey
Desde los parques de los condados de Highlands, Polk y Pasco hasta Lee, Charlotte y el Big Bend, y en todas las comunidades de casas prefabricadas de Nueva Jersey, Homeland maneja reclamos de casas móviles en ambos estados. Llame 24/7.
¿Junta directiva o administrador? AA Associations →
Otros reclamos por daños a la propiedad que manejamos
Una pérdida en una casa prefabricada suele comenzar con uno de estos riesgos. Homeland maneja cada uno de ellos para propietarios de casas móviles en Florida y Nueva Jersey.
El ajustador de la aseguradora valorará su casa por su antigüedad y por el libro de valores. Llame a Homeland para una revisión gratuita antes de aceptar esa cifra. Documentamos la casa, el carport, las ampliaciones y los contenidos, y presentamos el reclamo que la póliza realmente debe.

 Por Yeni Martinez
 Por Nelson Avila