¿Qué es la depreciación recuperable en un reclamo de seguro?

Homeland Public Adjusters · Última revisión: octubre de 2026
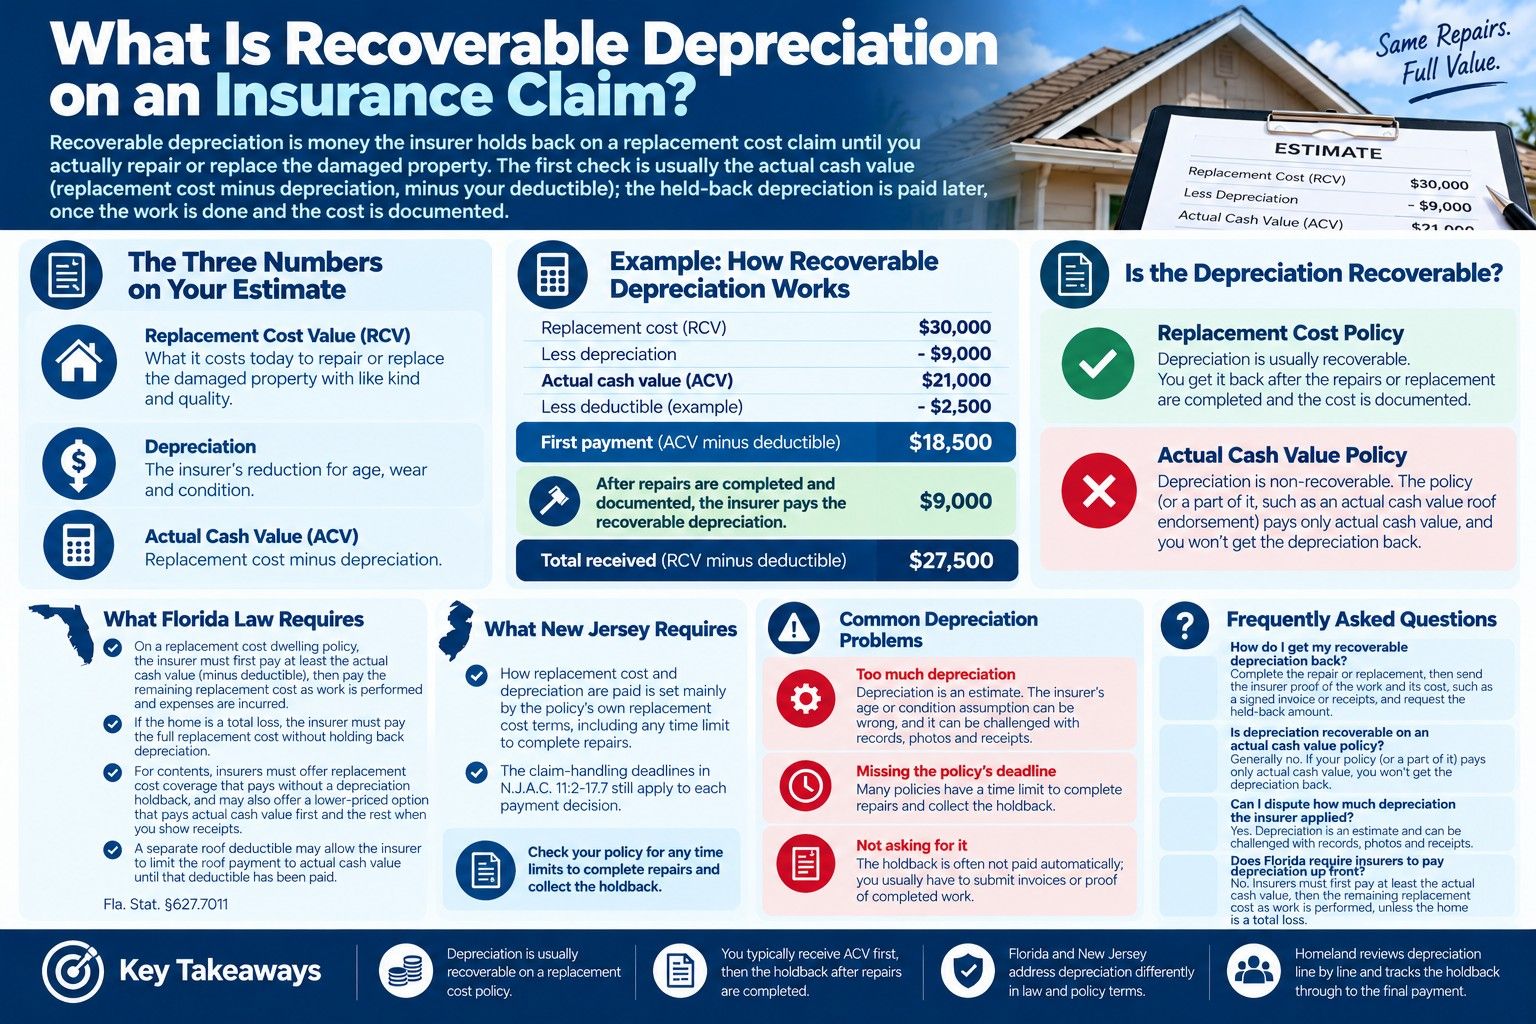
Respuesta corta: La depreciación recuperable es dinero que la aseguradora retiene en un reclamo de costo de reemplazo hasta que usted realmente repare o reemplace la propiedad dañada. El primer cheque por lo general es el valor real en efectivo (costo de reemplazo menos la depreciación, menos su deducible); la depreciación retenida se paga después, una vez que se termina el trabajo y se demuestra el costo.
Los tres números de su estimado
| Término | Qué significa |
|---|---|
| Valor de costo de reemplazo (RCV) | Lo que cuesta hoy reparar o reemplazar la propiedad dañada con una de tipo y calidad similares |
| Depreciación | La reducción de la aseguradora por edad, desgaste y condición |
| Valor real en efectivo (ACV) | Costo de reemplazo menos la depreciación |
Si su póliza paga el costo de reemplazo, la depreciación por lo general es recuperable: se le devuelve después de las reparaciones. Si su póliza (o una parte de ella, como un endoso de techo a valor real en efectivo) paga solo el valor real en efectivo, la depreciación es no recuperable y no se le devolverá.
Un ejemplo
Lo que exige la ley de Florida
Según Fla. Stat. §627.7011, en una póliza de vivienda de costo de reemplazo la aseguradora debe pagar primero al menos el valor real en efectivo, menos el deducible, y luego pagar el resto del costo de reemplazo a medida que se realiza el trabajo y se incurre en los gastos. Si la vivienda es una pérdida total, la aseguradora debe pagar el costo de reemplazo completo sin retener la depreciación.
Para las pertenencias (contenidos), las aseguradoras de Florida deben ofrecer una cobertura de costo de reemplazo que pague sin retener depreciación, y también pueden ofrecer una opción de menor precio que pague primero el valor real en efectivo y el resto cuando usted presente los recibos. Cuál tiene usted aparece en su página de declaraciones. Donde se aplica un deducible de techo separado, la aseguradora puede limitar el pago del techo al valor real en efectivo hasta que se haya pagado ese deducible.
El estatuto no fija un plazo para terminar las reparaciones y cobrar el monto retenido, pero muchas pólizas sí. Revise las condiciones de costo de reemplazo de su póliza para ver si hay algún plazo.
Nueva Jersey
En Nueva Jersey, la forma en que se pagan el costo de reemplazo y la depreciación la determinan principalmente los propios términos de costo de reemplazo de la póliza, incluido cualquier plazo para completar las reparaciones. Los plazos de manejo de reclamos de N.J.A.C. 11:2-17.7 siguen aplicándose a cada decisión de pago.
Problemas comunes con la depreciación
Demasiada depreciación. La depreciación es un estimado. La suposición de la aseguradora sobre la edad o el estado puede estar equivocada, y puede cuestionarse con registros, fotos y recibos.
No cumplir el plazo de la póliza para reparar y reclamar la cantidad retenida.
No solicitarla. La cantidad retenida a menudo no se paga automáticamente; por lo general usted tiene que presentar facturas o prueba del trabajo terminado.
Una aseguradora que cuestiona la edad y la condición de su propiedad puede usar las mismas conclusiones de dos maneras: para alegar una exclusión como el desgaste (a menudo en una carta de reserva de derechos) y para aplicar más depreciación. Por eso es importante documentar la condición de la propiedad antes y después de una pérdida.
Homeland da seguimiento y recupera la depreciación retenida en reclamos en Miami Lakes, Fort Lauderdale y Toms River.
Preguntas frecuentes
¿Cómo recupero mi depreciación recuperable?
¿La depreciación es recuperable en una póliza de valor real en efectivo?
¿Puedo disputar cuánta depreciación aplicó la aseguradora?
¿Exige Florida que las aseguradoras paguen la depreciación por adelantado?
Homeland revisa la depreciación partida por partida y da seguimiento a la cantidad retenida hasta el pago final, para que no se quede sin cobrar el dinero que se le debe.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.