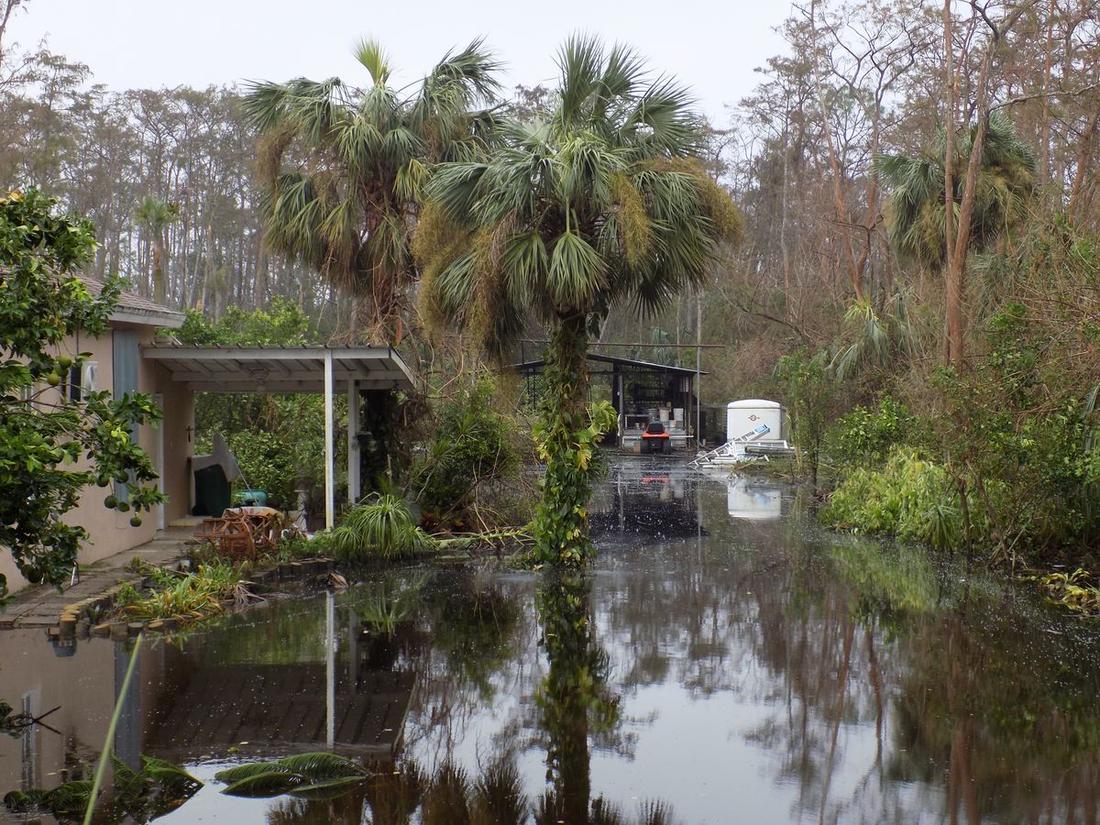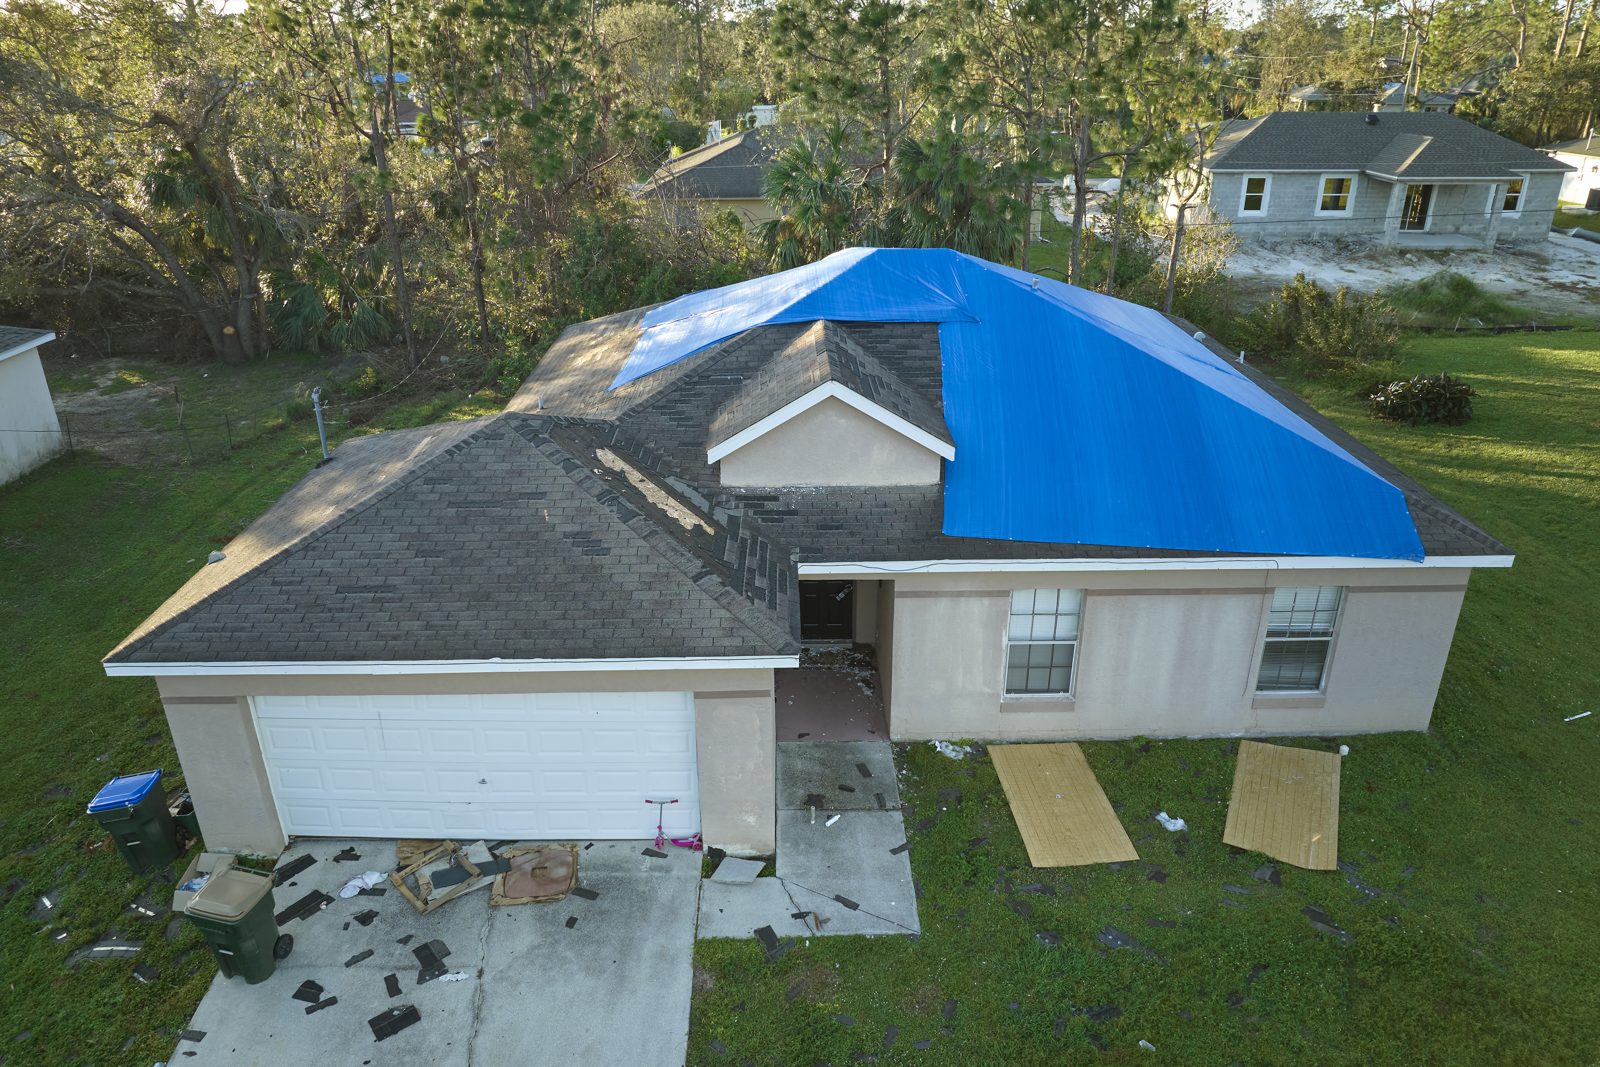
Homeland Public Adjusters representa a propietarios de vivienda, asociaciones de condominios, arrendadores y negocios en todo el Centro de Florida: los condados de Orange, Osceola, Seminole, Lake, Polk, Volusia, Brevard, Marion y Highlands, y los condados de la Bahía de Tampa: Hillsborough, Pinellas, Manatee y Sarasota. Los reclamos del Centro de Florida son viento y lluvia de huracán, rayos (Florida lidera la nación en reclamos por rayos, y el corredor Tampa–Orlando lidera Florida), terreno propenso a sumideros, y las pérdidas por agua y techo de un parque de viviendas construido con rapidez en los últimos treinta años. Inspeccionamos, documentamos y negociamos el reclamo con su aseguradora. Sin recuperación, no hay honorarios. Llame 24/7.
Última revisión: octubre de 2026
Por qué los reclamos del Centro de Florida son diferentes
El Centro de Florida está donde cada trayectoria de tormenta del Golfo y del Atlántico cruza la península. El huracán Ian (2022) tocó tierra en el condado de Lee y avanzó directamente por Orlando, inundando vecindarios que nunca habían presentado un reclamo; Milton (2024) hizo lo mismo desde Sarasota a través de Polk y Orange. Las otras pérdidas características de la región son los rayos (Florida encabeza la nación en reclamos por rayos y el corredor de la I-4 encabeza Florida), la actividad de sumideros en Marion, Pasco, Hernando y Polk, y los endosos por antigüedad del techo y daños por agua que las aseguradoras han cargado sobre el parque de viviendas de la región construido entre 1990 y 2000. Las disputas que más vemos: deducibles por huracán porcentuales aplicados a techos subestimados, lluvia impulsada por el viento calificada como “filtración”, daños por rayo a equipos electrónicos denegados como “sobretensión eléctrica” y esquemas de pago del techo aplicados a todo el reclamo en lugar de solo a las tejas.
Huracanes Milton e Ian: qué pasó con los reclamos del Centro de Florida
La Oficina de Regulación de Seguros publica el número de reclamos por condado después de cada tormenta. Dos cosas destacan en las filas del Centro de Florida: la proporción de reclamos cerrados sin pago alguno, y cuántos de ellos ocurrieron en condados que las tormentas cruzaron como sistemas debilitados pero todavía destructivos.
| Condado | Reclamos de Milton (dic. 2025) | Milton cerrados sin pago | Reclamos de Ian (mar. 2025) | Reclamos de Ian cerrados sin pago |
|---|---|---|---|---|
| Hillsborough (Tampa) | 74,851 | 25,871 | — | — |
| Pinellas (St. Petersburg, Clearwater) | 55,848 | 20,153 | — | — |
| Manatee (Bradenton) | 38,535 | 10,214 | — | — |
| Sarasota | 31,786 | 9,434 | 78,171 | 21,181 |
| Polk (Lakeland) | 24,203 | 8,236 | 27,659 | 8,865 |
| Volusia (Daytona Beach) | 17,482 | 6,803 | 41,808 | 14,903 |
| Orange (Orlando) | 15,024 | 6,617 | 35,411 | 15,013 |
| Lake | 13,875 | 5,502 | — | — |
| Osceola (Kissimmee) | 8,091 | 2,868 | 12,206 | 4,890 |
| Brevard (Costa Espacial) | 6,043 | 2,353 | 6,056 | 2,496 |
| Seminole | 4,478 | 2,049 | 12,202 | 5,482 |
Las cifras por condado de Ian son reclamos cerrados con pago más cerrados sin pago según lo reportado por la OIR; “—” significa que el condado no se desglosó en el informe de esa tormenta. Un reclamo cerrado sin pago no es necesariamente una denegación correcta: en Florida puede reabrirse dentro de un año a partir de la fecha de la pérdida, y un reclamo suplementario por daños descubiertos después puede presentarse dentro de 18 meses (§627.70132). Para Milton (tocó tierra el 9 de octubre de 2024) el plazo para reclamos suplementarios corrió hasta abril de 2026; para Ian ya se cerró, pero los reclamos abiertos y los litigios continúan.
Orlando y el corredor de la I-4
Los condados de Orange, Osceola y Seminole tienen la segunda tasa de litigios más alta de Florida después del área de los tres condados, lo que le indica con qué frecuencia las aseguradoras y los asegurados no se ponen de acuerdo aquí. Los reclamos del área metropolitana de Orlando son lluvia y viento de huracán en techos de teja y de tejas asfálticas, caídas de rayos en viviendas y sistemas de aire acondicionado, pérdidas por agua en casas sobre losa con plomería envejecida de polibutileno y CPVC, y alquileres a corto plazo en el corredor de los parques temáticos cuyas aseguradoras alegan desocupación y uso comercial después de cada pérdida. Nuestras páginas de Orlando y Kissimmee tienen la línea (407); los dueños de alquileres vacacionales también deben leer nuestra página de alquiler a corto plazo.
Bahía de Tampa: Hillsborough, Pinellas, Manatee y Sarasota
Milton convirtió a la Bahía de Tampa en el centro de los reclamos de Florida en 2024: más de 200,000 reclamos en los cuatro condados de la bahía, 65,000 de ellos cerrados sin pago. La marejada de Helene dos semanas antes ya había inundado viviendas de las islas barrera desde Clearwater hasta Anna Maria, lo que produjo los reclamos más difíciles del estado: viento de Milton sobre inundación de Helene, dos aseguradoras, dos fechas de la pérdida y una cláusula de causalidad anticoncurrente en cada carta de denegación. Separamos las dos pérdidas con la evidencia física y preparamos ambos reclamos sobre los mismos hechos. Páginas locales: Tampa, St. Petersburg, Clearwater, Condado de Pinellas, Bradenton y Sarasota.
Lakeland, el condado de Polk y el Heartland
El condado de Polk fue cruzado por Ian, Milton y antes por Charley, y su mezcla de reclamos suma la agricultura: huertos de cítricos, ganado, empacadoras y viveros asegurados bajo formularios de granja y rancho, donde las estructuras están programadas y los cultivos no. Vea nuestra página de propiedades agrícolas y las páginas de Lakeland y Sebring, ambas en la línea (863).
Daytona Beach, la Costa Espacial y Ocala
Volusia y Brevard reciben el lado atlántico de cada tormenta que cruza el estado, y Volusia presentó más reclamos por Ian que el condado de Orange. Los condominios frente a la playa desde Daytona hasta Cocoa Beach son reclamos de póliza maestra con deducibles porcentuales que pueden llegar a seis cifras; vea asociaciones de condominio y HOA. El condado de Marion (Ocala) suma el terreno de sumideros más activo del estado y las estructuras de fincas de caballos. Páginas locales: Daytona Beach, Cocoa Beach, Condado de Brevard, Ocala.
Lo que un ajustador público del Centro de Florida hace por usted
Los honorarios son un porcentaje de la recuperación, con un tope fijado por la ley de Florida en 20% (10% para reclamos derivados de una emergencia declarada durante el año posterior a la declaración), y nada si no hay recuperación. Vea honorarios del ajustador público.
Preguntas frecuentes sobre ajustadores públicos del Centro de Florida
¿Tienen oficina en Orlando o Tampa?
¿Es demasiado tarde para presentar un reclamo por Milton o Ian?
Mi reclamo del Centro de Florida fue cerrado sin pago. ¿Y ahora qué?
¿El deducible por huracán aplica a una tormenta tropical?
¿Manejan reclamos por sumideros en Marion, Pasco o Polk?
Ajustadores públicos del Centro de Florida, ciudad por ciudad
Cada página del Centro de Florida a continuación tiene su propia línea local que comunica directamente con nuestros ajustadores. ¿No aparece su ciudad? Servimos a todo el Centro de Florida; llame a la línea de Orlando.
Revisión gratuita de su reclamo
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Únase a Adjuster Advantage™
Únase gratisReclamos que manejamos en todo el Centro de Florida
Desde una caída de rayo en Lakeland hasta un techo dañado por Milton en Pinellas, estos son los reclamos que los propietarios del Centro de Florida nos traen.