Señales de advertencia de un sumidero en su patio, y qué cubre el seguro en Florida

Homeland Public Adjusters · Última revisión: octubre de 2026
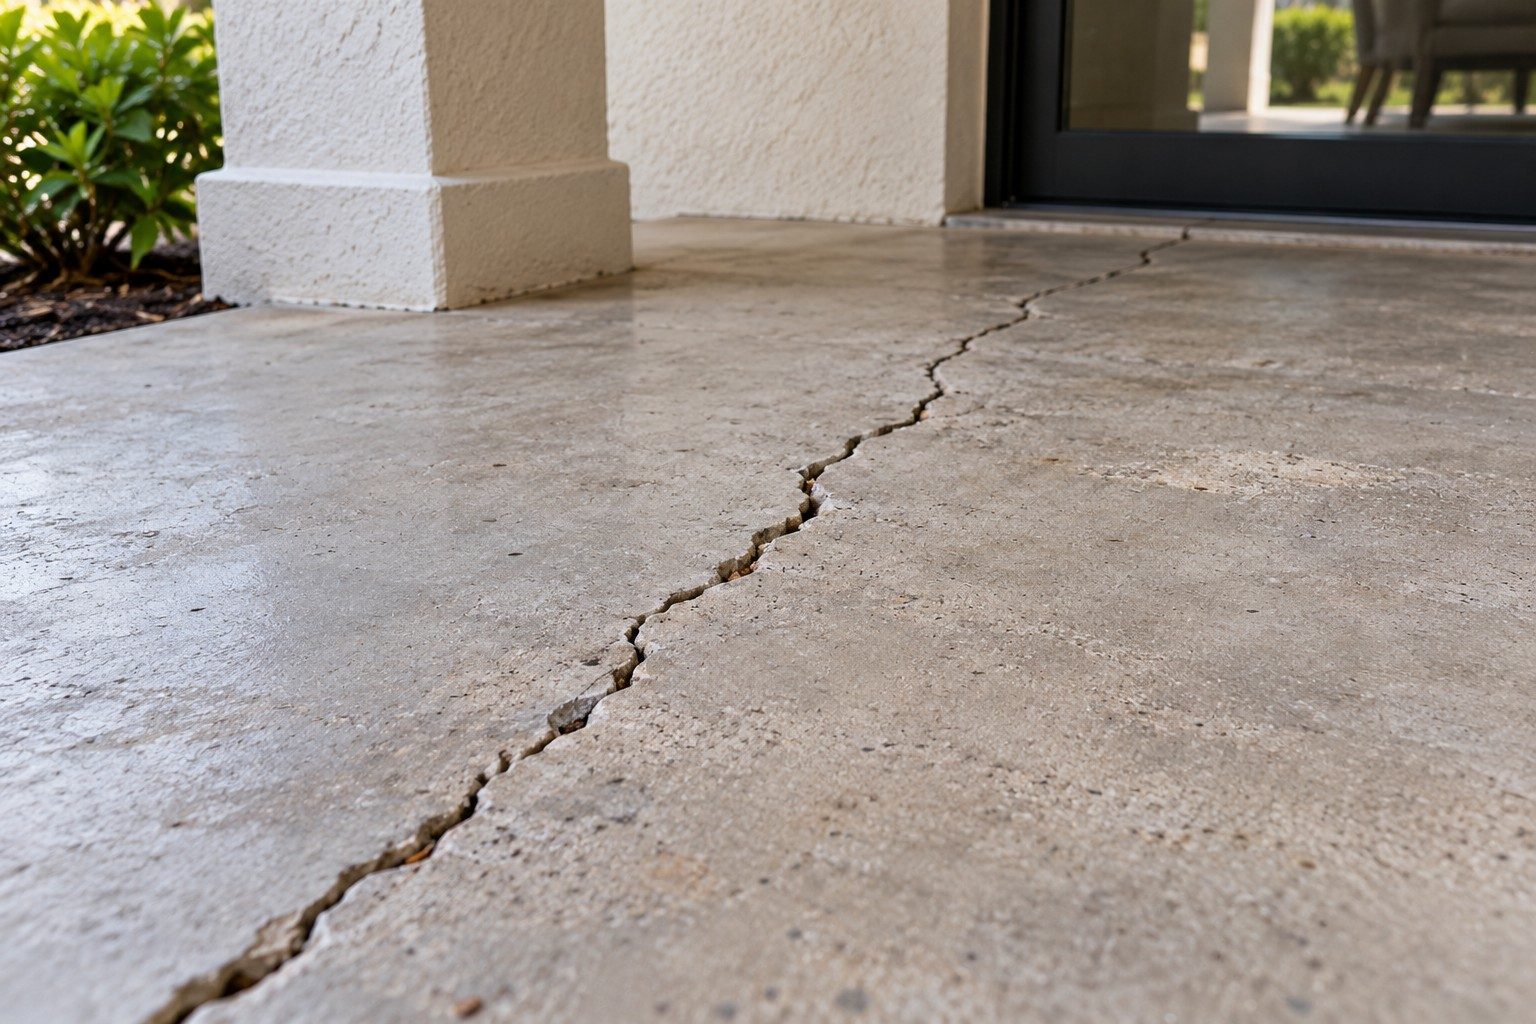
Respuesta corta: Las señales de advertencia comunes de un sumidero incluyen grietas nuevas en paredes, pisos, pavimento o el suelo, puertas y ventanas que dejan de cerrar bien, pisos hundidos o inclinados, postes de cerca o árboles inclinados, agua de lluvia que se acumula donde nunca lo hacía, y sedimento en el agua de pozo. En Florida, toda póliza de propiedad debe cubrir el colapso catastrófico de la cubierta del suelo, pero la cobertura más amplia de sumideros es opcional y debe comprarse por separado.
Señales de advertencia a las que debe estar atento
Florida está asentada sobre piedra caliza que el agua subterránea disuelve lentamente, y por eso el estado tiene más sumideros que cualquier otro. El Departamento de Protección Ambiental del Condado de Alachua enumera estas señales de advertencia:
Hundimiento, pandeo o falla estructural de un edificio.
Postes de cerca inclinados, árboles u otros objetos.
Puertas y ventanas que no cierran bien.
Grietas en paredes, pisos, pavimento y la superficie del suelo.
Agua de lluvia que se acumula donde nunca lo hacía, o que ya no se acumula donde solía hacerlo.
Sedimento en el agua de pozos cercanos.
Qué cubre el seguro en Florida: dos cosas distintas
La ley de sumideros de Florida, el Fla. Stat. §627.706, separa dos coberturas que a menudo se confunden.
| Cobertura | ¿Es obligatoria? | Qué cubre |
|---|---|---|
| Colapso catastrófico de la cubierta del suelo | Sí, en toda póliza de propiedad de Florida | Actividad geológica que resulta en las cuatro condiciones: un colapso abrupto de la cubierta del suelo, una depresión claramente visible a simple vista, daño estructural al edificio incluidos los cimientos, y que la estructura sea condenada y se ordene desalojarla por la agencia gubernamental autorizada para hacerlo |
| Cobertura por pérdida por sumidero | No; las aseguradoras deben ofrecerla por una prima adicional | Daño estructural al edificio, incluidos los cimientos, causado por actividad de sumidero, según el estatuto define esos términos |
La diferencia importa. El asentamiento, las grietas y el hundimiento que no han producido un colapso visible y un edificio condenado por lo general no son colapso catastrófico de la cubierta del suelo. Sin la cobertura opcional por sumidero, esas pérdidas pueden no estar cubiertas. Las aseguradoras que ofrecen cobertura por sumidero pueden añadir un deducible por sumidero aparte del 1%, 2%, 5% o 10% del límite de la vivienda.
"Daño estructural" tiene una definición legal
Según la §627.706(2)(k), una pérdida por sumidero requiere "daño estructural", que el estatuto define como una de cinco condiciones específicas, como pisos interiores hundidos más allá de los límites establecidos, asentamiento de los cimientos que sobrecarga los elementos estructurales principales, paredes inclinadas o pandeadas, colapso inminente por movimiento del suelo, o daños que cumplen la definición de daño estructural sustancial del Código de Construcción de Florida. Las grietas cosméticas por sí solas por lo general no califican.
Cómo se maneja un reclamo por sumidero
Florida establece estándares de pruebas para las investigaciones de sumideros (§627.7073) y ofrece un programa de evaluación neutral a través del Departamento de Servicios Financieros (§627.7074): la aseguradora paga los costos razonables, el resultado no es vinculante y la conferencia se celebra dentro de los 90 días después de que el DFS recibe la solicitud. Reporte el reclamo dentro de los plazos de Florida (aviso dentro de 1 año de la fecha de la pérdida según la §627.70132) y guarde fotos fechadas de cada grieta y cambio.
La actividad de sumideros se concentra en el centro-oeste de Florida; Homeland maneja estos reclamos en Tampa, Ocala y el Condado de Pinellas.
Preguntas frecuentes
¿Cuáles son las primeras señales de un sumidero?
¿El seguro de vivienda cubre los sumideros en Florida?
¿Qué es el colapso catastrófico de la cubierta del suelo?
¿Qué debo hacer si creo que tengo un sumidero?
Homeland maneja reclamos por sumideros y movimiento del suelo en toda Florida: documentamos el daño, lo comparamos con la cobertura que usted realmente tiene y gestionamos el proceso de pruebas y evaluación con la aseguradora.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.