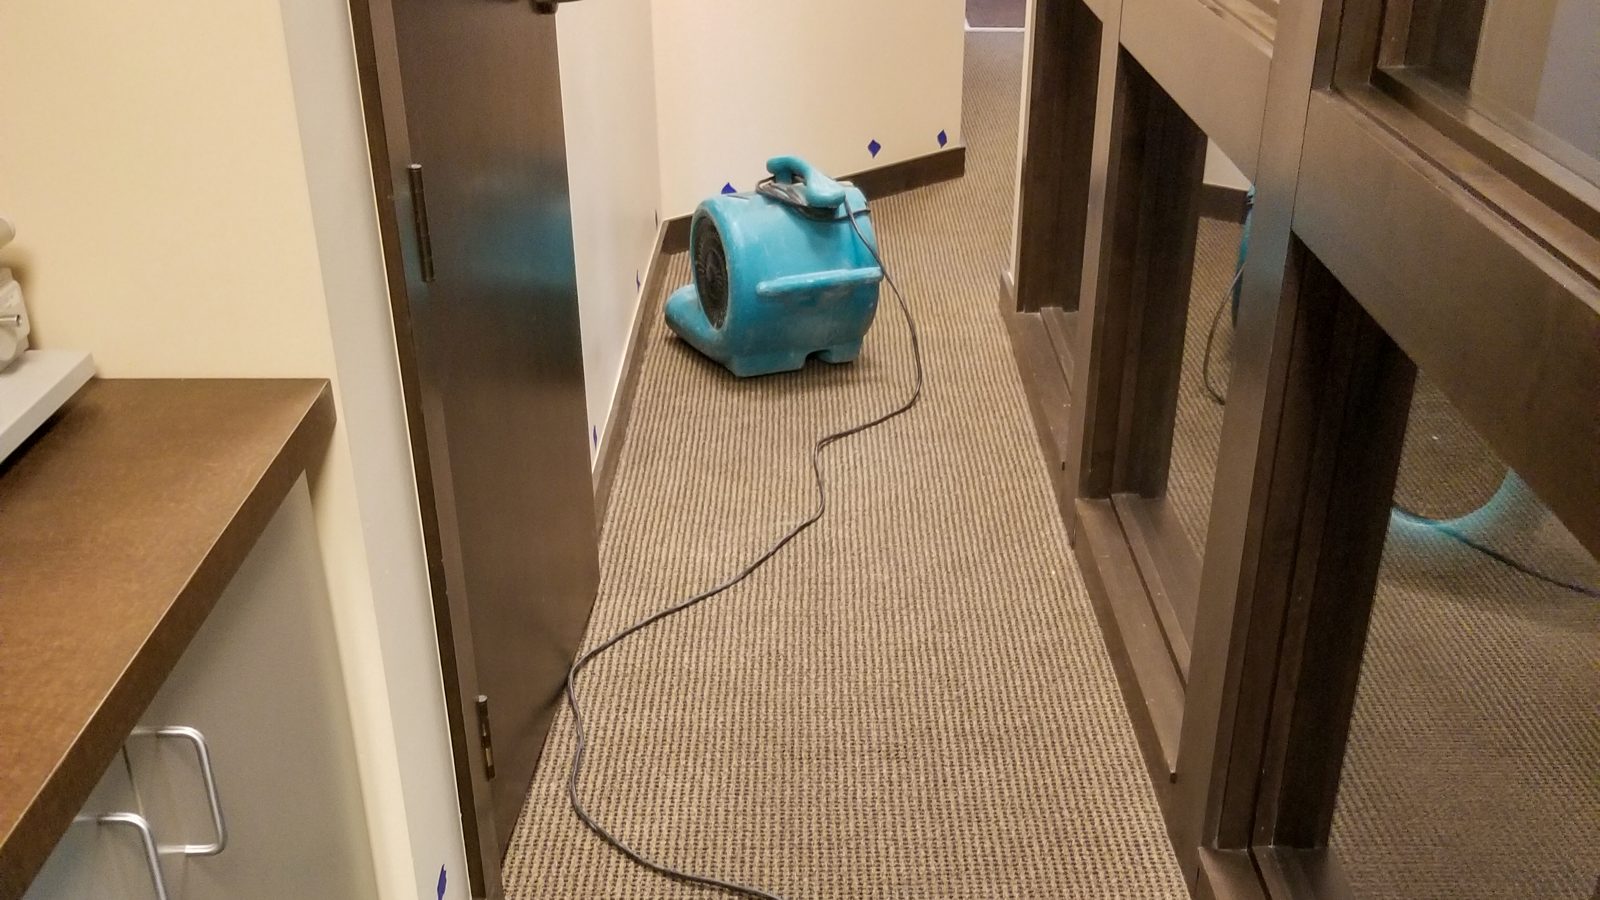
Pasillo de hotel con ventiladores de secado en funcionamiento después de daños por agua
CLIENTES ATENDIDOS

Reclamos de seguro para hoteles y moteles

Un huracán a través de 200 habitaciones, una línea de rociadores sobre un lobby, un incendio en el tercer piso. El reclamo es el edificio, el mobiliario, los huéspedes que tuvo que despedir y los estándares de la marca que la reconstrucción debe cumplir.

¿Daños en su hotel o motel en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.

Homeland Public Adjusters representa a propietarios y operadores de hoteles, moteles, resorts y posadas en Florida y Nueva Jersey en reclamos de propiedad por huracán, viento, incendio, agua y otros, y en los ingresos por habitaciones perdidos y los gastos adicionales que siguen. Documentamos cada habitación, cada sistema y cada noche de ocupación perdida, y manejamos el reclamo con la aseguradora mientras usted opera la propiedad. Si usted no cobra, no cobramos.

Última revisión: octubre de 2026

¿Cómo podemos ayudarle a recuperarse o a prepararse?

FLORIDA

Reclamos de hoteles y moteles en Florida

Florida tiene licenciados unos 2,500 hoteles y 2,200 moteles, y su parque hotelero recibe el primer golpe de cada temporada de huracanes: el huracán Ian dañó un estimado de $5 mil millones en infraestructura turística, en su mayoría hoteles, y un mes después aproximadamente el 40% de las habitaciones de hotel de Fort Myers seguían cerradas. Homeland representa a propietarios del sector hotelero de Florida con reclamos por tormenta, agua e incendio.
NUEVA JERSEY
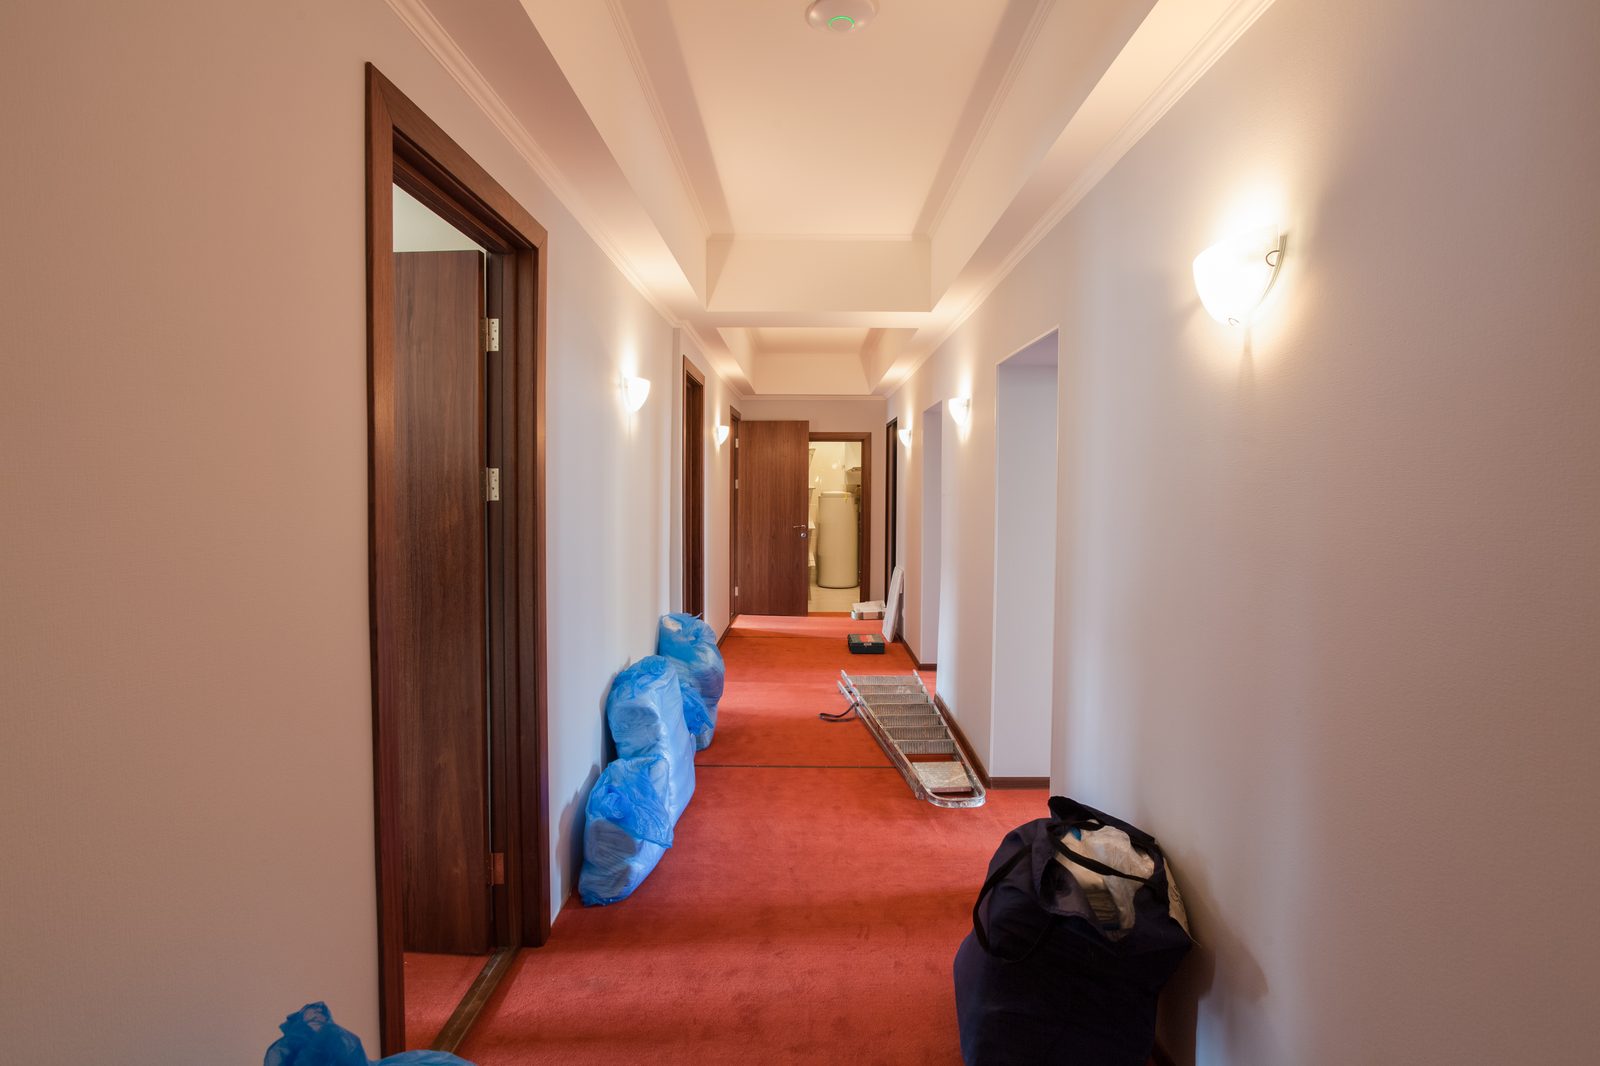
Pasillo de hotel con secadores de aire alineados después de un daño por agua
Una pérdida por agua en un hotel corre a lo largo del pasillo: habitaciones fuera de servicio, alfombra, paneles de yeso y los ingresos que esas habitaciones habrían generado.

Reclamos de hoteles y moteles en Nueva Jersey

Los moteles de la costa desde Cape May hasta Asbury Park, los hoteles de aeropuerto y de carretera en el norte, y las posadas en edificios antiguos en todo el estado enfrentan el viento de los nor’easters, inundaciones, tuberías congeladas en temporada baja e incendios en edificios anteriores a los rociadores. Homeland atiende reclamos de hoteles y moteles en Nueva Jersey y el reclamo por ingresos de temporada que acompaña a una pérdida en verano.

Las pérdidas que vemos

Los reclamos de hospitalidad son mayores que sus pies cuadrados porque cada habitación es una unidad de ingresos y cada sistema sirve a todas ellas:

Huracán y viento: membranas de techo y remates, ventanas y puertas corredizas en las fachadas expuestas, terrazas de piscina, letreros, y agua impulsada hacia docenas de habitaciones a la vez
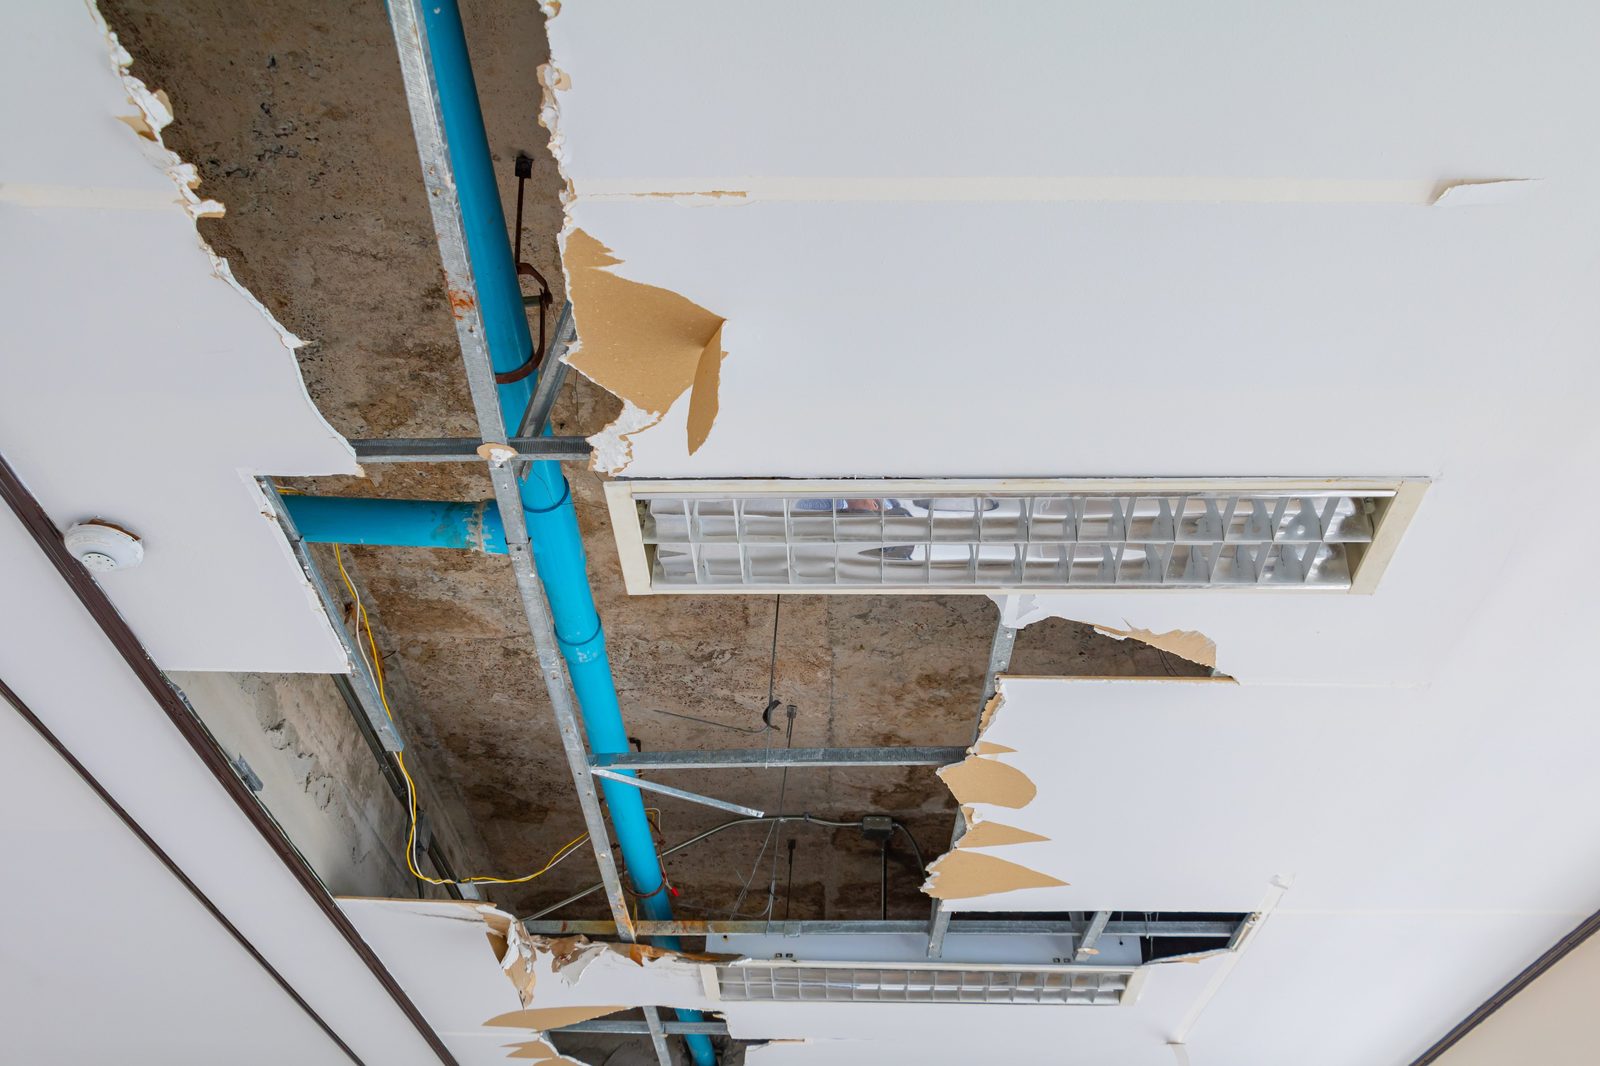
Agua de los propios sistemas del edificio: una línea de rociadores, una unidad PTAC, un calentador de agua en un cuarto de máquinas, la tina de un huésped; las habitaciones de abajo y los pasillos entre ellas
Incendio y humo: los hoteles promedian unos 3,500 incendios estructurales al año a nivel nacional, y una de cada doce propiedades reporta un incendio en un año típico (NFPA); el humo recorre los pasillos y el HVAC
Moho después de una pérdida por agua en habitaciones cerradas y húmedas durante semanas
Ingresos por habitaciones perdidos y huéspedes desplazados: las noches que no pudo vender y el costo de reubicar a los huéspedes que estaban en el edificio
Normas de marca y franquicia: la reconstrucción tiene que cumplir con el plan vigente de mejoras de propiedad de la marca, lo que la aseguradora llama mejora (betterment)
Muebles, accesorios y equipos a costo de reemplazo en cada habitación afectada, y el equipo de cocina, lavandería y gimnasio debajo
Interrupción de servicios públicos después de una tormenta, cuando el edificio está intacto pero no hay electricidad ni agua para vender una habitación
Hoteles y moteles: en cifras
$5 mil millonesDaño estimado del huracán Ian a la infraestructura turística de Florida, principalmente hoteles (Enki Research)
40%Habitaciones de hotel de Fort Myers todavía cerradas un mes después de Ian (CoStar, 27 de octubre de 2022)
1 de cada 12Hoteles y moteles de EE. UU. que reportan un incendio estructural en un año promedio (NFPA)
2,491Hoteles con licencia en Florida, más 2,248 moteles, año fiscal 2024–25 (DBPR)

Las coberturas que deciden el reclamo

Toda póliza comercial es un paquete de coberturas separadas con límites separados y discusiones separadas. Estas son las que deciden los reclamos de esta industria:

CoberturaPor qué importa aquíQué revisar
Ingresos del negocio (ingresos por habitaciones)Los hoteles pierden ingresos noche por noche; el período de restauración es todo el reclamoSi los ingresos se miden con RevPAR con estacionalidad, el período de espera de 72 horas, los ingresos del negocio extendidos después de la reapertura, y si un cierre parcial cuenta
Gastos adicionalesReubicar huéspedes, alquilar generadores, agilizar el mobiliario y equipo (FF&E)Documentado como gasto para evitar pérdidas, con cada factura vinculada a una razón
Ordenanza o leyUna reconstrucción de habitaciones de huéspedes activa los requisitos actuales de seguridad humana, accesibilidad y rociadoresEl límite de la Cobertura C frente al costo real del trabajo de código en un edificio antiguo
Coaseguro y límites globales (blanket)Los hoteles a menudo están asegurados con un límite global entre edificios; las penalizaciones por infraseguro vienen despuésLa declaración de valores contra el costo de reemplazo actual, edificio por edificio
Deducible porcentual por vientoPor ubicación, como porcentaje del límite del edificioEn una propiedad de $20 millones, un deducible del 5% son $1 millón antes de que la póliza pague; conózcalo antes de la tormenta
Avería de equiposEnfriadores, calderas, elevadores, equipos de lavandería y cocinaLa falla mecánica después de una sobretensión o inundación es avería, no daño a la propiedad, a menos que el endoso esté en la póliza

Qué hacer después de la pérdida

1
Asegure el lugar y detenga la pérdida: cierre el agua, corte la electricidad del área afectada, llame al departamento de bomberos ante cualquier humo o gas. Mantenga a las personas fuera de un espacio con el techo hundido.
2
Fotografíe y grabe en video antes de la limpieza, cada área, cada equipo, las existencias, el techo arriba y el piso abajo, con una toma amplia y acercamientos.
3
Proteja lo que queda y guarde los recibos: tapiado, lonas, extracción de agua, un generador para la cámara frigorífica. Los trabajos de emergencia se reembolsan; las reparaciones permanentes esperan a la inspección.
4
Registre cada habitación fuera de servicio, la fecha y el motivo, y los huéspedes reubicados; la exportación del sistema de ocupación es la columna vertebral del reclamo por ingresos.
5
Fotografíe cada habitación afectada de la misma manera: número de puerta, toma amplia, techo, piso, mobiliario, baño, antes de que el personal de limpieza la toque.
6
Obtenga el plan de mejoras de la propiedad y los estándares de la marca que la reconstrucción debe cumplir; la aseguradora los llamará mejoras a menos que usted demuestre que son obligatorios.
7
Deje que Homeland notifique a la aseguradora: llámenos primero. Contrátenos y nosotros presentamos el aviso por escrito con los hechos, las fotos y la solicitud de cobertura.
8
Comience el registro de ingresos el mismo día: ventas diarias antes y después, las reservas o pedidos que rechazó, la nómina que mantuvo, los costos adicionales para seguir operando.

Cómo ayuda Homeland

Primero se lee la póliza: ingresos del negocio (business income), gastos adicionales, ordenanza o ley, coaseguro, avería de equipos, deterioro de mercancía perecedera, mejoras del inquilino y el deducible porcentual por viento, antes de que el ajustador de la aseguradora encuadre el reclamo.
Edificio, equipos e inventario documentados por separado, cada uno bajo la cobertura y la valuación que le corresponde.
Ingresos del negocio construidos a partir de sus registros: ventas, estado de resultados, nómina y el período de restauración probado, no estimado.
Pólizas del arrendador y del inquilino coordinadas para que la estructura, las mejoras y el contenido se reclamen cada uno una sola vez, bajo la póliza correcta.
Costos de código y ordenanza identificados antes de la demolición, cuando todavía pueden reclamarse.
Appraisal (tasación) cuando la cifra sigue siendo insuficiente, manejada por un ajustador público con licencia que también es tasador y umpire de propiedad certificado.
Si usted no cobra, no cobramos.

Plazos que debe conocer

Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132), lo cual aplica a los seguros de propiedad de todo tipo, incluidos los comerciales. Las reglas de acuse de recibo en 7 días y de decisión en 60 días de la §627.70131 aplican a las pólizas residenciales y a ciertas propiedades comerciales más pequeñas, por lo que para un edificio más grande rigen las propias cláusulas de prueba de pérdida y de demanda de la póliza.
Fuentes: Fla. Stat. §§627.70132, 624.604, 627.70131.

Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días a partir de entonces (N.J.A.C. 11:2-17.7).

En las noticias: un reclamo real de hoteles y moteles

En las Noticias. Un mes después de que el huracán Ian tocara tierra en septiembre de 2022, CoStar informó que aproximadamente el 40% de las habitaciones de hotel de Fort Myers seguían cerradas, y una estimación de Enki Research situó los daños a la infraestructura turística de Florida, en su mayoría hoteles, en hasta $5 mil millones. Dos años después, tras el huracán Milton, JLL informó que alrededor de una cuarta parte de los hoteles de los mercados de Tampa y Orlando, principalmente los más antiguos, resultaron dañados y cerraron, algunos de forma permanente. Cada una de esas habitaciones cerradas fue una noche de ingresos que un reclamo de ingresos del negocio (business income) tuvo que probar, y las propiedades que reabrieron más rápido fueron aquellas cuyos reclamos se documentaron habitación por habitación desde la primera semana.

Preguntas frecuentes sobre reclamos de hoteles y moteles

¿Cómo se calculan los ingresos perdidos por habitaciones después de una tormenta?
A partir del propio historial de la propiedad: ocupación, tarifa y RevPAR del mismo período en años anteriores, ajustados al mercado. El reclamo corre desde el final del período de espera hasta que las habitaciones razonablemente podrían haberse reabierto, y los ingresos del negocio extendidos pueden continuar mientras la ocupación se recupera. La exportación del sistema de ocupación y las fechas de cierre son la evidencia.
Trasladamos a los huéspedes a otro hotel. ¿Está cubierto?
Como gastos adicionales, sí, cuando la póliza los incluye: el costo de reubicar a los huéspedes y los demás gastos necesarios para seguir operando o acortar el cierre.
La aseguradora dice que las mejoras exigidas por la marca son mejoras, no reparación.
Cuando el contrato de franquicia exige el estándar vigente para cualquier habitación reconstruida, cumplirlo es el costo de restaurar la propiedad para su uso, y la cobertura por ordenanza o ley o los términos de costo de reemplazo de la póliza pueden responder. Los documentos de la franquicia van en el expediente del reclamo.
Nuestro deducible por viento es del 5%. ¿De qué?
Del valor asegurado del edificio o la ubicación, no de la pérdida. En una póliza global (blanket), el deducible puede aplicarse por edificio; lea el anexo antes de la tormenta, porque en una propiedad grande el deducible por sí solo puede ser de siete cifras.
El edificio está bien pero no hay electricidad. ¿Podemos reclamar las noches perdidas?
Sí, con la cobertura de interrupción de servicios públicos, que es un endoso. Sin ella, un cierre causado por un corte de servicio fuera de las instalaciones no es una pérdida de ingresos del negocio cubierta en la mayoría de los formularios, así que Homeland revisa si la póliza tiene ese endoso antes de presentar el reclamo.
¿Trabajan con la empresa administradora del hotel y con el propietario?
Sí. Documentamos la pérdida una sola vez y reportamos al dueño, al operador y al prestamista según lo exijan los contratos, para que el reclamo no se estanque entre ellos.
¿Más preguntas? Vea nuestras preguntas frecuentes completas →

Artículos

Ver todas las publicaciones

Reclamos de hoteles y moteles que manejamos en Florida y Nueva Jersey

Homeland maneja estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté la propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.

Cobertura Relacionada
¿Daños en este momento? En Florida
Llame al (305) 783-3777, las 24 horas
En Nueva Jersey
Llame al (732) 517-3777, las 24 horas

Hable con un ajustador público

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Cuéntenos sobre su pérdida. Le devolveremos la llamada.

Reclamos que manejamos

Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→

APP GRATUITA

Descargue la app Adjuster Advantage™

Descargue la app
¿Junta directiva o administrador? AA Associations →

Otros reclamos por daños a la propiedad que manejamos

Una pérdida comercial por lo general comienza con uno de estos riesgos. Homeland maneja cada uno de ellos para dueños de negocios en Florida y Nueva Jersey.

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Déjenos manejar su reclamo de hoteles y moteles

Un reclamo comercial es un reclamo de propiedad y un reclamo de ingresos a la vez, y el primer estimado no cubre ninguno de los dos. Llame a Homeland para una revisión gratuita antes de firmar nada.

O llame 24/7: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey. Hablamos español.

Servimos A
Pérdidas cibernéticas (FL)
Servimos A
Bufetes de abogados
Servimos A
Propietarios de Propiedades Agrícolas
Manejamos
Huracán y daños por viento
Manejamos
Reclamos por Interrupción del Negocio
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Equipos de contratistas
Manejamos
Daños por incendio
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Restaurantes
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Daños por Granizo
Manejamos
Daños por Tornado
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Daños por agua
Manejamos
Tormenta Invernal y Daños al Techo
Manejamos
Reclamos comerciales y especializados
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Botes y yates
Manejamos
Daños por inundación
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Ingresos del negocio y gastos extra
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Manejamos
Daños por robo y vandalismo
Servimos A
Inquilinos
Manejamos
Daños por Sobrecarga Eléctrica
Servimos A
Propietarios de viviendas
Manejamos
Daños por Sumidero
Servimos A
Riesgo del constructor
Servimos A
Propietarios de Consultorios Médicos y Dentales
Manejamos
Daños por Impacto de Vehículo
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Daños por Humo
Manejamos
Daños por Impacto de Vehículo
Servimos A
Reclamos por gran pérdida
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Manejamos
Daños por Impacto de Rayo
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Reclamos Denegados y Pagados de Menos
Servimos A
Carga y flotas
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por Moho
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Propietarios de Multifamiliares y Apartamentos
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Daños por Incendio Forestal y de Maleza
Servimos A
Mercancía perdida en un apagón
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Manejamos
Reclamos comerciales y de negocios
Servimos A
Pérdidas cibernéticas (FL)
Servimos A
Bufetes de abogados
Servimos A
Propietarios de Propiedades Agrícolas
Manejamos
Huracán y daños por viento
Manejamos
Reclamos por Interrupción del Negocio
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Equipos de contratistas
Manejamos
Daños por incendio
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Restaurantes
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Daños por Granizo
Manejamos
Daños por Tornado
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Daños por agua
Manejamos
Tormenta Invernal y Daños al Techo
Manejamos
Reclamos comerciales y especializados
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Botes y yates
Manejamos
Daños por inundación
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Ingresos del negocio y gastos extra
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Manejamos
Daños por robo y vandalismo
Servimos A
Inquilinos
Manejamos
Daños por Sobrecarga Eléctrica
Servimos A
Propietarios de viviendas
Manejamos
Daños por Sumidero
Servimos A
Riesgo del constructor
Servimos A
Propietarios de Consultorios Médicos y Dentales
Manejamos
Daños por Impacto de Vehículo
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Daños por Humo
Manejamos
Daños por Impacto de Vehículo
Servimos A
Reclamos por gran pérdida
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Manejamos
Daños por Impacto de Rayo
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Reclamos Denegados y Pagados de Menos
Servimos A
Carga y flotas
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por Moho
Manejamos
Rayos, caída de árboles y otros daños súbitos
Servimos A
Propietarios de Multifamiliares y Apartamentos
Servimos A
Propietarios e Inmuebles de Alquiler
Manejamos
Daños por Incendio Forestal y de Maleza
Servimos A
Mercancía perdida en un apagón
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Manejamos
Reclamos comerciales y de negocios

Verifique a Homeland

Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.

  • Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
  • Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
  • Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
  • Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
  • Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
  • Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
  • Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
  • Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
  • Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Iniciar mi reclamo