Actualización de código y cobertura de ordenanza o ley: lo que los dueños comerciales pasan por alto

Homeland Public Adjusters · Última revisión: octubre de 2026
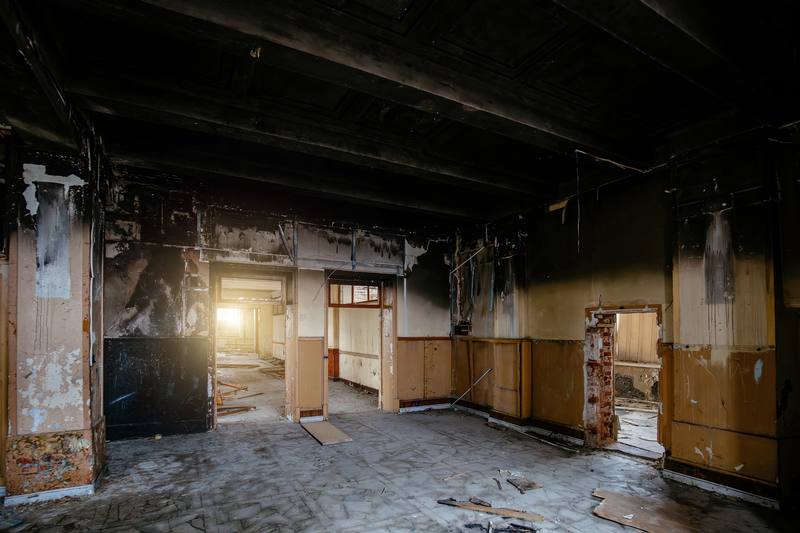
Los códigos de construcción cambian con el tiempo, y los edificios comerciales más antiguos frecuentemente quedan exentos bajo el código que existía cuando se construyeron, hasta que una pérdida significativa obliga a una reparación, momento en el cual muchas jurisdicciones exigen que la porción reparada, a veces todo el edificio, se actualice al código vigente.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Por qué esto crea una brecha de cobertura
Respuesta corta: Una póliza comercial estándar normalmente paga para reparar el daño a como estaba antes de la pérdida, no para poner un edificio viejo al código actual. La cobertura de ordenanza o ley paga la parte no dañada que el código obliga a demoler o modificar, la demolición y el costo adicional de reconstruir según el código.
Una póliza comercial estándar típicamente paga por reparar lo dañado, devolviéndolo a su condición previa al siniestro, no por actualizarlo al código vigente. Si el cumplimiento del código requiere un trabajo más extenso del que el daño por sí solo exigiría, esa diferencia puede quedar fuera de la cobertura estándar a menos que se incluya específicamente la cobertura de ordenanza o ley.
Las tres partes que la cobertura de ordenanza o ley típicamente aborda, donde existe
Cobertura para el valor de la porción no dañada del edificio que el código ahora exige demoler o alterar, el costo de demoler y despejar esa porción, y el costo adicional de construcción para cumplir con el código vigente en la reconstrucción.
Si usted es dueño de un edificio comercial más antiguo, confirmar si esta cobertura existe en su póliza vale la pena conversarlo ahora. Si ya está lidiando con un siniestro y ha surgido un requisito de cumplimiento de código, llame a Homeland antes de hablar con la compañía de seguros.
Los costos de actualización al código son un tema recurrente en reclamos comerciales en Miami Beach, Fort Myers y Hoboken.
Preguntas frecuentes
¿Qué es la cobertura de ordenanza o ley?
¿Una póliza comercial estándar paga las mejoras exigidas por el código después de una pérdida?
¿Puedo añadir la cobertura de ordenanza o ley después de que ocurra el daño?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Cómo documentar una pérdida en una propiedad comercial: por dónde empezar. Si su situación involucra este tipo de pérdida, consulte nuestra página de Negocios y comercial para ver cómo Homeland puede ayudarle con el reclamo.