Homeland Public Adjusters maneja reclamos por tormentas invernales y daños al techo, incluidas las represas de hielo, los daños al techo por el peso de la nieve y las tuberías congeladas y reventadas, para propietarios en Nueva Jersey y Florida. Documentamos los daños y su relación en el tiempo con la tormenta, preparamos el reclamo y lo negociamos con su aseguradora. Sin recuperación, no hay honorarios. Llame las 24 horas.
Última revisión: octubre de 2026
Tormenta Invernal y Daño al Techo en Nueva Jersey
Los inviernos de Nueva Jersey traen tres pérdidas de propiedad estrechamente relacionadas: represas de hielo que empujan la nieve derretida de vuelta bajo las tejas del techo, techos que se hunden o colapsan bajo el peso de la nieve pesada, y tuberías que se congelan y rompen en áticos, espacios de acceso y paredes exteriores. Homeland representa a propietarios de vivienda, arrendadores y asociaciones comunitarias de Nueva Jersey en los tres casos. Sirviendo a New Brunswick, Elizabeth, Camden y comunidades en toda Nueva Jersey.
Tormenta Invernal y Daño al Techo en Florida
Florida rara vez ve nieve, pero una helada fuerte todavía puede partir tuberías expuestas, especialmente en áticos, garajes y viviendas construidas sin aislamiento para climas del norte. Si una ola de frío rompió una tubería en su propiedad de Florida, aplica el mismo proceso de documentación y reclamo. Para daños causados por el viento después de una tormenta, vea nuestra página de Huracán y daños por viento.
Tres Peligros Invernales, Un Solo Reclamo
Las represas de hielo, el colapso del techo por carga de nieve y las tuberías congeladas a menudo aparecen juntos después de la misma tormenta, y una aseguradora puede tratar cada uno de forma diferente según el lenguaje de su póliza sobre viento, agua, peso de hielo y nieve, y congelamiento. Homeland documenta los tres juntos para que nada se pase por alto y el reclamo refleje el alcance completo de la pérdida.
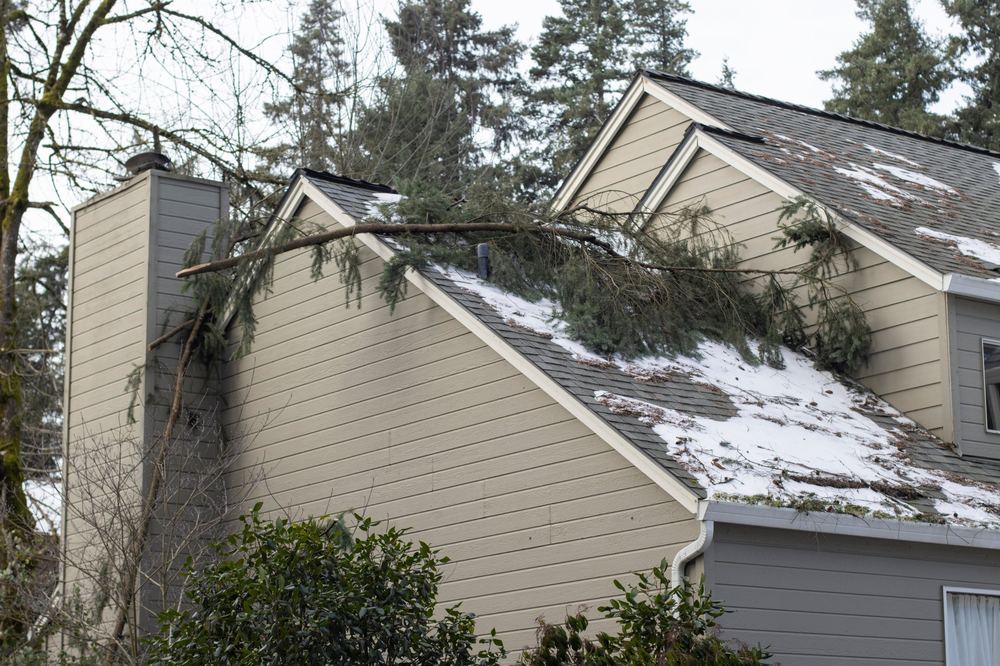
Daños por Tormenta Invernal en un Edificio de Condominio o Asociación HOA
Las represas de hielo, los daños al techo por la carga de nieve y las tuberías congeladas en un edificio de condominio o HOA pueden afectar tanto el techo y los sistemas del edificio cubiertos por la póliza maestra de la asociación como los acabados interiores y las pertenencias cubiertas por la póliza propia del dueño de la unidad.
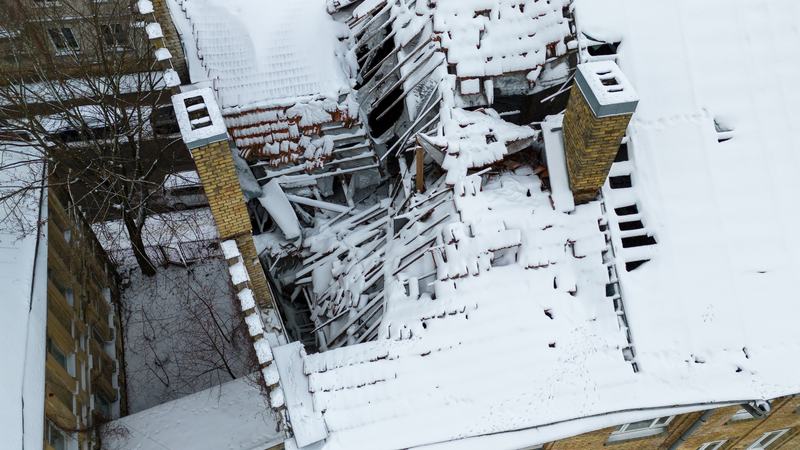
Los daños al techo por represas de hielo o carga de nieve, y los daños a los sistemas compartidos del edificio, típicamente se abordan bajo la póliza maestra de la asociación.
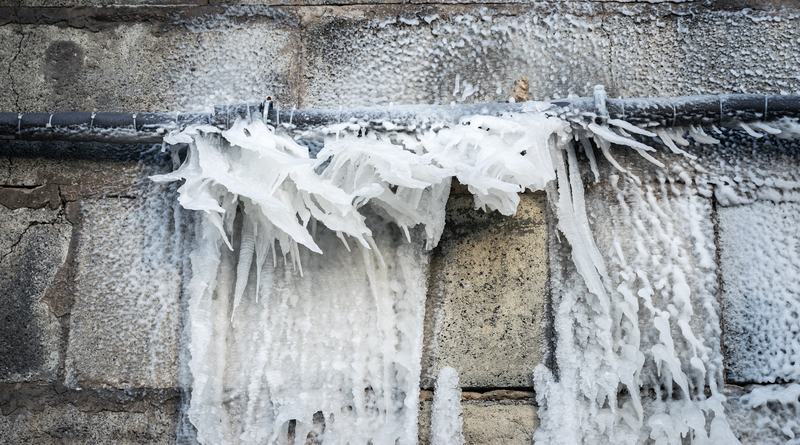
Una tubería congelada en una pared compartida, techo o sistema del edificio puede generar dudas sobre qué póliza aplica.
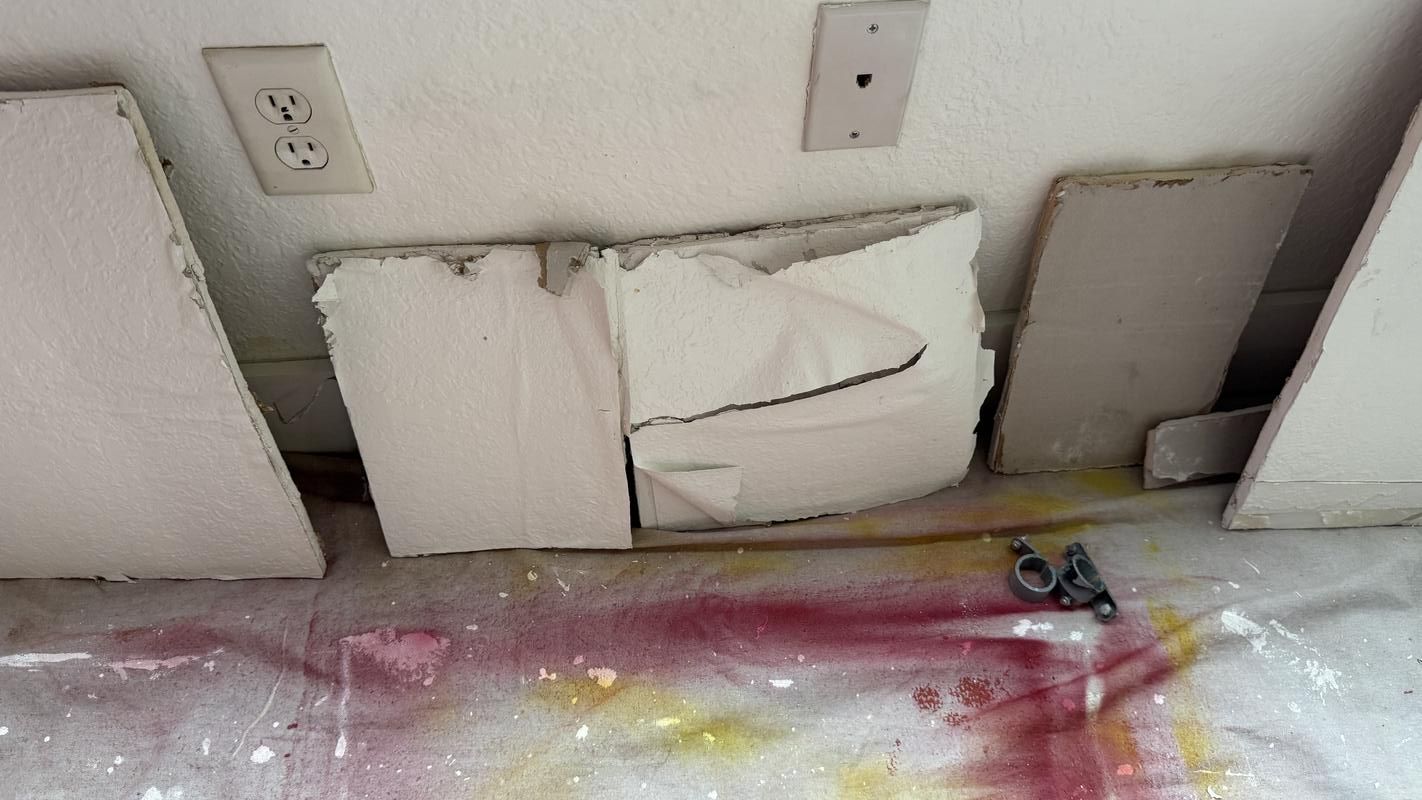
Los pisos, gabinetes y pertenencias personales dañados por el agua de una tubería congelada a menudo son responsabilidad propia del dueño de la unidad para reclamar.
La póliza maestra de la asociación típicamente cubre el techo, los sistemas del edificio y las áreas comunes, mientras que la póliza propia del dueño de la unidad cubre las pertenencias personales y los acabados interiores. Homeland puede ayudar a determinar qué póliza aplica a cada parte de la pérdida.
Vea nuestra página de reclamos de Condominios y Asociaciones HOA para más información sobre reclamos de póliza maestra.
Represas de Hielo: Cómo el Derretimiento y Recongelamiento de la Nieve Daña un Techo
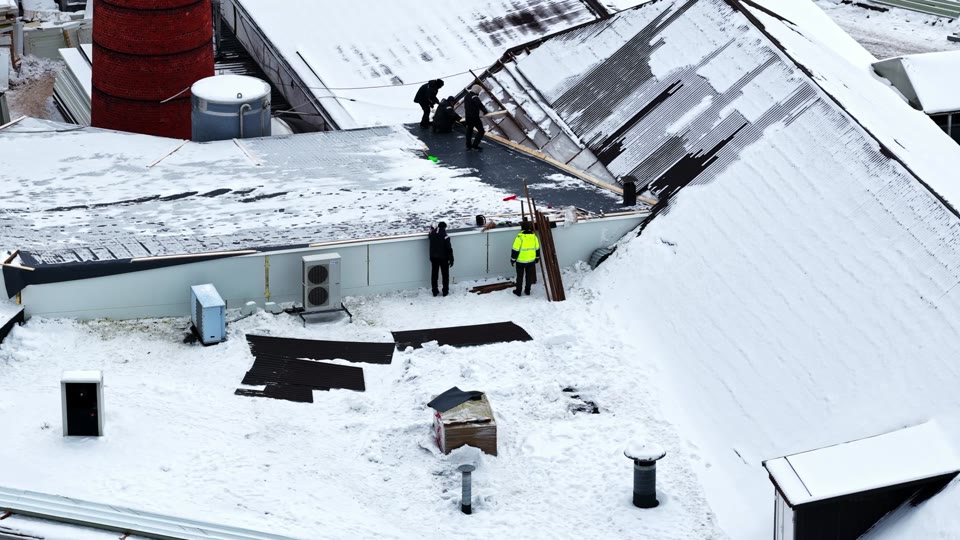
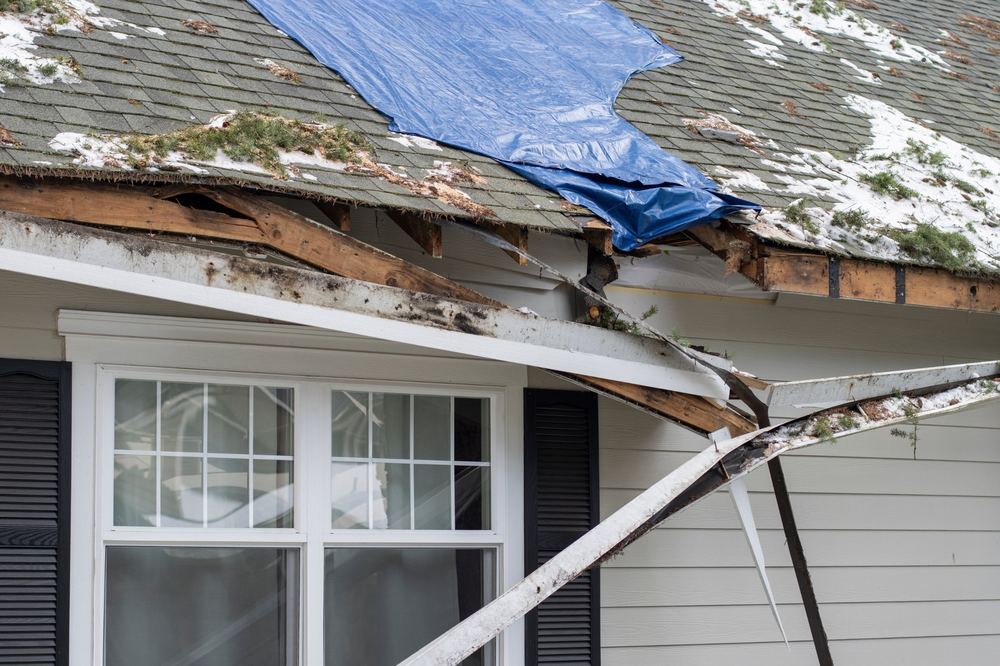
Una represa de hielo se forma cuando el calor que escapa del ático derrite la nieve en la parte superior del techo mientras los aleros se mantienen fríos. El agua derretida se vuelve a congelar en el borde más frío, formando una cresta de hielo que empuja el agua hacia atrás por debajo de las tejas. Esa agua puede empapar la cubierta del techo, el aislamiento y el techo interior, y desplazarse hacia las paredes exteriores antes de que alguien note una gotera dentro. Debido a que el daño comienza por encima de la mancha visible en el techo, una pérdida por represa de hielo suele ser más grande de lo que parece al principio. La eliminación profesional de la represa de hielo, realizada de forma segura por un techador con licencia en lugar de romperla a mano, puede detener la propagación del daño mientras se documenta el reclamo.
Colapso de Techo por Carga de Nieve: Una Pérdida Repentina y Grave
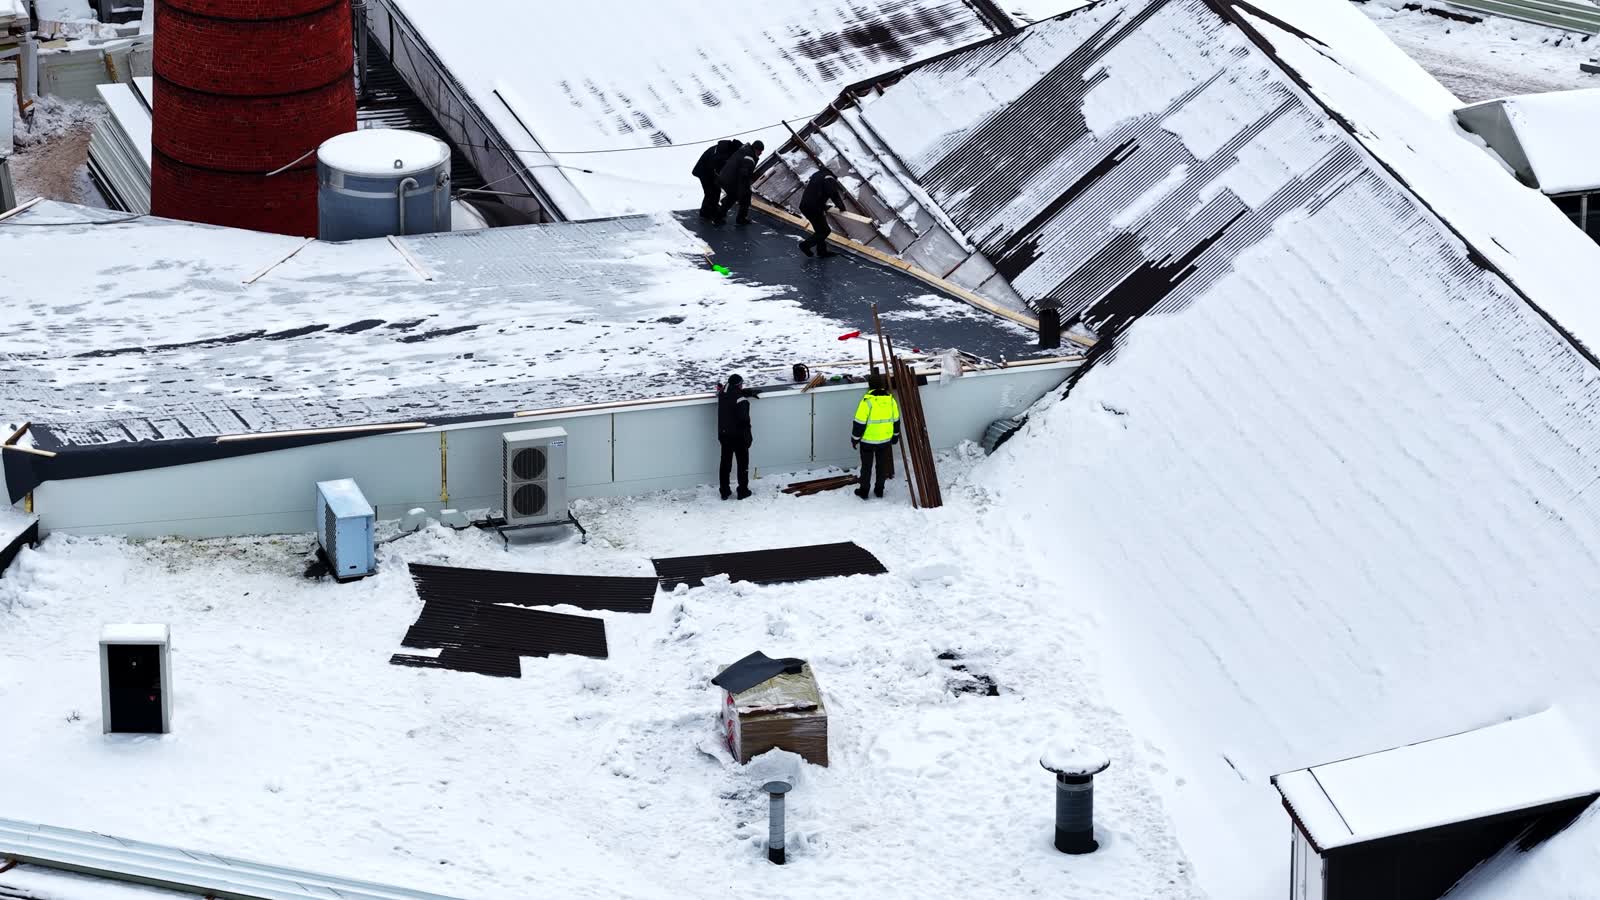
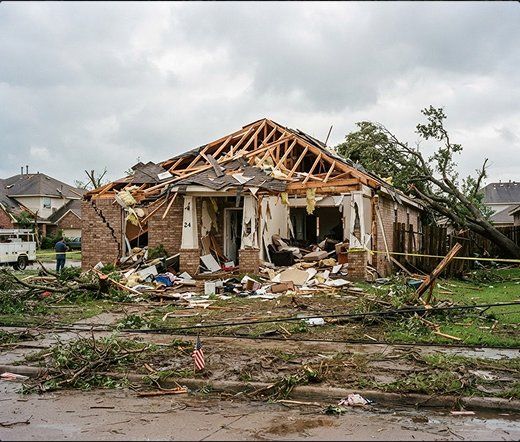
Todo techo está construido para soportar cierto peso de nieve y hielo, y una tormenta pesada y húmeda, o varias tormentas acumuladas antes de un deshielo, pueden superarlo. Un colapso por carga de nieve puede ocurrir de repente, y con frecuencia daña la estructura, el contenido debajo y cualquier cosa almacenada en un ático o en el último piso. Los techos planos y de poca pendiente en ampliaciones, garajes, porches y edificios comerciales corren un riesgo particular. Si su techo está hundido, agrietado o ya falló bajo el peso de la nieve, trátelo como una emergencia y mantenga a las personas alejadas del área.
Tuberías Congeladas: Cómo Prevenir y Documentar un Reclamo por Tubería Rota
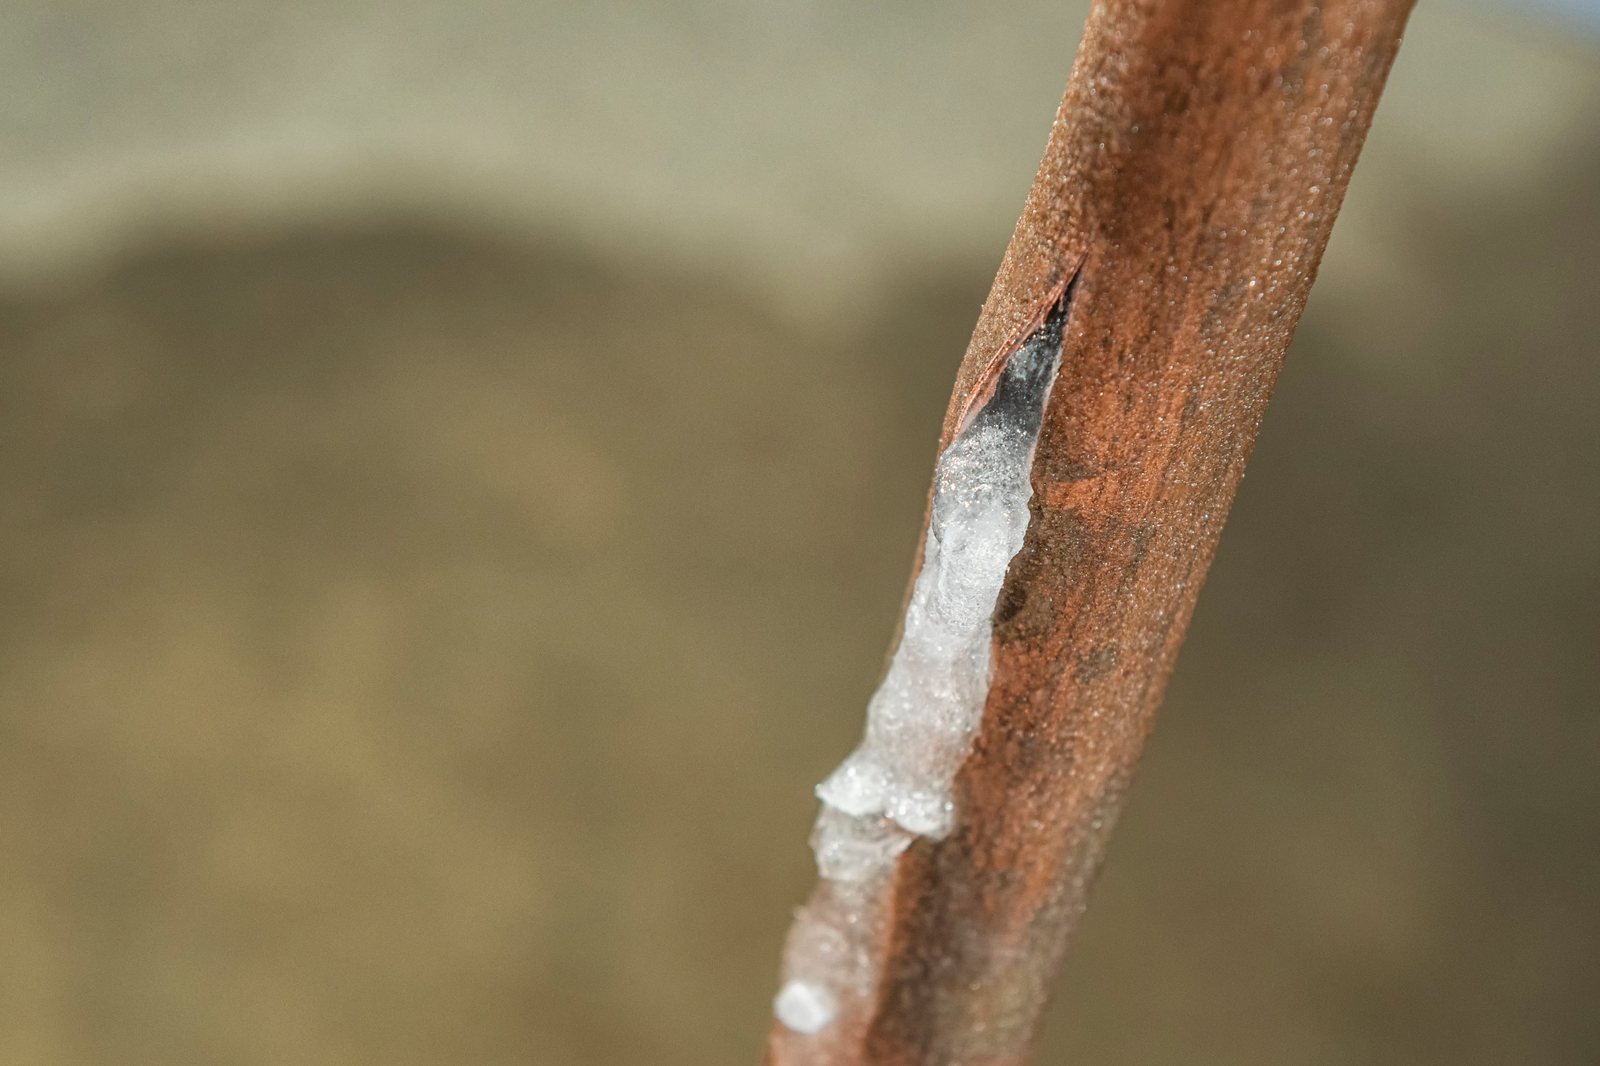
Las tuberías se congelan con mayor frecuencia donde pasan por espacios sin calefacción o mal aislados: áticos, espacios de acceso, garajes y paredes exteriores. El agua se expande al congelarse, y la presión puede partir una tubería mucho antes de que el hielo mismo la bloquee, por lo que la rotura a menudo se descubre solo cuando el hielo se derrite y el agua comienza a fluir. Un reclamo por tubería congelada normalmente se evalúa como daño por agua una vez que la tubería falla, por lo que documentar tanto el evento de congelamiento como la pérdida de agua resultante es importante para el reclamo.

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para una tormenta invernal, daño al techo o cualquier otro daño, es una membresía gratuita de Adjuster Advantage, para propietarios y para asociaciones.
¿Su edificio tiene un registro de su techo y espacios del ático?
AA Associations ofrece a las juntas y administradores la póliza maestra explicada en palabras simples, incluyendo lo que asegura la asociación frente a lo que cubre cada propietario, un registro fechado del edificio sobre el techo, el ático, el exterior, las áreas comunes y el equipo, y recordatorios para las fechas que usted ingrese. Disponible hoy para asociaciones de Florida.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Contratar a Homeland es opcional y requiere un acuerdo escrito por separado.
Cuando una Tubería Congelada se Convierte en un Reclamo por Daño por Agua
Una vez que una tubería congelada se rompe, la pérdida se convierte en un reclamo por daño por agua a partir de ese momento: los pisos, el panel de yeso, los techos y las pertenencias pueden verse afectados de la misma manera que por cualquier otra tubería rota. Vea nuestra página de Daños por agua para saber cómo documentamos y manejamos una pérdida por agua una vez que el agua ya está fluyendo, además del evento de congelamiento en sí.
Reclamos por tormentas de invierno en cifras
Las coberturas que deciden un reclamo de tormenta invernal
La nieve, el hielo y la congelación son riesgos cubiertos en una póliza estándar de propietarios de vivienda. Estas condiciones deciden cuánto de la pérdida se paga:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Congelación de la plomería | Las tuberías reventadas y los daños por agua resultantes están cubiertos, pero la póliza exige que usted haya mantenido la calefacción o haya cerrado y drenado el sistema mientras la vivienda estaba desocupada | Denegaciones en segundas viviendas y propiedades en alquiler cuando la aseguradora alega que la calefacción estaba apagada; la configuración del termostato, las facturas de servicios y las fotos de la llave de cierre demuestran el cumplimiento |
| Peso de hielo, nieve y aguanieve | Riesgo nombrado que cubre hundimiento de techo, cerchas agrietadas, canaletas y colapso | Se culpa a una deflexión preexistente por una falla causada por la tormenta; un informe de ingeniero que analiza las superficies de fractura lo resuelve |
| Colapso | Cubierto cuando es causado por el peso del hielo o la nieve, o por deterioro oculto; una estructura hundida o agrietada que no se ha venido abajo por lo general no es “colapso” según la póliza | Las aseguradoras deniegan pérdidas por colapso inminente mientras el propietario espera a que el techo se venga abajo; la redacción varía según el formulario y es determinante |
| Represas de hielo | El agua forzada bajo las tejas por agua de deshielo que se vuelve a congelar es daño cubierto al interior y al techo | Se califica como “desgaste” o un problema de mantenimiento; la ruta de la filtración a través del conjunto del techo tiene que documentarse |
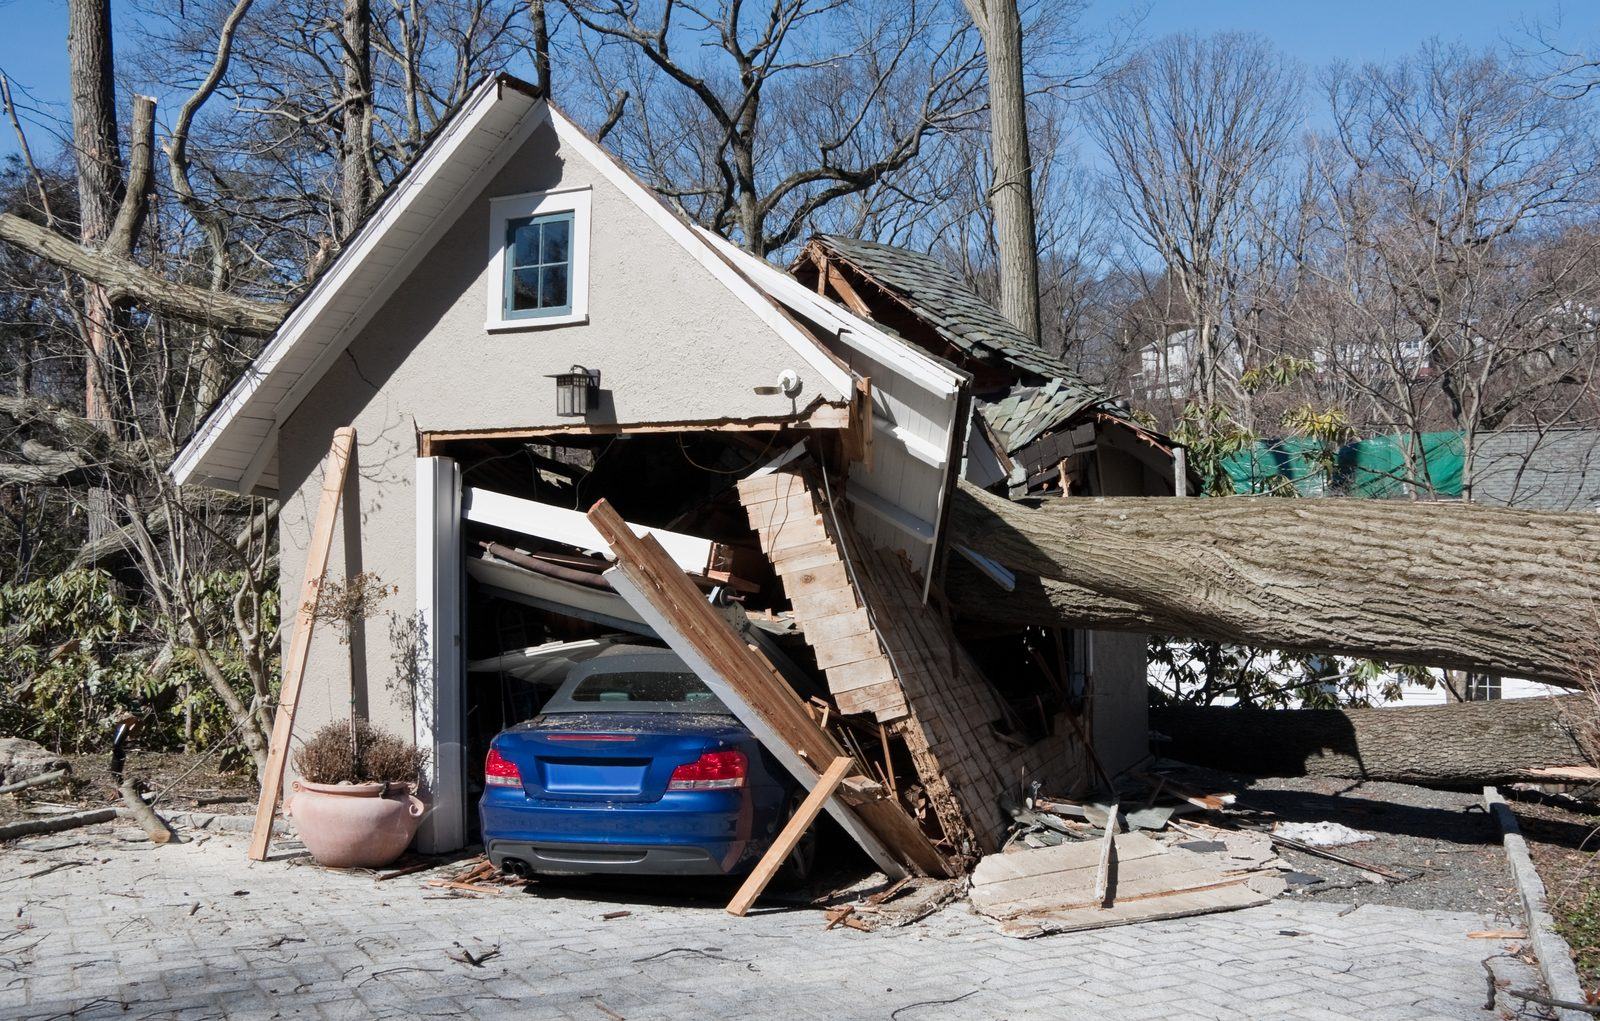
| Remoción de árboles y escombros | Un árbol caído que daña una estructura cubierta está cubierto; la remoción del árbol en sí suele estar limitada a $500–$1,000 por ocurrencia | El tope de remoción se aplica a todo el reclamo; los árboles que golpean una estructura son daño estructural, no escombros |
| Plazos de reclamos en Nueva Jersey | Las aseguradoras deben iniciar una investigación dentro de los 10 días hábiles siguientes al aviso y aceptar o denegar dentro de los 30 días calendario siguientes a una prueba de pérdida debidamente completada, con explicaciones por escrito de la demora cada 45 días (N.J.A.C. 11:2-17.7) | Silencio después de la inspección; la regulación le da una base para exigir una decisión por escrito |
Términos de esta tabla, definidos: Exclusiones de la póliza, Categorías y clases de daños por agua, Gastos adicionales de subsistencia / Pérdida de uso, Prueba de pérdida. Vea el glosario de reclamos completo.
Plazos que debe conocer
Florida. La ley de Florida exige que el aviso de un reclamo de propiedad inicial o reabierto se dé dentro de 1 año después de la fecha de la pérdida, y el aviso de un reclamo suplementario dentro de 18 meses después de la fecha de la pérdida. Su aseguradora por lo general debe acusar recibo de su reclamo dentro de 7 días calendario, y pagar o denegar el reclamo dentro de 60 días después de recibir el aviso. Su póliza puede incluir sus propios requisitos, así que no espere.
¿Por Qué Elegir a Homeland Para Su Reclamo Por Tormenta Invernal o Daño al Techo?
Una represa de hielo, un colapso del techo por carga de nieve y una tubería congelada plantean cada una preguntas de cobertura distintas, y una sola tormenta puede producir las tres. Homeland Public Adjusters trabaja del lado del asegurado para evaluar el alcance completo de la pérdida y presentar un reclamo documentado a la aseguradora.
En las noticias: las tuberías congeladas son el reclamo de invierno que temen las aseguradoras
Preguntas Frecuentes Sobre Tormenta Invernal y Daño al Techo
¿Mi seguro de vivienda cubre las represas de hielo?
¿Está cubierto un colapso de techo por el peso de la nieve o el hielo?
Mis tuberías se congelaron y se rompieron. ¿Es lo mismo que un reclamo por daño por agua?
¿Esto aplica a propiedades en Florida?
¿Qué tan rápido debo actuar después de una tormenta invernal?
Mi reclamo fue denegado o pagado de menos. ¿Puede Homeland ayudarme de todos modos?
Artículos
 Por Yeni Martinez
 Por Nelson Avila
Reclamos por Tormenta Invernal y Daño de Techo que Manejamos en Florida y Nueva Jersey
Homeland maneja reclamos por tormenta invernal, colapso de techo y tuberías congeladas en todo Nueva Jersey, y reclamos por tuberías congeladas en Florida. Dondequiera que esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Revisión gratuita de su reclamo
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→Únase a Adjuster Advantage™
Conozca su techo, su póliza y sus registros, antes de la próxima tormenta.
Únase gratisOtros reclamos por daños a la propiedad que manejamos
Una tormenta invernal puede causar muchos tipos de daños a la propiedad, desde un techo colapsado hasta una tubería rota. Homeland Public Adjusters también ayuda con otros tipos de reclamos por daños a la propiedad cuando corresponde según la pérdida y la cobertura disponible.