¿El seguro de vivienda cubre las tuberías reventadas?

Homeland Public Adjusters · Última revisión: octubre de 2026
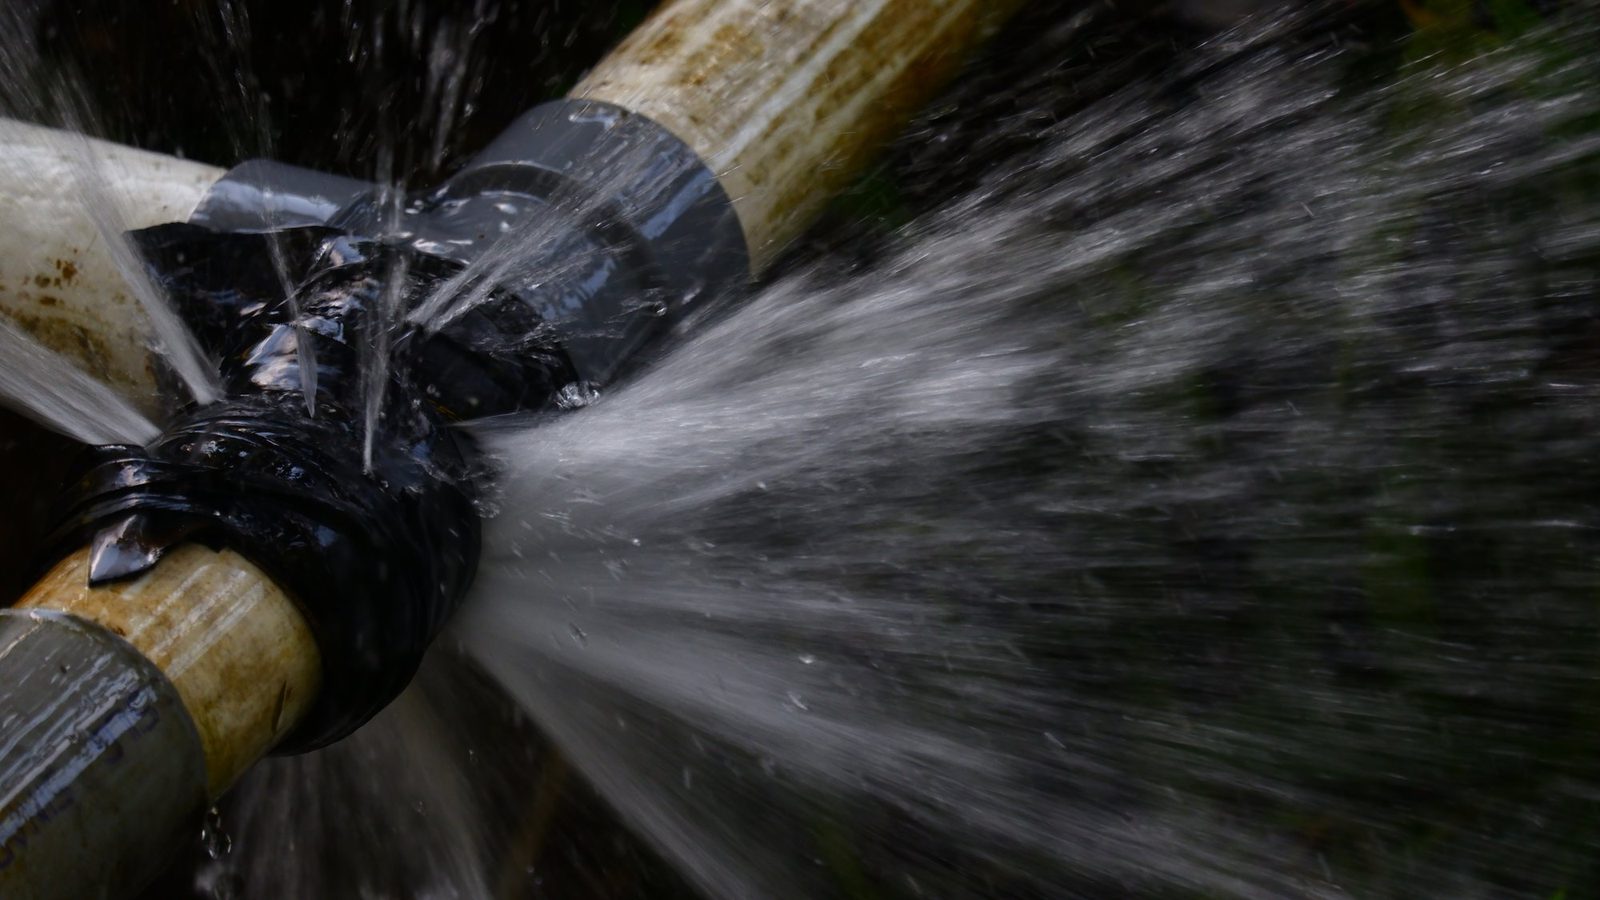
Respuesta corta: Normalmente, sí. La mayoría de las pólizas estándar de propietarios cubren el daño por agua repentino y accidental que una tubería reventada causa a su casa y sus pertenencias. Generalmente no cubren las fugas lentas, la tubería desgastada en sí, ni el daño de una tubería que se congeló mientras la casa quedó sin calefacción o el agua no se cerró. El texto de su propia póliza decide.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Qué suele estar cubierto
El formulario estándar de vivienda cubre la descarga repentina y accidental de agua de un sistema de plomería: una tubería que revienta, una línea de suministro que falla, un calentador de agua que cede. Eso significa los daños a pisos, paredes, gabinetes, techos y pertenencias, más el costo de demoler y reemplazar la parte del edificio necesaria para llegar a la fuga. Los gastos adicionales de vivienda se aplican si usted no puede quedarse en la casa.
Qué no suele estar cubierto
Fugas graduales y filtraciones. El agua que goteó durante semanas detrás de una pared normalmente se excluye como una fuga repetida o continua, incluso cuando el daño final es grande.
La tubería en sí. Las pólizas generalmente pagan el daño que causó el agua, no el reemplazo de la tubería, válvula o electrodoméstico que falló.
Desgaste, corrosión y descuido. El deterioro no es un evento repentino.
Congelación sin cuidado razonable. El formulario estándar ISO de propietarios, tal como lo reproduce Insurance Journal, excluye la pérdida causada por la congelación de sistemas de plomería, calefacción, aire acondicionado o rociadores a menos que usted "haya usado cuidado razonable para mantener la calefacción en el edificio" o haya cerrado el suministro de agua y drenado los sistemas. Una casa vacía o sin calefacción durante una helada fuerte es el escenario con más probabilidad de recibir una negación por congelación.
Florida: el límite de $10,000 por daño de agua
Un número creciente de pólizas de Florida limita el daño por agua no relacionado con el clima, incluidas las tuberías reventadas, a $10,000 a menos que usted pague para quitar el límite. La extracción de agua de emergencia por una empresa de restauración puede agotar ese límite antes de que comiencen las reparaciones. Vea el sublímite de $10,000 por daño de agua en Florida.
Nueva Jersey: tuberías congeladas
Los inviernos de Nueva Jersey hacen que la exclusión por congelación sea el asunto que decide la mayoría de los reclamos por tuberías reventadas allí. Mantener la calefacción mientras usted está fuera, y documentar que lo hizo (ajustes del termostato, facturas de servicios, visitas de un vecino), es lo que mantiene el reclamo cubierto. Una vez que Homeland presenta el reclamo, N.J.A.C. 11:2-17.7 exige que la aseguradora decida un reclamo de propiedad de primera parte dentro de los 30 días calendario después de recibir las pruebas de pérdida debidamente ejecutadas. Las represas de hielo y los daños por carga de nieve se tratan en nuestra guía de peligros invernales en Nueva Jersey.
Qué hacer cuando revienta una tubería
Cierre el agua en la válvula principal, y luego la electricidad de las áreas mojadas si es seguro.
Fotografíe todo antes de limpiar: la tubería, el agua, el daño, la lectura del medidor.
Conserve la pieza que falló. No deje que un plomero tire la sección reventada; es evidencia de una falla repentina.
Seque la casa y guarde cada factura.
Llame primero a Homeland: damos aviso dentro de los plazos. En Florida, el aviso vence dentro de 1 año de la fecha de la pérdida según el Fla. Stat. §627.70132.
Homeland maneja reclamos por tuberías rotas y daños de agua en Miami, Clearwater y Edison.
Preguntas frecuentes
¿El seguro de vivienda cubre una tubería reventada?
¿El seguro cubre las tuberías congeladas que revientan?
¿El seguro pagará para reemplazar la tubería?
¿Hay un límite para los reclamos por daños por agua en Florida?
Homeland documenta las pérdidas por tuberías reventadas de la misma manera en que las aseguradoras las evalúan: causa, momento, alcance y el lenguaje de la póliza que aplica. Llame antes de hablar con la compañía de seguros.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.