Cómo funciona realmente la cobertura de moho en una póliza de vivienda de Florida

Homeland Public Adjusters · Última revisión: octubre de 2026
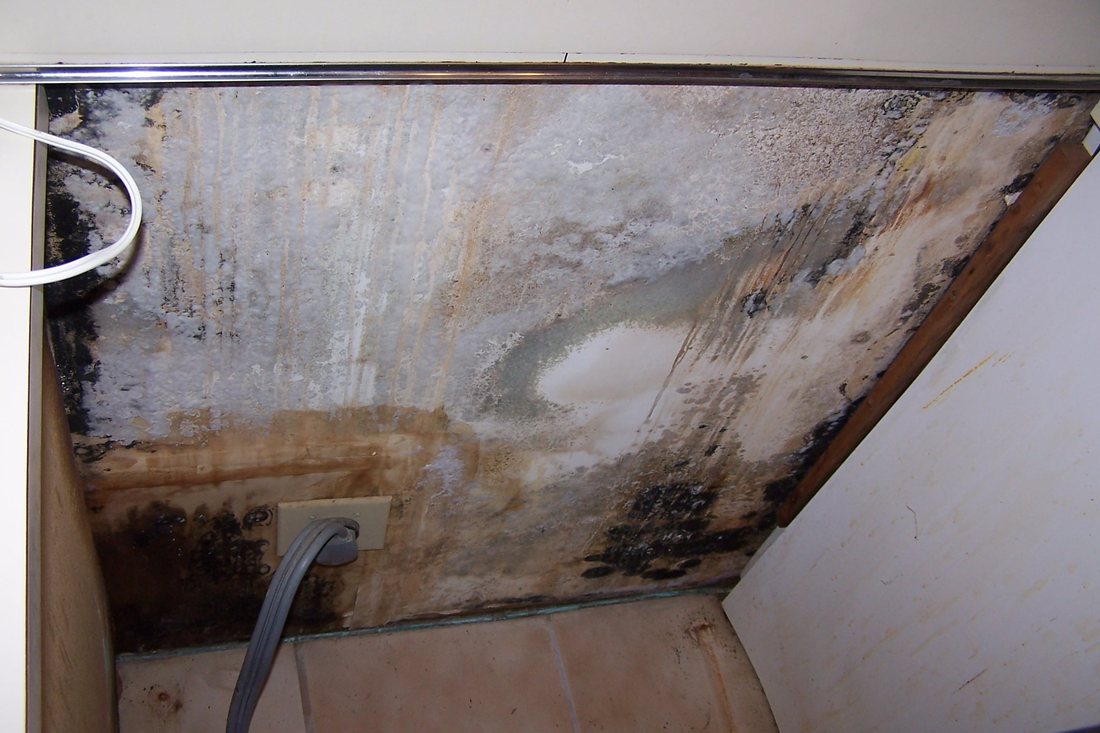
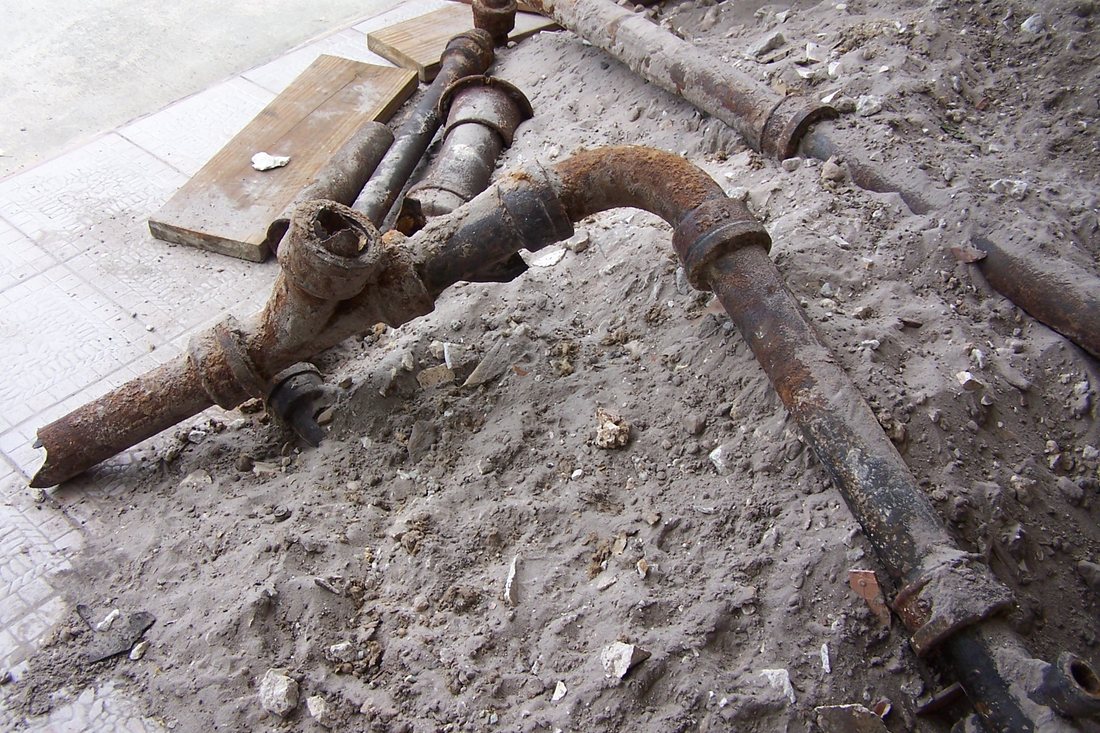
Las pólizas de vivienda estándar generalmente excluyen el moho, los hongos y la pudrición húmeda de forma directa. Lo que la mayoría de las pólizas también incluye es una excepción de vuelta: si el moho aparece como resultado de una pérdida separada y cubierta, con mayor frecuencia una descarga de agua súbita y accidental, como una tubería rota o una conexión de electrodoméstico fallida, el moho que sigue generalmente se trata como parte de ese reclamo cubierto, no como el peligro excluido en sí.
La pregunta a la que se reduce todo reclamo de moho
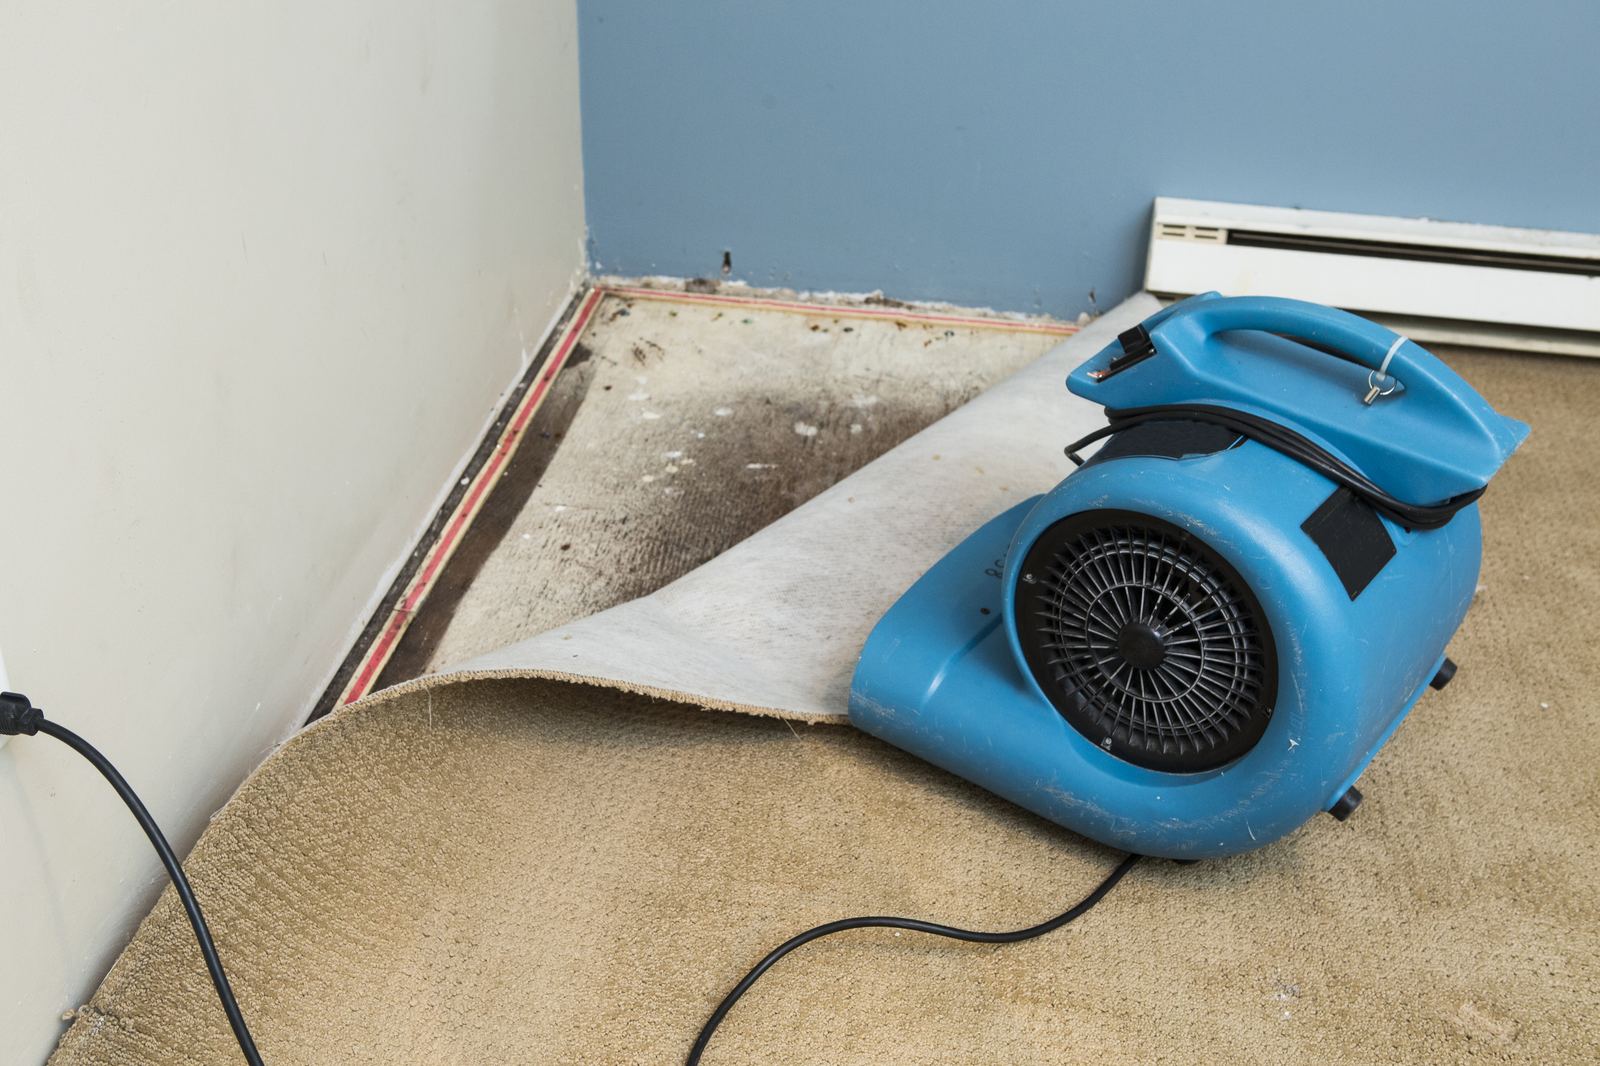
En la práctica, si el moho está cubierto depende de cuándo y por qué apareció el agua. El moho que aparece a los pocos días de una rotura de tubería súbita y documentada generalmente cae del lado cubierto. El moho atribuido a una fuga lenta y prolongada que el propietario razonablemente pudo haber detectado y reparado, o que se desarrolla gradualmente por la humedad ambiental sin ningún evento de agua documentado, es el tipo de cosa que los aseguradores tratan como un problema de mantenimiento, no una pérdida cubierta, y suelen denegarlo.
Incluso cuando está cubierto, normalmente tiene un límite aparte
La mayoría de las pólizas de vivienda de Florida que sí cubren el moho resultante limitan lo que pagarán por él bajo su propio sublímite, aparte de, y además de, el sublímite de daño de agua que cubre la pérdida subyacente misma (algunos aseguradores ofrecen un límite más alto mediante un endoso adicional). Un propietario puede tener una pérdida de agua totalmente cubierta y aun así encontrar que la parte de remediación de moho tiene un límite muy por debajo del costo real de hacerlo bien. Los sublímites exactos varían considerablemente según el asegurador y la póliza.
Cómo ayudan aquí Homeland y un escaneo de póliza
La mayoría de los propietarios nunca ve esta distinción hasta que ya están disputando una denegación. A través de Adjuster Advantage, un escaneo de póliza revisa las disposiciones reales de su póliza sobre moho y daño de agua antes de que ocurra una pérdida, para que usted sepa qué está cubierto, qué tiene límite, y qué documentación necesitaría un futuro reclamo, en lugar de descubrirlo por primera vez durante una disputa.
Llame a Homeland antes de hablar con la compañía de seguros sobre cualquier infiltración de agua, moho visible u olor a humedad. Qué tan rápido se documenta la pérdida suele ser lo que decide si el moho que resulta está cubierto o no.
Los límites por moho afectan los reclamos de agua en toda Florida, incluyendo Miami, Fort Myers y Orlando.
Preguntas frecuentes
¿El seguro de vivienda de Florida cubre el moho?
¿Por qué las aseguradoras deniegan los reclamos por moho?
¿La cobertura de moho tiene un límite aun cuando está cubierta?
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. La cobertura y los sublímites de moho varían considerablemente según el asegurador y la póliza; siempre revise las disposiciones sobre moho y hongos de su propia póliza.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con El límite de $10,000 por daño de agua en Florida: qué significa para su reclamo. Si su situación involucra este tipo de pérdida, consulte nuestra página de Daños por agua para ver cómo Homeland puede ayudarle con el reclamo.