La ley de coincidencia de materiales de Florida y el nuevo límite del 1%: lo que los propietarios deben saber

Homeland Public Adjusters · Última revisión: octubre de 2026
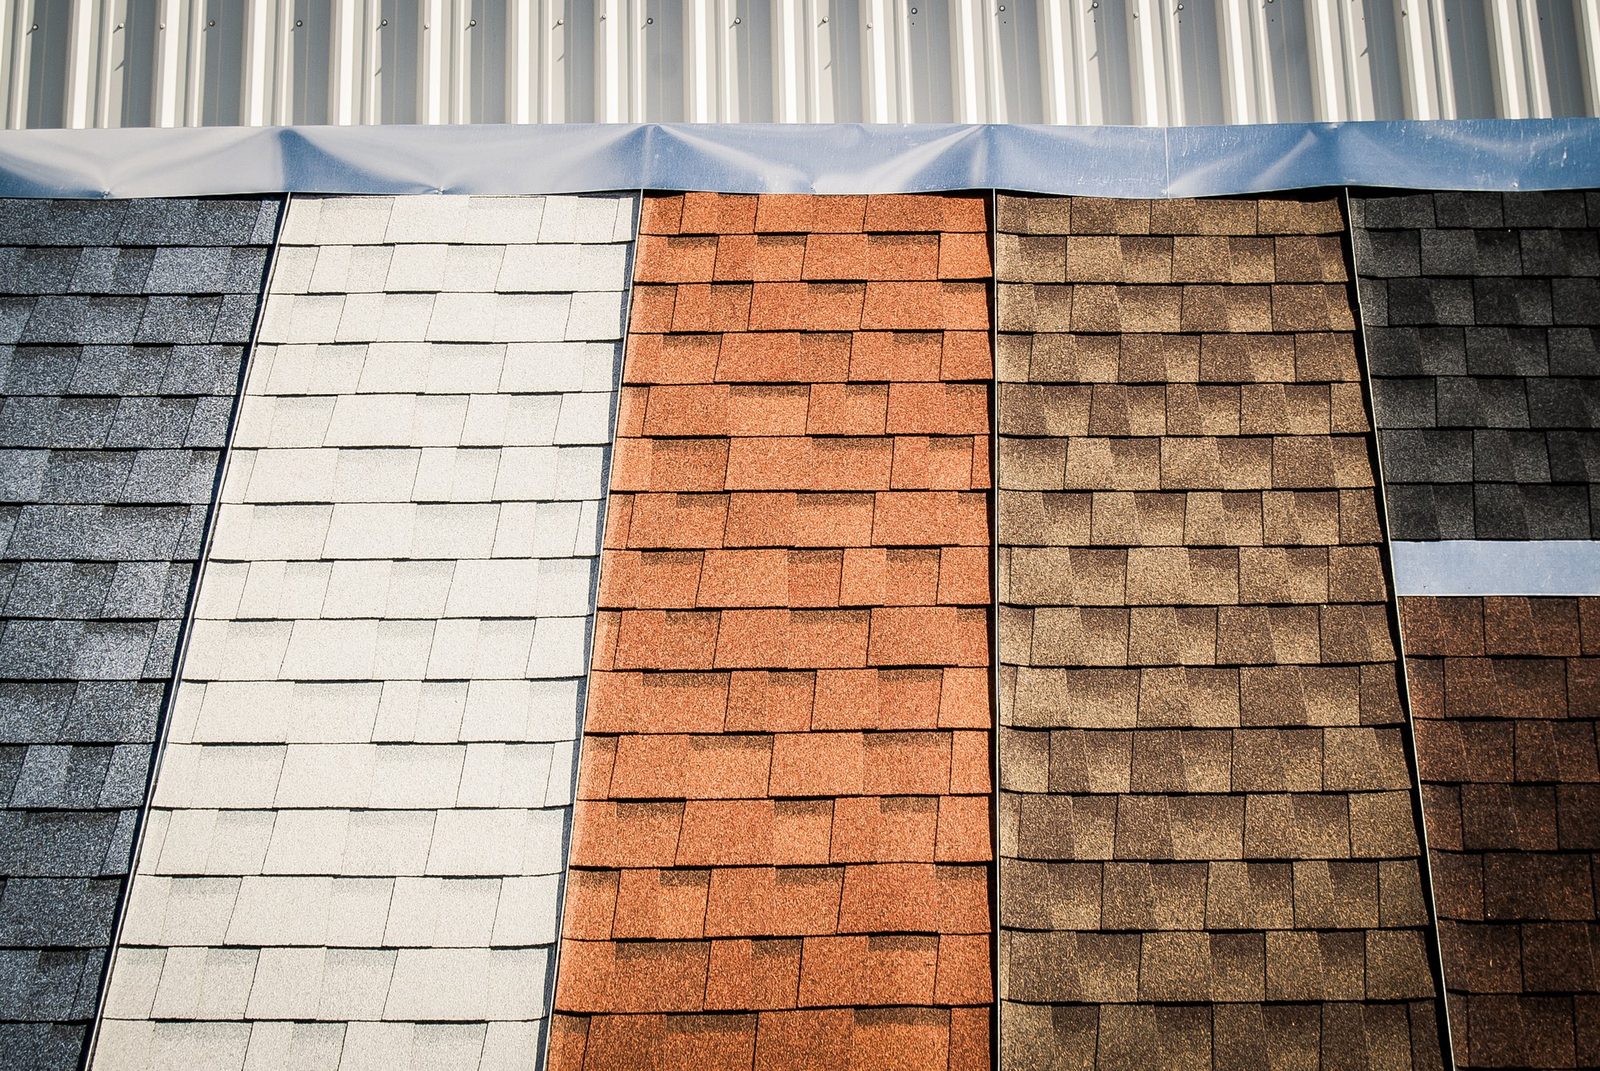
El Estatuto de Florida 626.9744 generalmente exige que, cuando un asegurador repara parte de una pérdida cubierta y los materiales nuevos no coincidirán razonablemente con el resto sin dañar en calidad, color o tamaño, el asegurador también debe atender esa falta de coincidencia, reparando o reemplazando suficiente material adyacente sin dañar para que el resultado se vea uniforme, no parchado.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Cómo han respondido los aseguradores
Respuesta corta: El Estatuto de Florida 626.9744 por lo general obliga a la aseguradora a corregir la diferencia cuando los materiales reparados no combinan razonablemente con el resto no dañado. Pero varias aseguradoras ahora usan endosos aprobados por la OIR que limitan el pago por igualar al 1% del límite de la vivienda, o sea $3,000 en una casa asegurada por $300,000.
Desde 2022, la Oficina de Regulación de Seguros de Florida ha aprobado endosos de “limitación de igualación” (matching) de varias aseguradoras (el de Citizens se aprobó en agosto de 2022, y para septiembre de 2023 había unas 25 aseguradoras en la lista). Los publicados hasta ahora limitan lo que la aseguradora paga para igualar las áreas no dañadas al 1% del límite de su vivienda (Cobertura A). Con un límite de vivienda de $300,000, son $3,000 para igualar, sin importar lo que cueste realmente la reparación.
Por qué esa cifra a menudo no es suficiente
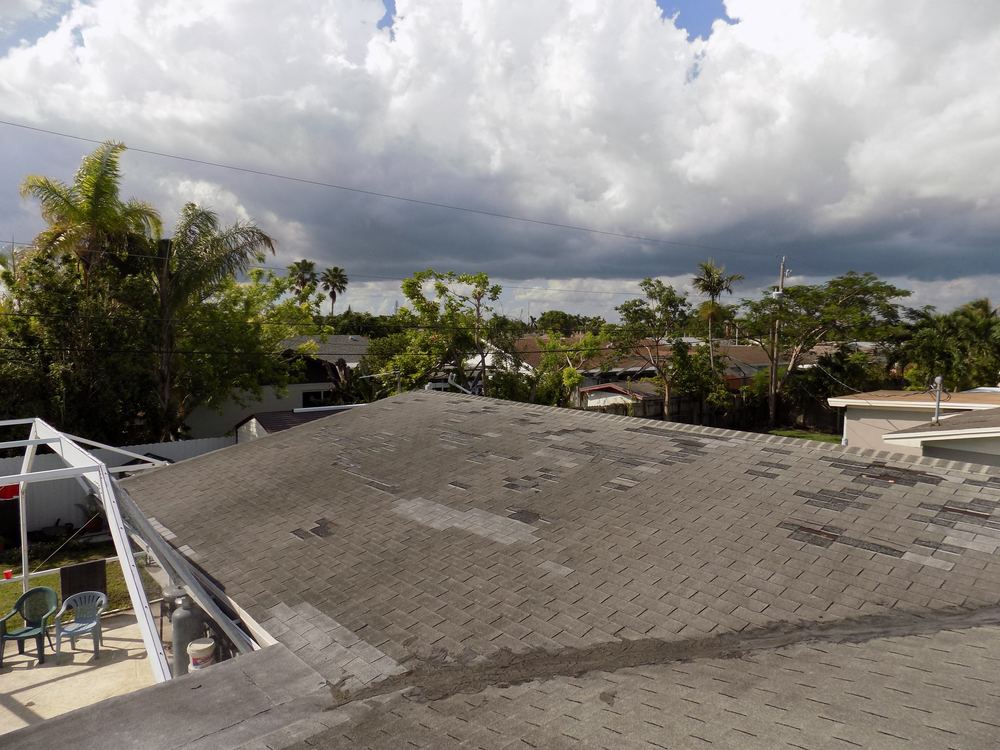
Colores de tejas descontinuados, revestimiento envejecido o material de techo que ya no se fabrica pueden significar que la única forma de lograr una coincidencia real es reemplazar mucho más de lo que cubre el 1%, a veces una vertiente entera del techo o un lado completo de la casa. Cuando aplica el endoso, el límite en dólares, no el resultado visual, decide hasta dónde llega la reparación.
Llame a Homeland antes de hablar con la compañía de seguros sobre una reparación que no coincidirá con el resto de su casa. Si aplica un endoso de limitación de coincidencia de materiales, y qué es lo que realmente limita, cambia cómo debe construirse el reclamo desde el principio.
Las disputas por materiales a juego son un tema frecuente en los reclamos de Homeland en Coral Springs, Boca Raton y Sarasota.
Preguntas frecuentes
¿Qué exige la ley de coincidencia de materiales de Florida?
¿Qué es el límite de 1% para la coincidencia de materiales?
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Siempre revise su propia póliza y cualquier endoso para conocer el lenguaje exacto sobre coincidencia de materiales.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con El límite de $10,000 por daño de agua en Florida: qué significa para su reclamo. Si su situación involucra este tipo de pérdida, consulte nuestra página de Huracán y daños por viento para ver cómo Homeland puede ayudarle con el reclamo.