El límite de $10,000 por daño de agua en Florida: qué significa para su reclamo

Homeland Public Adjusters · Última revisión: octubre de 2026
En los últimos años, la mayoría de los aseguradores de propiedad de Florida han adoptado un límite de $10,000 en la cobertura de daño de agua no relacionado con el clima (un calentador de agua averiado, una línea de suministro rota, una manguera de lavadora que se suelta), particularmente en casas de más de 40 años. Esto es independiente del daño de agua causado por huracanes o tormentas, que es una pregunta de cobertura aparte.
Dónde se ve esto con más frecuencia
Citizens Property Insurance Corporation limita el daño de agua no relacionado con el clima a $10,000, a menos que el asegurado acepte usar un contratista del propio programa de reparación administrada de Citizens, en cuyo caso el límite no aplica. A medida que Citizens ha trabajado para trasladar pólizas a aseguradores privados mediante su proceso de despoblación (“takeout”), varios de los aseguradores privados que reciben esas pólizas han adoptado límites similares de $10,000 propios.
Por qué el límite agarra a la gente desprevenida
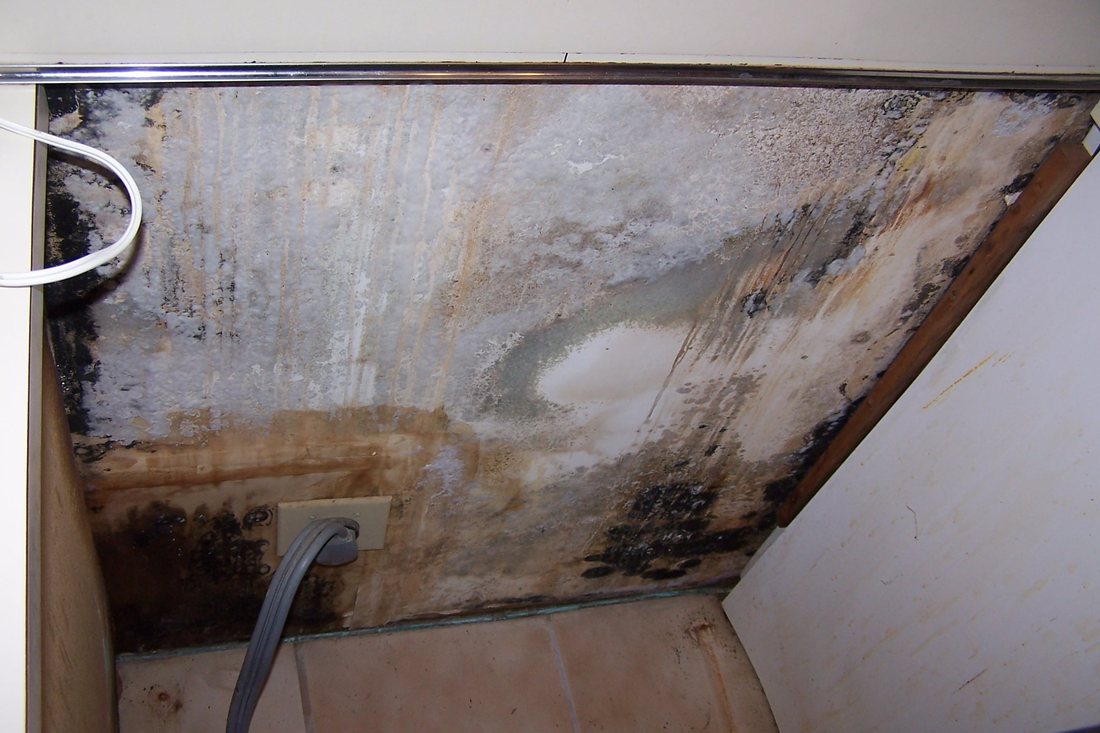
$10,000 parece razonable hasta que se enfrenta a un reclamo real. Un calentador de agua averiado en una casa de dos pisos puede significar paneles de yeso, pisos, gabinetes y remediación de moho en varias habitaciones, muy por encima de esa cifra. Muchos propietarios no se enteran de que su póliza tiene este límite hasta que ya están en medio de un reclamo.
Cómo una empresa de restauración o mitigación puede agotar el límite antes de que usted siquiera presente el reclamo
Después de una pérdida de agua, la empresa que llega primero a la propiedad suele ser un contratista de restauración o mitigación (encontrado por un anuncio, un camión estacionado en la calle, o la propia lista de “proveedores preferidos” del asegurador), no un ajustador público. El trabajo de emergencia de esa empresa (extracción de agua, equipo industrial de secado, remoción de materiales mojados) se factura directamente contra este mismo sublímite de $10,000, y puede consumir todo el límite antes de que nadie haya evaluado siquiera las reparaciones estructurales, los pisos o los gabinetes que la pérdida realmente requiere. Para cuando el propietario se entera de que existe el sublímite, puede que ya esté gastado solo en mitigación, sin dejar nada para las reparaciones que siguen.
La excepción que vale la pena conocer
En una póliza de Citizens, aceptar el programa de reparación administrada del asegurador elimina el límite por completo. Si ese intercambio (que el asegurador elija al contratista) tiene sentido depende de la pérdida y la póliza específicas; no es automáticamente la mejor opción.
Llame a Homeland antes de hablar con la compañía de seguros, y antes de firmar algo con una empresa de restauración o mitigación, después de una pérdida de agua no relacionada con el clima, especialmente en una casa más antigua. Vale la pena saber si su póliza tiene este sublímite, y cuánto de él podría estar gastando ya el primer contratista en responder, antes de que se ponga una cifra sobre la mesa.
Los sublímites por daños de agua aparecen constantemente en reclamos en Hialeah, Pembroke Pines y Cape Coral.
Preguntas frecuentes
¿Qué es el límite de $10,000 por daños por agua en Florida?
¿El límite de $10,000 aplica a las pólizas de Citizens?
¿Una empresa de restauración puede agotar mi límite por daños por agua?
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Siempre revise las disposiciones sobre daño de agua de su propia póliza.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con La ley de coincidencia de materiales de Florida y el nuevo límite del 1%: lo que los propietarios deben saber. Si su situación involucra este tipo de pérdida, consulte nuestra página de Daños por agua para ver cómo Homeland puede ayudarle con el reclamo.