
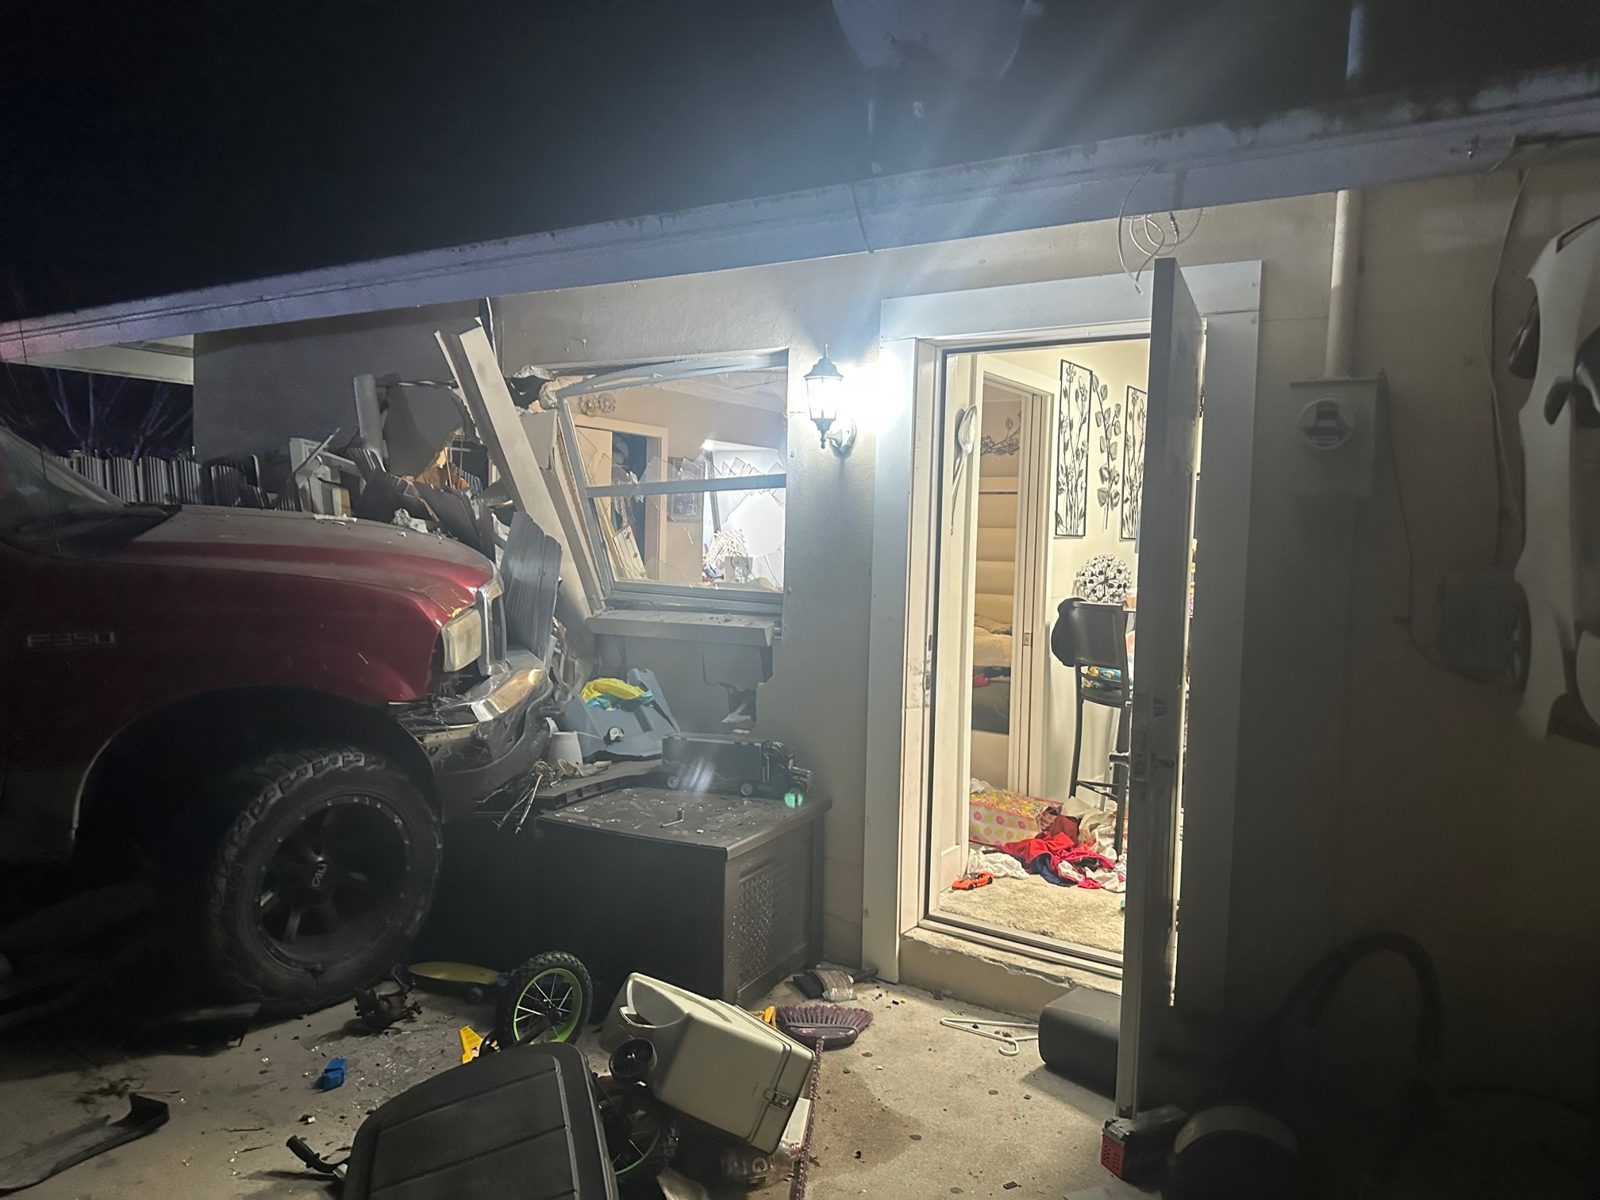
¿Un vehículo chocó contra su casa en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Algunos resultados de Homeland en reclamos como este
Cada reclamo es diferente. Los resultados dependen de cada pérdida y póliza; los resultados pasados no garantizan un resultado futuro.
Las cantidades son pagos de seguro obtenidos en cada reclamo, antes de los honorarios de Homeland y otros costos, redondeados al dólar más cercano. Se omiten los nombres de los clientes por privacidad.
Un vehículo que choca contra una casa, un garaje, una cerca, un edificio de condominio o un local comercial es una pérdida cubierta bajo casi toda póliza de propiedad en Florida y Nueva Jersey, ya sea que el conductor fuera usted, un desconocido o una empresa de reparto. Lo mismo ocurre cuando el vehículo es una aeronave: un avión, helicóptero o dron que golpea su propiedad se maneja primero en su propia póliza. Homeland Public Adjusters documenta los daños detrás de la pared, determina qué póliza paga primero y gestiona el reclamo para que usted no esté negociando con dos aseguradoras a la vez. Si usted no cobra, no cobramos.
Nos encargamos de la propiedad, no del carro. Homeland se encarga de los daños a su casa, edificio o negocio: la estructura, su contenido y la pérdida de uso. Los daños al vehículo son un reclamo aparte bajo la póliza de auto, y las lesiones le corresponden a un abogado.
Si necesita ayuda con un carro, camión u otro vehículo que chocó contra su casa, su cerca, su edificio de condominio o su negocio en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Un carro chocó contra mi casa: la respuesta corta
Cuando un carro choca contra su casa, su propia póliza de propiedad paga primero, menos su deducible, sin esperar a que nadie decida quién tuvo la culpa. El seguro de responsabilidad por daños a la propiedad del conductor culpable debe el resto, incluido su deducible; Florida exige solo $10,000 de esa cobertura por choque (Fla. Stat. §324.022). Después, su aseguradora le cobra a la aseguradora del conductor (subrogación). El PIP paga lesiones, nunca la casa.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
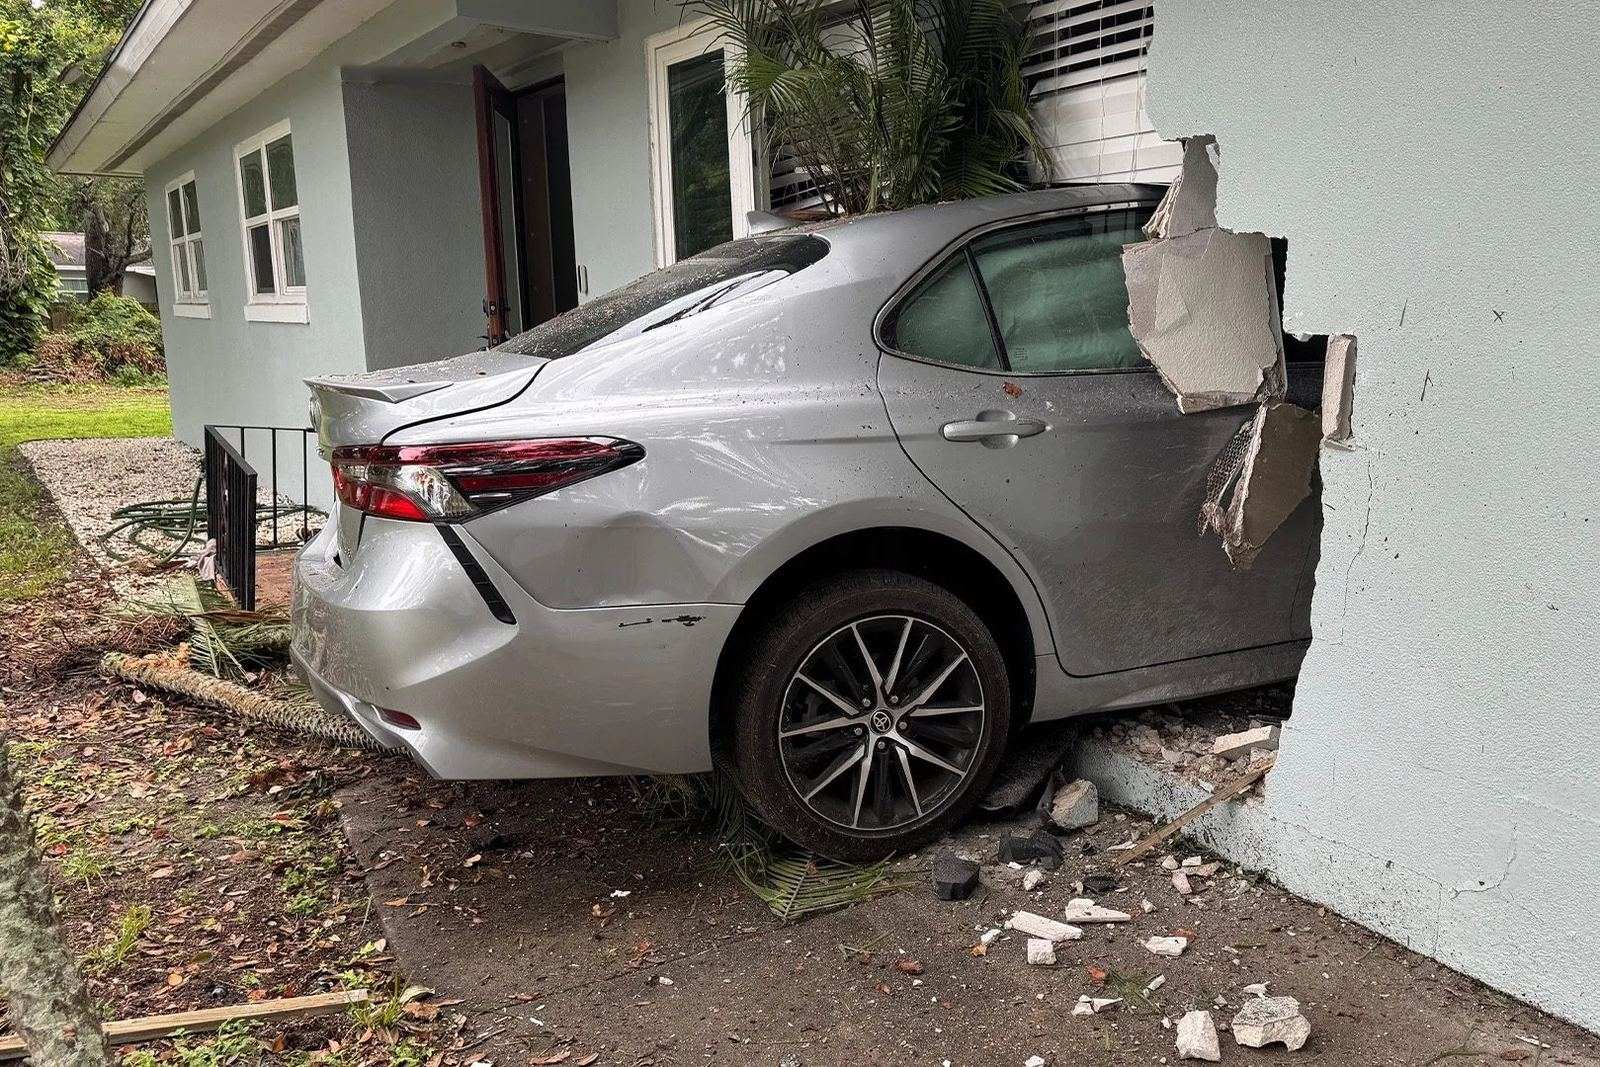
Reclamos por impacto de vehículo en Florida
Florida tiene alrededor del 10% de los conductores del país y aproximadamente el 17% de sus choques de vehículos contra edificios, y casi uno de cada cuatro de ellos ocurre en Miami-Dade o Broward. Homeland representa a propietarios de Florida en estos reclamos en viviendas, cocheras y locales comerciales, desde las primeras fotos hasta el pago final. Si usted no tiene seguro propio y el conductor fue el culpable, nuestra página de Daños de terceros sin seguro cubre ese reclamo.
Reclamos por impacto de vehículo en Nueva Jersey
Un auto que atraviesa la pared de una sala en Elizabeth, un camión de reparto contra un local comercial en New Brunswick, un quitanieves contra un garaje en Toms River. La póliza de auto estándar de Nueva Jersey incluye al menos $25,000 de responsabilidad civil por daños a la propiedad, que a menudo es menos que la reparación, por lo que su propia póliza de propiedad suele encabezar el reclamo. Homeland maneja reclamos por impacto de vehículo para propietarios de vivienda, asociaciones y negocios de Nueva Jersey.
Quién paga cuando un vehículo choca contra su propiedad
El impacto de vehículo es un riesgo nombrado en los formularios estándar de propietarios de vivienda, unidad de condominio, inquilinos y arrendadores, y el formulario especial (HO-3) cubre el edificio contra cualquier causa súbita que la póliza no excluya. El Insurance Information Institute enumera los “daños causados por vehículos” como cubiertos bajo todo formulario estándar de propietarios de vivienda. Así que la primera respuesta es: su propia póliza paga, sujeto a su deducible, y paga sin esperar a que alguien decida quién tuvo la culpa. La segunda respuesta es quién paga su deducible y todo lo que su póliza no cubre, y eso depende de quién era el vehículo.
| De quién es el vehículo | Quién paga primero | Qué más está en juego |
|---|---|---|
| El auto o camión de un extraño | Su póliza de propiedad (edificio, contenidos, pérdida de uso), menos su deducible | La cobertura de responsabilidad civil del seguro de auto del conductor debe el resto, incluido su deducible. El mínimo legal de Florida es de solo $10,000 de responsabilidad por daños a la propiedad; la póliza estándar de Nueva Jersey lleva $25,000. Su aseguradora persigue a la aseguradora del conductor (subrogación) y le reembolsa su deducible si recupera. |
| Su propio auto, o el de un familiar | Su póliza de propiedad para la casa; la cobertura de colisión de su póliza de auto para el auto | Los formularios de peligros nombrados (HO-2, HO-6) excluyen los daños a una cerca, entrada de autos o acera causados por un vehículo propiedad de un residente o conducido por él. El HO-3 cubre la casa en cualquier caso. Su cobertura de responsabilidad civil de auto no paga por su propia propiedad. |
| Un vehículo comercial contra su negocio o edificio de condominio | Su póliza de propiedad comercial o la póliza maestra de la asociación, incluidos los ingresos del negocio (business income) cuando la póliza los incluye | La póliza de auto comercial de la empresa de transporte y a veces su aseguradora de carga. Espere que un ajustador de responsabilidad civil llame en cuestión de días con una cifra rápida; el informe del ingeniero estructural por lo general llega después y es mayor. |
| Choque con fuga, conductor sin seguro o con seguro insuficiente | Su póliza de propiedad | Es probable que su deducible se pierda a menos que se encuentre al conductor. La cobertura de motorista sin seguro de su póliza de auto cubre lesiones, no su casa. Reporte a la policía el mismo día; el número del informe es lo primero que pide cada aseguradora. |
| Sin seguro de propiedad propio (Florida) | Nadie, a menos que el conductor haya tenido la culpa | Un reclamo de terceros contra la aseguradora de responsabilidad civil del conductor, que Homeland maneja para propietarios de Florida: Reclamos por daños de terceros sin seguro. |
Términos de esta tabla, definidos: Fecha de la pérdida, Ajustador público, Prueba de pérdida. Consulte el glosario de reclamos completo.
La ley de no culpa (no-fault) de Florida suele malinterpretarse aquí. La protección por lesiones personales (PIP) paga beneficios médicos y por discapacidad después de un choque; no paga nada por su casa. La parte de la propiedad se tramita bajo la cobertura de responsabilidad civil por daños a la propiedad del conductor y bajo su propia póliza de propiedad, y nada en la ley de Florida le exige esperar a la aseguradora del conductor antes de que Homeland abra su propio reclamo.
¿Y si fue una aeronave?
Un avión, helicóptero, dron o escombros de una aeronave que golpean su casa, su carro o su negocio se manejan igual que el choque de un vehículo. Su propia póliza paga primero, menos su deducible, sin esperar a que nadie decida quién tuvo la culpa: la póliza de propiedad para el edificio y el contenido, la póliza de auto para un carro. Homeland documenta el daño, incluido el daño estructural detrás del impacto, y maneja el reclamo.
¿No tiene póliza propia? En Florida, Homeland puede ayudarle a recuperar el dinero del seguro de la parte culpable (reclamos por daños de terceros). En Nueva Jersey, Homeland representa a asegurados en sus propias pólizas.
Lesiones: llame a un abogado. En Florida, los ajustadores públicos no pueden dar asesoría legal ni actuar en reclamos por lesiones corporales (Fla. Stat. §626.854(3)); el reclamo de la propiedad es aparte, y lo maneja Homeland. Llame primero a Homeland. Guía completa: ¿Un carro o un avión chocó su casa? Su propia póliza lo cubre
¿Su póliza o el seguro del conductor? Dos caminos comparados
Usted puede reclamar en su propia póliza, contra la aseguradora de responsabilidad del conductor, o en las dos. En la mayoría de las casas, el orden importa más que la elección.
| Primero su propia póliza | Solo la aseguradora del conductor | |
|---|---|---|
| Quién tiene que probar la culpa | Nadie: el daño por vehículo es un riesgo cubierto | Usted: la aseguradora del conductor solo paga si su conductor es responsable |
| Cuánto dinero hay disponible | Sus límites de vivienda, contenido y pérdida de uso | El límite de daños a la propiedad del conductor, tan bajo como $10,000 en Florida |
| Plazos que aplican | Aviso dentro de 1 año; la aseguradora paga o niega en 60 días | No hay un plazo de manejo de reclamos de la aseguradora del conductor hacia usted; una demanda por negligencia se debe presentar dentro de 2 años (Fla. Stat. §95.11(5)(a)) |
| Su deducible | Lo paga usted al principio y se recupera por subrogación | Sin deducible, pero no se paga nada hasta que acepten la responsabilidad |
| Cuándo conviene | Daño estructural, pérdida de uso, contenido, cualquier cosa de más de $10,000 | Propietarios en Florida sin póliza de propiedad propia, con Homeland manejando el reclamo (solo en Florida) |
¿No tiene seguro de propiedad propio? En Florida, Homeland maneja el reclamo contra la aseguradora del conductor: reclamos por daños de terceros. En Nueva Jersey, Homeland representa a asegurados en sus propias pólizas.
Qué daña realmente el impacto de un vehículo
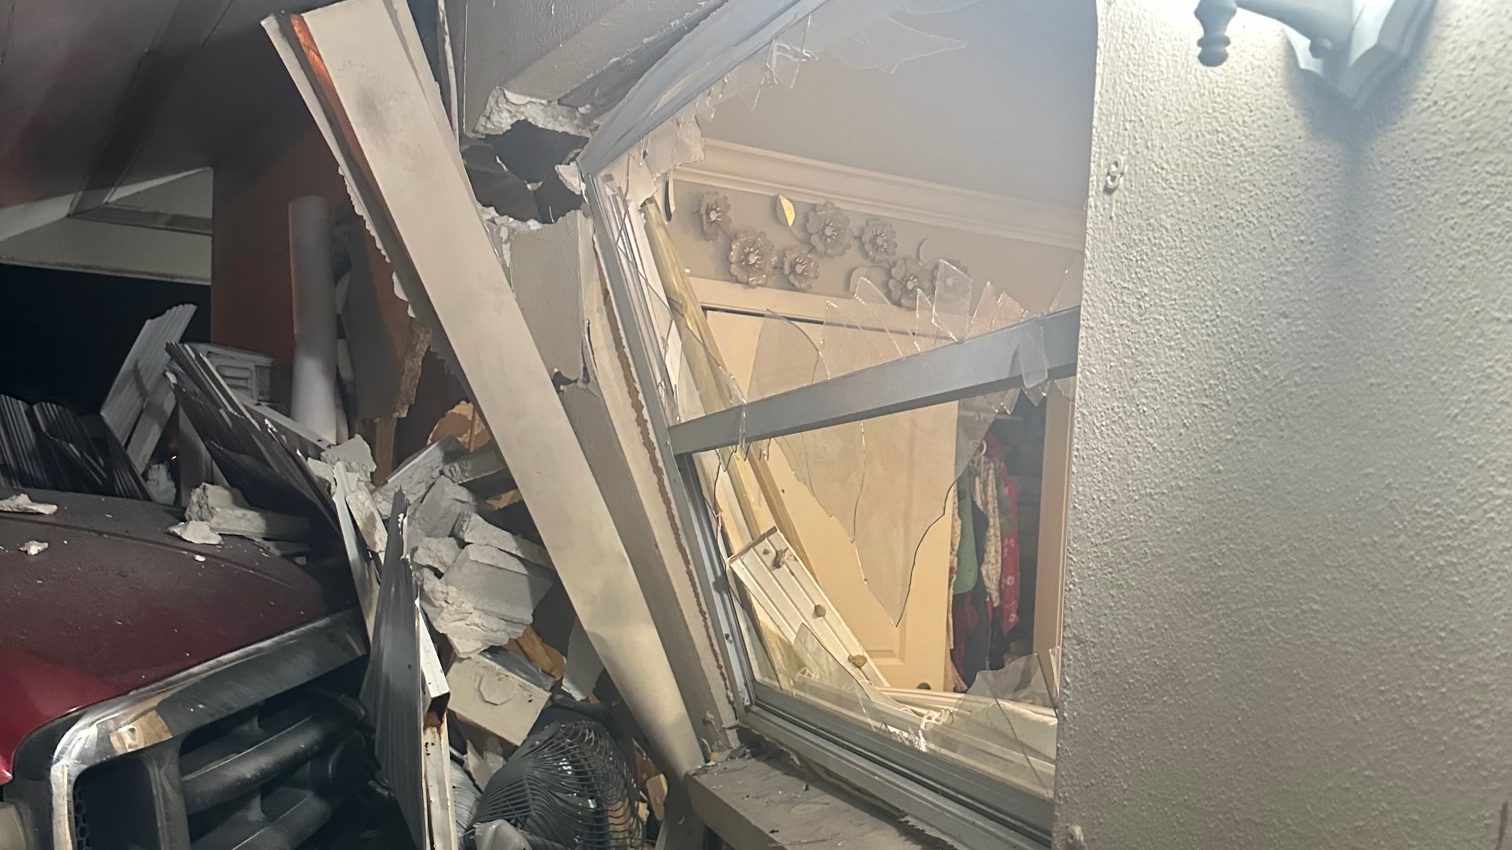
Entre dos mil y cuatro mil libras llegando a 20 o 30 millas por hora no se detienen en el panel de yeso. El agujero visible es la parte más pequeña de la mayoría de los reclamos por impacto de vehículo que documentamos:
Qué hacer después de que un vehículo choca contra su propiedad
Los pasos, fuente por fuente: policía, informe del choque, seguro y departamento de construcción
Cada paso después de que un vehículo choca contra la propiedad deja un registro del que depende el reclamo. Este es el orden que protege el reclamo, con la fuente oficial de cada paso.
- Llame al 911 y pida el número de caso. En Florida, el oficial que investiga debe presentar un informe largo del choque cuando hay lesionados, hay que remolcar un vehículo, participa un vehículo comercial, o el conductor huyó o estaba bajo efectos del alcohol o drogas (Fla. Stat. §316.066). Anote el nombre del oficial y su agencia antes de que se vayan.
- Consiga el informe del choque. Los informes de choques en Florida se compran en el portal de informes de choques de FLHSMV por $10 por informe más un cargo de conveniencia de $2 por transacción. Son confidenciales durante 60 días después de presentados, pero las partes del choque, sus abogados y sus aseguradoras pueden obtenerlos de inmediato (316.066(2)). Homeland agrega el informe a su expediente.
- Llame a Homeland antes de que alguien hable de cifras. Un ajustador público con licencia trabaja para usted, no para ninguna de las dos aseguradoras. Verifique la licencia de cualquier ajustador en la búsqueda de licencias del DFS de Florida o en la búsqueda de licencias del DOBI de Nueva Jersey. Homeland aparece como agencia W818638 en Florida y firma 3003982360 en Nueva Jersey.
- Abra el reclamo en su propia póliza, con nosotros. Florida no permite un reclamo nuevo de propiedad que no se reporte dentro de 1 año desde la fecha de la pérdida, ni un reclamo suplementario después de 18 meses (Fla. Stat. §627.70132). Una vez notificada, la aseguradora debe acusar recibo en 7 días calendario y pagar o negar en 60 días (Fla. Stat. §627.70131). Homeland envía el aviso por escrito, con el número de caso y las fotos.
- Homeland avisa a la aseguradora del conductor; usted no firma nada. La aseguradora del conductor le debe su deducible y lo que su póliza no cubra. Su ajustador representa al conductor: un descargo firmado por el daño visible puede cerrar el reclamo antes de que aparezca el daño estructural.
- Llame al departamento de construcción si la estructura está en duda. Una pared de carga golpeada, un marco de puerta o ventana desplazado o un contador dañado pueden hacer el edificio inseguro hasta que se apuntale e inspeccione, y las reparaciones estructurales generalmente requieren permiso. Guarde cada aviso de inspección: prueban el alcance.
- Proteja la propiedad y guarde los recibos. Tapiar, apuntalar, poner lonas y cercas temporales forman parte del reclamo. Fotografíe el daño antes de que el contratista lo tape.
- Si el reclamo se estanca, Homeland lo escala. Presionamos a la aseguradora con un requerimiento por escrito y, en reclamos residenciales, preparamos el reclamo para la mediación del DFS (Fla. Stat. §627.7015) o para la tasación bajo su póliza.
- Si alguien se lesionó, llame a un abogado de lesiones para esa parte. En Florida, los ajustadores públicos no pueden actuar en reclamos por lesiones corporales ni dar asesoría legal (Fla. Stat. §626.854(3)). El reclamo de la propiedad es aparte, y lo maneja Homeland.
Cómo Homeland gestiona un reclamo por impacto de vehículo
Un carro chocó contra mi casa: ¿abogado o ajustador público? A quién llamar primero
Antes de contratar a un abogado porque un carro chocó contra su casa, sepa qué hace cada uno. La mayoría de los reclamos por impacto de vehículo se ganan con documentación, un alcance estructural y un estimado línea por línea, y ese es el trabajo que Homeland hace desde el primer día.
- Lesiones: llame a un abogado de lesiones personales. Un ajustador público no puede manejar reclamos por lesiones corporales.
- La casa, la cerca, el garaje o el local: su propia póliza paga primero, y la disputa casi siempre es sobre el alcance: estructura, losa, servicios, mejoras por código, igualación de materiales. Ese es el trabajo de un ajustador público.
- Daños por encima de todos los límites: cuando la pérdida es mayor que su cobertura más la del conductor, un abogado puede asesorarle sobre reclamarle al conductor personalmente.
- Reclamo negado o estancado: llame primero a Homeland para una revisión gratis de la negación, el estimado y la póliza.
Si se convierte en una disputa legal, trabajamos junto a su abogado: la documentación, el alcance y el estimado que preparamos pasan directo al caso. Cómo apoya Homeland a los bufetes. Para comparar, vea abogado de daños a la propiedad o ajustador público: a quién llamar.
Lista para el reclamo por impacto de vehículo (para imprimir)
Tenga esta lista a mano mientras la casa esté tapiada. Cada línea es algo que un ajustador le va a pedir.
- Número de caso de la policía, nombre del oficial y agencia
- Nombre del conductor, placa, aseguradora de auto y número de póliza (del intercambio o del informe)
- Fotos y video antes de mover el vehículo: adentro, afuera, techo, piso, grietas en el cuarto
- Cierres de servicios y cualquier visita de la compañía de gas, luz o agua
- Facturas de tapiado, apuntalamiento, lonas y cercas
- Avisos del departamento de construcción, etiquetas de estructura insegura y permisos
- Informe del ingeniero o contratista sobre la estructura, la losa y las aberturas
- Lista del contenido dañado y de lo que había en el garaje
- Recibos de hotel, alquiler, comidas y almacenaje (pérdida de uso)
- Cada carta o correo de las dos aseguradoras, incluidos los descargos sin firmar
No firme un descargo ni acepte un cheque de la aseguradora del conductor hasta que se inspeccione la estructura. Llame primero a Homeland: (305) 783-3777.
Empiece un reclamo por impacto de vehículo
Un ajustador público con licencia de Homeland le devuelve la llamada y va a la propiedad: en cualquier parte de Florida, y en todo Nueva Jersey.
¿El daño está pasando ahora mismo? Llame al (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Plazos que debe conocer
Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles desde el aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de recibir una prueba de pérdida debidamente completada; un reclamo por daños a la propiedad de terceros debe resolverse dentro de 45 días (N.J.A.C. 11:2-17.7). Su póliza establece su propia condición de aviso oportuno.
En las noticias: un reclamo real por impacto de vehículo
Temas sobre reclamos por impacto de vehículo en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Leyes de Florida y Nueva Jersey¿Cuánto tiempo tiene la compañía de seguros para pagar?
Nelson Avila, PA: En Florida, la aseguradora debe pagar o negar su reclamo dentro de los 60 días posteriores a recibir el aviso del reclamo, por escrito.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Preguntas frecuentes sobre reclamos por impacto de vehículo
Un auto chocó contra mi casa. ¿Lo cubre mi seguro de propietarios de vivienda?
¿Debo presentar el reclamo con mi seguro o con el del conductor?
Choqué mi propio auto contra mi garaje. ¿Está cubierto?
La aseguradora del conductor ya me ofreció un cheque. ¿Debo aceptarlo?
El conductor se dio a la fuga. ¿Y ahora qué?
Un camión chocó contra mi edificio y la tienda está cerrada. ¿Puedo reclamar las ventas perdidas?
¿La reparación tiene que llevar la pared al código vigente?
¿Homeland también se encarga del reclamo contra el conductor?
¿Tengo que esperar al seguro del conductor para que pague mi póliza?
No. El daño por vehículo es un riesgo cubierto en las pólizas estándar de vivienda, condominio y comerciales, así que su póliza paga según sus términos sin importar quién tuvo la culpa, y ninguna ley de Florida le obliga a esperar a la aseguradora del conductor. Su aseguradora le cobra después a la del conductor.
El conductor solo tiene $10,000 de cobertura por daños a la propiedad. ¿Y ahora qué?
Ese es el mínimo legal en Florida (Fla. Stat. 324.022), y un vehículo que atraviesa una pared muchas veces cuesta más. Su propia póliza cubre el resto dentro de sus límites. Para lo que pase de todas las pólizas, un abogado puede asesorarle sobre reclamarle al conductor personalmente.
Yo mismo choqué mi carro contra la casa. ¿Estoy cubierto?
Sí para la casa en una póliza de forma especial (HO-3), sin importar quién manejaba; las pólizas de riesgos nombrados excluyen la cerca, la entrada o la acera golpeadas por el vehículo de alguien que vive en la casa. El carro va por la cobertura de choque de su póliza de auto.
¿Cómo consigo el informe del choque en Florida?
Por el portal de informes de choques de FLHSMV, a $10 por informe más un cargo de conveniencia de $2 por transacción. Los informes son confidenciales 60 días después de presentados, pero las partes del choque y sus aseguradoras pueden obtenerlos de inmediato.
¿Quién paga el hotel mientras arreglan la casa?
La cobertura de pérdida de uso de su póliza (gastos adicionales de vivienda) paga el aumento en sus gastos mientras la casa no se puede habitar, hasta su límite. Guarde todos los recibos; la aseguradora del conductor puede deber lo que su póliza no pague.
Un camión chocó contra mi negocio. ¿El seguro paga los días que estamos cerrados?
Si su póliza comercial tiene cobertura de ingresos del negocio, sí: la ganancia neta perdida y los gastos que siguen mientras repara, más gastos extra para abrir antes. Guarde los registros de ventas de antes y después del choque. Vea reclamos de negocios y comerciales.
¿Y si el conductor se fue sin dar la cara?
Un choque con fuga sigue siendo una pérdida cubierta en su póliza de propiedad. Repórtelo a la policía el mismo día con la descripción del vehículo y hacia dónde fue; el número de caso es lo primero que pide cualquier ajustador.
¿Homeland me puede ayudar si no tengo seguro de vivienda?
En Florida, sí: Homeland maneja el reclamo por daños a la propiedad contra la aseguradora del conductor culpable (reclamos por daños de terceros). En Nueva Jersey, Homeland representa a asegurados en sus propias pólizas.
Un avión o helicóptero chocó contra mi casa. ¿Quién paga los daños?
Su propia póliza de propiedad paga primero, menos su deducible, sin importar quién volaba. No tiene que esperar a que se decida la culpa, y Homeland documenta el daño y maneja el reclamo. Si no tiene póliza propia, en Florida Homeland puede ayudarle a recuperar el dinero del seguro de la parte culpable. Las lesiones van a un abogado. La respuesta completa está en ¿Un carro o un avión chocó su casa? Su propia póliza lo cubre
Artículos
 Por Nelson Avila
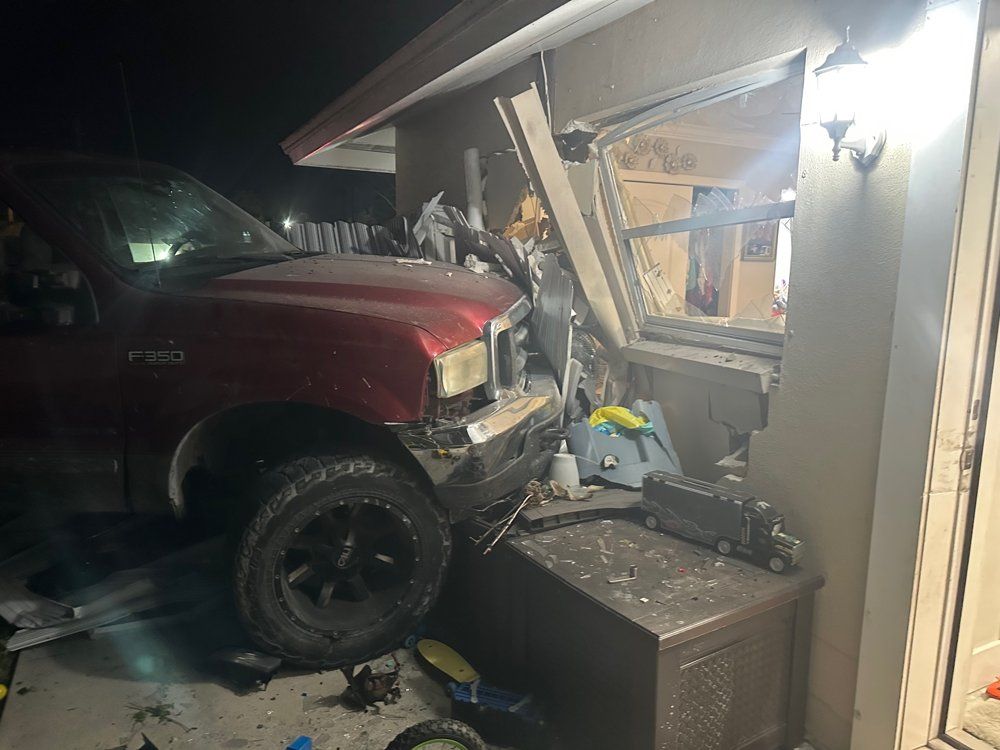
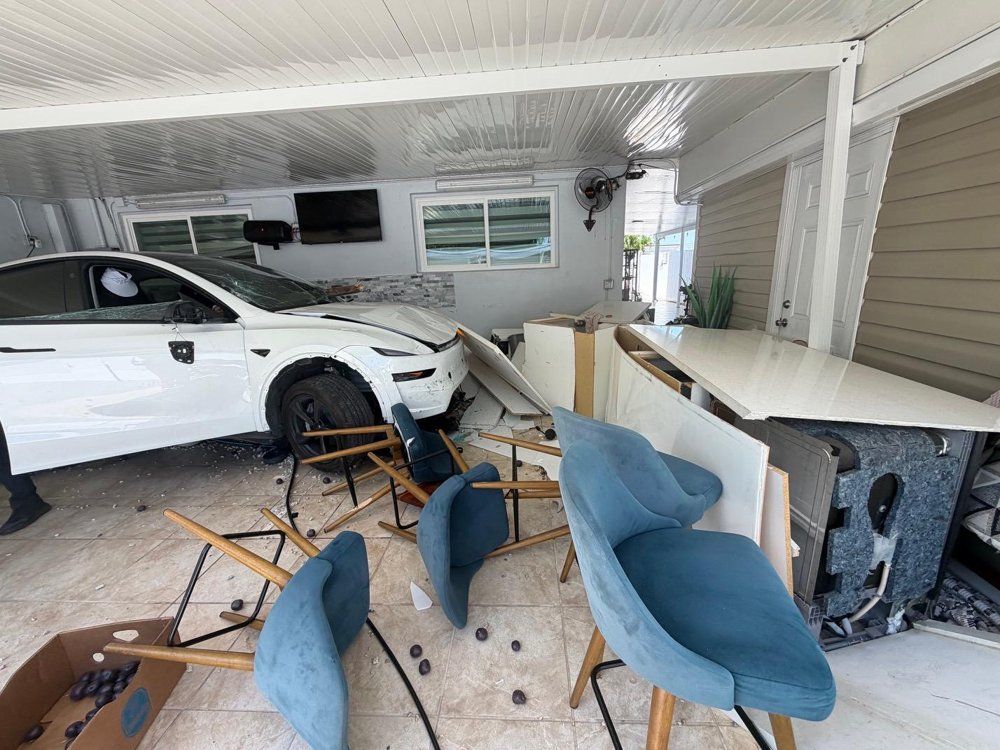
Reclamos por impacto de vehículo que atendemos en Florida y Nueva Jersey
Homeland maneja reclamos por impacto de vehículo en toda Florida y Nueva Jersey. Dondequiera que haya quedado el auto, llámenos las 24 horas, los 7 días.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Descargue la app Adjuster Advantage™
Descargue la appLo que dicen los clientes con impacto de vehículo
Reseñas de clientes de Homeland en Google, tal como las escribieron.
“Nelson me ha ayudado a mi en varios casos y su profesionalismo y puntualidad han sido excepcionales. Lo recomiendo al 100%.”
“Estamos muy contentos con el trabajo de Homeland Public Adjusters. Desde el principio nos atendieron muy bien y el resultado fue excelente. Se nota que saben lo que hacen y que se preocupan por sus clientes. Los recomendamos con toda confianza. ¡Excelente servicio!”
“Quedamos muy contentos con el trabajo de Homeland Public Adjusters en nuestro reclamo por los daños del huracán en nuestra propiedad en Naples. Desde el principio nos atendieron muy bien y lograron excelentes resultados con el seguro. Se nota que saben lo que hacen y que defienden los intereses de sus clientes. ¡Los recomendamos al 100%!”
“These guys are the best and we cannot thank them enough!”
Otros reclamos por daños súbitos que manejamos
Un impacto de vehículo es una de varias pérdidas súbitas no relacionadas con tormentas que se cubren con más frecuencia de lo que los propietarios esperan. Homeland atiende cada una de ellas para asegurados de Florida y Nueva Jersey.
Para quién es
Homeland maneja este tipo de reclamo para:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.