Reclamos de seguro por caída de rayo y sobretensión eléctrica: A/C, paneles y electrónica

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: La caída de rayo es un riesgo nombrado en prácticamente toda póliza de propiedad, así que los daños de un rayo a la estructura, al sistema eléctrico, al aire acondicionado y a los electrodomésticos están cubiertos. Florida tuvo más reclamos de propietarios de vivienda por rayos que cualquier otro estado en 2025, 5,167 con un promedio de $35,993, según el Insurance Information Institute. La disputa suele ser por los daños por sobretensión a los equipos electrónicos, que los formularios de riesgos nombrados limitan cuando la corriente fue “generada artificialmente”, y por si el equipo se dañó o simplemente era viejo.
Florida es la capital de los rayos en el mundo de los reclamos
El informe anual de rayos de Vaisala contabilizó 252 millones de eventos de rayos en Estados Unidos en 2025, 20% más que en 2024, y ubicó a Florida en primer lugar en densidad con 305 eventos por milla cuadrada; el punto más denso del estado fue Placid Lakes, en el condado de Highlands. El Insurance Information Institute reporta 61,986 reclamos de propietarios de vivienda por rayos en EE. UU. en 2025, con pagos de $1.65 mil millones y un promedio de $26,616 por reclamo, con Florida en primer lugar del país con 5,167 reclamos y $186 millones pagados. Nueva Jersey ve muchas menos descargas, pero el patrón de sobretensión después de una tormenta de verano es idéntico.
Qué dañan realmente una caída de rayo y una sobretensión
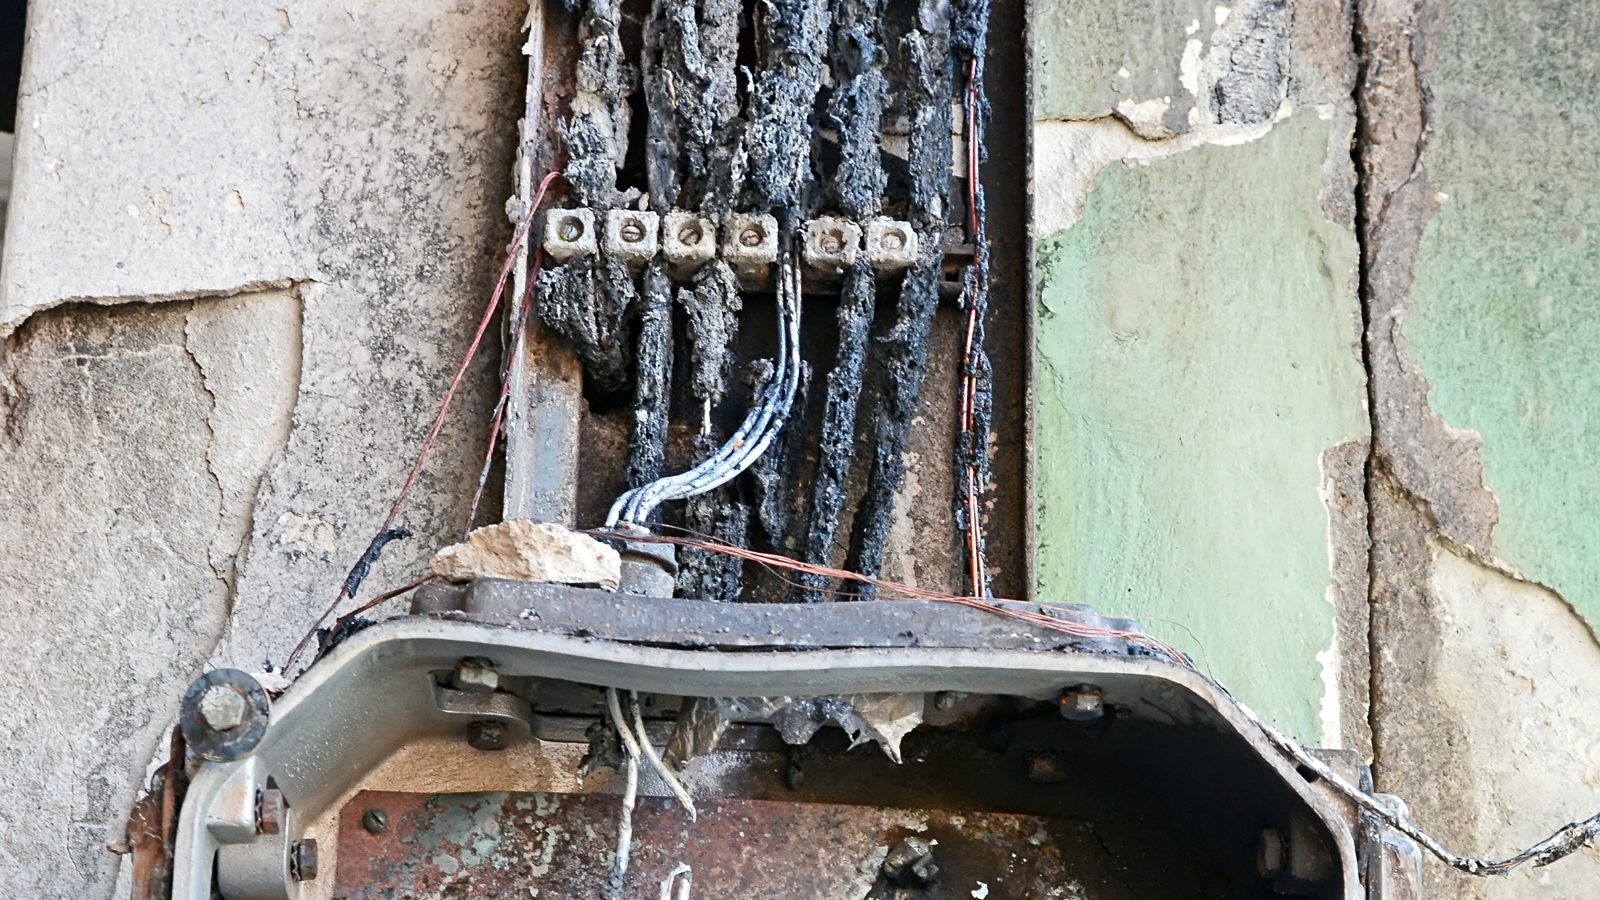
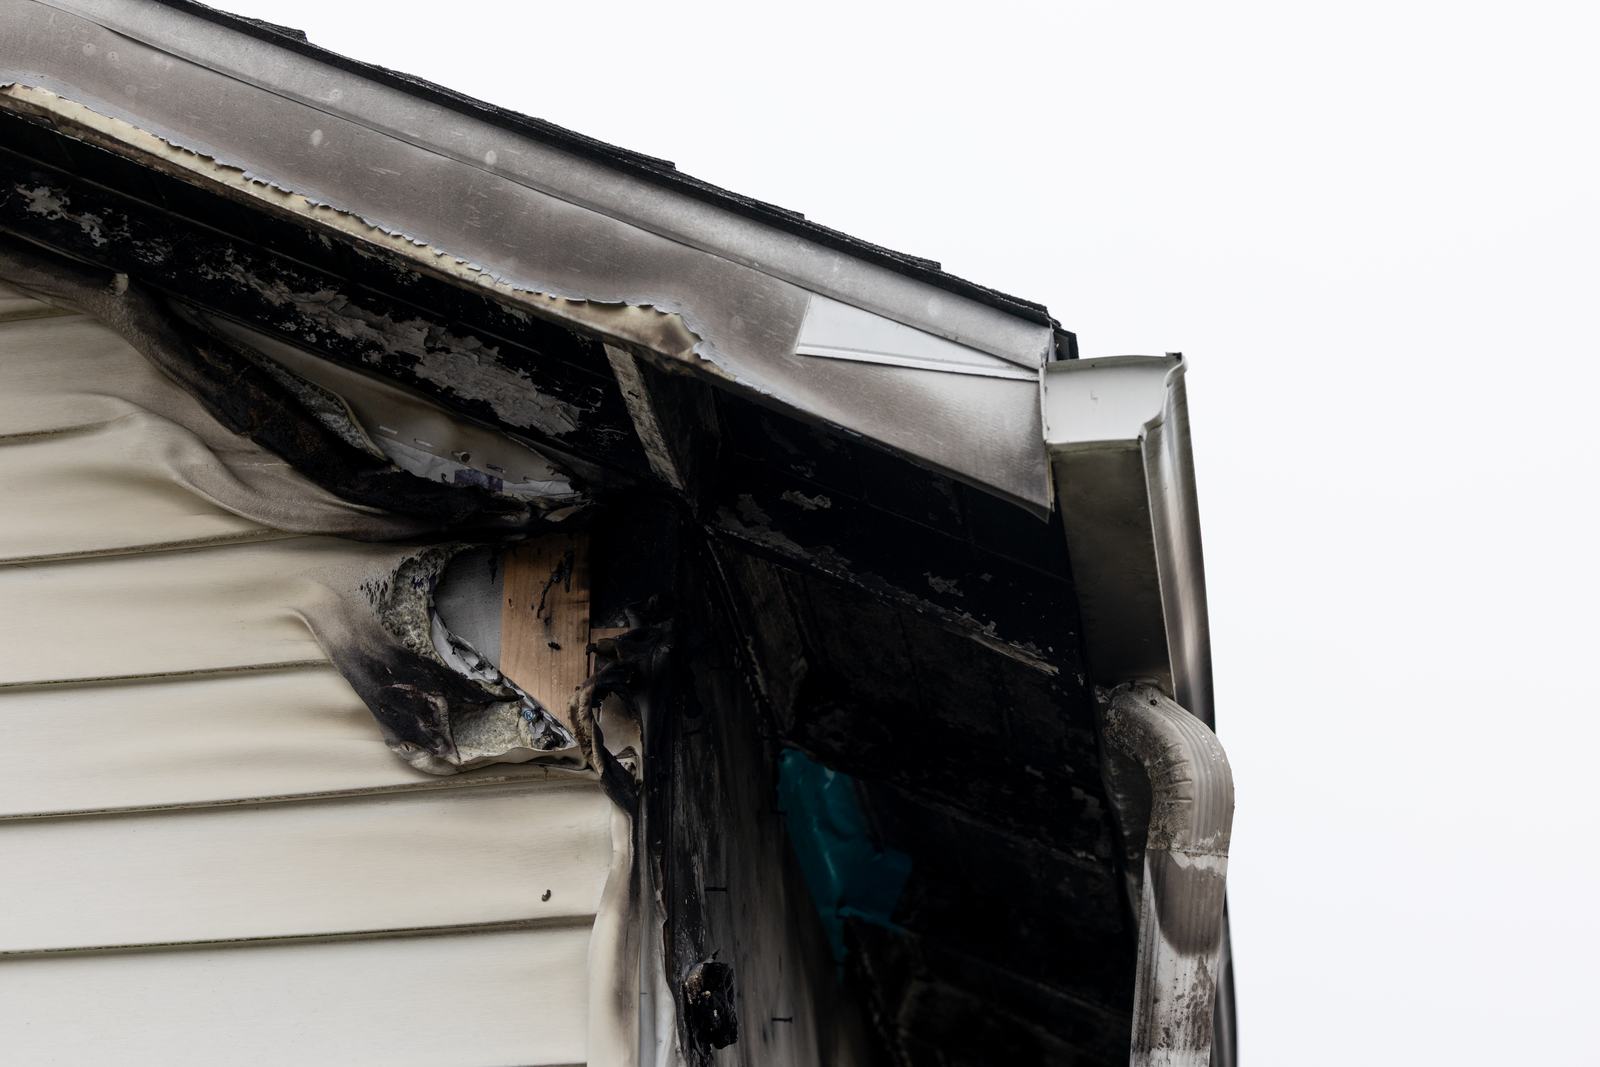
- Una descarga directa: árboles partidos, mampostería reventada, estructura del techo carbonizada, conductos derretidos y el incendio del ático que a veces sigue; el reclamo estructural es evidente y el reclamo por humo no lo es.
- Una descarga cercana o una descarga en la línea de servicio: la pérdida mucho más común. La sobretensión viaja por el cableado y destruye el compresor y la tarjeta de control del aire acondicionado, el panel y los interruptores, la resistencia del calentador de agua, el abridor de la puerta del garaje, la bomba de la piscina, el controlador de riego, los electrodomésticos, los televisores, las computadoras y el sistema de alarma.
- Daños ocultos: tomacorrientes con arcos eléctricos dentro de las paredes, tuberías de cobre perforadas donde la corriente se conectó a tierra, y aparatos electrónicos que funcionan una semana y luego fallan.
Lo que dice la póliza sobre la sobretensión
En el formulario especial (HO-3), la vivienda y las estructuras adjuntas están cubiertas sobre la base de todo riesgo contra cualquier causa súbita que la póliza no excluya, de modo que una sobretensión eléctrica que destruye el aire acondicionado central, el panel o una estufa empotrada está cubierta sin importar si el rayo cayó en su casa o en el transformador de la calle. La limitación está del lado del contenido. Los formularios de riesgos nombrados enumeran los “daños súbitos y accidentales por corriente eléctrica generada artificialmente” como un riesgo cubierto para la propiedad personal, pero añaden que no incluye la pérdida de tubos, transistores, componentes electrónicos o circuitos en electrodomésticos, instalaciones fijas, computadoras y equipos de entretenimiento del hogar. Las aseguradoras recurren a esa oración en cada reclamo por sobretensión; se aplica a la propiedad personal bajo la cobertura de riesgos nombrados, no al equipo del edificio bajo el HO-3, y no se aplica en absoluto cuando la sobretensión provino de un rayo y no de la compañía de servicios públicos.
| Artículo dañado | Cobertura | Argumento habitual |
|---|---|---|
| A/C central, panel, calentador de agua, electrodomésticos empotrados | Vivienda (Cobertura A), todo riesgo en la HO-3 | “La unidad era vieja / falló por sí sola” |
| Televisores, computadoras, equipos de audio | Propiedad personal (Cobertura C), riesgos nombrados | Limitación de componentes electrónicos por corriente generada artificialmente |
| Bomba de piscina, motor de portón, bomba de pozo, controlador de riego | Otras estructuras o vivienda, según el formulario | Desgaste |
| Techo, estructura, mampostería en el punto del impacto | Vivienda | Rara vez se disputa una vez documentado el impacto del rayo |
Cómo probar que fue un rayo
- Un informe de descargas de rayos para su dirección y la fecha, de un servicio de datos de rayos; su aseguradora compra los mismos datos, así que obtenga los suyos primero.
- El registro de cortes o eventos de la empresa de servicios públicos para la fecha y la hora.
- El diagnóstico escrito de un electricista sobre el panel, los tomacorrientes y el cableado, que identifique los daños por sobretensión y la trayectoria que siguió la corriente.
- El informe del técnico de HVAC que nombre los componentes que fallaron (compresor, contactor, capacitor, tarjeta de control) e indique la causa.
- Fotografías de tomacorrientes chamuscados, interruptores disparados, cables derretidos y cualquier punto de impacto del rayo.
- Conserve el equipo dañado hasta que la aseguradora lo haya inspeccionado o haya renunciado a la inspección por escrito.
Qué hacer después de un rayo o una sobretensión
- Apague el interruptor principal si algo huele a caliente o aparece humo, y llame al departamento de bomberos si hay cualquier señal de fuego en el ático.
- Recorra la casa y anote cada dispositivo que ya no funciona; luego pruebe una semana después los que sí funcionan.
- Llame a un electricista antes que a una empresa de reparación de electrodomésticos; el panel y el cableado van primero.
- Llame a Homeland antes que a la aseguradora, y antes de desechar cualquier cosa.
- Documente la fecha y la hora de la tormenta y de cualquier corte de energía.
- Tenga en cuenta los plazos: Florida le da 1 año para reportar y 18 meses para un reclamo suplementario (§627.70132); las aseguradoras de Nueva Jersey deben comenzar a investigar dentro de 10 días hábiles y pagar dentro de 30 días de una prueba de pérdida debidamente presentada (N.J.A.C. 11:2-17.7).
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre los daños por rayos?
¿Los daños por sobretensión eléctrica están cubiertos?
El ajustador dice que mi aire acondicionado simplemente estaba viejo.
¿Es necesario que el rayo haya caído en mi casa?
¿Los equipos están cubiertos a costo de reemplazo?
¿Debo presentar el reclamo ante el fabricante de mis aparatos electrónicos o ante la empresa de servicios públicos?
Homeland atiende a asegurados en Sebring, Kissimmee y Edison, con líneas locales y un ajustador público licenciado que le devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Informe anual de rayos Xweather de Vaisala 2025 (comunicado de prensa, enero de 2026)
- WLRN, 6 de ene. de 2026
- Insurance Information Institute, Facts + Statistics: Lightning
- FC&S / PropertyCasualty360, Homeowners perils (corriente generada artificialmente)
- IA Magazine, cobertura de sobretensión eléctrica bajo la HO-3
- Progressive, ¿El seguro de propietarios de vivienda cubre las sobretensiones eléctricas?
- Fla. Stat. 627.7011
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.