
El árbol del vecino cayó sobre mi casa: ¿quién paga, y qué pasa con la remoción?

Homeland Public Adjusters · Última revisión: octubre de 2026
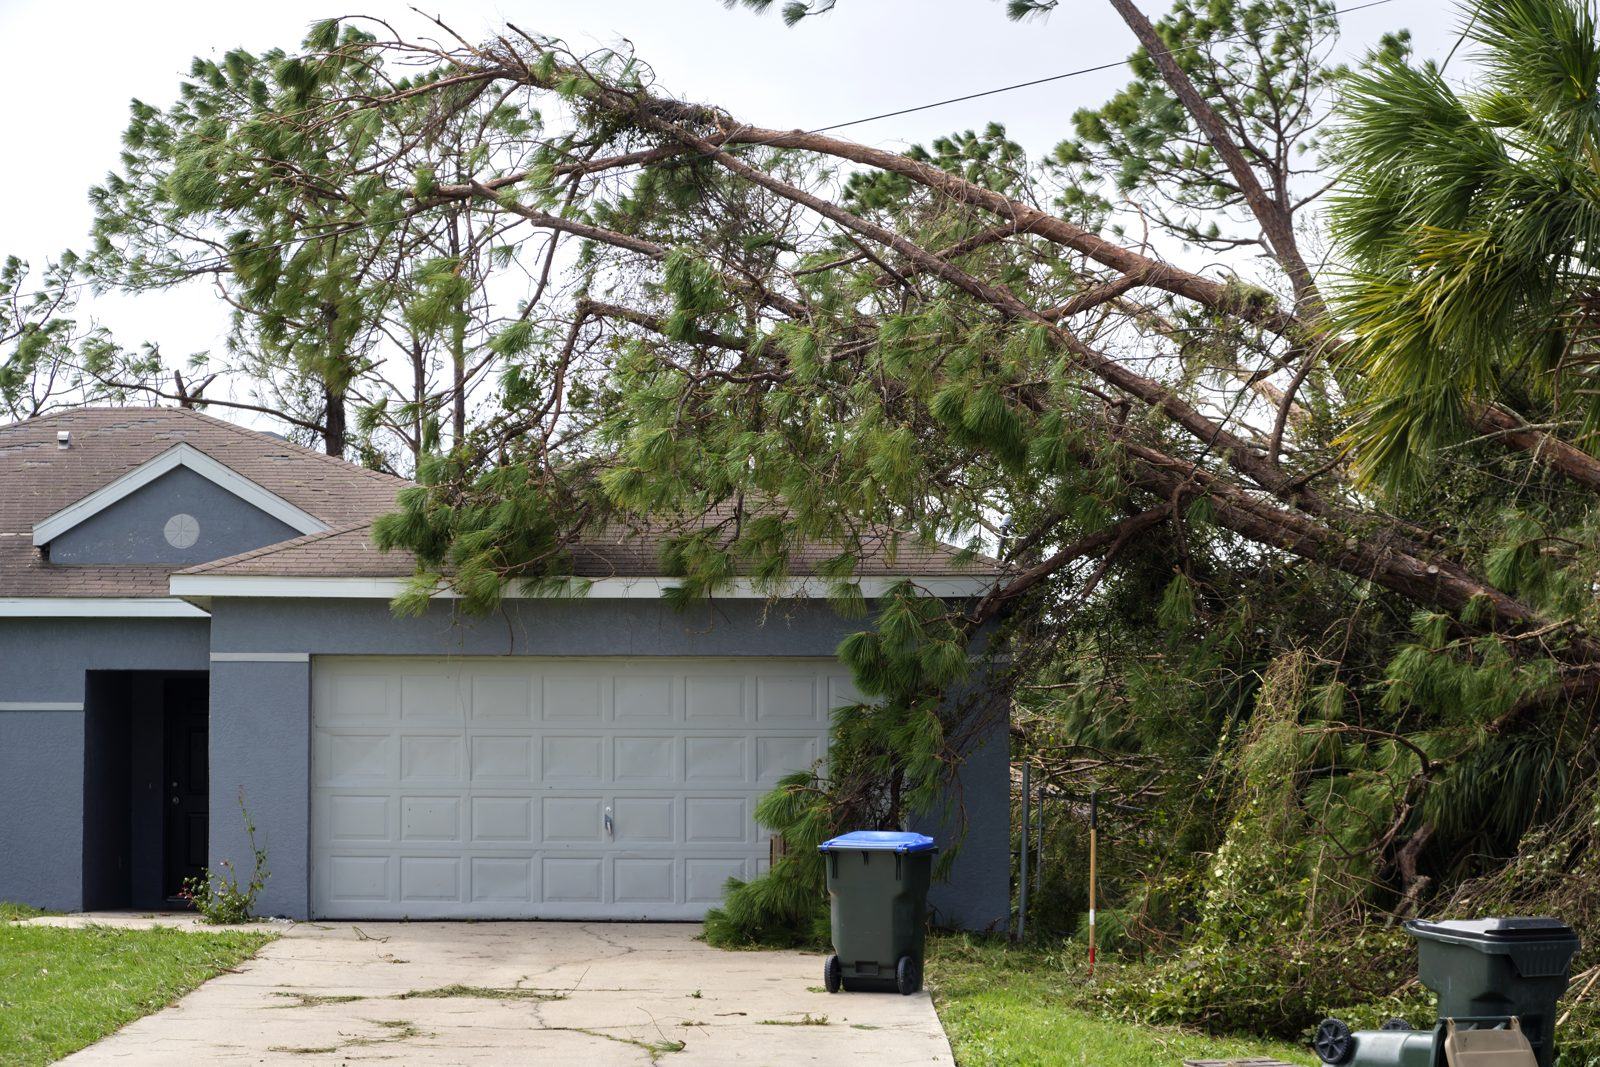
Respuesta corta: Su propia póliza de propietarios de vivienda paga la reparación de su casa cuando el árbol de un vecino cae sobre ella, siempre que un peligro cubierto como el viento, un rayo o el peso del hielo lo haya derribado; el Insurance Information Institute dice que es irrelevante si usted es o no el dueño del árbol. La remoción del árbol suele estar limitada a unos $500 o $1,000 y se paga solo cuando el árbol dañó una estructura cubierta o bloqueó una entrada de vehículos o una rampa. El seguro de responsabilidad civil del vecino paga solo si el vecino fue negligente, por ejemplo, al ignorar un árbol muerto.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Si necesita ayuda con daños por el árbol del vecino que cayó sobre su casa, techo, cerca o cochera en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés. En Nueva Jersey, Homeland maneja el reclamo en su propia póliza de vivienda.
Qué póliza paga los daños
La póliza estándar de propietarios de vivienda cubre la vivienda contra tormenta de viento, y un árbol es simplemente el objeto que el viento usó. El reclamo corre bajo su propia póliza, sujeto a su deducible, y su aseguradora no espera a averiguar de quién era el árbol. Si resulta que el vecino fue negligente, su aseguradora puede perseguir después a la aseguradora de responsabilidad civil del vecino (subrogación) y reembolsarle su deducible si recupera.
Lo inverso también es cierto: si su árbol cae sobre la casa del vecino, la póliza del vecino paga su casa. Usted no es automáticamente responsable porque el árbol estuviera arraigado de su lado de la línea.
| Qué se dañó | Quién paga | Límite a vigilar |
|---|---|---|
| Techo, paredes, ventanas, cerca, cobertizo, jaula de piscina | Su propia póliza de propiedad (vivienda u otras estructuras) | Su deducible; en Florida, un deducible separado para el techo no aplica cuando un árbol caído perfora la cubierta del techo (§627.701) |
| Remoción del árbol de la casa o de una entrada bloqueada | Su propia póliza, cobertura de remoción de escombros | Típicamente $500 o $1,000 según el Insurance Information Institute |
| El árbol en sí, arbustos y jardinería | Su propia póliza, pero solo para peligros limitados como incendio, rayos, vandalismo o vehículos | Unos $500 por unidad; el viento y las enfermedades no son riesgos cubiertos para las plantas |
| Un árbol que cayó en el patio y no golpeó nada | Por lo general nadie | Sin daños a una estructura cubierta, no hay cobertura de remoción en la mayoría de los formularios |
| Su deducible y todo lo que su póliza no pagó | La aseguradora de responsabilidad civil del vecino, solo si el vecino fue negligente | Prueba de que el vecino sabía que el árbol estaba muerto o era peligroso |
Cuando el vecino es responsable
La regla de Florida proviene de Gallo v. Heller, 512 So. 2d 215 (Fla. 3d DCA 1987): un propietario de terreno no es responsable por los daños causados por árboles y vegetación natural que estén sanos, y un vecino es libre de recortar las raíces y ramas que invadan su propiedad hasta la línea de propiedad, a su propio costo. La Extensión IFAS de la Universidad de Florida resume la ley de la misma manera: un árbol sano no genera responsabilidad, mientras que un árbol muerto o peligroso del que el propietario tenía conocimiento puede sustentar un reclamo por negligencia.
Nueva Jersey aplica un estándar de negligencia a partir de Burke v. Briggs, 239 N.J. Super. 269 (App. Div. 1990): la pregunta es si el propietario hizo un uso razonable de la propiedad y si una inspección razonable habría revelado la condición. En una decisión de apelación de 2018 que aplicó esa regla, un fallo de $3,000 contra el dueño de un árbol fue revocado porque no había evidencia de que el árbol estuviera muerto o dañado antes de caer.
Qué debe incluir el reclamo
- El techo como un sistema, no como un parche: un tronco que perfora la cubierta rompe cerchas, entablado y membrana mucho más allá del agujero; el primer estimado de la aseguradora rara vez abre el ático.
- Igualación (matching): la ley de igualación de Florida (§626.9744) exige la reparación o el reemplazo razonable de las áreas adyacentes cuando el material nuevo no coincide en calidad, color o tamaño. Nueva Jersey no tiene ley de igualación, así que allí el argumento se apoya en el lenguaje de costo de reemplazo de la póliza. Vea la regla de igualación de Florida.
- Canaletas, sofitos, fascias, mallas, cercas y la jaula de la piscina, cada uno bajo la cobertura correcta.
- Daños por agua en el interior por la lluvia que entra por la abertura, y el secado.
- Pérdida de uso si la casa no es segura mientras el techo está abierto.
- Remoción de escombros hasta el límite de la póliza, con la factura del arborista.
Qué hacer cuando cae un árbol
- Mantenga a todos alejados del árbol y del área dañada; un tronco apoyado sobre un techo sigue cargado, y puede haber cables caídos.
- Fotografíe el árbol donde cayó, su plato de raíces o punto de rotura, y la línea de la propiedad, antes de cualquier corte. Una foto de un tronco hueco o podrido es la evidencia de negligencia.
- Cubra la abertura con una lona y guarde los recibos; la protección de emergencia es su deber y se reembolsa.
- Llame primero a Homeland, antes de que la aseguradora del vecino lo llame a usted.
- Pida al arborista o a la empresa de árboles que ponga por escrito en la factura el estado del árbol.
- No acepte un pago solo por la remoción como el reclamo completo; el alcance del techo sale de una inspección, no del suelo.
- Tenga en cuenta los plazos: Florida exige el aviso dentro de 1 año de la pérdida y un reclamo suplementario dentro de 18 meses (§627.70132); las aseguradoras de Nueva Jersey deben comenzar a investigar dentro de 10 días hábiles y pagar dentro de 30 días a partir de una prueba de pérdida debidamente presentada (N.J.A.C. 11:2-17.7).
Si el árbol del vecino cae sobre mi casa, ¿quién es responsable? Florida en 2026
En Florida, su propia póliza de vivienda paga cuando el árbol de un vecino daña su casa, menos su deducible, sin importar de quién era el árbol. Por lo general, el vecino solo es responsable si fue negligente, por ejemplo si ignoró un árbol visiblemente muerto o peligroso. Un proyecto de ley de 2025 que habría hecho a los dueños responsables cuando sus árboles caen sobre otra propiedad, el HB 599 (“Responsabilidad del dueño de la propiedad”), murió en el Subcomité de Justicia Civil y Reclamos de la Cámara el 16 de junio de 2025, y su versión del Senado, el SB 724, murió ese mismo día (página del proyecto en el Senado de Florida).
El caso al revés: si mi árbol cae sobre la casa del vecino
Normalmente su póliza paga su casa. Su cobertura de responsabilidad solo entra en juego si usted fue negligente, y su propia póliza sigue cubriendo su casa, su cerca y la remoción del árbol que permita.
¿No tiene seguro propio y el vecino fue negligente? En Florida, ese es un reclamo contra terceros que maneja Homeland: reclamos por daños de terceros. Para lesiones, o una demanda por negligencia, hable con un abogado; trabajamos junto a su abogado en el lado de la propiedad.
Preguntas frecuentes
El árbol de mi vecino cayó sobre mi techo. ¿Presento el reclamo con mi seguro o con el suyo?
¿El seguro pagará por retirar el árbol?
El árbol cayó en mi patio y no golpeó nada. ¿La limpieza está cubierta?
¿Puedo hacer que mi vecino pague mi deducible?
¿Se aplica el deducible de techo de Florida?
¿El árbol en sí está cubierto?
El árbol del vecino cayó sobre mi cerca. ¿Quién paga?
Normalmente su propia póliza, bajo la cobertura de otras estructuras, menos su deducible. Si el árbol estaba visiblemente muerto o peligroso y el vecino lo ignoró, su aseguradora puede reclamarle al vecino después.
¿Florida aprobó una ley para que los vecinos paguen por sus árboles?
No. El HB 599 (2025) lo habría hecho, pero murió en comité el 16 de junio de 2025, junto con su versión del Senado, el SB 724.
Homeland atiende a asegurados en Coral Gables, Tallahassee y Cherry Hill, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Si usted no cobra, no cobramos.
Fuentes
- Consumer Reports, Cuando cae un árbol, quién paga los daños (citando al III)
- InsuranceNewsNet, If a tree lands on your house, who pays for it (citando a III)
- Insurance Information Institute, Conceptos básicos del seguro de propietarios de vivienda
- Scott v. McCarty (Fla. 4th DCA 2010), citando Gallo v. Heller
- UF/IFAS Extension FE962, Árboles y responsabilidad del propietario del terreno
- N.J. Appellate Division, Paloti v. Lyght (2018), aplicando Burke v. Briggs
- Fla. Stat. 627.701
- Fla. Stat. 626.9744
- Weather.com, Árboles que caen: un peligro mortal poco reportado
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- ¿Le negaron el reclamo de propiedad en Florida? Qué hacer ahora
- ¿Ajustador público o abogado para un reclamo de seguro en Florida?
- Tubería rota, fuga del aire o del techo: a quién llamar primero
- Reclamos por incendios de cocina y de grasa
- ¿Su calentador de agua gotea? Qué hacer y si paga el seguro
 Nelson Avila
 Yeni Martinez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.
Artículos relacionados
Para quién es
Homeland maneja este tipo de reclamo para: