Restauración por inundación en Florida: proteja el reclamo
Homeland Public Adjusters · Última revisión: noviembre de 2026
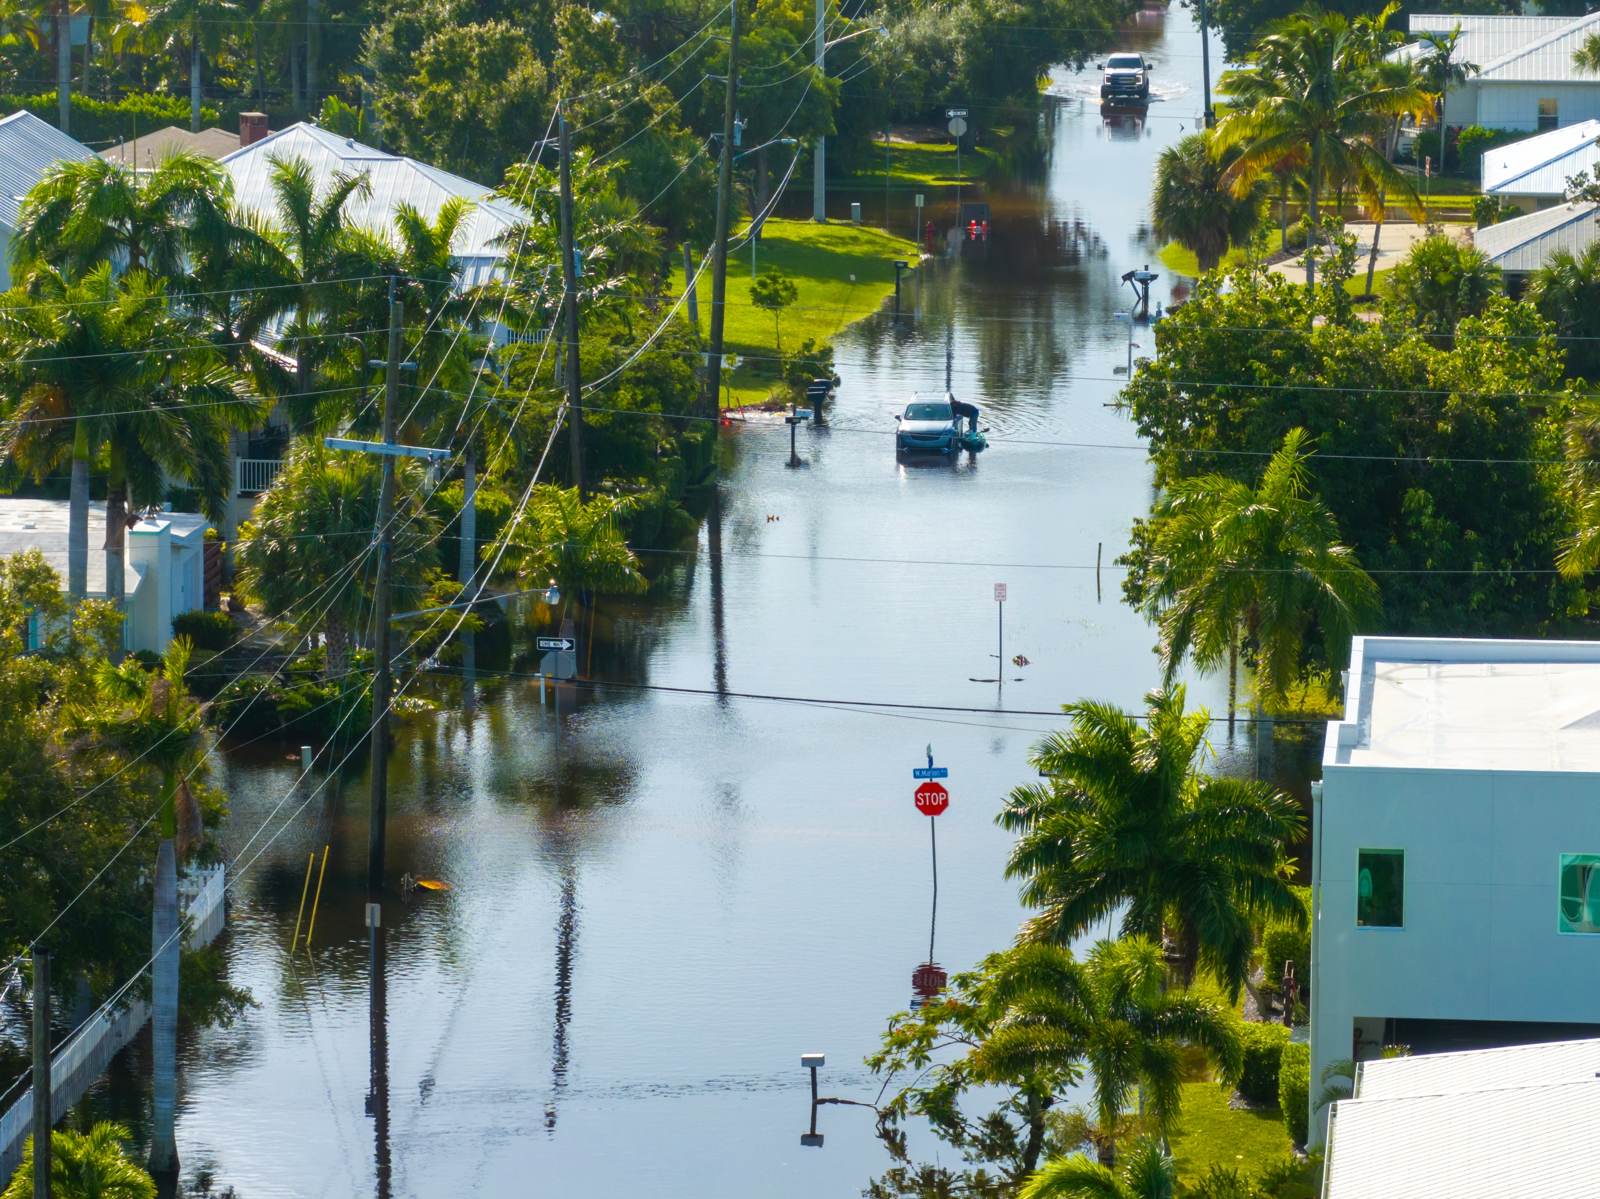
Respuesta corta: Empiece a secar de inmediato, pero documente primero. La guía de FEMA es tomar fotos y videos claros de lo dañado antes de limpiar, reparar o botar algo. Una compañía de restauración saca el agua y seca el edificio; no maneja su reclamo de seguro. Homeland es una firma de ajustadores públicos, no una compañía de restauración. No extraemos agua ni reconstruimos; trabajamos para usted en el reclamo de seguro. Llame primero a Homeland, 24/7, al (305) 783-3777: documentamos la pérdida y reportamos el reclamo a su aseguradora por usted.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
1. Asegure la propiedad
- Apague la electricidad y el gas antes de entrar, y pida que un experto calificado inspeccione la casa antes de reconectar la electricidad.
- Use guantes, gafas protectoras y una mascarilla N-95. El agua de inundación puede traer aguas negras y químicos.
- Use los generadores portátiles afuera, lejos del edificio.
2. Documente antes de que la cuadrilla retire algo
Este es el paso que protege el reclamo. El programa de inundaciones de FEMA indica qué registrar (FloodSmart):
- Fotos y video de cada cuarto y artículo dañado antes de limpiar, reparar o botar algo.
- Las marcas de agua en paredes, muebles y electrodomésticos, y el daño estructural en pisos, techos y cimientos.
- Números de serie de los equipos electrónicos y electrodomésticos.
- Muestras pequeñas de los materiales dañados, como alfombra, drywall y aislamiento.
- Recibos de las reparaciones y de todo lo que tuvo que comprar.
Después de tomar las fotos, FEMA dice que bote todo lo que pueda ser un riesgo para la salud, como comida dañada y cojines o almohadas con moho.
3. Empiece a secar: el moho avanza rápido
FEMA señala que el moho puede empezar a formarse entre 24 y 48 horas después de una inundación, y que el daño por moho generalmente no está cubierto por las pólizas de inundación estándar del NFIP, con excepciones limitadas, como cuando las autoridades restringen el acceso a la casa o el agua de la inundación permanece dentro o alrededor de ella. Secar el edificio pronto es parte de proteger tanto la propiedad como el reclamo.
4. Antes de firmar con una compañía de restauración por inundación
- Pida más de un estimado por escrito y revise la licencia, el seguro y las referencias de la compañía. FEMA da el mismo consejo.
- Tenga cuidado con quien exija el pago completo antes de empezar. FEMA advierte que puede ser una estafa.
- Sepa qué cubre su póliza antes de firmar un contrato o pagar. Llame primero a Homeland y revisamos la póliza con usted.
- Pida un alcance de trabajo por escrito, lecturas diarias de humedad y registros de secado, fotos de todo lo que se retire y una factura detallada. Esos registros respaldan el reclamo.
En Florida, un contratista no puede negociar su reclamo a menos que también tenga licencia de ajustador público (§626.854(16)).
Quién hace qué
| Quién | Qué hace |
|---|---|
| Compañía de restauración o limpieza por inundación | Bombea el agua, retira los materiales mojados, seca y desinfecta la estructura, y después reconstruye. |
| Ajustador público con licencia (Homeland) | Trabaja para usted: documenta toda la pérdida, prepara el estimado detallado, presenta y negocia el reclamo. |
| El ajustador de la aseguradora | Ajusta el reclamo para la compañía de seguros. |
Lo que paga una póliza de inundación para proteger la propiedad
FEMA dice que una póliza del NFIP paga hasta $1,000 por gastos razonables para proteger la propiedad asegurada (sacos de arena, bombas, plástico, madera y mano de obra) y una cantidad aparte de hasta $1,000 para mover la propiedad asegurada lejos de una inundación. A esta cobertura no se le aplica deducible. Aplica cuando existe una condición general y temporal de inundación cerca de su ubicación o las autoridades emiten una orden de evacuación. Guarde todos los recibos (folleto de FEMA sobre cómo evitar pérdidas por inundación).
Inundación o daño por agua: ¿cuál póliza?
El agua que sube desde afuera, como la marejada ciclónica o la lluvia fuerte que inunda una calle, es inundación. Se maneja bajo una póliza de inundación (NFIP o privada), que es independiente de la póliza de propietario de vivienda. Una tubería rota o la fuga de un electrodoméstico se maneja bajo la póliza de propietario de vivienda. Vea restauración por daños de agua y el reclamo y reclamos por inundación.
Plazos que importan
- Las pólizas de inundación del NFIP exigen una prueba de pérdida firmada dentro de 60 días después de la pérdida. Vea las fechas límite de los reclamos de inundación del NFIP.
- Para una póliza de propietario de vivienda en Florida, reporte un reclamo nuevo dentro de 1 año después de la fecha de la pérdida; un reclamo suplementario dentro de 18 meses (§627.70132).
Edificios de condominio, HOA y comerciales
Un edificio inundado tiene más de una póliza en juego: la póliza de la asociación o del edificio, la póliza de cada dueño de unidad y el contenido de los inquilinos. Homeland tiene una página de ajustador de edificios inundados para cada ciudad costera: vea ajustadores públicos de inundaciones por ciudad.
Preguntas frecuentes
¿Puedo empezar la limpieza antes de que venga el ajustador del seguro?
¿Homeland es una compañía de restauración por inundación?
¿A quién llamo primero después de una inundación?
¿Homeland va a mi casa?
Fuentes (revisadas el 19 de noviembre de 2026)
- FloodSmart (FEMA): Documente los daños y empiece la limpieza
- FEMA NFIP: Cómo evitar pérdidas por inundación
- Fla. Stat. §627.70132: plazos de aviso para reclamos nuevos, reabiertos y suplementarios
- Fla. Stat. §626.854: reglas de los ajustadores públicos, límites de honorarios y derecho a cancelar
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- ¿Le negaron el reclamo de propiedad en Florida? Qué hacer ahora
- ¿Ajustador público o abogado para un reclamo de seguro en Florida?
- Tubería rota, fuga del aire o del techo: a quién llamar primero
- Restauración por daños de agua en Florida: ¿quién paga?
- Reclamos por incendios de cocina y de grasa
- El árbol del vecino cayó sobre mi casa: ¿quién paga?
 Nelson Avila
 Yeni Martinez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.