¿Filtraciones en el techo? Qué hacer, reparar o reemplazar, y si el seguro paga
Homeland Public Adjusters · Última revisión: octubre de 2026
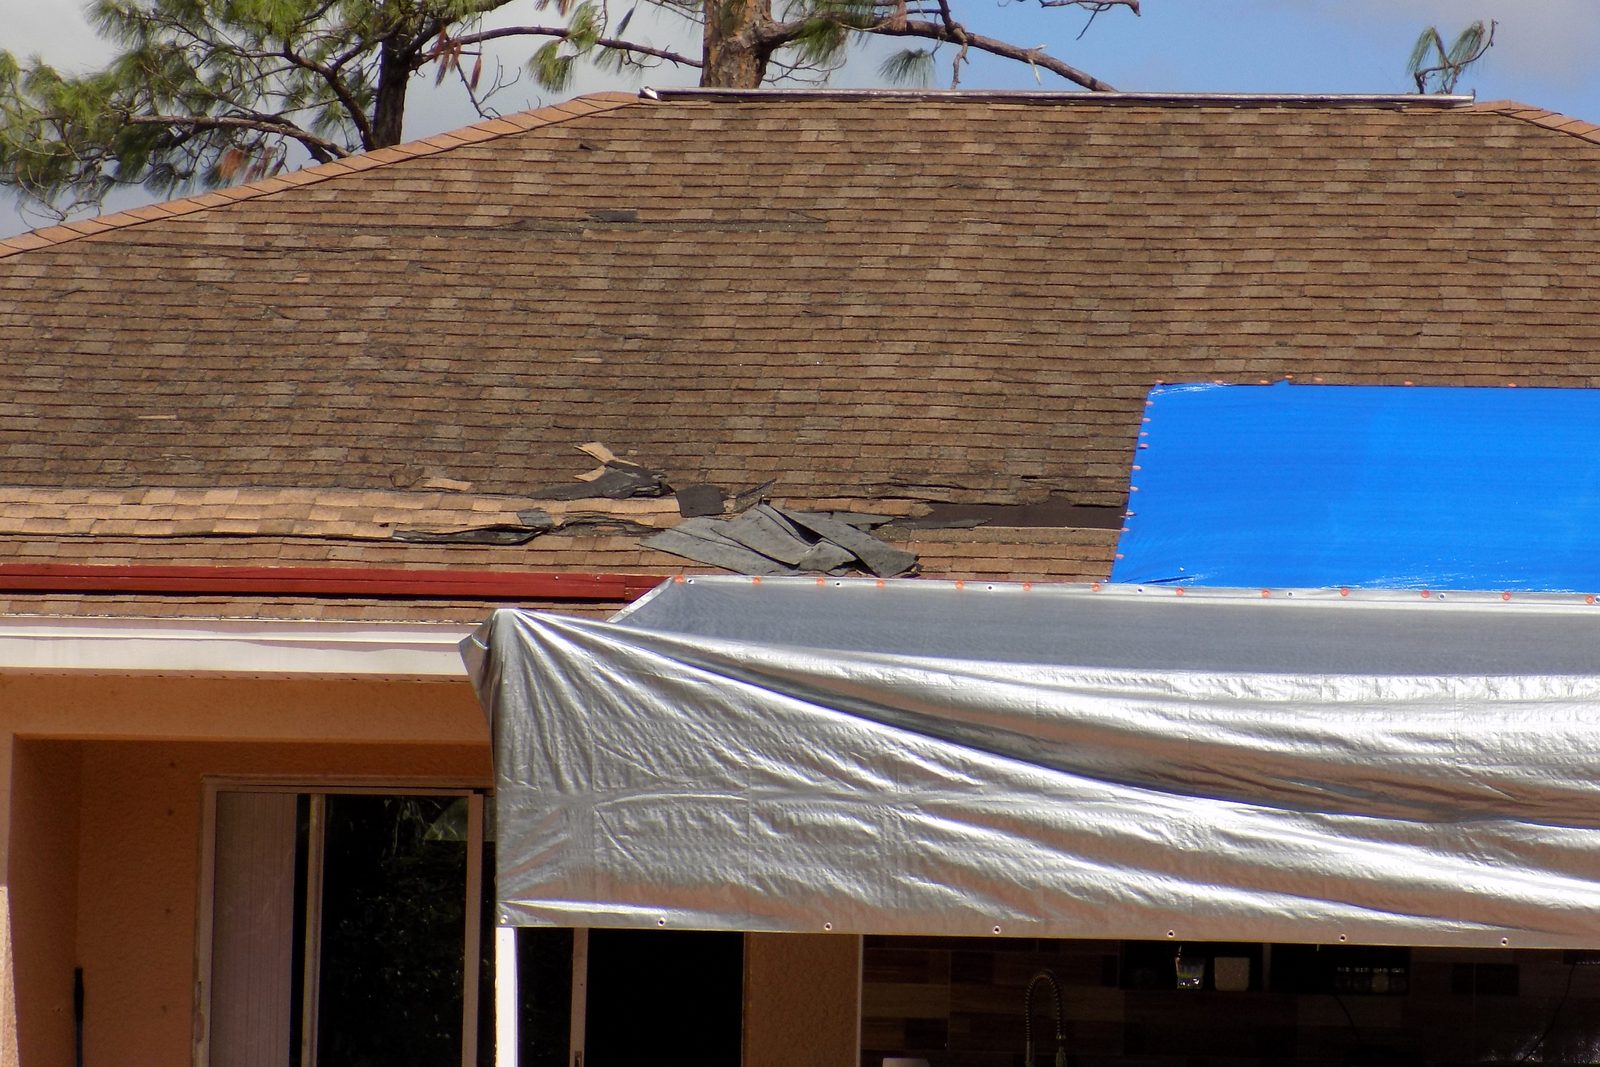
Respuesta corta: Si su techo tiene filtraciones: proteja primero el interior, luego el techo. Fotografíe los daños, ponga una lona o una reparación temporal, y guarde cada recibo. El seguro de vivienda paga los daños al techo causados por un evento repentino como viento, granizo o la caída de un árbol, y la lluvia que entra por la abertura que ese evento causó; la edad y el desgaste están excluidos. Un techador puede decirle cuánto cuesta la reparación; su póliza y la evidencia deciden lo que paga la aseguradora, y Homeland reúne esa evidencia por usted.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Primeros pasos
- Recoja el agua adentro y retire las pertenencias; apague la electricidad cerca de lámparas o tomacorrientes mojados
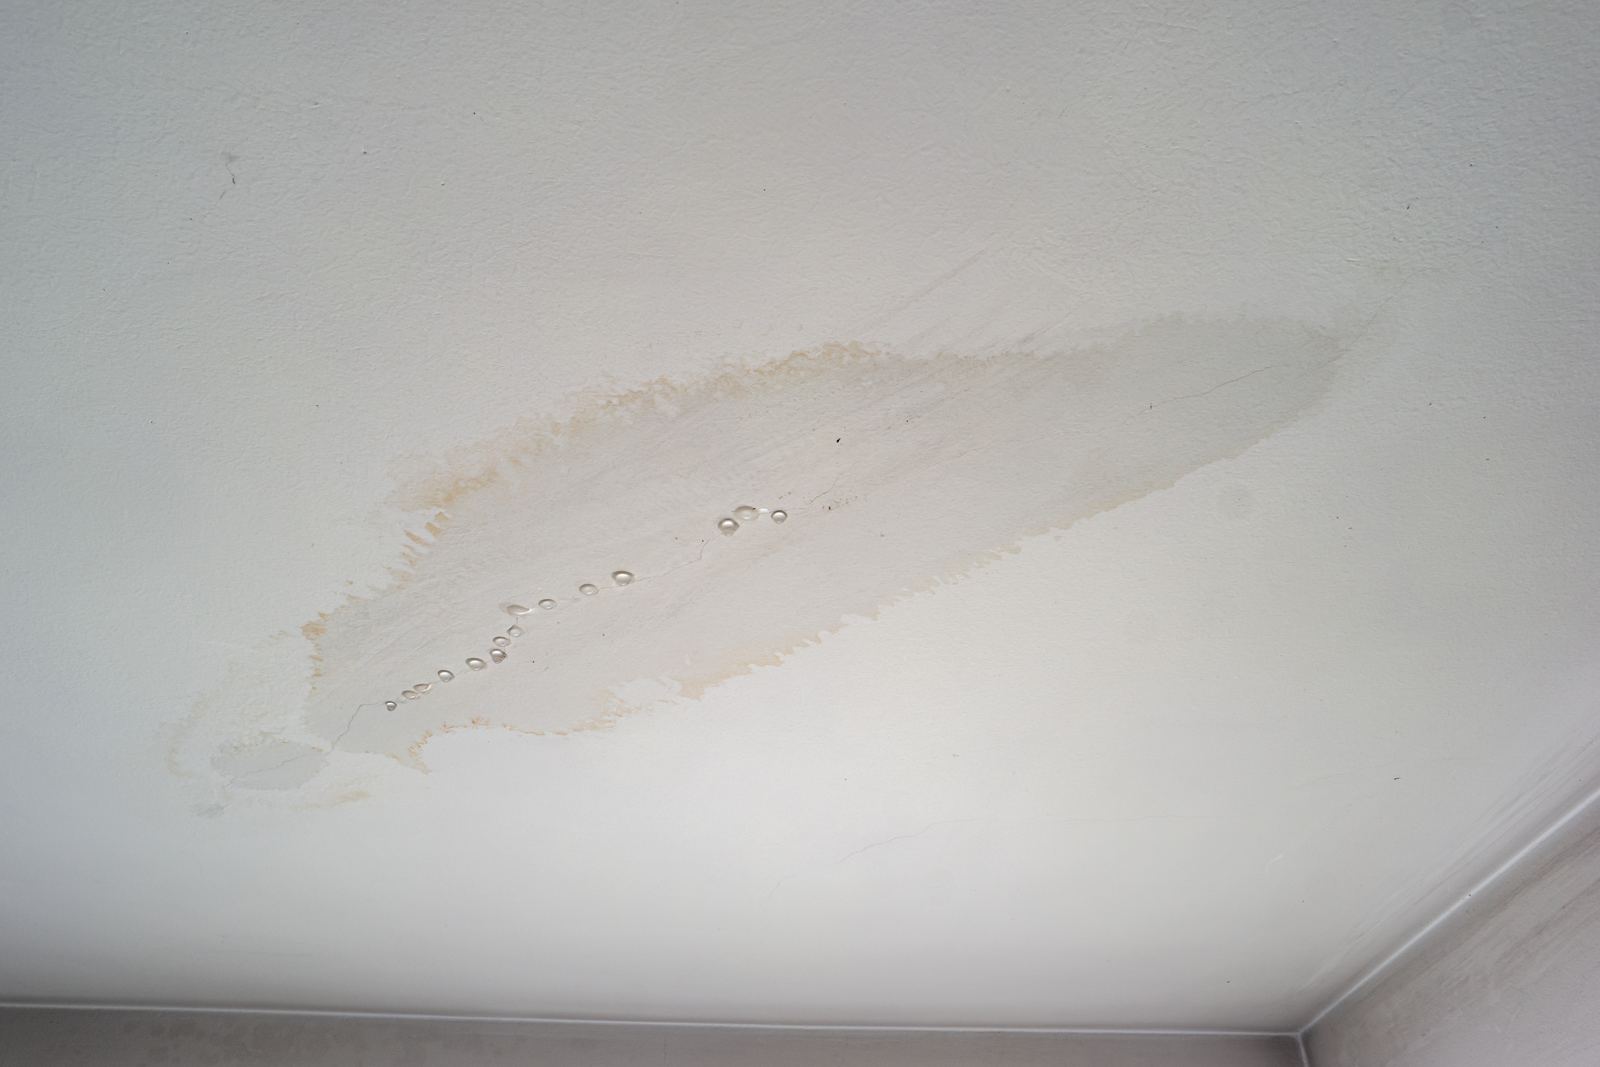
- Fotografíe el cielo raso por dentro y, de forma segura desde el suelo, el techo por fuera
- Ponga una lona o una reparación temporal en el techo, y guarde la factura
- No deje que nadie arranque el techo antes de que se documenten los daños
La mayoría de las pólizas de propietarios de vivienda enumeran las mismas obligaciones después de una pérdida: proteger la propiedad de más daños, hacer las reparaciones razonables y necesarias para protegerla, y llevar un registro exacto de los gastos de reparación. Las reparaciones temporales son parte de su responsabilidad; las reparaciones permanentes por lo general pueden esperar hasta que los daños estén documentados.
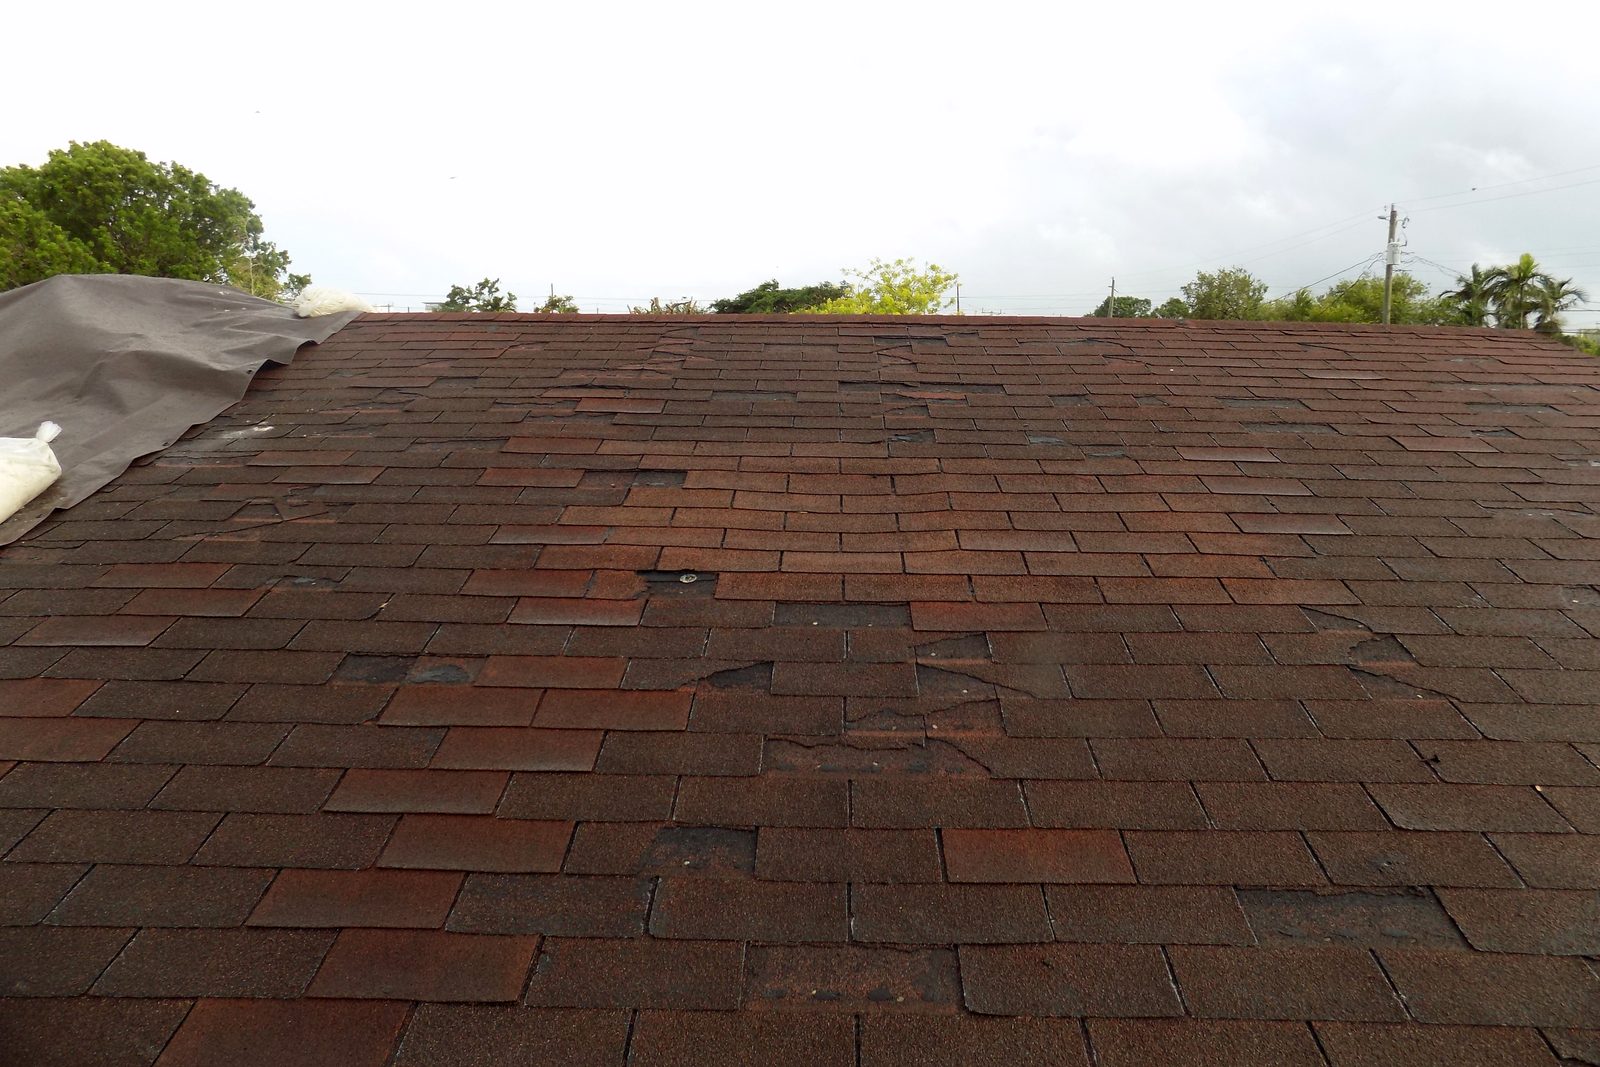
La parte del propietario en las reparaciones del techo
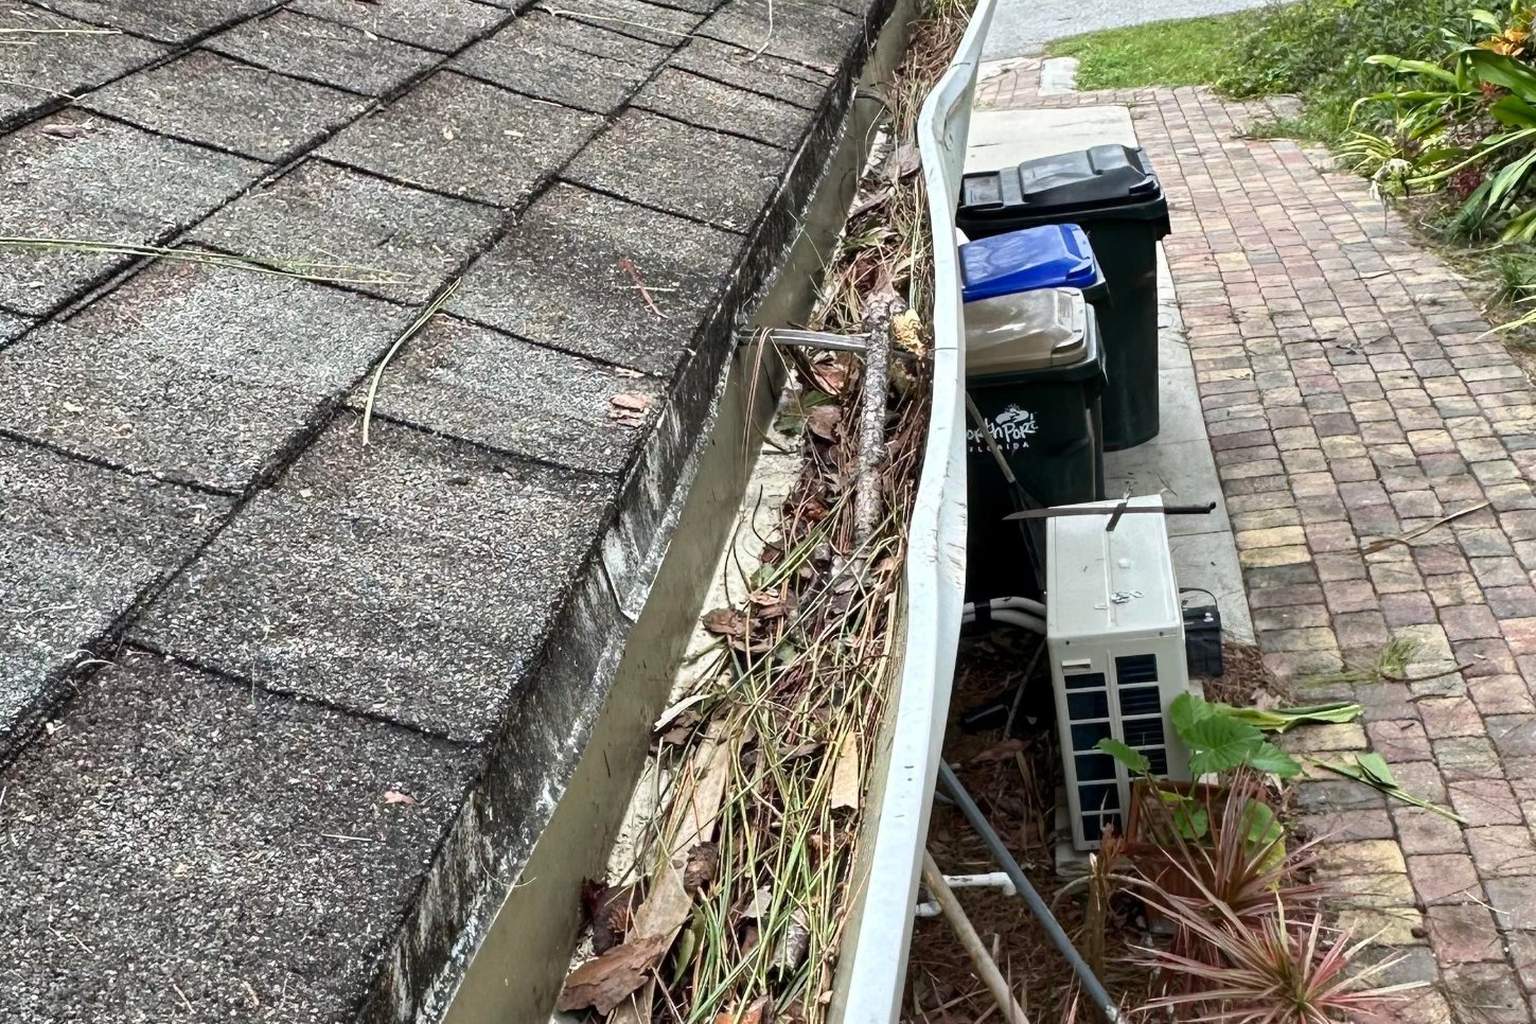
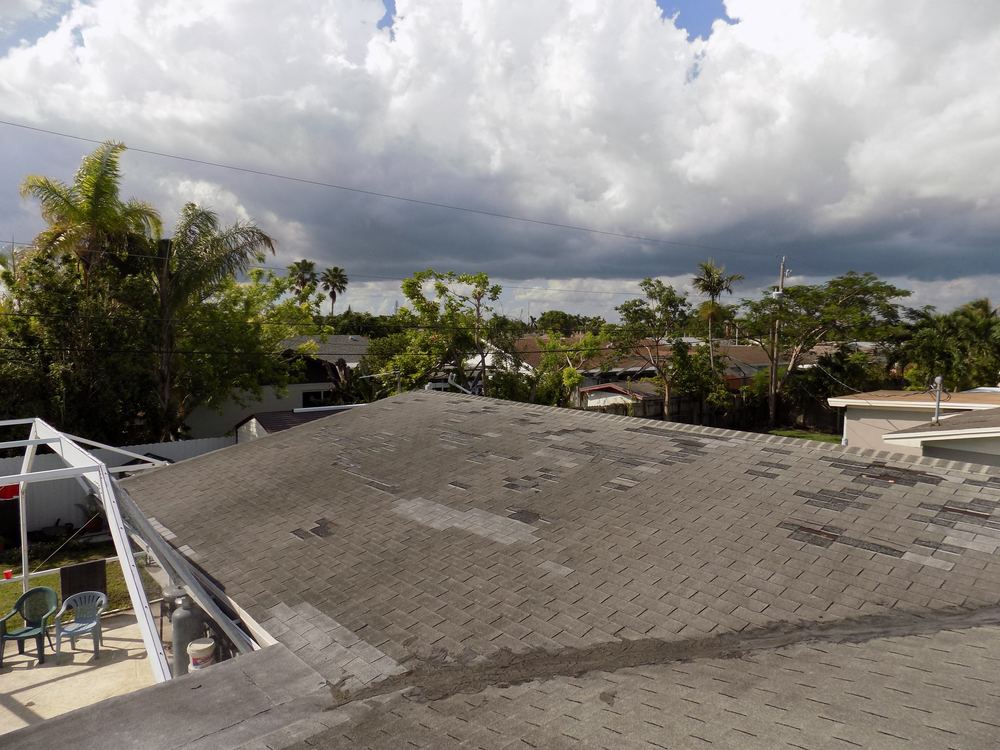
¿Reparar o reemplazar? Unas pocas tejas asfálticas faltantes o tejas rotas por lo general se pueden reparar. Un daño extenso, un techo cerca del final de su vida útil, o materiales que no se pueden igualar pueden significar un reemplazo. Obtenga por escrito la recomendación del techador, con fotos.
Lo que debe incluir un estimado por escrito. En Florida, un contratista no puede darle un acuerdo de reparación para un reclamo de seguro sin un estimado de buena fe del costo detallado y desglosado del trabajo y los materiales (Fla. Stat. §489.147).
Señales de alerta de los cazatormentas. Según la misma ley, un contratista de Florida no puede ofrecerle un reembolso, un regalo, dinero en efectivo ni la exoneración de su deducible para inspeccionar su techo o presentar un reclamo, y no puede interpretar su póliza ni ajustar su reclamo a menos que también tenga licencia de ajustador público (Fla. Stat. §489.147). Cualquiera que ofrezca “cubrir su deducible” es una razón para alejarse.
Las reglas sobre techos viejos en Florida. Desde el proyecto de ley del Senado 4-D (Senate Bill 4-D, 2022), un techo construido o reemplazado conforme al Código de Construcción de Florida de 2007 o posterior solo necesita que la sección reparada se ajuste al código vigente. Vea la antigua regla del 25%, explicada, y sobre quién paga el costo adicional de cumplir con el código, si el seguro de vivienda cubre mejoras por código de construcción. Además, una aseguradora no puede negarse a emitir o renovar una póliza únicamente por la edad de un techo de menos de 15 años; en el caso de un techo más antiguo, una inspección que muestre que le quedan 5 o más años de vida útil tiene el mismo efecto (Fla. Stat. §627.7011(5)).
¿Pagará el seguro una filtración del techo?
Sí, cuando la filtración se debe a un daño repentino, como viento que levanta las tejas asfálticas, granizo o la caída de un árbol. La edad, el desgaste y el mal mantenimiento están excluidos. Las aseguradoras a menudo deniegan techos más viejos alegando “desgaste”; la respuesta es evidencia de qué causó el daño y cuándo. Vea denegaciones por desgaste. Muchas pólizas también pagan los techos más viejos según un esquema de pago del techo o a valor real en efectivo.
Cómo funciona un reclamo por filtración del techo: la regla de la abertura
La lluvia no se trata igual que el viento. Muchas pólizas de vivienda cubren el daño por lluvia dentro de la casa solo cuando un peligro cubierto, como el viento, el granizo o la caída de un árbol, daña primero el techo o una pared y abre una abertura por donde entra la lluvia. La póliza de Citizens Property Insurance Corporation, según la cita el Tribunal de Apelaciones del Tercer Distrito de Florida, no cubre la pérdida “caused by . . . [r]ain . . . to the interior of a building unless a covered peril first damages the building causing an opening in a roof . . . and the rain . . . enters through this opening” (es decir, el daño de la lluvia dentro del edificio no está cubierto a menos que un peligro cubierto dañe primero el edificio y abra una abertura en el techo por donde entra la lluvia) (Ortega v. Citizens Property Ins. Corp., Fla. 3d DCA 2018). Otras aseguradoras usan una redacción parecida. Vea la exclusión por lluvia y la regla de la abertura.
Lo que alega la aseguradora. Que no existe una abertura causada por la tormenta; que el agua entró por tapajuntas gastados o una membrana vieja, lo que llama desgaste; o que la filtración es de larga duración, ya que muchos formularios de póliza excluyen la filtración o fuga de agua constante o repetida durante semanas, meses o años. Cada uno de esos puntos es una cuestión de evidencia.
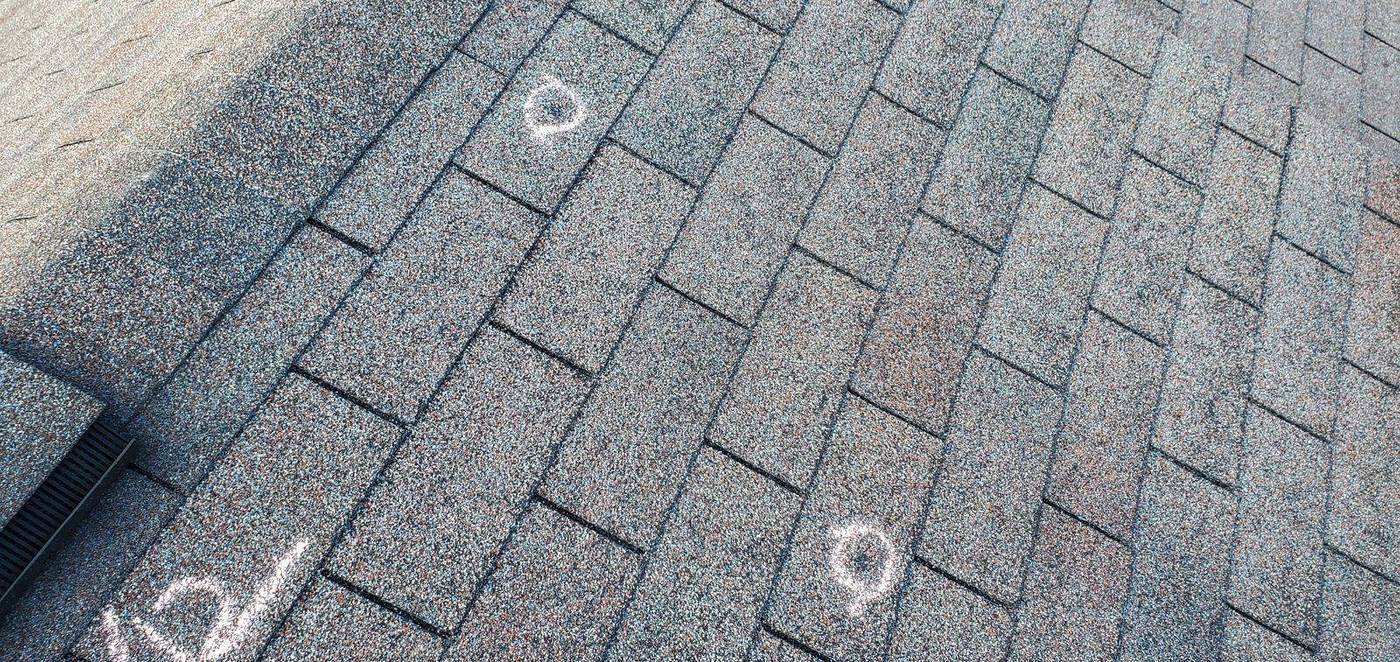
Lo que Homeland documenta. La abertura misma (tejas levantadas o dobladas, sellos rotos, tejas faltantes o rajadas, perforaciones, tapajuntas desplazados), fotografiada y medida; la fecha de la tormenta y los datos del clima; el camino que siguió el agua desde la abertura hasta su techo interior; y todo el daño interior, con lecturas de humedad y los recibos de su reparación temporal. En el caso Ortega, el testimonio de que una rama atravesó el techo y la declaración jurada de un contratista que describía daños por levantamiento del viento bastaron para que el tribunal revocara un fallo a favor de Citizens.
Revisamos cada filtración del techo. Homeland revisa cada filtración del techo, grande o pequeña, sin costo: encontramos qué la causó y le decimos claramente qué cubre su póliza antes de que nada llegue a la aseguradora.
Preguntas frecuentes
¿Qué debo hacer primero cuando mi techo tiene filtraciones?
¿Puede un techador pagar mi deducible en Florida?
¿Cubre el seguro de propietarios de vivienda un techo con filtraciones?
¿Está cubierto el daño por lluvia si el viento no hizo un hueco en el techo?
¿Homeland revisa la filtración de mi techo?
¿Tiene daños ahora? Llame primero a Homeland. Antes de llamar a cualquier otra persona, llámenos las 24 horas, los 7 días, al (305) 783-3777 en Florida o al (732) 517-3777 en Nueva Jersey. Documentamos los daños, encontramos hasta dónde llegó realmente el agua y presentamos el reclamo completo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo¿Tiene una pregunta que no respondimos? Pregunte en el Foro de Ajustadores Públicos de Homeland. Si ya tiene un reclamo abierto, vea Qué hacer en las primeras 24 horas después de un daño a la propiedad.