Exclusión por lluvia y la regla de la abertura
También se llama: lluvia impulsada por el viento, el requisito de la abertura, limitación por lluvia, abertura causada por la tormenta

Homeland Public Adjusters · Última revisión: noviembre de 2026
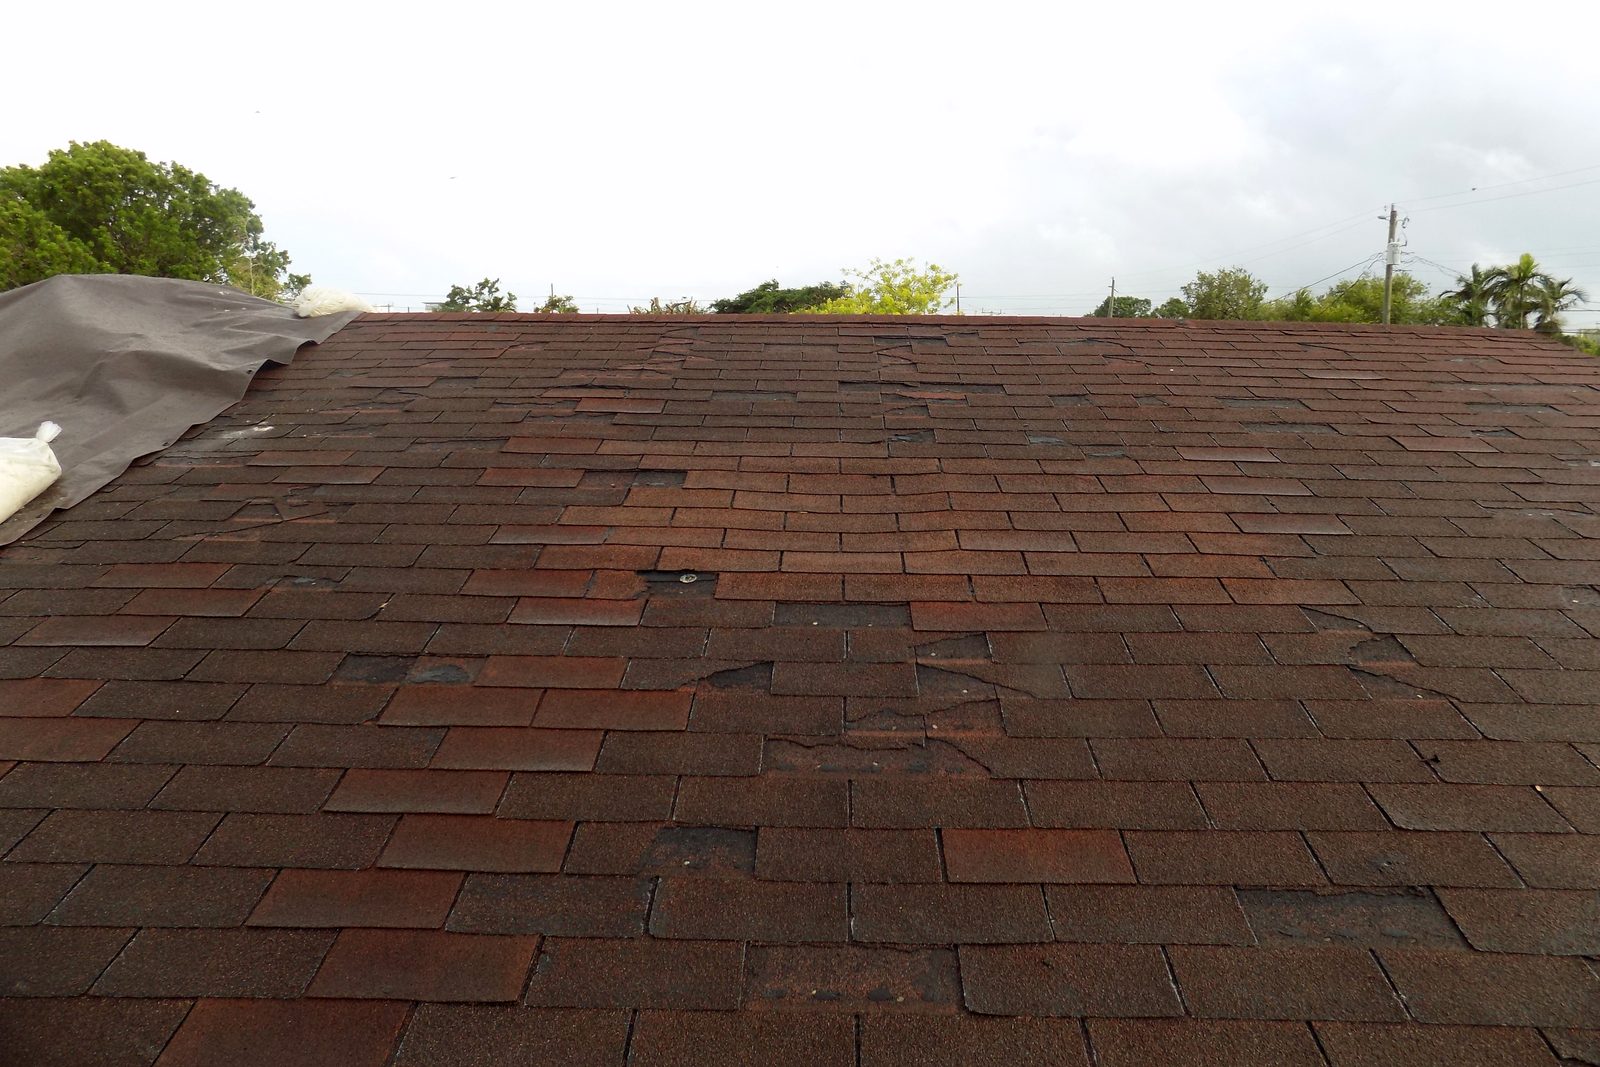
La regla de la abertura es la parte de muchas pólizas de propiedad que cubre el daño por lluvia dentro de una casa o un edificio cuando un peligro cubierto, como el viento, el granizo o la caída de un árbol, daña primero el techo o una pared y abre una abertura por donde entra la lluvia. La lluvia que entra por una abertura causada por la tormenta está cubierta. La lluvia que entra sin una abertura causada por la tormenta, por tapajuntas gastados o una membrana vieja, es lo que señalan las aseguradoras cuando deniegan una filtración del techo.
¿Enfrenta esto en un reclamo en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Guía completa: ¿Gotea su techo? Qué hacer y si paga el seguro
Lo que dice la redacción
La póliza de Citizens Property Insurance Corporation, según la cita el Tribunal de Apelaciones del Tercer Distrito de Florida, no cubre la pérdida “caused by . . . [r]ain . . . to the interior of a building unless a covered peril first damages the building causing an opening in a roof . . . and the rain . . . enters through this opening” (es decir, el daño de la lluvia dentro del edificio no está cubierto a menos que un peligro cubierto dañe primero el edificio y abra una abertura en el techo por donde entra la lluvia) (Ortega v. Citizens Property Ins. Corp., Fla. 3d DCA 2018). Otras aseguradoras usan una redacción parecida, a veces en la sección de peligros y a veces en las exclusiones. Homeland pide una copia certificada de su póliza y lee el texto exacto de su formulario.
Lo que alega la aseguradora
- Sin abertura: el inspector no encontró daños de tormenta en el techo ni en las paredes.
- La edad, no la tormenta: el agua entró por materiales gastados, lo que la aseguradora llama la exclusión por desgaste.
- Una filtración de larga duración: muchos formularios de póliza excluyen la filtración o fuga de agua constante o repetida durante semanas, meses o años.
- Daño anterior a la tormenta: la mancha o la pudrición ya estaba antes de la fecha de la pérdida.
Lo que examinó el tribunal
En el caso Ortega, la evidencia de la dueña fue el testimonio de que una rama de árbol atravesó el techo y la declaración jurada de un contratista que describía daños por levantamiento del viento. El tribunal decidió que eso creaba una disputa real sobre si un peligro cubierto causó la abertura y revocó el fallo a favor de Citizens. La abertura no tiene que ser un hueco grande; tiene que ser un daño causado por un peligro cubierto que dejó entrar la lluvia.
Lo que Homeland documenta
- La abertura: tejas levantadas o dobladas, sellos rotos, tejas faltantes o rajadas, perforaciones, tapajuntas o respiraderos de cumbrera desplazados, fotografiados y medidos.
- La tormenta: la fecha, los reportes de viento y granizo, y los datos del clima para su dirección.
- El camino del agua: desde la abertura, por el ático o el interior de la pared, hasta la mancha en el techo.
- El daño interior: techos, paredes, aislamiento, pisos y pertenencias, con lecturas de humedad.
- Reparaciones temporales: la factura de la lona y fotos del daño debajo de ella.
Florida y Nueva Jersey
Las pólizas de vivienda de Florida y de Nueva Jersey usan en muchos formularios la redacción de viento y abertura. Las pólizas de ambos estados fijan plazos para dar aviso de un reclamo, y Florida además los fija por ley. Llame primero a Homeland. Nosotros damos aviso a su aseguradora y cumplimos cada plazo por usted. Vea fecha de la pérdida para entender por qué la fecha de la tormenta importa en un reclamo de techo.
Preguntas frecuentes
¿Está cubierto el daño por lluvia si el viento no hizo un hueco en el techo?
Mi aseguradora dice que la filtración de mi techo es de larga duración. ¿Se acabó el reclamo?
¿Homeland revisa la filtración de mi techo?
Términos relacionados
La exclusión por desgaste elimina la cobertura de los daños que ocurren gradualmente por la edad, el uso y la exposición: tejas desgastadas, sellos deteriorados, óxido, pudrición, corrosión, asentamiento.
Una disposición de pérdida resultante es la excepción dentro de una exclusión que dice "cualquier pérdida resultante no excluida está cubierta". El evento excluido (mano de obra defectuosa, desgaste, una tubería corroída, una…
Un esquema de pago del techo (esquema de pago de la superficie del techo) es un endoso de la póliza que paga una pérdida del techo a un porcentaje del costo de reemplazo fijado según la antigüedad y el material del techo, en lugar del…
Un endoso de techo a valor real paga las pérdidas de techo por viento y granizo a valor depreciado en vez de costo de reemplazo.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Si usted no cobra, no cobramos.
Fuentes
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Suba la carta de denegación o el estimado de la aseguradora. Un ajustador público con licencia la lee y le devuelve la llamada de inmediato. Gratis.
Revisión gratuita de su reclamo