Reclamos de seguro por incendios eléctricos: paneles, cableado y el argumento de la “mano de obra defectuosa”

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Sí. Un incendio eléctrico está cubierto como pérdida por incendio bajo toda póliza de propiedad estándar, incluso cuando la causa fue un breaker desgastado, cableado de aluminio, un circuito sobrecargado o un error de un electricista. La póliza excluye el defecto que lo originó, no el incendio que siguió, y la U.S. Fire Administration contabilizó 23,700 incendios residenciales por fallas eléctricas en 2023 con más de $1.5 mil millones en pérdidas. La disputa casi nunca es si el incendio está cubierto; es qué parte de la casa, del cableado y del humo pagará la aseguradora.
Cómo comienzan los incendios eléctricos, y por qué eso importa para el reclamo
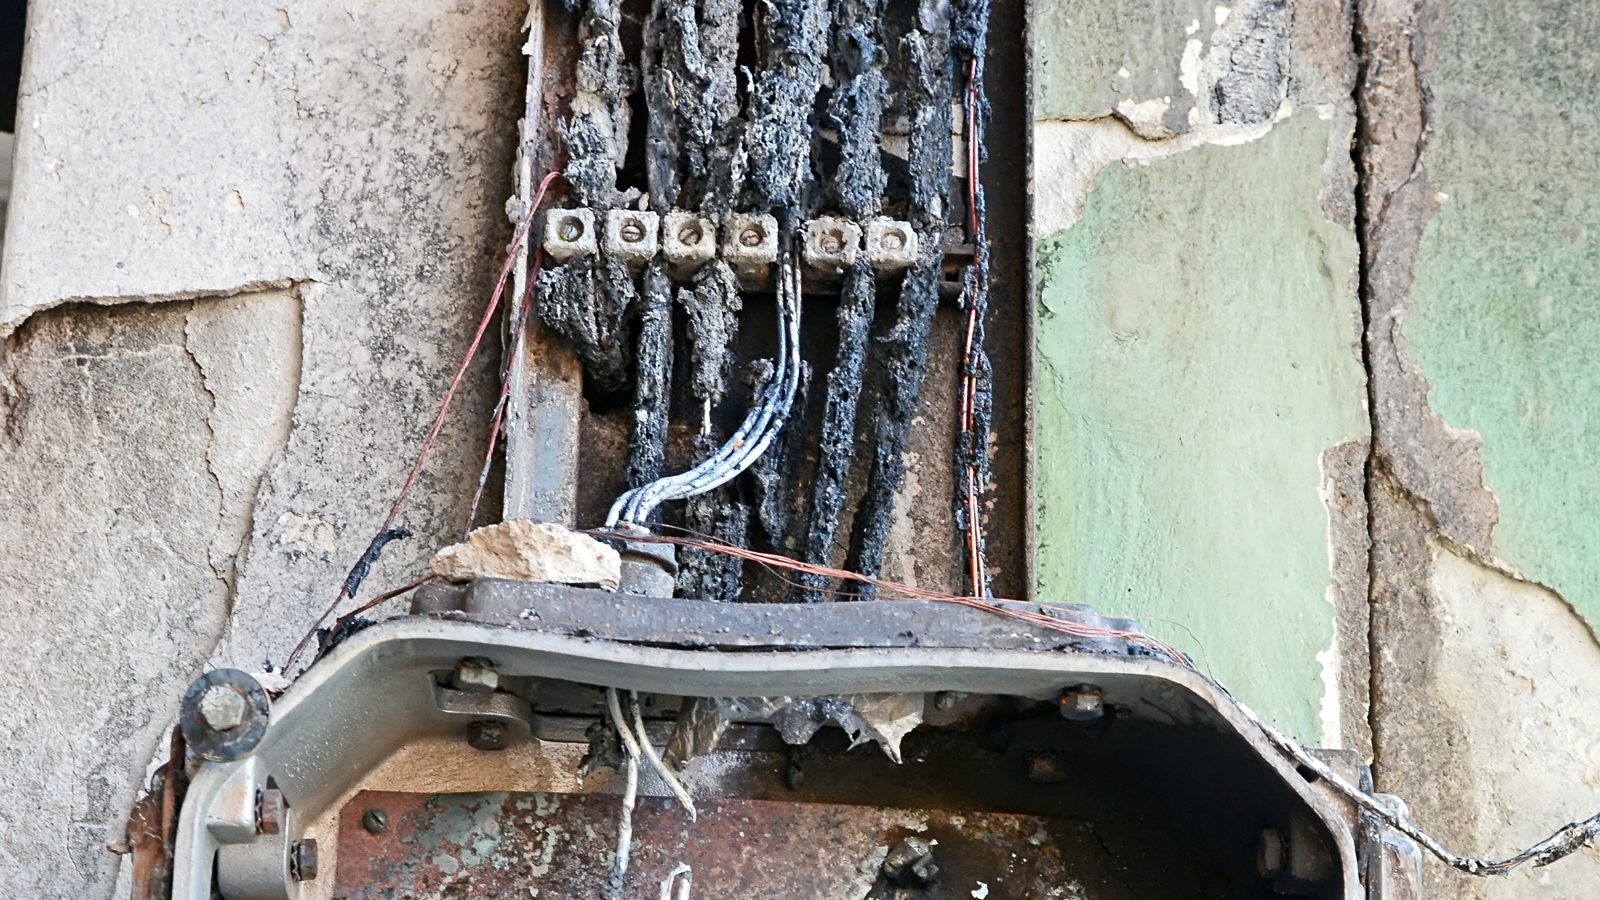
Los incendios eléctricos provienen de una lista corta de causas: un panel o un interruptor que no se dispara, una conexión floja que produce arcos detrás del panel de yeso, cableado de ramal de aluminio en viviendas construidas a finales de los años 1960 y principios de los 1970, un circuito sobrecargado que alimenta un aire acondicionado de ventana o un calefactor portátil, un cable dañado, o una luminaria que sobrecalienta su caja. El análisis de largo plazo de la NFPA ubica los equipos de distribución eléctrica e iluminación en cerca del 10% de los incendios estructurales en viviendas, aproximadamente 35,000 al año, y las cifras de la USFA muestran que la pérdida en dólares por incendio eléctrico es muy superior a la del incendio promedio.
La causa importa porque el ajustador de la aseguradora buscará una exclusión en ella. Las pólizas estándar excluyen la pérdida causada por diseño, mano de obra, materiales o mantenimiento “defectuosos, inadecuados o deficientes”. Un incendio que comenzó en un panel mal instalado, o en un cableado que debió haberse reemplazado, a primera vista parece encajar. No encaja, porque la misma exclusión termina con una cláusula de pérdida resultante: una pérdida que resulta del defecto y que es en sí misma un riesgo cubierto está cubierta. El incendio es el riesgo cubierto. El interruptor defectuoso está excluido; la cocina quemada no.
Los tres argumentos que presenta la aseguradora
- Mano de obra o materiales defectuosos. La carta cita la exclusión y se detiene antes de la oración sobre la pérdida resultante. Pida la exclusión completa por escrito y señale la cláusula que le sigue.
- Desgaste, deterioro. Barras colectoras corroídas, un cable quebradizo, interruptores viejos. De nuevo, el deterioro está excluido como causa de pérdida de la parte deteriorada; el incendio que causó no lo está. Un panel de 40 años que se quema es un reclamo por incendio con un panel de 40 años adentro.
- Alcance. La discusión que realmente cuesta dinero. La aseguradora paga por reemplazar el circuito quemado y el drywall a su alrededor, y rechaza el resto del panel, la acometida eléctrica, el humo en las demás habitaciones y el trabajo de código que exigirá el permiso. Aquí es donde la mayoría de los reclamos por incendio eléctrico se pagan de menos, y donde la documentación decide el resultado.
Qué debe incluir el reclamo
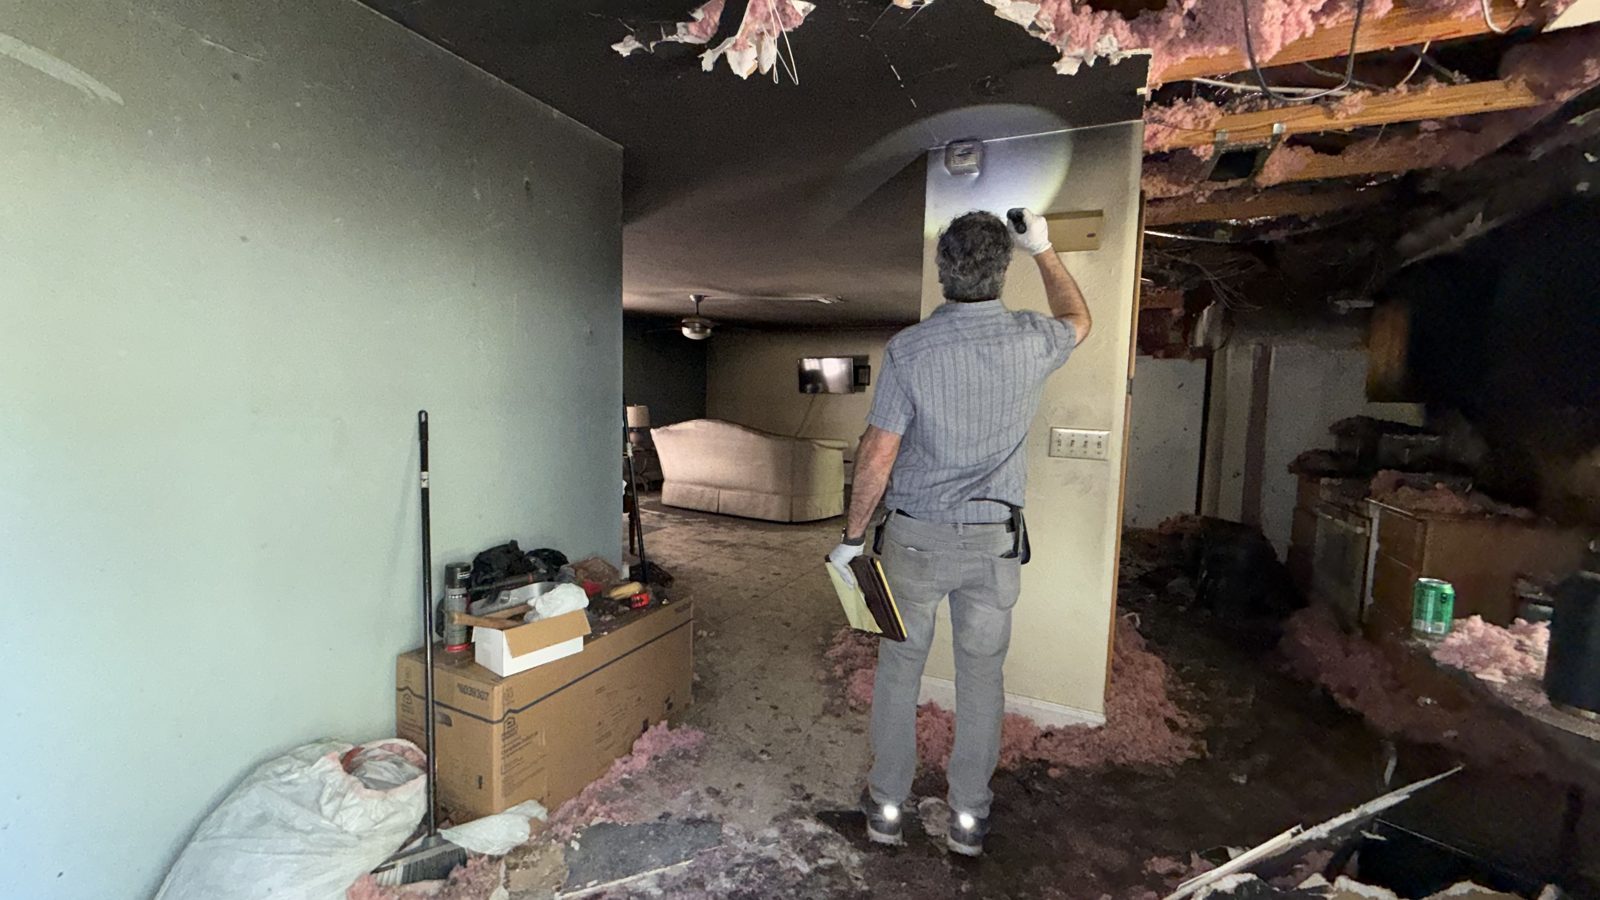
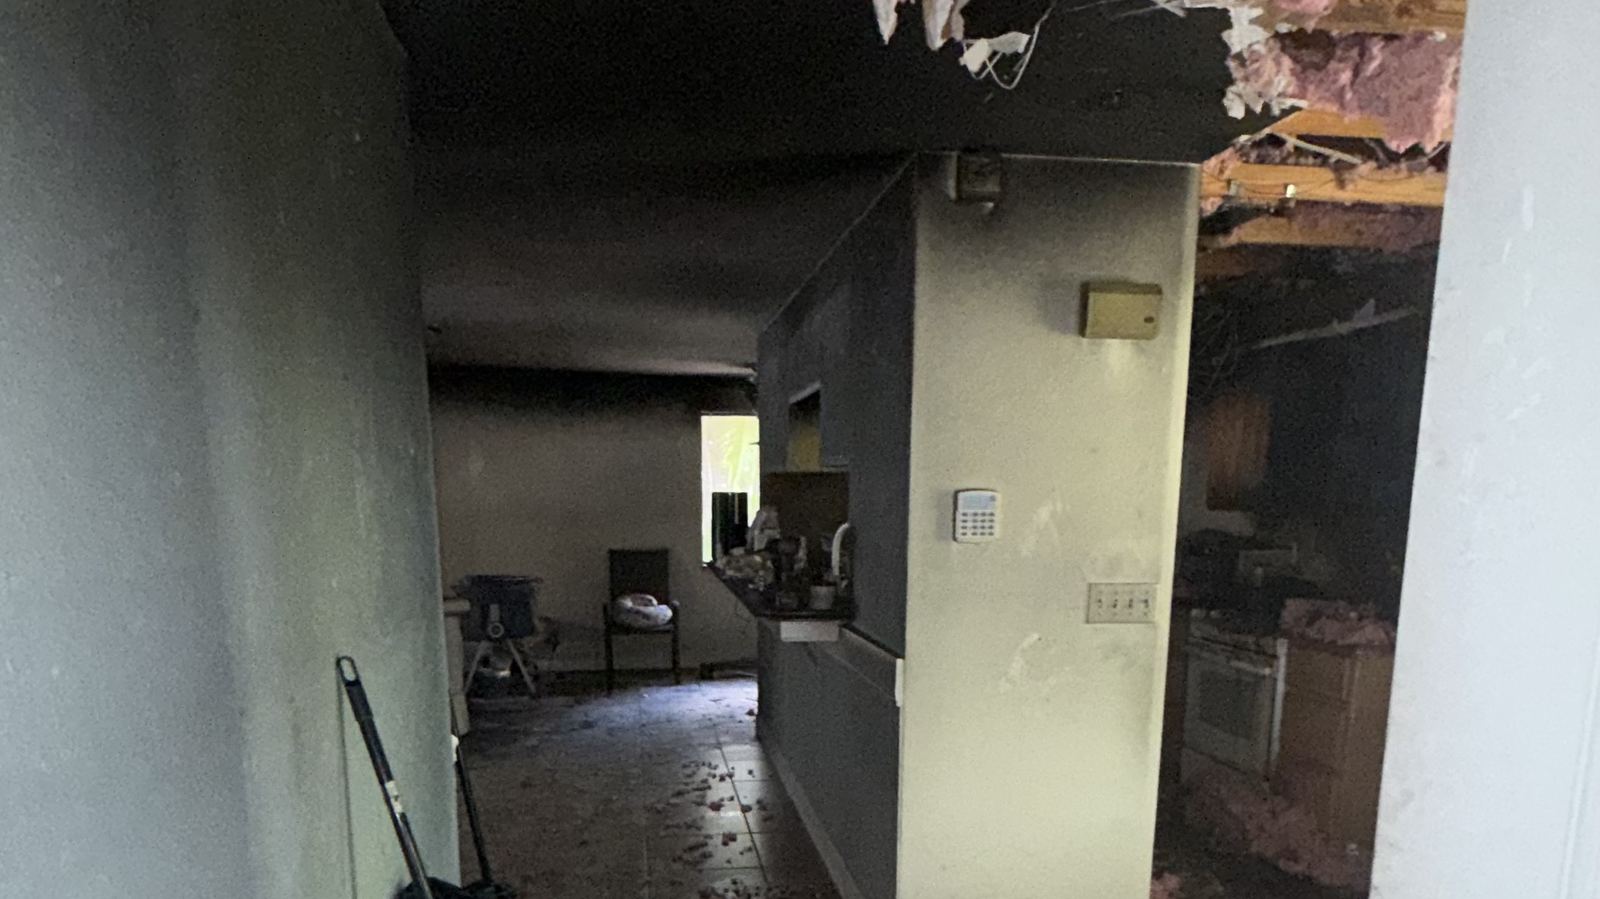
Un incendio eléctrico rara vez es un evento de una sola habitación, porque el cableado recorre toda la casa y el humo lo sigue. Un reclamo completo cubre:
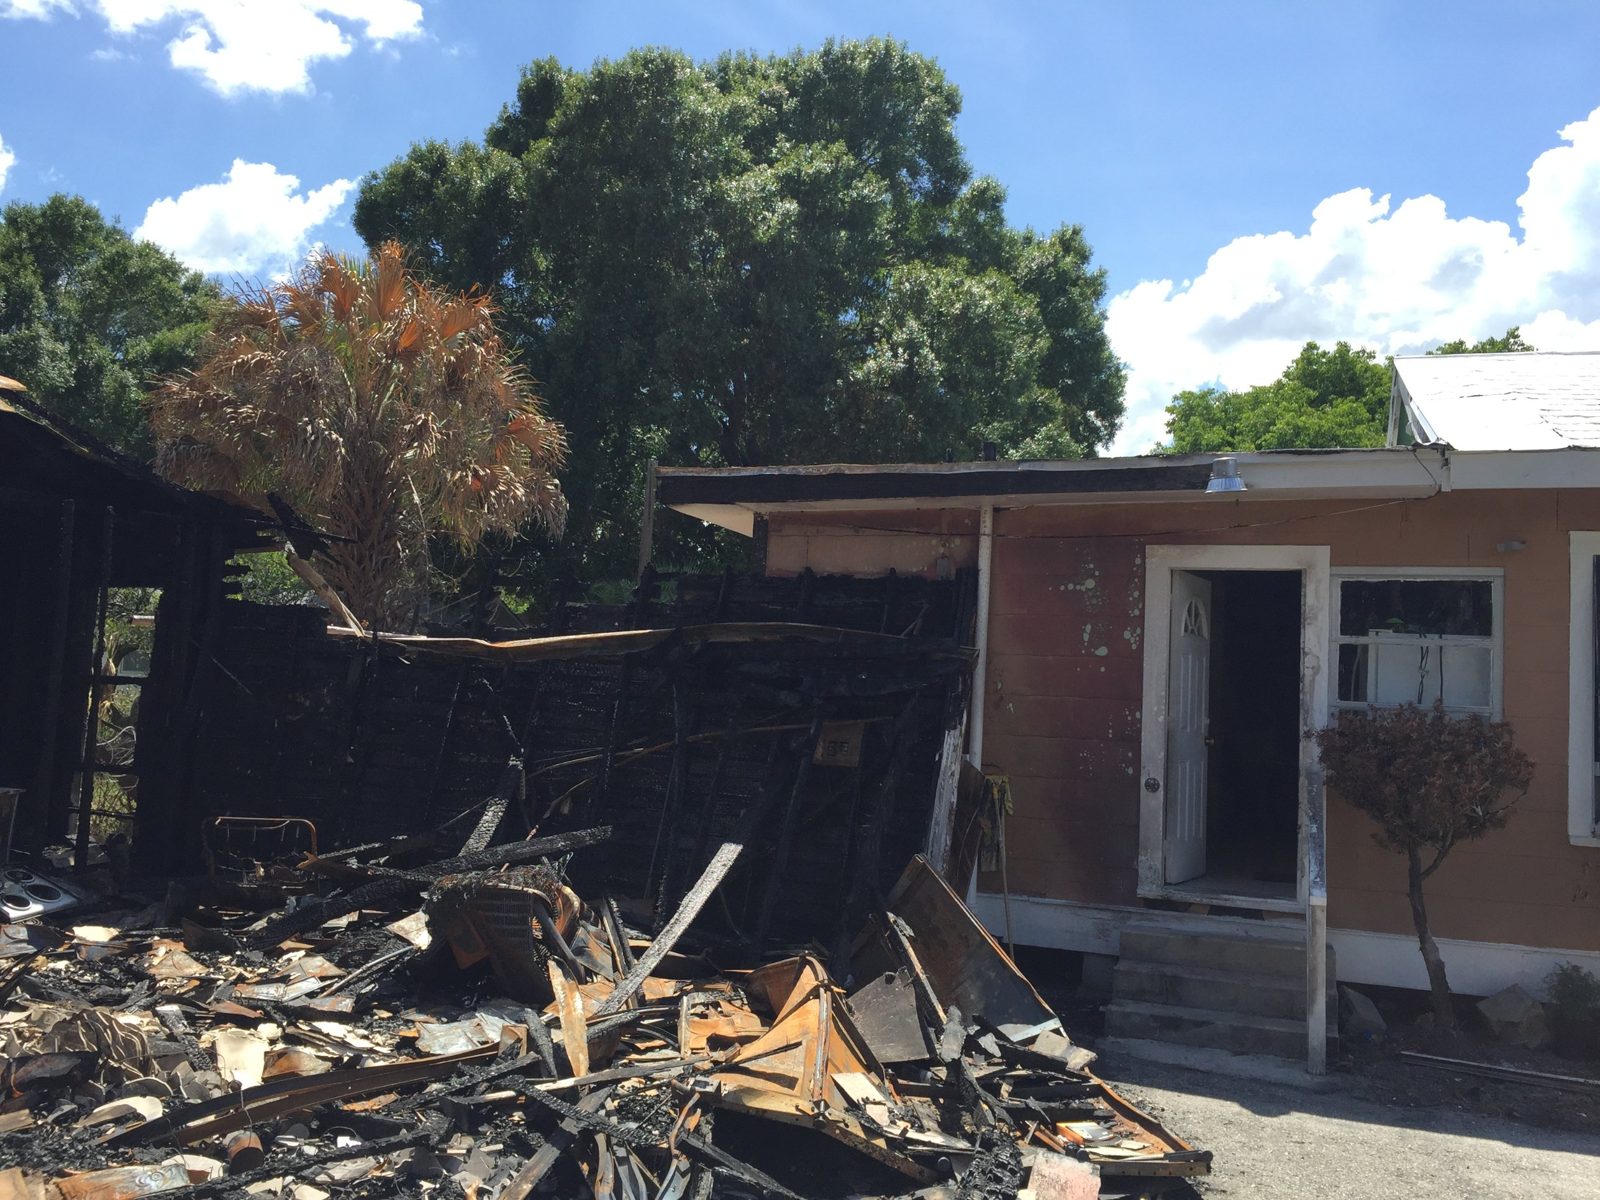
- La estructura: armazón, paneles de yeso, aislamiento y acabados quemados, más las cavidades de las paredes por donde viajó el fuego
- El sistema eléctrico: el panel, los circuitos que estaban energizados durante el incendio y cualquier cableado que el departamento de bomberos o el electricista cortó para hacer segura la casa
- Mejoras por código: una vez que se reemplaza un panel o la acometida, el permiso obliga a que el trabajo cumpla con el código vigente, lo que puede implicar protección contra arco eléctrico y fallas a tierra, un nuevo mástil de acometida y puesta a tierra; la cobertura por ordenanza o ley paga el costo adicional cuando la póliza la incluye
- Humo y hollín en habitaciones a las que el fuego nunca llegó, el sistema HVAC, el aislamiento del ático y el contenido; vea nuestra guía sobre reclamos por daños por humo
- Electrónica y electrodomésticos dañados por la falla misma antes del incendio, que están cubiertos como parte del mismo evento
- Gastos adicionales de vivienda mientras la casa no tiene electricidad o es inhabitable
Origen y causa, y quién más puede deber
Por lo general, la aseguradora enviará a un investigador de origen y causa para determinar dónde comenzó el incendio y por qué. No permita que nadie deseche el panel, el interruptor o el electrodoméstico involucrado; el investigador lo necesita, y también su propio experto si la conclusión de la aseguradora es incorrecta. Si la causa fue un producto defectuoso o el trabajo de un electricista, la aseguradora perseguirá al fabricante o al contratista después de pagarle a usted (subrogación). Esa gestión es asunto de la aseguradora; no es motivo para demorar o reducir su reclamo, y su deducible puede regresarle si la subrogación tiene éxito.
Plazos
En Florida, el aviso de un reclamo inicial o reabierto debe presentarse dentro de 1 año a partir de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses (§627.70132); la aseguradora debe acusar recibo del reclamo dentro de 7 días y pagarlo o denegarlo dentro de los 60 días siguientes al aviso (§627.70131), y en una póliza de costo de reemplazo debe pagar primero al menos el valor real en efectivo y el resto a medida que se realiza el trabajo (§627.7011). En Nueva Jersey, la aseguradora debe iniciar su investigación dentro de los 10 días hábiles siguientes al aviso y pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a recibir una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito después de eso (N.J.A.C. 11:2-17.7).
Qué hacer después de un incendio eléctrico
- No restablezca la electricidad hasta que un electricista haya inspeccionado el panel y los circuitos; un segundo incendio en un sistema dañado es común.
- Obtenga el informe del departamento de bomberos y el número de incidente; fija la fecha, el origen y la primera opinión sobre la causa.
- Fotografíe el panel, el tomacorriente o el accesorio involucrado, las cavidades de las paredes y cada habitación con humo, antes de la limpieza.
- Conserve el panel, los interruptores, los cables y cualquier electrodoméstico que el departamento de bomberos o el electricista haya retirado.
- Guarde los recibos del electricista de emergencia, el tapiado y el hotel; son parte del reclamo.
- Llame a Homeland antes de llamar a la aseguradora; un ajustador público con licencia reporta la pérdida por escrito y plantea la causa correctamente desde el primer aviso.
- No acepte un estimado que repare el circuito quemado y deje el resto del sistema y el humo para después.
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre un incendio causado por cableado en mal estado?
¿La aseguradora reemplazará todo el panel o solo el interruptor dañado?
El ajustador dice que el cableado era viejo y que el reclamo está denegado. ¿Es eso correcto?
Mi casa tenía cableado de aluminio. ¿Eso cambia algo?
¿Quién paga si el trabajo de un electricista causó el incendio?
Homeland atiende a asegurados en Hialeah, Fort Lauderdale y Edison, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- U.S. Fire Administration, Incendios por fallas eléctricas en edificios residenciales (estimaciones de 2023)
- NFPA, Home Structure Fires (2013–2017), replicado por el Maine Fire Marshal
- Fla. Stat. §627.70132
- Fla. Stat. §627.70131
- Fla. Stat. §627.7011
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.