Reclamos de seguro por incendios de cocina y de grasa: qué se paga después de un incendio en la estufa

Homeland Public Adjusters · Última revisión: octubre de 2026
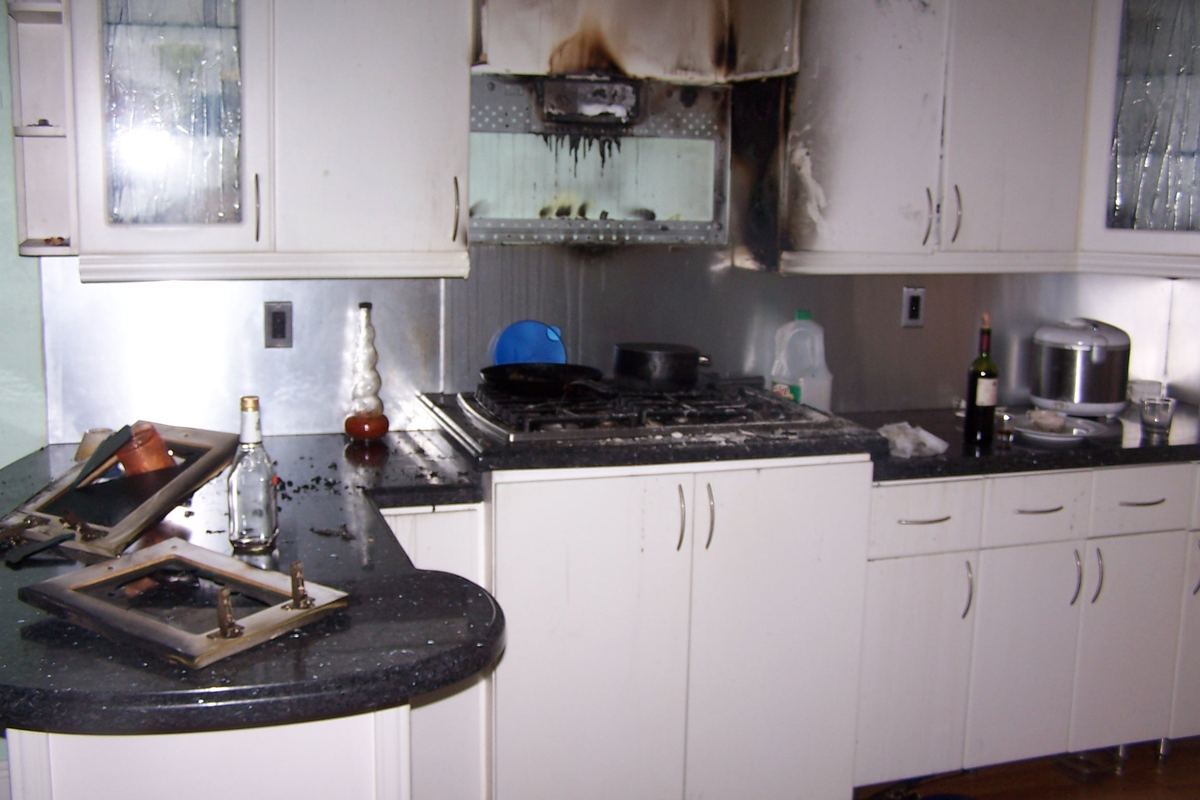
Respuesta corta: Un incendio de cocina o de grasa está cubierto como incendio bajo toda póliza estándar de propietarios de vivienda, de condominio y de inquilinos, y está cubierto incluso cuando fue culpa suya. La negligencia no es una exclusión; solo lo es un incendio provocado intencionalmente por un asegurado. Cocinar causa aproximadamente la mitad de todos los incendios en viviendas, y la USFA contó 167,800 incendios residenciales por cocina en 2023. El reclamo suele pagarse de menos de la misma manera cada vez: la aseguradora paga los gabinetes quemados y trata el resto de la casa como limpieza.
El incendio más común en la casa
El análisis de la NFPA atribuye a la cocina el 49% de los incendios reportados en el hogar entre 2013 y 2017, y sus cifras más recientes citadas por el Jefe de Bomberos del Estado de Illinois elevan esa cifra al 52%. Las estufas y las placas de cocción están involucradas en cerca del 62% de los incendios de cocina y el 89% de las muertes, y cocinar sin supervisión es, por mucho, el factor principal. El Día de Acción de Gracias es el pico: 1,446 incendios de cocina en el hogar ese día en 2023, un 388% por encima del promedio diario. La estimación de la USFA para 2023 de incendios de cocina residenciales es de 167,800 incendios, 125 muertes y $572.7 millones en pérdidas.
Lo que esas cifras significan para un reclamo es que las aseguradoras ven muchísimos incendios de cocina y tienen una rutina para ellos. La rutina es un estimado solo de la cocina. Su reclamo tiene que mostrar lo que el incendio realmente hizo.
“Fue mi culpa”. Eso no es una exclusión
A los propietarios les preocupa que una sartén olvidada en la hornilla, un incendio de grasa apagado con agua o una toalla demasiado cerca de la llama anule el reclamo. No es así. Las pólizas de propiedad cubren los incendios accidentales sin importar el descuido; la exclusión es para una pérdida intencional, es decir, un incendio que un asegurado provocó a propósito. Cuéntele al ajustador lo que pasó con claridad y pase a los daños. Lo único que puede perjudicar un reclamo es una declaración que contradiga el informe del departamento de bomberos, así que lea el informe antes de dar una declaración grabada, y considere tener presente a un ajustador público cuando lo haga.
Qué debe incluir un reclamo por incendio de cocina
- Gabinetes y encimeras: el tramo quemado, más los gabinetes a juego en las otras paredes cuando los quemados no pueden igualarse; el estatuto de igualación de Florida, §626.9744, exige que la aseguradora haga reparaciones o reemplazos razonables de los elementos en áreas adyacentes cuando los elementos reemplazados no coinciden en calidad, color o tamaño
- Estufa, campana, microondas y los electrodomésticos cercanos al fuego, a costo de reemplazo en una póliza de RCV
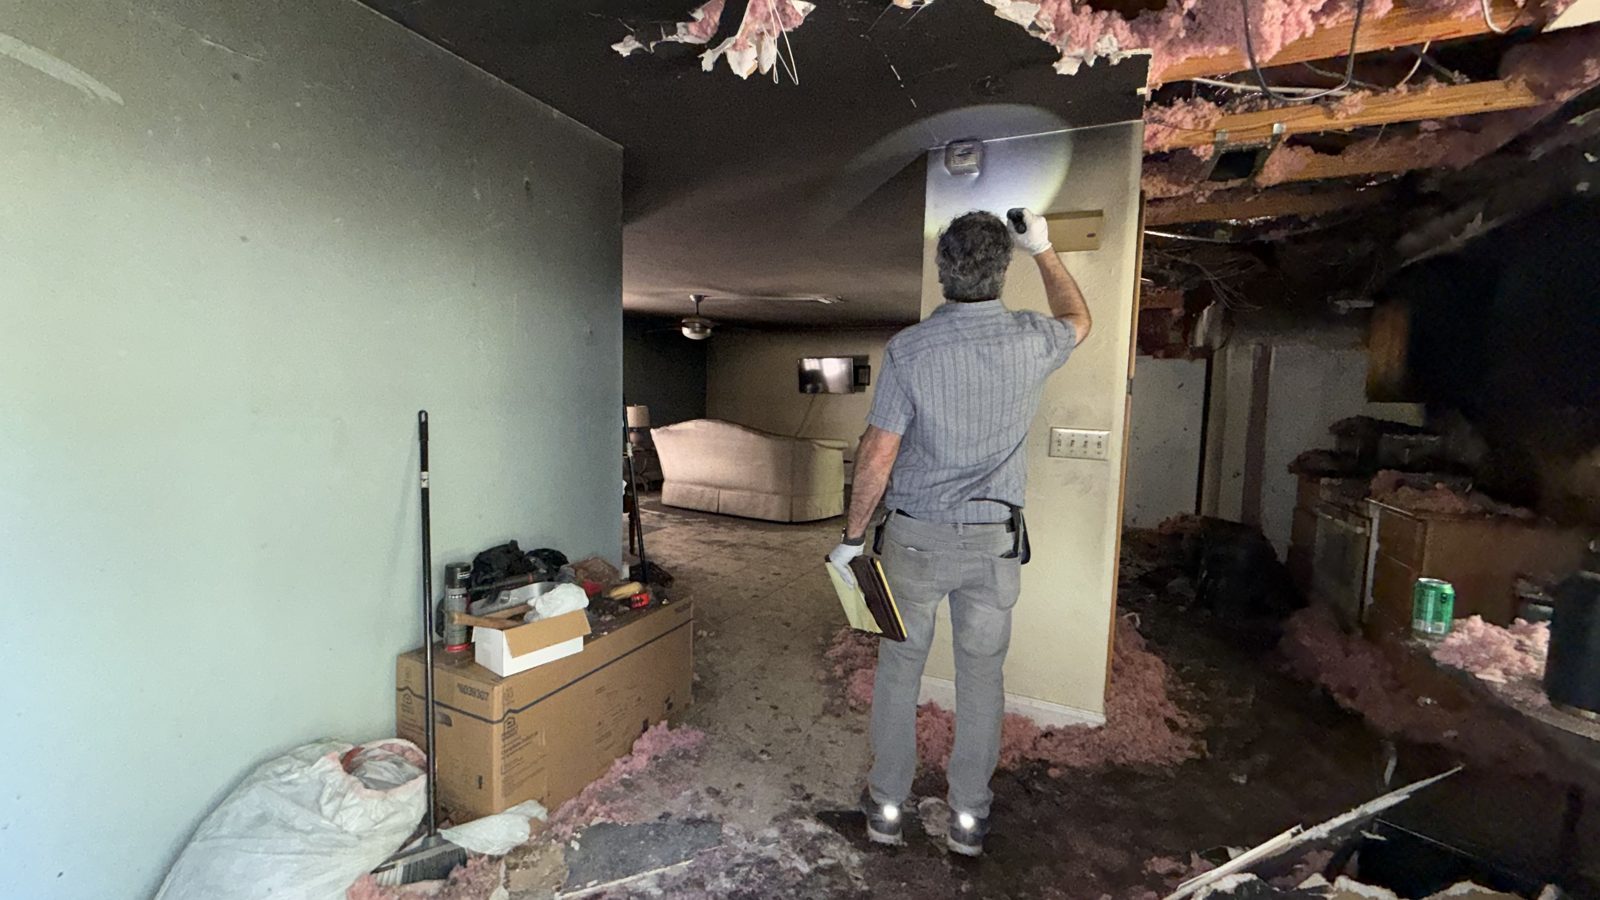
- Techo, sofito y ático sobre la estufa, adonde el calor y el humo van primero; las cerchas carbonizadas y el aislamiento derretido son comunes e invisibles desde el piso
- Paredes, pisos y acabados en la cocina y en las habitaciones a las que llegó el humo
- Humo y hollín en toda la casa: un incendio de grasa produce humo proteico que recubre las superficies con una película y un olor que no se quita fregando; vea nuestra guía sobre reclamos por daños por humo
- Limpieza del HVAC y reemplazo de ductos donde el sistema estuvo funcionando durante el incendio
- Contenidos: ropa, tapicería, electrónicos, alimentos de la despensa, utensilios de cocina; limpieza donde funciona, reemplazo donde no
- Gastos de vivienda adicionales por las noches en que no puede cocinar ni dormir en la casa, lo que con contaminación por humo puede ser semanas
- Mejoras por código cuando la reconstrucción activa los requisitos eléctricos o de ventilación vigentes
Inquilinos y unidades de condominio
En un alquiler, la póliza del inquilino cubre las pertenencias y los gastos de vivienda del inquilino, y la póliza del arrendador cubre el edificio. La aseguradora del arrendador puede ir contra el inquilino si este fue negligente, y por eso importa la cobertura de responsabilidad civil para inquilinos. En un condominio, la póliza del propietario de la unidad cubre los gabinetes, las encimeras, los electrodomésticos, los pisos y los contenidos dentro de la unidad, y la póliza maestra de la asociación cubre la estructura; en Florida la línea entre ambas la traza la ley. Nuestras guías sobre el incendio en la unidad de un vecino en un condominio y sobre el incendio de un vecino que dañó las pertenencias de un inquilino cubren el otro lado de la pared.
Plazos
En Florida, el aviso de un reclamo inicial o reabierto debe presentarse dentro de 1 año a partir de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses (§627.70132); la aseguradora debe acusar recibo del reclamo dentro de 7 días y pagarlo o denegarlo dentro de los 60 días siguientes al aviso (§627.70131), y en una póliza de costo de reemplazo debe pagar primero al menos el valor real en efectivo y el resto a medida que se realiza el trabajo (§627.7011). En Nueva Jersey, la aseguradora debe iniciar su investigación dentro de los 10 días hábiles siguientes al aviso y pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a recibir una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito después de eso (N.J.A.C. 11:2-17.7).
Qué hacer después de un incendio de cocina
- Saque a todos; llame al 911 incluso por un incendio que usted mismo apagó, y obtenga el número del incidente.
- Apague la estufa y el gas; no encienda el sistema de climatización (HVAC) hasta que se revisen los ductos.
- Fotografíe la cocina desde todos los ángulos, luego cada una de las demás habitaciones, el techo y la escotilla del ático, antes de que alguien limpie.
- No tire la estufa, la sartén ni los gabinetes quemados hasta que el ajustador los haya visto.
- Haga una lista de los contenidos de la cocina y de las habitaciones con humo, con fotos de las etiquetas y los números de modelo.
- Conserve los recibos de comidas, noches de hotel y limpieza; son parte del reclamo.
- Llame a Homeland antes que a la aseguradora; un ajustador público con licencia reporta la pérdida con los temas del humo y de la coincidencia de materiales sobre la mesa desde el primer día.
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre un incendio de grasa que yo provoqué?
La aseguradora reemplazará los gabinetes quemados pero no el resto. ¿Es eso correcto?
¿El reclamo cubre el humo en habitaciones a las que el fuego nunca llegó?
Yo alquilo. ¿Quién paga por la cocina?
¿Puedo quedarme en otro lugar mientras la casa huele a humo?
Homeland atiende a asegurados en Orlando, Pembroke Pines y Elizabeth, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- USFA, Incendios por cocinar en edificios residenciales (2023)
- NFPA, Home Cooking Fires (2013–2017), réplica del Maine Fire Marshal
- Oficina del Jefe de Bomberos del Estado de Illinois, 18 de nov. de 2025, citando a la NFPA
- Security Sales & Integration, incendios de cocina en Acción de Gracias, citando a la NFPA
- Fla. Stat. §626.9744
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- El árbol del vecino cayó sobre mi casa: ¿quién paga?
- Fuga o rotura del calentador de agua: ¿cubierta?
 Nelson Avila
 Yeni Martinez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.