Cheque del seguro a nombre suyo y de su compañía hipotecaria

Homeland Public Adjusters · Última revisión: octubre de 2026
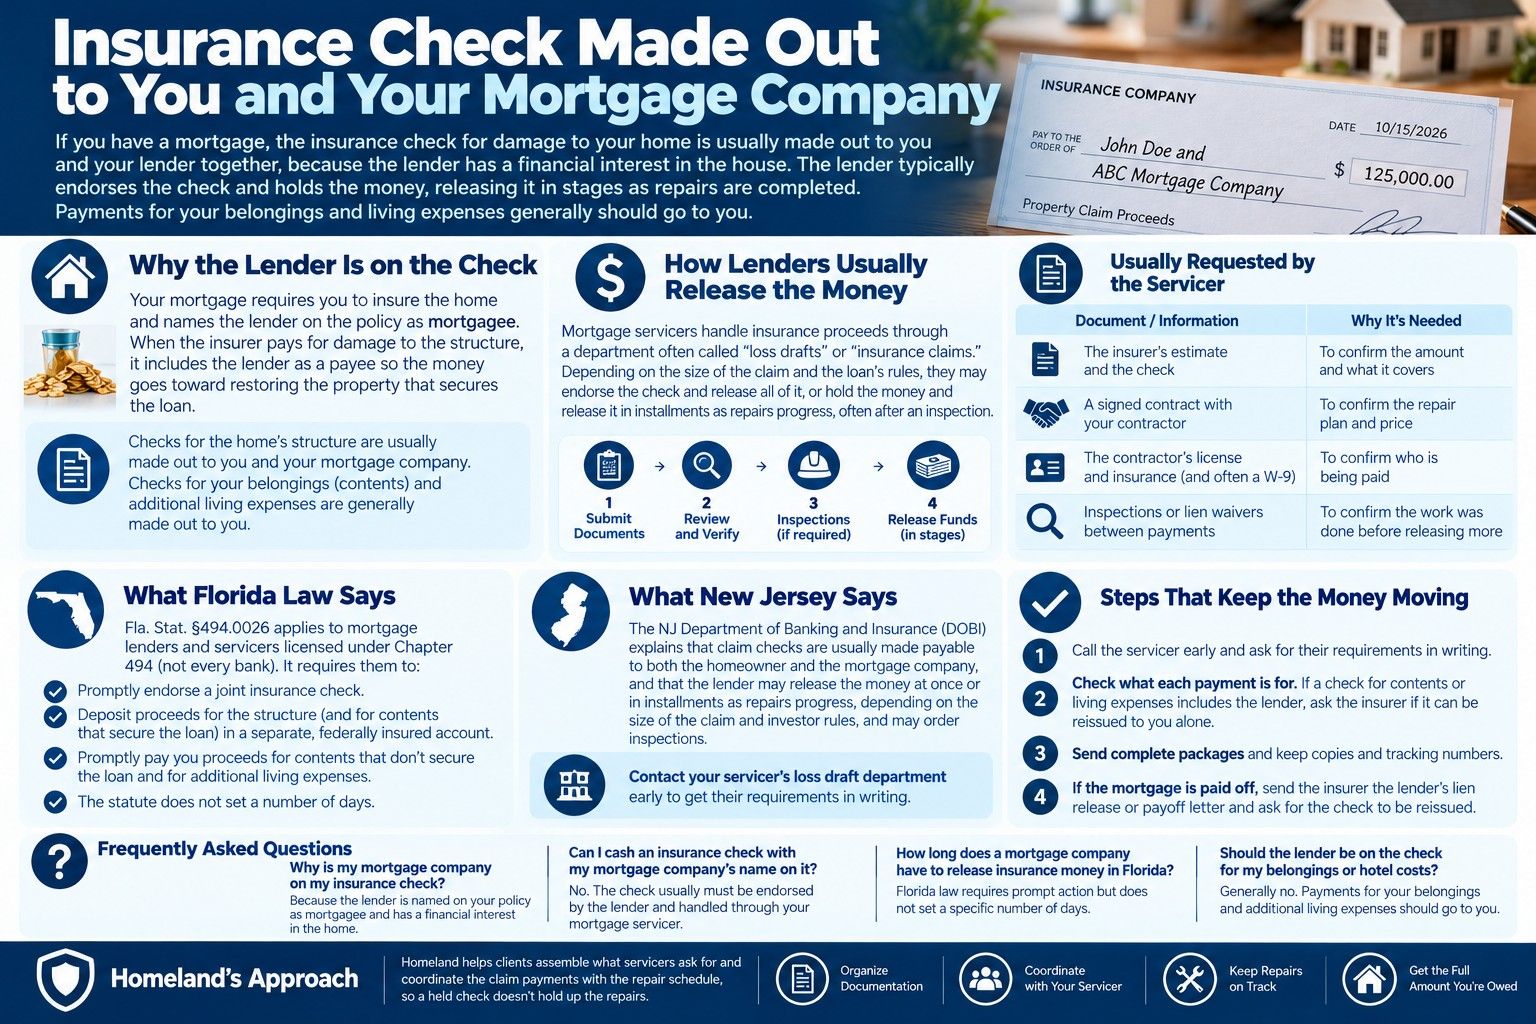
Respuesta corta: Si usted tiene una hipoteca, el cheque del seguro por los daños a su vivienda por lo general se emite a nombre suyo y de su prestamista en conjunto, porque el prestamista tiene un interés financiero en la casa. Normalmente el prestamista endosa el cheque y retiene el dinero, liberándolo por etapas a medida que se completan las reparaciones. Los pagos por sus pertenencias y gastos de vivienda por lo general deben ir a usted.
Por qué el prestamista aparece en el cheque
Su hipoteca le exige asegurar la vivienda y nombra al prestamista en la póliza como acreedor hipotecario. Cuando la aseguradora paga por el daño a la estructura, incluye al prestamista como beneficiario del pago para que el dinero se destine a restaurar la propiedad que garantiza el préstamo.
Cómo suelen liberar el dinero los prestamistas
Las compañías administradoras de hipotecas manejan el dinero del seguro a través de un departamento que a menudo se llama "loss drafts" o "reclamos de seguro". Según el tamaño del reclamo y las reglas del préstamo, la administradora puede endosar el cheque y liberar todo el dinero, o depositarlo y liberarlo en pagos a medida que avanzan las reparaciones, a menudo después de una inspección.
| Lo que suele pedir la administradora | Por qué |
|---|---|
| El estimado de la aseguradora y el cheque | Para confirmar el monto y lo que cubre |
| Un contrato firmado con su contratista | Para confirmar el plan de reparación y el precio |
| La licencia y el seguro del contratista (y a menudo un formulario W-9) | Para confirmar a quién se le paga |
| Inspecciones o renuncias de gravamen entre pagos | Para confirmar que el trabajo se hizo antes de liberar más dinero |
Lo que dice la ley de Florida
El Fla. Stat. §494.0026 de Florida se aplica a los prestamistas y administradores hipotecarios con licencia bajo el Capítulo 494 (no a todos los bancos). Les exige endosar con prontitud un cheque de seguro conjunto, depositar los fondos para la estructura y para los contenidos que garantizan el préstamo en una cuenta separada en una institución asegurada por el gobierno federal, y pagarle a usted con prontitud los fondos por los contenidos que no garantizan el préstamo y por gastos adicionales de vivienda. El estatuto no fija un número de días.
Lo que dice Nueva Jersey
El Departamento de Banca y Seguros de NJ (DOBI) explica que los cheques de los reclamos por lo general se emiten a nombre del dueño de la vivienda y de la compañía hipotecaria, y que el prestamista puede liberar el dinero de una vez o en pagos a medida que avanzan las reparaciones, según el tamaño del reclamo y las reglas del inversionista, y puede ordenar inspecciones. El consejo del DOBI es comunicarse con su administradora de inmediato.
Pasos que mantienen el dinero en movimiento
Llame pronto al departamento de pagos por pérdidas (loss draft) del administrador de su préstamo y pida sus requisitos por escrito.
Verifique para qué es cada pago. Si un cheque por contenidos o gastos de vivienda incluye al prestamista, pregunte a la aseguradora si se puede volver a emitir solo a su nombre.
Envíe paquetes completos y guarde copias y números de rastreo.
Si la hipoteca ya está pagada, envíe a la aseguradora la carta de liberación del gravamen o de liquidación del prestamista y pida que se vuelva a emitir el cheque.
Homeland ayuda a asegurados en Kendall, Orlando y Jersey City a agilizar el proceso de endoso con la hipotecaria.
Preguntas frecuentes
¿Por qué aparece mi compañía hipotecaria en mi cheque del seguro?
¿Puedo cobrar un cheque del seguro que tiene el nombre de mi compañía hipotecaria?
¿Cuánto tiempo tiene una compañía hipotecaria para liberar el dinero del seguro en Florida?
¿Debe aparecer el prestamista en el cheque por mis pertenencias o los gastos de hotel?
Homeland ayuda a sus clientes a reunir lo que piden los administradores de préstamos y a coordinar los pagos del reclamo con el calendario de reparaciones, para que un cheque retenido no detenga las reparaciones.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.