Zona de inundación AE: qué significa, la elevación de inundación base y el seguro de inundación

Ajustadores públicos con licencia que sirven a Florida y Nueva Jersey
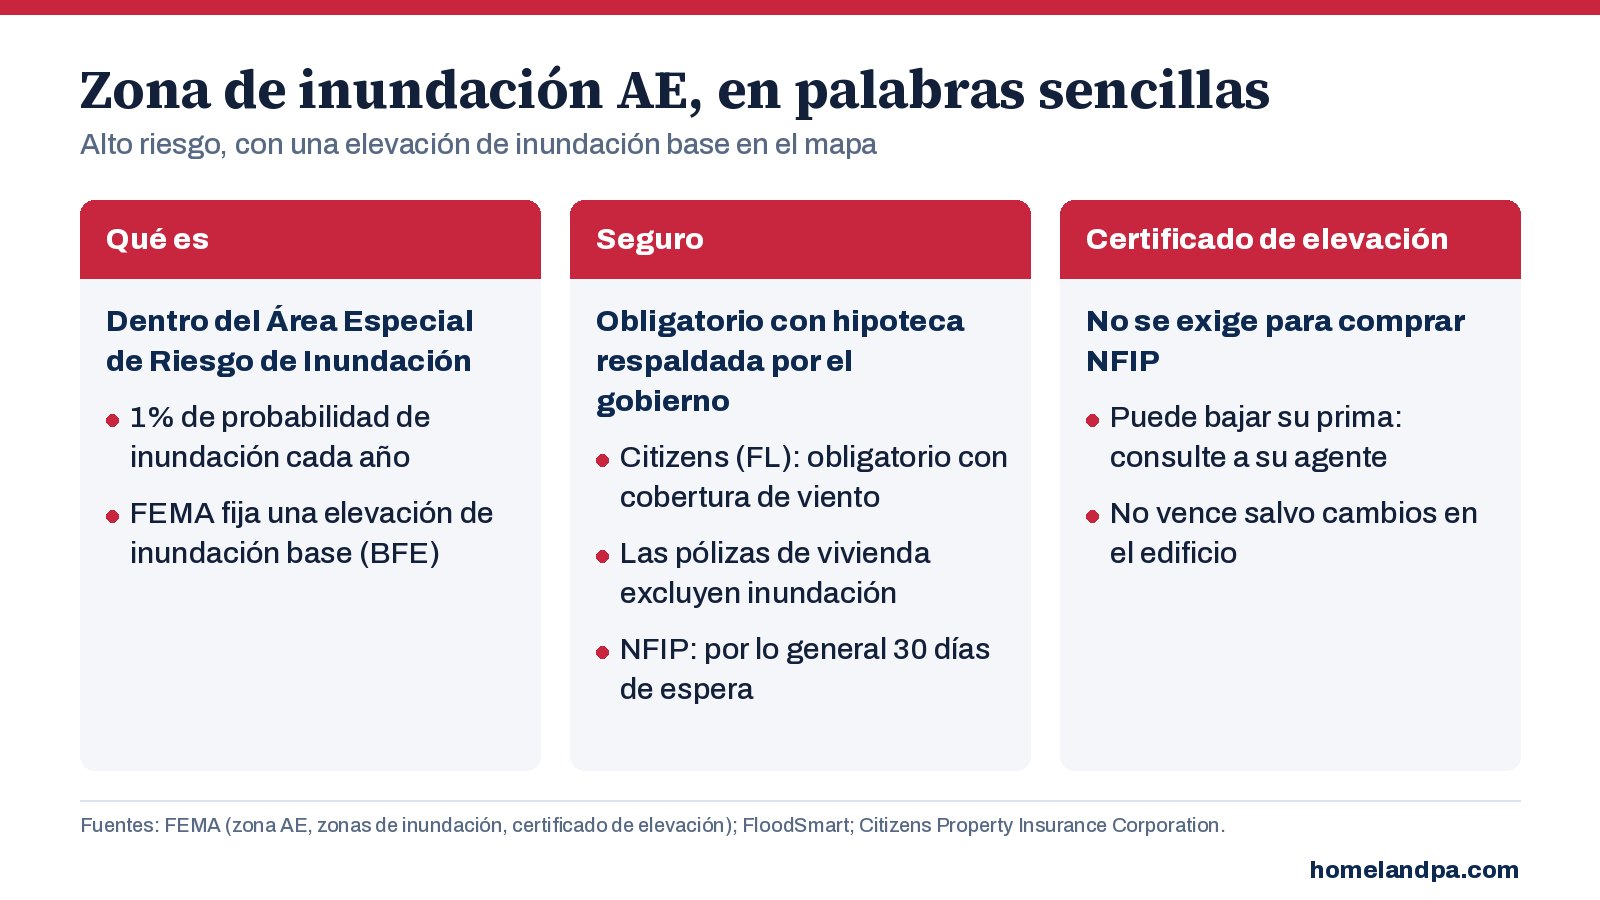
Respuesta corta: la zona AE es una zona de inundación de alto riesgo. FEMA la define como la llanura de inundación base donde se indican las elevaciones de inundación base. Forma parte del Área Especial de Riesgo de Inundación, el terreno que FEMA espera que se inunde en la “inundación base”, una inundación con 1% de probabilidad de ocurrir cada año (a menudo llamada la inundación de 100 años). Si su vivienda está en la zona AE y tiene una hipoteca respaldada por el gobierno, el seguro de inundación es obligatorio.
Qué significa “AE” en su mapa de inundación
- Las zonas A son áreas de alto riesgo para la inundación con 1% de probabilidad anual.
- AE es una zona A donde FEMA calculó la elevación de inundación base (BFE), la altura que se espera que alcance el agua en la inundación base. FEMA indica que las zonas AE se usan ahora en los mapas de formato nuevo en lugar de las antiguas zonas A1–A30.
- Junto a la AE puede ver VE (áreas costeras con oleaje), AH y AO (inundación poco profunda) o X (riesgo moderado a mínimo). Vea Zonas de inundación explicadas para todas las zonas.
¿Se exige seguro de inundación en la zona AE?
- Hipoteca: el sitio FloodSmart de FEMA dice que si su propiedad está en una zona de alto riesgo y tiene una hipoteca respaldada por el gobierno, debe comprar seguro de inundación.
- Citizens en Florida: Citizens exige seguro de inundación para viviendas en el Área Especial de Riesgo de Inundación con cobertura de viento. Fuera de esa área, el requisito entra por etapas según el valor de la vivienda: $600,000 o más desde el 1 de enero de 2024, $500,000 o más desde el 1 de enero de 2025, $400,000 o más desde el 1 de enero de 2026 y todas las pólizas desde el 1 de enero de 2027. Las pólizas de dueños de unidades de condominio, de contenido de inquilinos y las que excluyen viento están exentas.
- Su póliza de vivienda no lo cubre: la mayoría de las pólizas de vivienda excluyen la inundación. La cobertura de inundación viene de una póliza aparte del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una póliza privada.
- Período de espera: una póliza del NFIP por lo general entra en vigor 30 días después de comprarla, así que comprarla cuando ya se pronostica una tormenta suele ser demasiado tarde.
La elevación de inundación base y el certificado de elevación
La altura de su vivienda frente a la elevación de inundación base importa para el riesgo de inundación y para las reglas de reconstrucción. El certificado de elevación es el formulario de FEMA que registra las elevaciones de un edificio. Lo completa y certifica un agrimensor, ingeniero o arquitecto con licencia, y FEMA dice que no vence salvo que un cambio físico en el edificio lo invalide.
Con el sistema de tarifas actual de FEMA (Risk Rating 2.0), el certificado de elevación ya no se exige para comprar cobertura del NFIP. FEMA dice que el dueño igual puede dárselo al agente para ver si baja el costo de la póliza. Pregunte a su agente antes de pagar un nuevo estudio topográfico; si ya tiene un certificado, guarde una copia.
Después de una inundación en la zona AE
Muchas viviendas de la zona AE están en la costa o cerca de ríos y canales, donde una misma tormenta trae viento y agua. El daño por viento por lo general se reclama a la póliza de vivienda y el daño por inundación a la póliza de inundación, y cómo se reparte el daño entre las dos a menudo decide cuánto le pagan. Si un edificio en el Área Especial de Riesgo de Inundación sufre daño sustancial, también pueden aplicar reglas locales de reconstrucción; las asociaciones pueden leer la regla del 50% de FEMA para condominios y HOA.
Documentamos las dos pérdidas y manejamos los dos reclamos por usted. Vea reclamos por daños de inundación y reclamos por huracán y viento.
Preguntas frecuentes
¿Qué significa la zona de inundación AE?
¿Es obligatorio el seguro de inundación en la zona AE?
¿Qué es la elevación de inundación base?
¿Necesito un certificado de elevación en la zona AE?
¿Cuál es la diferencia entre la zona AE y la zona X?
Fuentes: FEMA, zona AE; FEMA, zonas de inundación; FloodSmart, What Is My Flood Risk; FEMA, certificado de elevación; FloodSmart, Risk Rating 2.0; Citizens Property Insurance Corporation, requisito de seguro de inundación.
Esta guía es información general, vigente a octubre de 2026. No es asesoría legal ni de seguros. Los mapas de inundación cambian; su mapa oficial de FEMA, su prestamista y su aseguradora son los que rigen.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo