¿Cuánto Cuesta un Ajustador Público en Florida y Nueva Jersey?

Homeland Public Adjusters · Última revisión: octubre de 2026
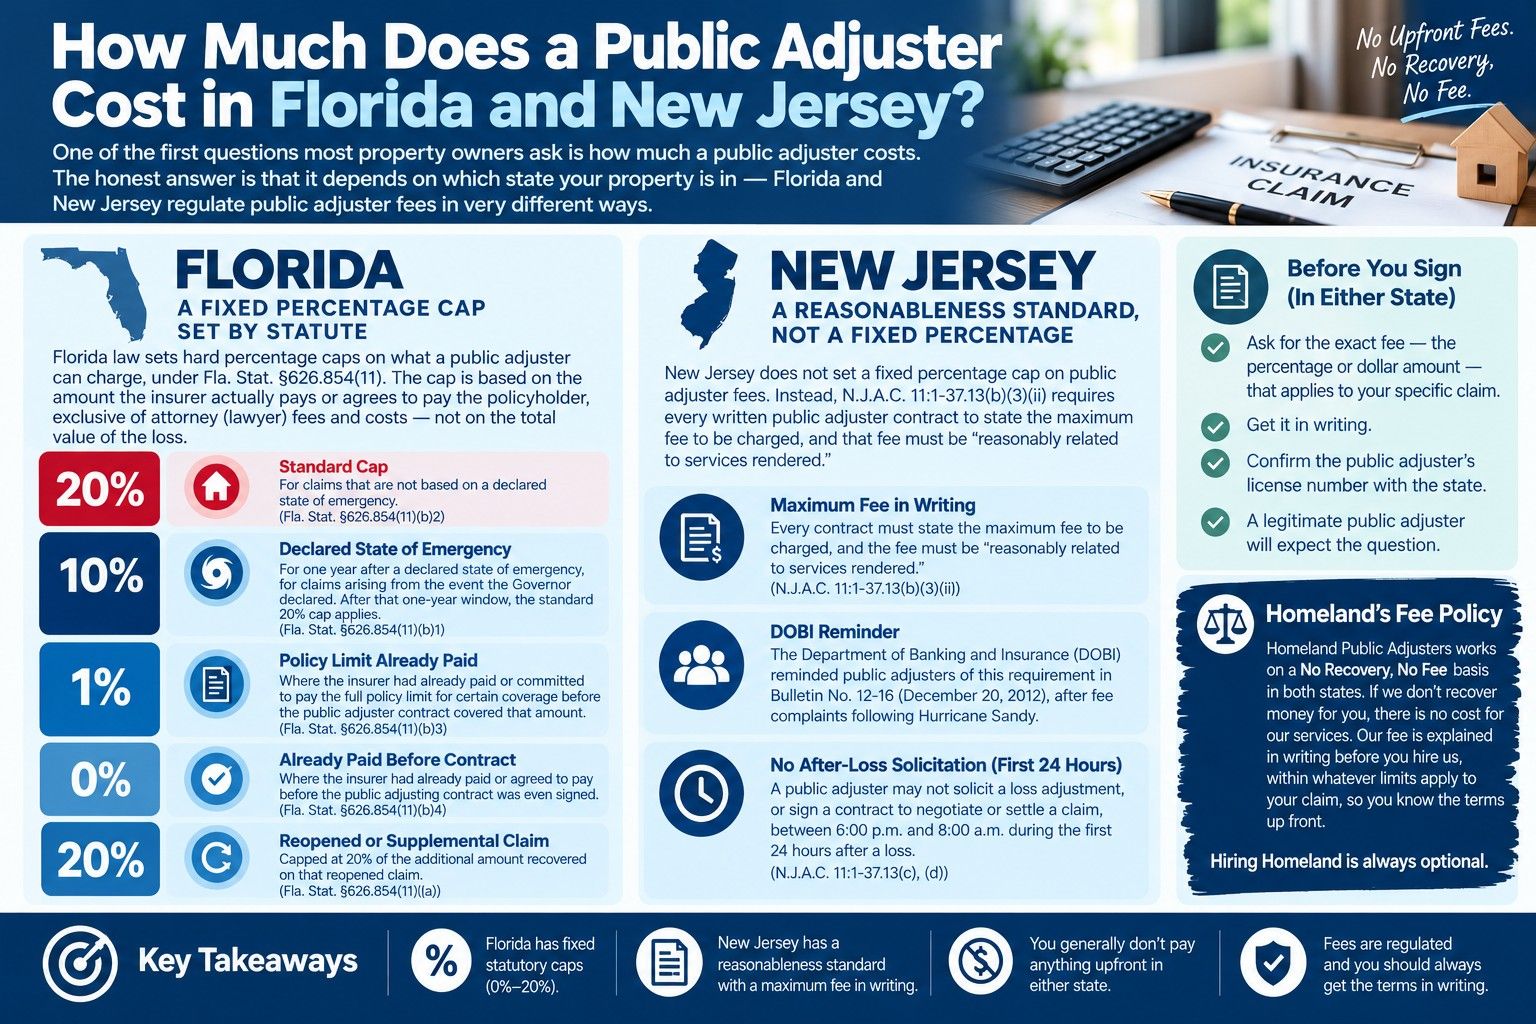
Una de las primeras preguntas que hacen la mayoría de los propietarios es cuánto cuesta un ajustador público. La respuesta honesta es que depende del estado en el que se encuentre su propiedad: Florida y Nueva Jersey regulan los honorarios de los ajustadores públicos de maneras muy diferentes.
¿Tiene un reclamo de propiedad? Florida: un ajustador público con licencia de Homeland va a su propiedad en pocas horas. Nueva Jersey: en todo el estado. No tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Florida: un límite de porcentaje fijo establecido por ley
Respuesta corta: Florida limita por ley los honorarios de los ajustadores públicos (Est. de Fla. §626.854(11)); los límites están en nuestra página de honorarios. Nueva Jersey no fija un porcentaje; el contrato escrito debe indicar el honorario máximo, y este debe guardar relación razonable con los servicios prestados.
La ley de Florida establece límites de porcentaje estrictos sobre lo que un ajustador público puede cobrar, bajo el Fla. Stat. §626.854(11). El límite se basa en la cantidad que la aseguradora realmente paga o acuerda pagar al asegurado, excluyendo los honorarios de abogados y costos, no en el valor total de la pérdida.
Los límites varían para los reclamos estándar, para los reclamos de un estado de emergencia declarado durante el año después de la declaración, y cuando la aseguradora paga, o se compromete a pagar, antes o poco después de que se firme el contrato (§626.854(11)(b)). En un reclamo reabierto o suplementario, el cobro no puede basarse en pagos anteriores (§626.854(11)(a)). Las cifras de cada caso están en nuestra página de honorarios.
Otras tres reglas protegen al asegurado: el cobro no puede basarse en el deducible (§626.854(11)(c)); no puede basarse en los gastos adicionales de vivienda a menos que usted lo acepte en un acuerdo aparte y por escrito (§626.854(11)(d)); y la tarifa no puede subir solo porque el reclamo llega a juicio (§626.854(11)(e)).
Su derecho a cancelar en Florida. Puede cancelar un contrato con un ajustador público sin penalidad ni obligación dentro de los 10 días después de firmarlo. Si el contrato se firmó por una pérdida de un estado de emergencia declarado, puede cancelar dentro de los 30 días después de la fecha de la pérdida o de los 10 días después de firmar, lo que sea más largo. También puede cancelar si el ajustador público no les entrega a usted y a su aseguradora un estimado por escrito dentro de los 60 días, salvo que la demora esté fuera del control del ajustador. El contrato debe imprimir este aviso en negrita, en letra de 18 puntos, justo encima de su firma (§626.854(7) y (12)).
Nueva Jersey: un estándar de razonabilidad, no un porcentaje fijo
Nueva Jersey no establece un límite de porcentaje fijo para los honorarios de los ajustadores públicos. En cambio, el N.J.A.C. 11:1-37.13(b)(3)(ii) exige que todo contrato escrito de ajuste público indique el honorario máximo a cobrar, y ese honorario debe estar “razonablemente relacionado con los servicios prestados”. El Departamento de Banca y Seguros (DOBI) ha recordado directamente este requisito a los ajustadores públicos, en el Boletín N.º 12-16 (20 de diciembre de 2012), tras quejas sobre honorarios después del huracán Sandy.
La normativa de Nueva Jersey también protege contra la solicitación de alta presión después de una pérdida: un ajustador público no puede solicitar un ajuste de pérdida, ni firmar un contrato para negociar o liquidar un reclamo, entre las 6:00 p.m. y las 8:00 a.m. durante las primeras 24 horas después de una pérdida (N.J.A.C. 11:1-37.13(c), (d)).
La política de honorarios de Homeland
Homeland Public Adjusters trabaja bajo la modalidad “Si usted no cobra, no cobramos” en ambos estados: si no recuperamos dinero para usted, no hay costo por nuestros servicios. Nuestro honorario se explica por escrito antes de que nos contrate, dentro de los límites que apliquen a su reclamo, para que conozca los términos de antemano.
Las mismas reglas de honorarios aplican ya sea que su reclamo esté en Miami, Tampa o Newark.
Preguntas frecuentes
¿Cuál es el honorario máximo de un ajustador público en Florida?
¿Nueva Jersey pone un límite a los honorarios de los ajustadores públicos?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Los límites de honorarios establecidos por ley o reglamento pueden cambiar, y cómo se aplican depende de los hechos de su reclamo específico; siempre revise su propio contrato o hable con un ajustador público con licencia sobre su situación.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.