¿Denegado sin una inspección real? Lo que la aseguradora tiene que hacer

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Cada vez más reclamos se manejan a partir de fotos, videollamadas e imágenes aéreas, lo que a veces se llama ajuste desde la oficina. Eso puede estar bien para una pérdida sencilla. Cuando lleva a una denegación o a un estimado mínimo, las reglas sobre la investigación y la evidencia de lo que nunca se examinó se convierten en sus argumentos más sólidos.
Lo que exige Florida
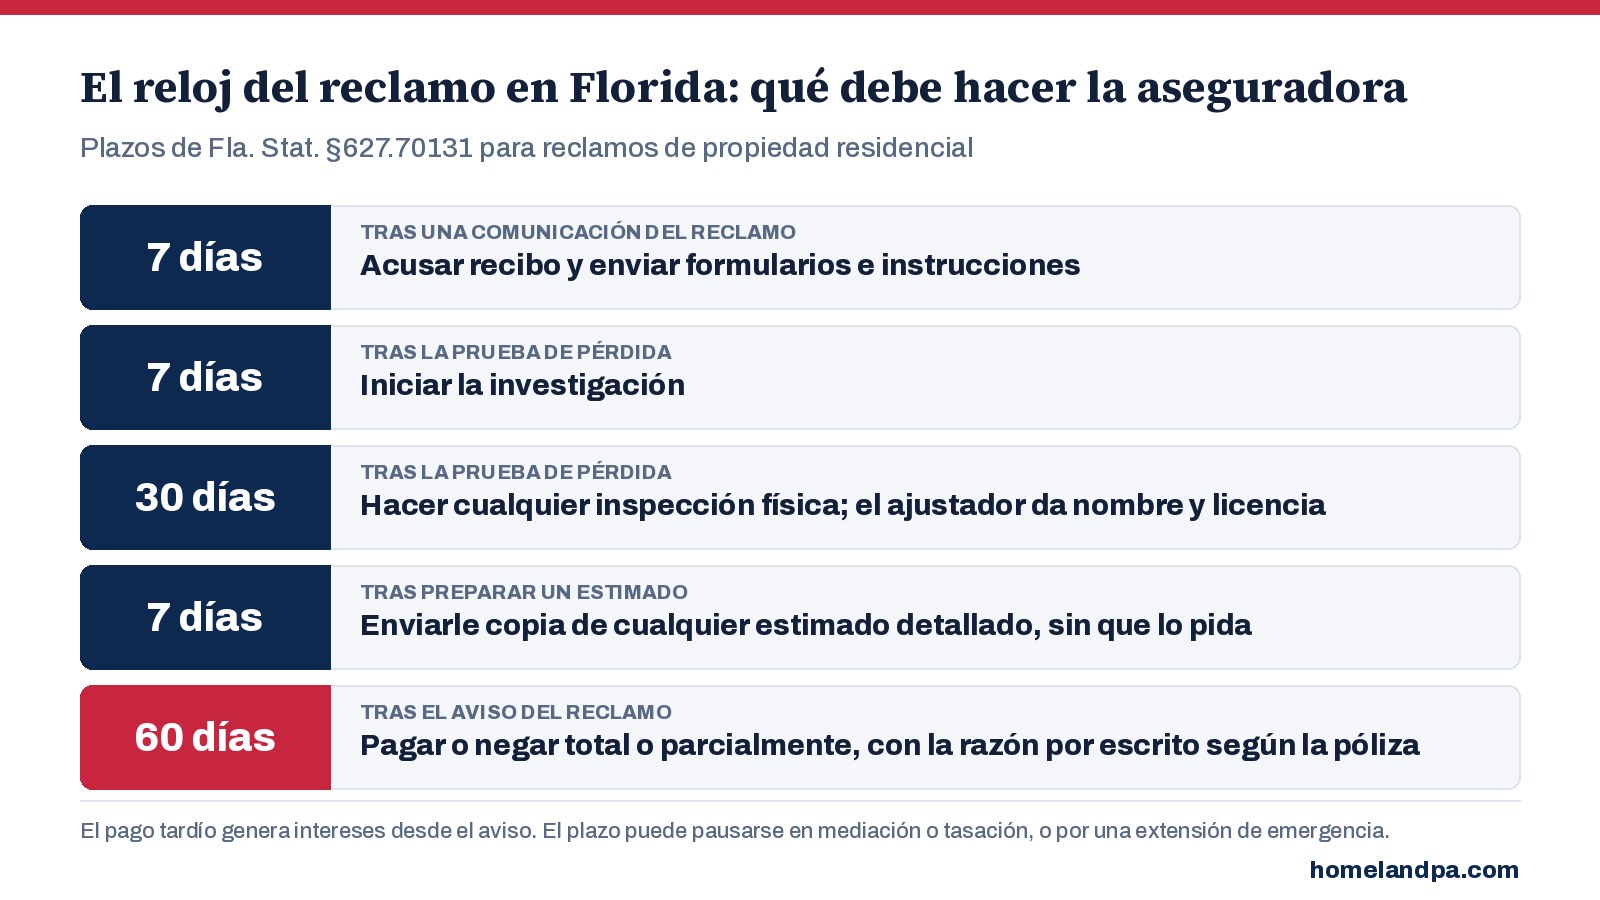
Según Fla. Stat. §627.70131, la aseguradora debe iniciar su investigación dentro de los 7 días posteriores a recibir la prueba de pérdida (3)(a), y cualquier inspección física debe realizarse dentro de los 30 días posteriores a la prueba de pérdida (3)(b). La ley no exige una inspección presencial en cada reclamo, pero establece que el uso de medios electrónicos no impide que una aseguradora también envíe a un ajustador en persona (3)(d). El ajustador debe darle su nombre y número de licencia estatal, y toda comunicación posterior debe incluirlos (3)(b)–(c).
La ley de prácticas desleales en reclamos de Florida enumera, entre las prácticas que constituyen violaciones cuando se realizan como práctica comercial general, no adoptar normas para la investigación adecuada de los reclamos y denegar reclamos sin realizar investigaciones razonables basadas en la información disponible (§626.9541(1)(i)).
Lo que exige New Jersey
Las aseguradoras de New Jersey deben comenzar a investigar dentro de los 10 días hábiles siguientes al aviso del reclamo (N.J.A.C. 11:2-17.7(a)). Una aseguradora no puede denegar un reclamo por no mostrar la propiedad sin prueba de que exigió verla (N.J.A.C. 11:2-17.10(a)5). La ley de reclamos desleales del estado, N.J.S.A. 17:29B-4(9)(d), incluye negarse a pagar reclamos sin realizar una investigación razonable basada en toda la información disponible.
Cómo lograr que los daños se revisen adecuadamente
- Solicite por escrito una inspección en persona de las áreas específicas que no fueron examinadas
- Envíe sus propias fotos, videos y lecturas de humedad, identificados por habitación y fecha
- Solicite el registro de ajustadores (Florida, §627.70131(4)) y una copia del estimado
- Conserve los materiales dañados, o fotografíelos claramente antes de retirarlos, para que todavía puedan inspeccionarse
Preguntas frecuentes
¿La ley de Florida exige una inspección en persona?
El ajustador solo miró las fotos que yo le envié. ¿Eso está permitido?
¿Puede la aseguradora denegar porque reparé cosas antes de que vinieran?
¿Quién puede inspeccionar por mí?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.