La aseguradora dice que fue inundación, no viento: cómo se divide el daño por huracán

Homeland Public Adjusters · Última revisión: octubre de 2026
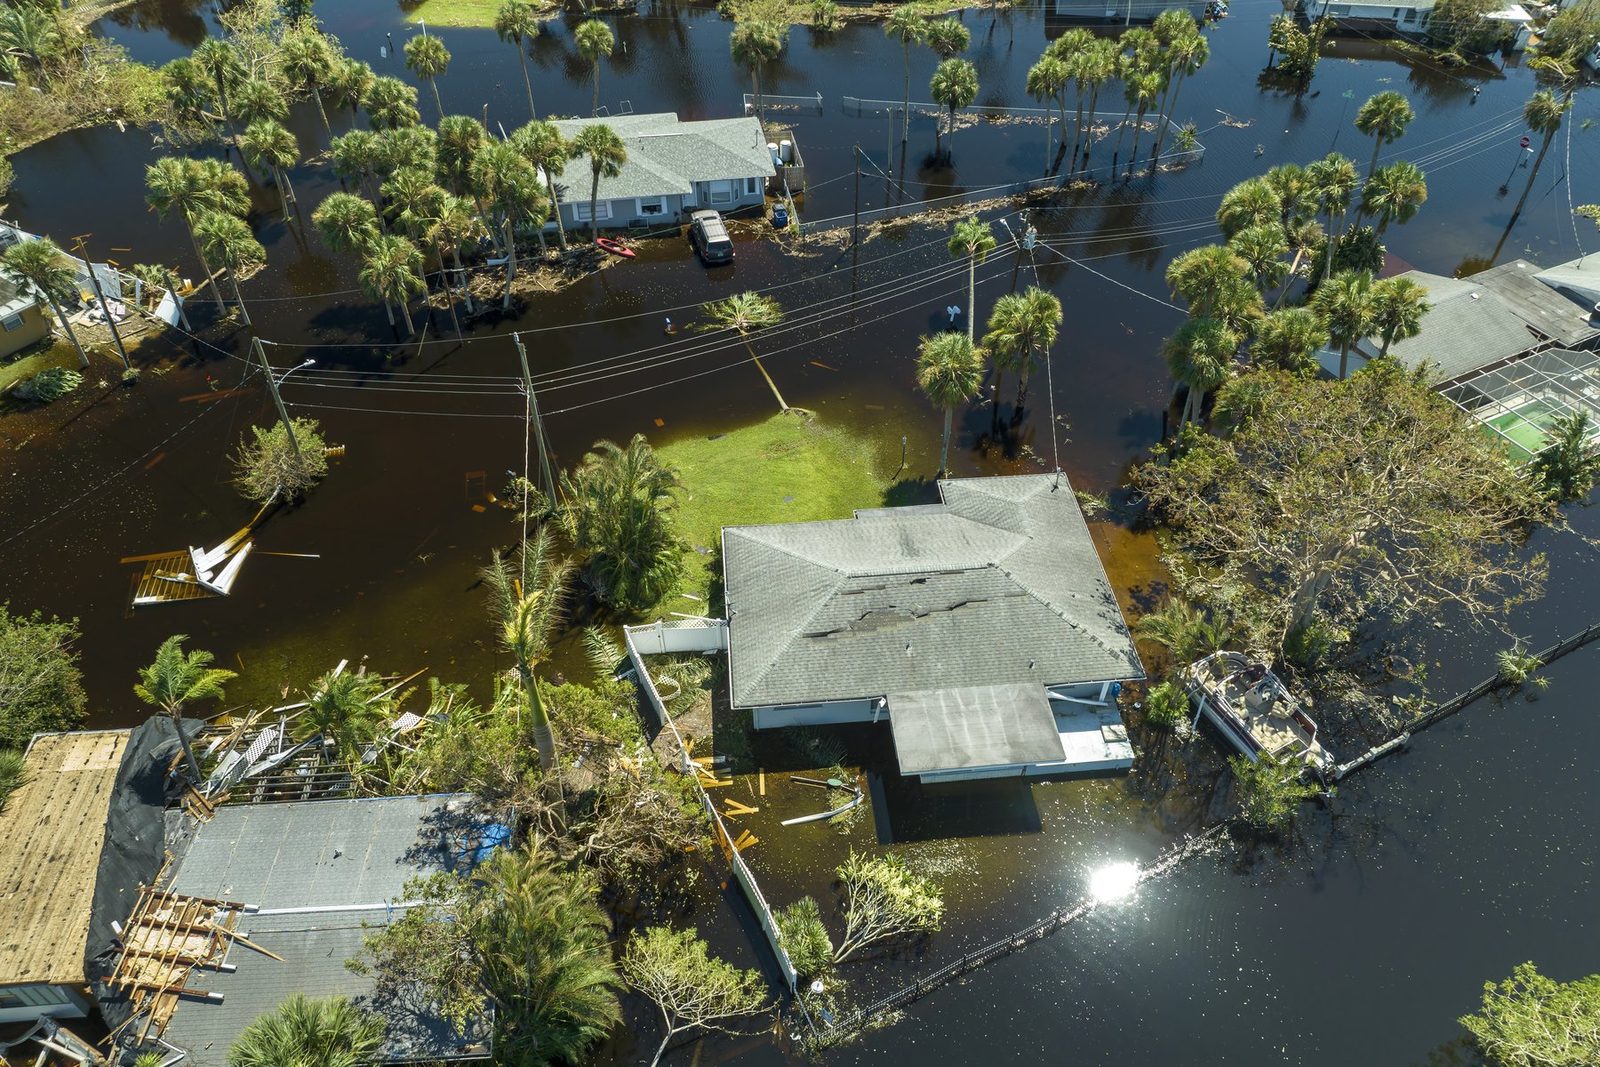
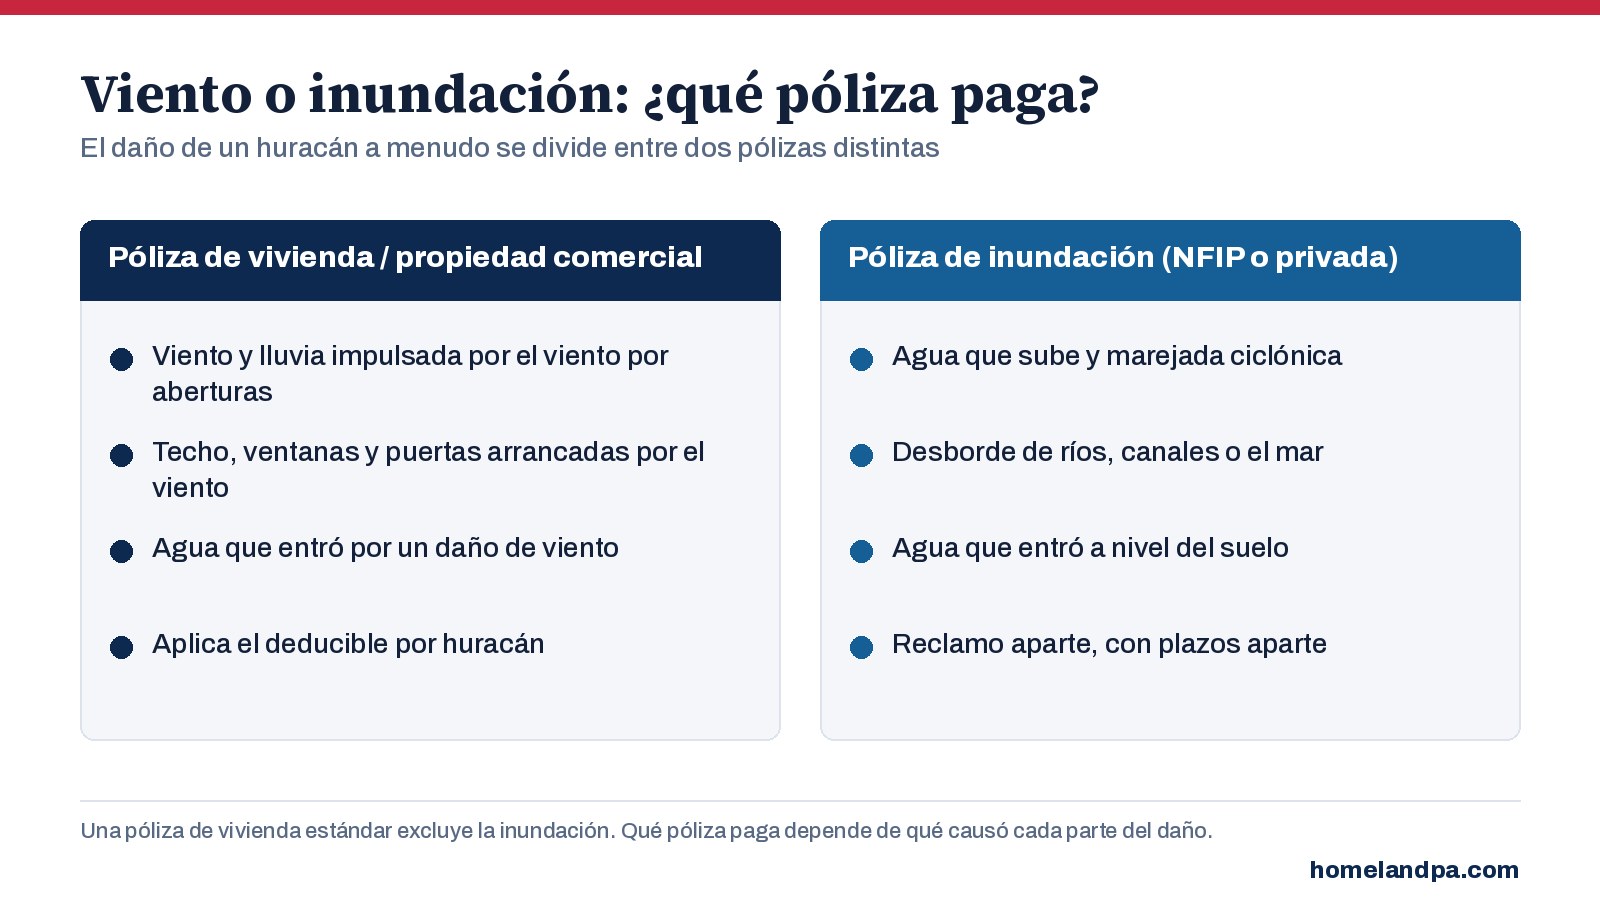
Respuesta corta: Una póliza estándar de propietario de vivienda cubre el viento y excluye la inundación, incluida la marejada ciclónica. Una póliza de inundación cubre la inundación y excluye el viento. Después de un huracán, muchas viviendas tienen ambos tipos de daño, así que la disputa es sobre qué daño vino de qué causa. Cada parte tiene que documentarse por separado.
Lo que dice cada póliza
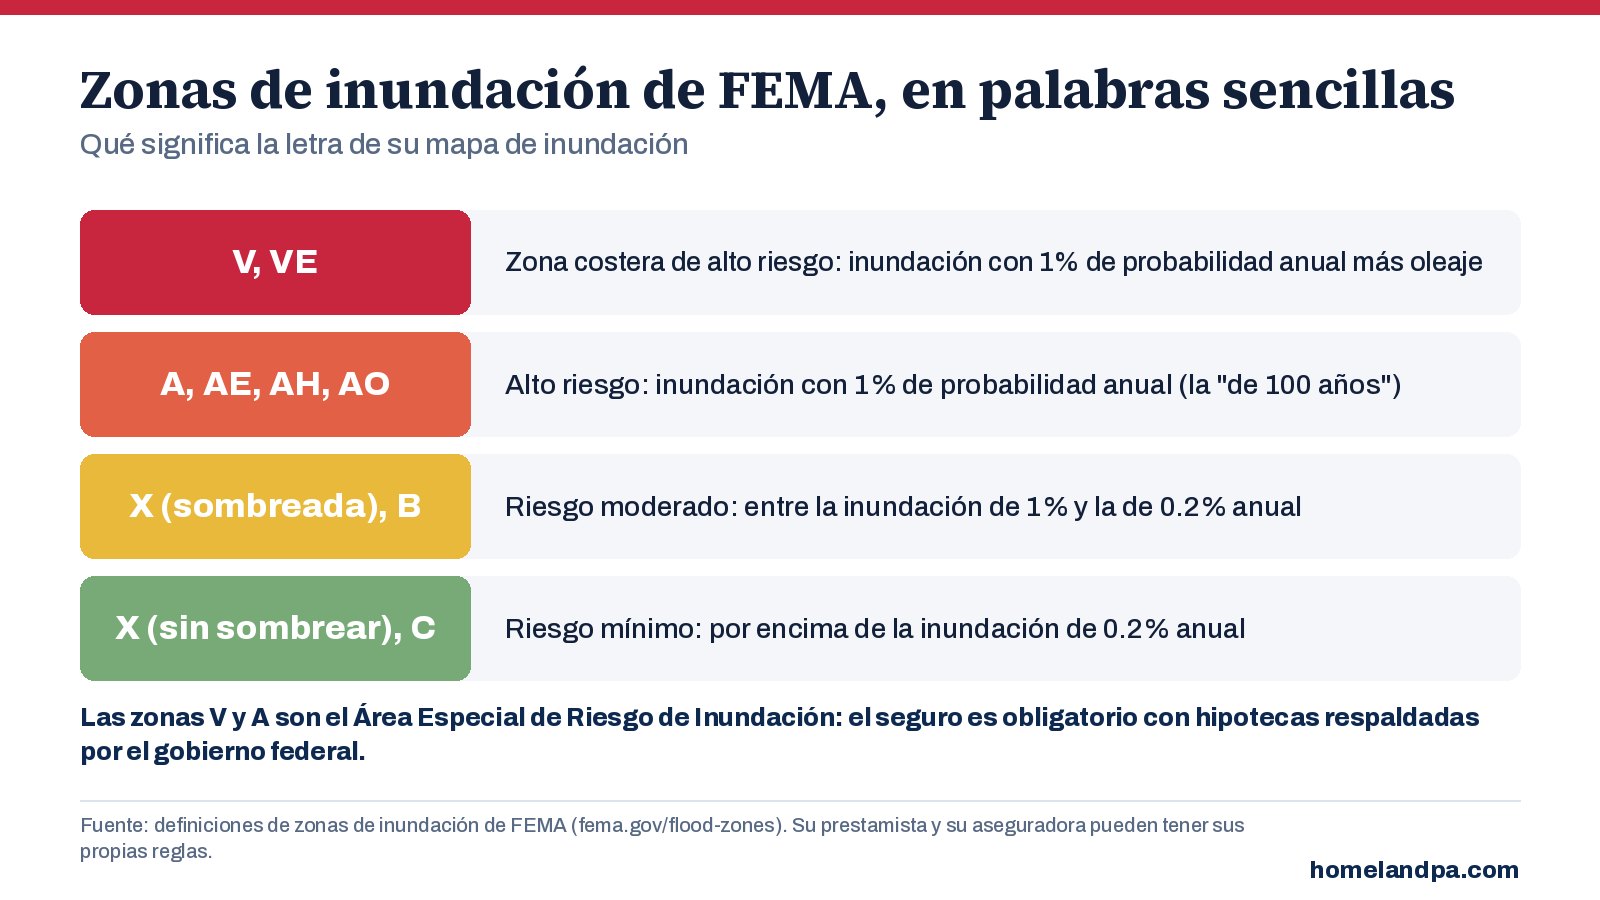
El formulario estándar de propietarios de ISO (HO 00 03 05 11) excluye “inundación, aguas superficiales, olas … aguas de marea, desbordamiento de cualquier cuerpo de agua … todo ello sea o no impulsado por el viento, incluida la marejada ciclónica”, y sus exclusiones aplican “independientemente de cualquier otra causa o evento que contribuya de forma concurrente o en cualquier secuencia a la pérdida” (la cláusula de causalidad anticoncurrente). La ley de divulgación sobre inundaciones de Florida, §689.302, lo dice claramente: “Las pólizas de seguro de propietarios no incluyen cobertura por daños resultantes de inundaciones.”
La Póliza Estándar de Seguro de Inundación (44 CFR Part 61, App. A(1)) del Programa Nacional de Seguro de Inundación excluye el viento y las tormentas de viento. Así que el daño por viento corresponde a la póliza de propietarios y el daño por inundación a la póliza de inundación, incluso en la misma casa.
¿Qué tan comunes son las denegaciones por inundación?
En los datos de reclamos del huracán Milton de la OIR (al 9 de diciembre de 2025), 5,998 reclamos de todas las líneas figuraban como cerrados sin pago por denegación de cobertura de inundación. El comunicado de la OIR del 9 de abril de 2025 indicó que las denegaciones por inundación fueron el 20% de los reclamos del huracán Helene cerrados sin pago.
Cómo documentar daños por viento cuando también hubo inundación
- Daños al techo, ventanas, puertas y aleros (soffit), fotografiados antes de cualquier lona o reparación
- Daños en el techo interior y en la parte superior de las paredes por encima de la línea de inundación, que el agua que sube desde abajo no puede explicar
- La línea de inundación en sí, marcada y fotografiada en cada habitación
- Datos meteorológicos para su dirección, y la cronología de cuándo llegaron el viento y el agua
Los plazos de las pólizas de inundación son cortos
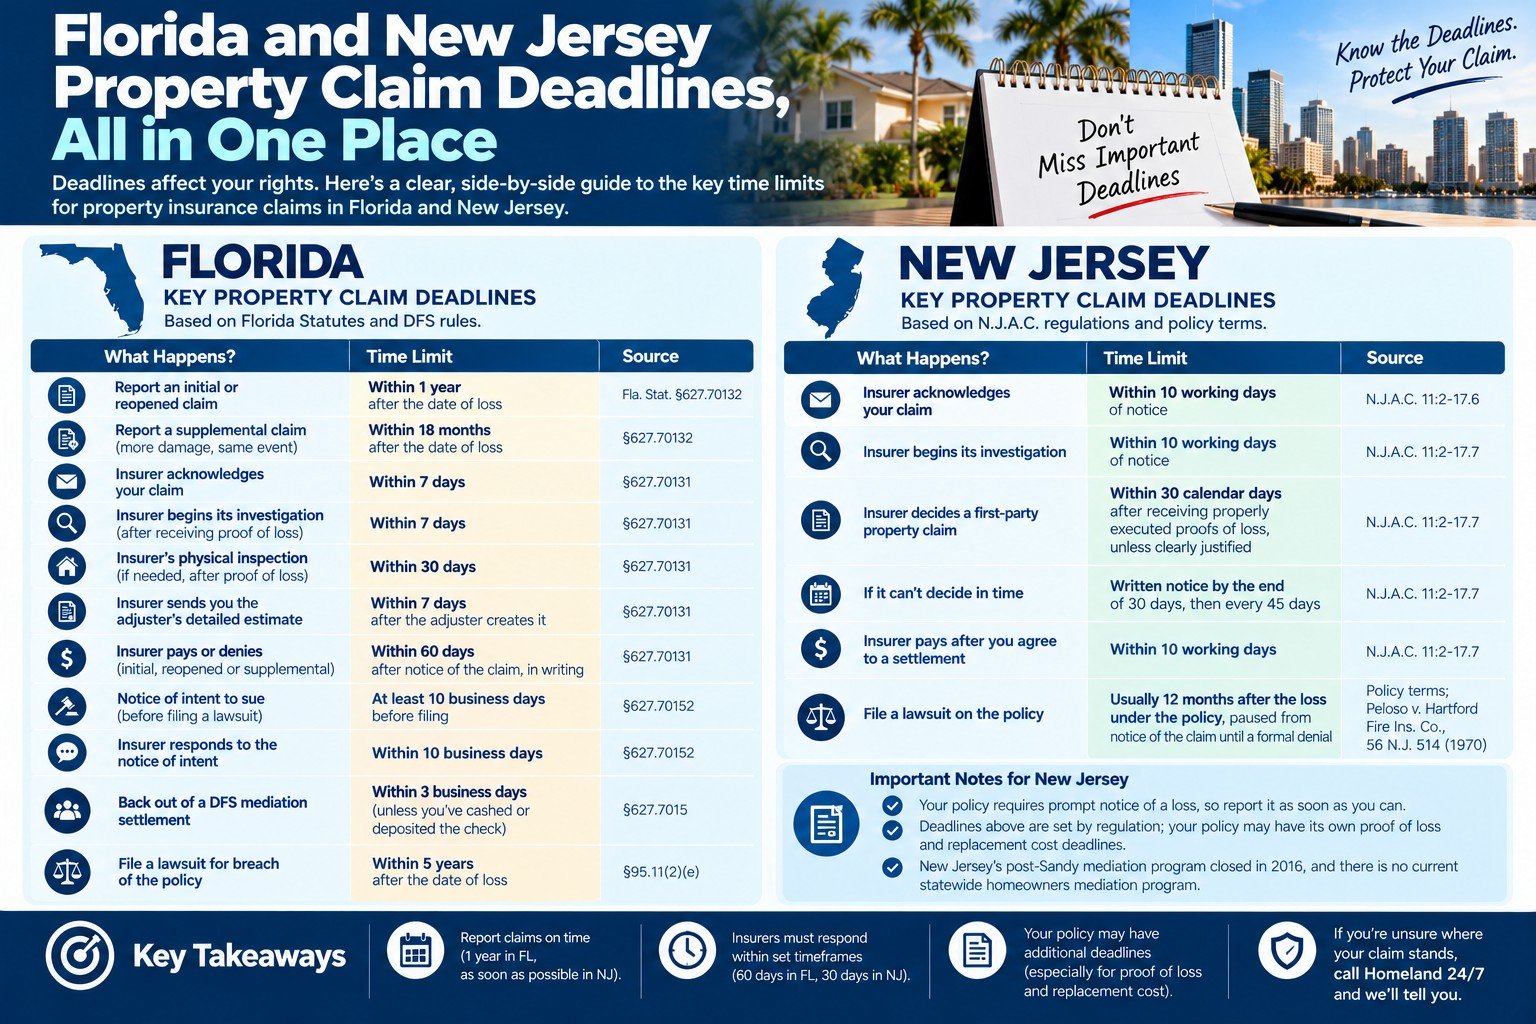
Según la Póliza Estándar de Seguro de Inundación, usted debe enviar una prueba de pérdida firmada dentro de los 60 días posteriores a la pérdida (Art. VII.G.4), y una demanda debe iniciarse dentro de un año después de la fecha de la denegación por escrito (Art. VII.O). FEMA a veces extiende el plazo de la prueba de pérdida después de tormentas importantes; verifique si hay una extensión para su tormenta.
Preguntas frecuentes
¿El seguro de vivienda cubre la marejada ciclónica?
¿Puedo tener un reclamo por viento y un reclamo por inundación en la misma casa?
¿Cuál es el plazo para una prueba de pérdida del NFIP?
La aseguradora le atribuyó todo a la inundación. ¿Y ahora qué?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.