¿Reclamo cerrado por estar “por debajo de su deducible”? Cómo verificar los cálculos

Homeland Public Adjusters · Última revisión: octubre de 2026
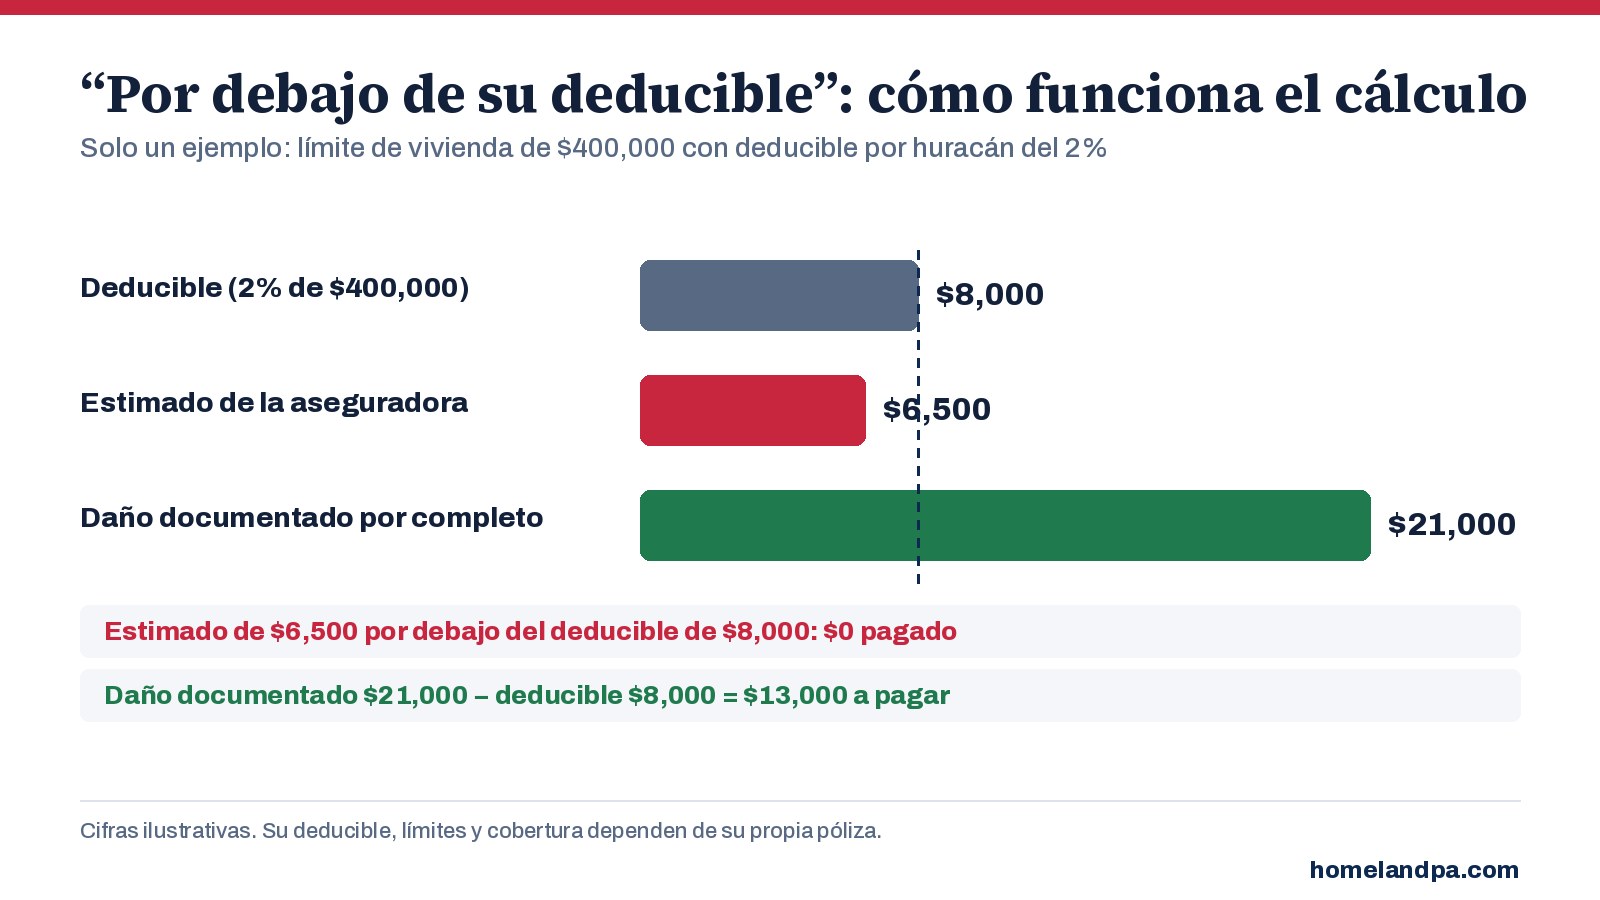
Respuesta corta: Una carta de “por debajo del deducible” significa que el estimado de la propia aseguradora sobre su daño cubierto resultó menor que su deducible, por lo que no paga nada. Es un resultado matemático, no una determinación de que el daño no está cubierto. Si el estimado omitió daños, la respuesta cambia.
¿Qué tan común es?
Muy común. En los datos de reclamos del huracán Milton de la OIR (al 9 de diciembre de 2025), “daño por debajo del deducible” fue la razón más frecuente indicada para reclamos cerrados sin pago: 51,625 reclamos en todas las líneas de negocio. En su comunicado de la OIR del 9 de abril de 2025, la OIR indicó que las decisiones por debajo del deducible fueron el 41% de los reclamos de Milton cerrados sin pago, y el 33% en el caso del huracán Helene.
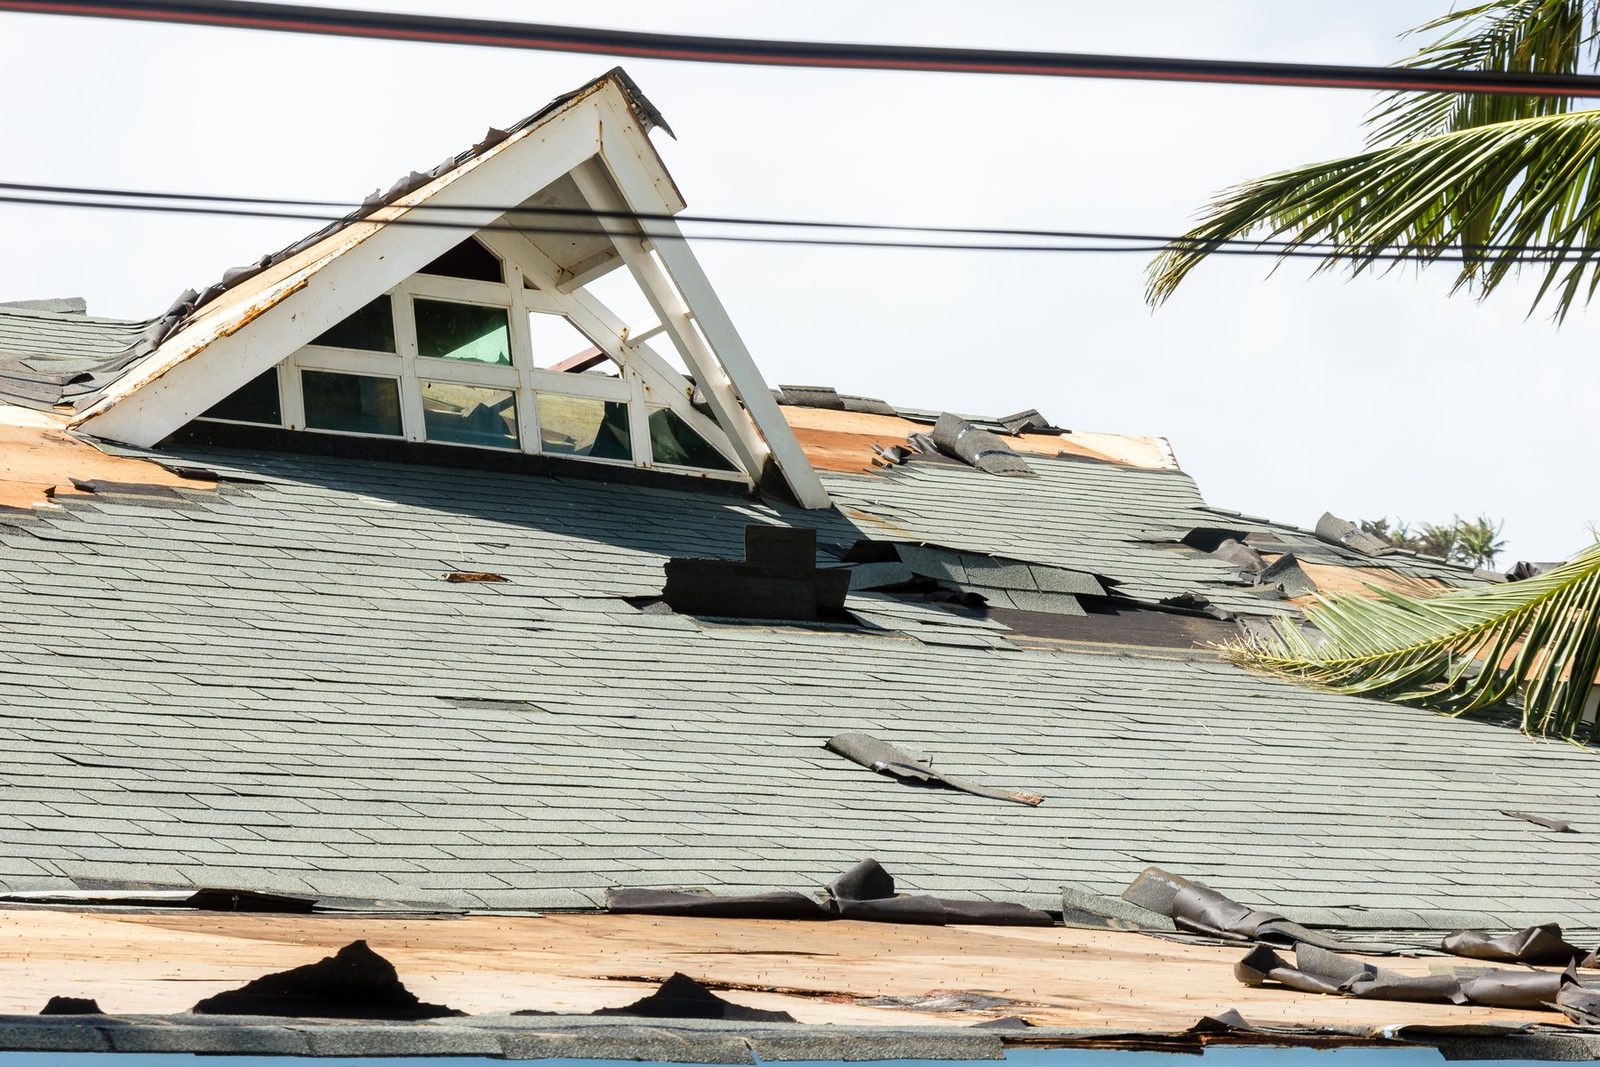
Por qué las cuentas pueden estar mal
El deducible lo fija su póliza. Un deducible por huracán en Florida suele ser un porcentaje del límite de la vivienda, así que en una casa de $400,000 un deducible del 2% es $8,000 (vea cómo funcionan los deducibles por huracán). Lo que varía es el estimado. Partidas que a menudo encontramos ausentes en un estimado bajo:
- Daños interiores: techos, aislamiento, paneles de yeso y pisos mojados por agua que entró por aberturas causadas por la tormenta
- Toda el área del techo, no solo la pendiente más visible o un puñado de tejas
- Reparaciones que exige el código de construcción, cuando la póliza incluye cobertura de ordenanza o ley
- La igualación de materiales y el costo de retirar y reemplazar materiales para llegar a los daños
- Contenido, cercas, cerramientos de malla y otras estructuras que el estimado nunca incluyó
Lo que le otorgan las normas de Florida y New Jersey
Florida. Según Fla. Stat. §627.70131(3)(e), la aseguradora debe enviarle una copia de cualquier estimado detallado dentro de 7 días después de generarlo, sin necesidad de solicitarlo, y cualquier pago o denegación posterior debe venir con una explicación por escrito de “la base en la póliza de seguro, en relación con los hechos o la ley aplicable” (7)(a). Un reclamo cerrado de esta manera puede reabrirse dentro de 1 año desde la fecha de la pérdida, y un reclamo suplementario puede presentarse dentro de 18 meses (Fla. Stat. §627.70132). En el caso de un huracán, la fecha de la pérdida es la fecha en que toca tierra.
New Jersey. N.J.A.C. 11:2-17.10(a)15 exige que la aseguradora le entregue una copia de su estimado antes de que comiencen las negociaciones, y cualquier depreciación debe detallarse por monto en dólares según 17.10(a)2.
Lo que usted puede hacer
Obtenga el estimado y compárelo habitación por habitación con lo que usted realmente ve. Documente lo que falta con fotos fechadas, medidas y lecturas de humedad. Preséntelo como un reclamo reabierto o suplementario dentro de los plazos y, si la disputa es solo sobre el monto, considere la tasación o la mediación gratuita del DFS de Florida (todas las opciones, comparadas).
Preguntas frecuentes
¿Una carta de monto por debajo del deducible es una denegación?
¿Puedo reabrir un reclamo cerrado por estar por debajo del deducible?
¿El deducible por huracán se aplica a todos los reclamos por huracán?
¿Tengo que pagar para que revisen el estimado?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.