¿Su reclamo por moho está limitado a $10,000? De dónde viene el límite y qué cubre

Homeland Public Adjusters · Última revisión: octubre de 2026
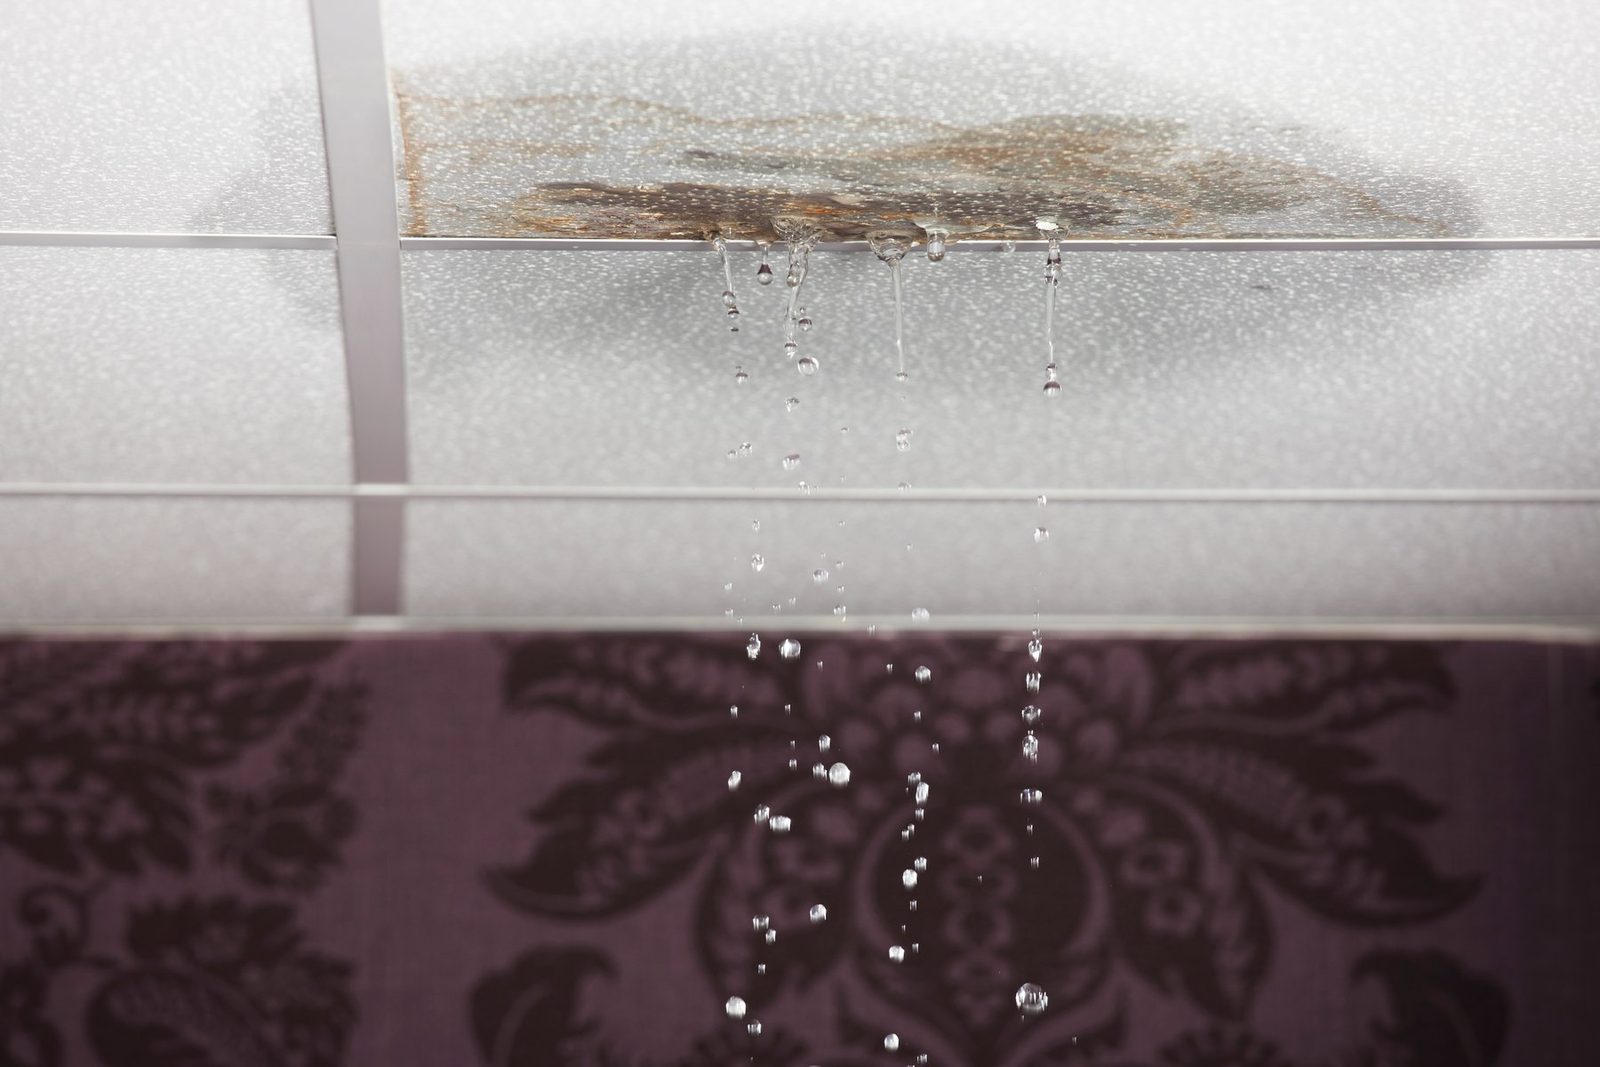
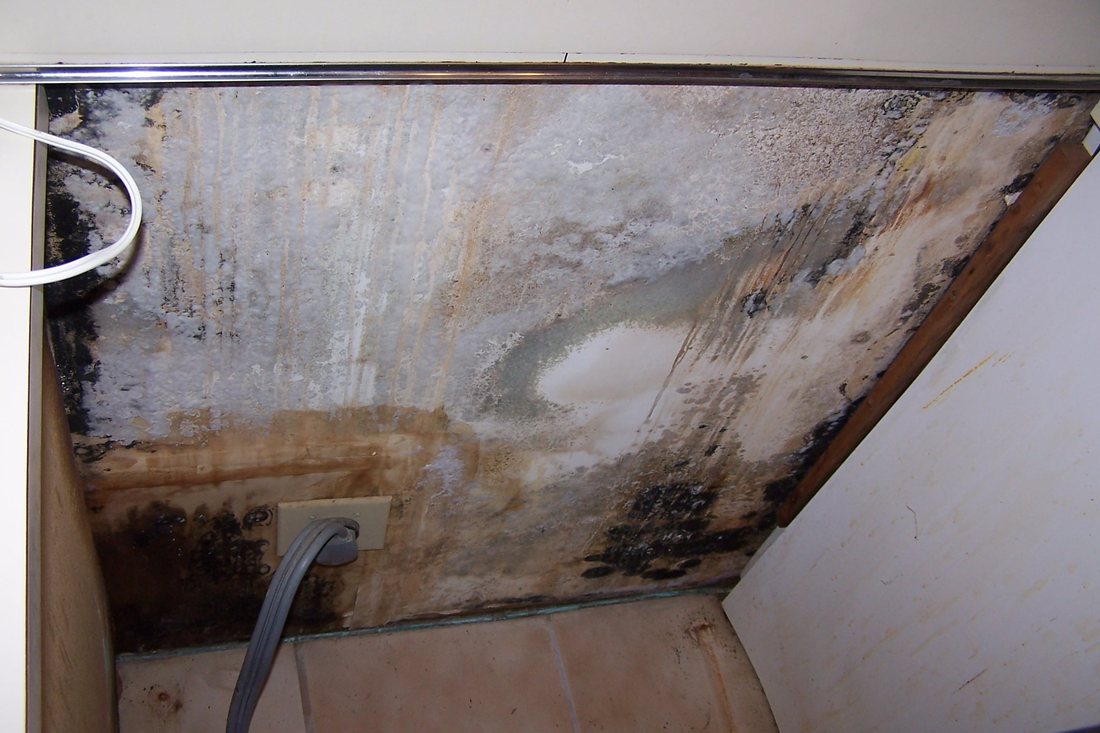
Respuesta corta: Muchas pólizas de Florida limitan el moho a $10,000 por ocurrencia con un total anual acumulado de $20,000. Ese límite proviene de la póliza, no de la ley de Florida. La pregunta clave es a qué se aplica el límite: en muchas pólizas limita el moho, mientras que el daño por agua que causó el moho se maneja bajo la cobertura principal.
De dónde salió el límite de $10,000
Un informe del Senado de Florida sobre la regulación del moho (diciembre de 2003) determinó que las leyes estatales de seguros no abordaban específicamente la cobertura de moho. El 17 de diciembre de 2002, el Departamento de Seguros aprobó un endoso que limitaba la cobertura de moho a $10,000 por ocurrencia con un total anual acumulado de $20,000, y se convirtió en el endoso estándar aprobado para otras aseguradoras. No encontramos ninguna ley posterior de Florida que establezca un límite para el moho.
Lo que dice el formulario estándar sobre el moho
El formulario estándar de propietarios de ISO (HO 00 03 05 11) excluye el moho, los hongos y la pudrición húmeda, pero cubre el moho oculto dentro de paredes, techos o pisos cuando resulta de una descarga accidental de agua de un sistema de plomería, calefacción, aire acondicionado o rociadores, o de un electrodoméstico. Las aseguradoras modifican esto con sus propios endosos, que es donde se encuentran la mayoría de los límites y condiciones.
Lo que puede quedar fuera del límite
Lea el endoso para saber exactamente qué cubre el límite. Según la redacción, el costo de reparar los daños causados por el agua cubierta en sí, como reemplazar paneles de yeso, pisos y gabinetes mojados, puede pagarse aparte de la remediación del moho. Las pruebas, la remoción y la reconstrucción a veces se tratan de forma distinta. Si la aseguradora aplicó el límite a todo el reclamo, pídale que identifique qué costos trató como moho y por qué.
Cómo documentar un reclamo por moho
- La fuente del agua y cuándo comenzó (vea nuestro artículo sobre denegaciones por fugas de larga duración)
- Lecturas de humedad y fotos de cada área afectada antes de retirar materiales
- Una evaluación de moho por escrito y un alcance de remediación, separados de las reparaciones por agua
- Recibos de pruebas, remediación y de cualquier tiempo fuera de la vivienda
Las pólizas de New Jersey también manejan el moho según su propia redacción. En cualquiera de los dos estados, la póliza y los endosos determinan lo que se paga.
Preguntas frecuentes
¿La ley de Florida limita la cobertura de moho a $10,000?
¿El límite de moho incluye los daños por agua?
¿Está cubierto el moho oculto?
¿Puedo comprar más cobertura de moho?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.