La aseguradora quiere usar su propio contratista: reparación administrada en Florida y New Jersey

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: La reparación administrada permite que la aseguradora elija al contratista y repare el daño en lugar de pagarle a usted para repararlo. En Florida solo existe cuando su póliza la incluye, normalmente como un endoso, y ninguna ley de Florida establece sus reglas. En New Jersey, los reglamentos prohíben que las aseguradoras exijan reparaciones por un contratista en particular como condición de pago.
De dónde viene la reparación administrada en Florida
No encontramos ninguna ley de Florida que cree o regule los programas de reparación administrada. Provienen de endosos de póliza presentados ante la Oficina de Regulación de Seguros (Office of Insurance Regulation) y aprobados por ella; las leyes de Florida solo mencionan el derecho a reparar de pasada:
- La Declaración de Derechos del Propietario en Reclamos (§627.7142), que la aseguradora debe entregar dentro de los 14 días posteriores a la primera comunicación del reclamo, indica a los asegurados que confirmen cualquier disposición de reparación administrada o de proveedores preferidos opcionales antes de firmar contratos de reparación.
- §627.7011(6)(e) establece que la ley sobre el costo de reemplazo no prohíbe que una aseguradora ejerza su derecho de reparación.
Lo que sigue aplicando
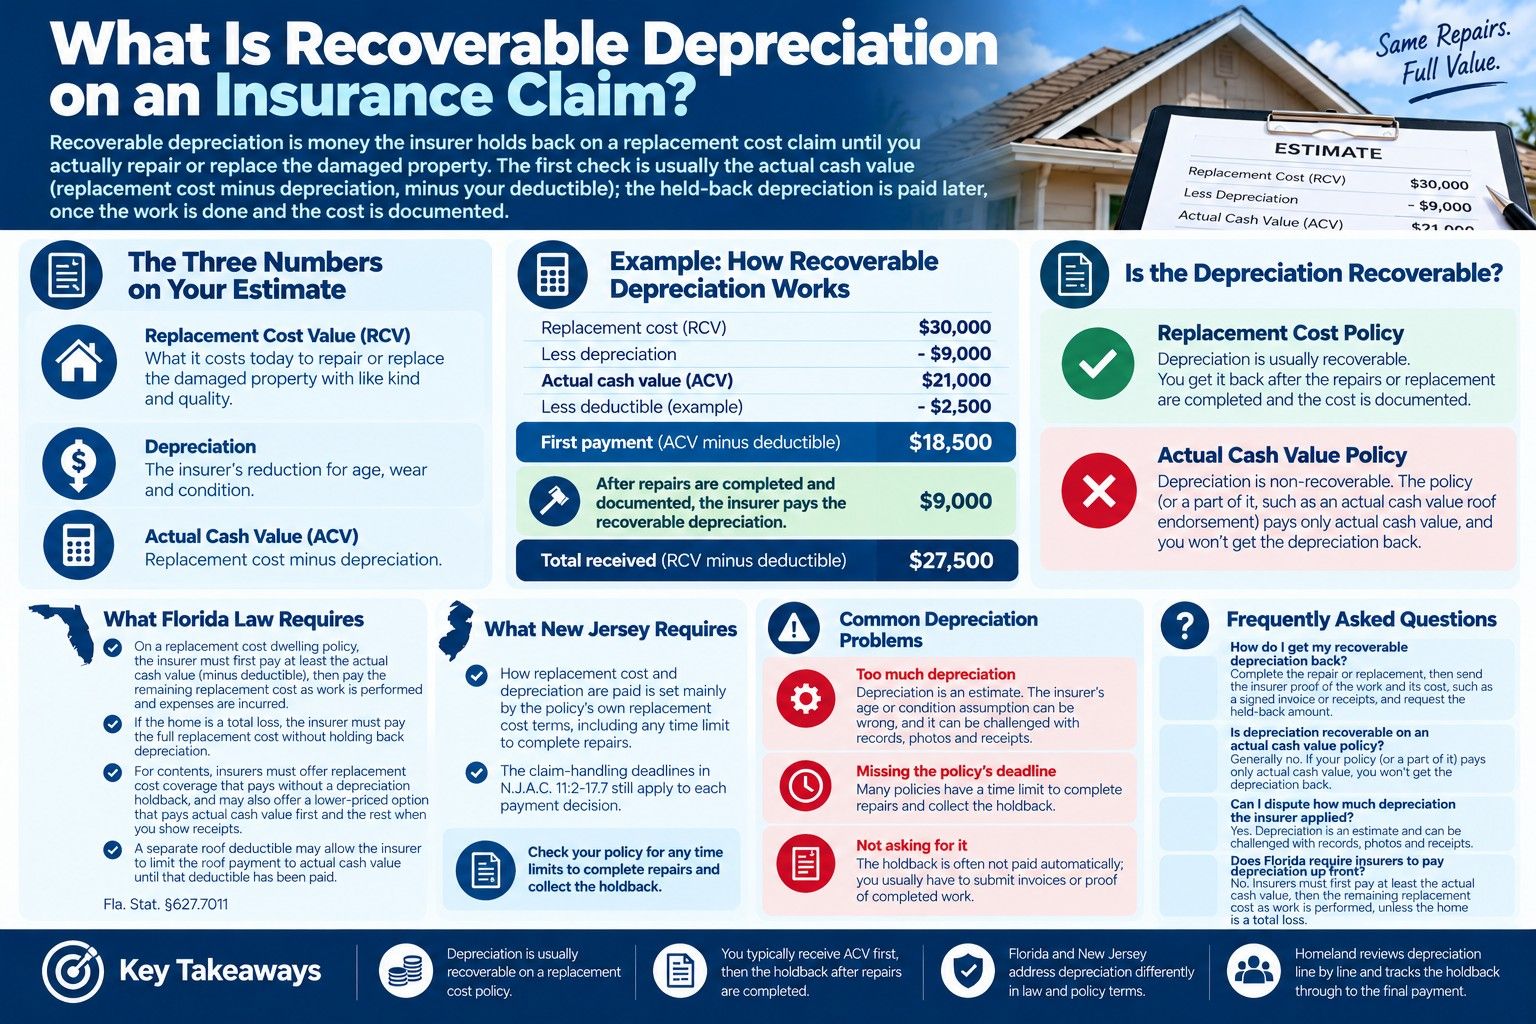
Según §627.7011(3)(a), la aseguradora generalmente debe pagar primero al menos el valor real en efectivo de una pérdida cubierta de la vivienda, y luego el resto a medida que se hacen las reparaciones; en caso de pérdida total, debe pagar el costo de reemplazo sin retener la depreciación. Además, elegir la reparación administrada no resuelve la cuestión del alcance: qué está dañado y qué debe incluir la reparación sigue siendo el núcleo del reclamo.
Preguntas que hacer
- ¿Mi póliza realmente tiene un endoso de reparación administrada? Revise la página de declaraciones y la lista de endosos
- ¿Cuándo debe la aseguradora elegir reparar, y cómo se comunica?
- ¿Quién garantiza el trabajo, y qué pasa si la reparación queda incompleta o defectuosa?
- ¿Qué alcance de trabajo aprobó la aseguradora, y incluye todo lo dañado?
- ¿Qué pasa con los servicios de emergencia y las reparaciones ya realizadas?
New Jersey es diferente
N.J.A.C. 11:2-17.10(a)6 establece que una aseguradora no exigirá, como condición para el pago de reclamos, que las reparaciones las haga un contratista en particular, a menos que esté ejerciendo un derecho de reparación previsto en la póliza.
Preguntas frecuentes
¿Puede mi aseguradora de Florida obligarme a usar su contratista?
¿Existe una ley de Florida sobre la reparación administrada?
¿Puede una aseguradora de New Jersey exigir un contratista en particular?
¿La reparación administrada cambia lo que está dañado?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.