Incendio de auto, bote o carrito de golf en el garaje: dos pólizas, una casa quemada

Homeland Public Adjusters · Última revisión: octubre de 2026
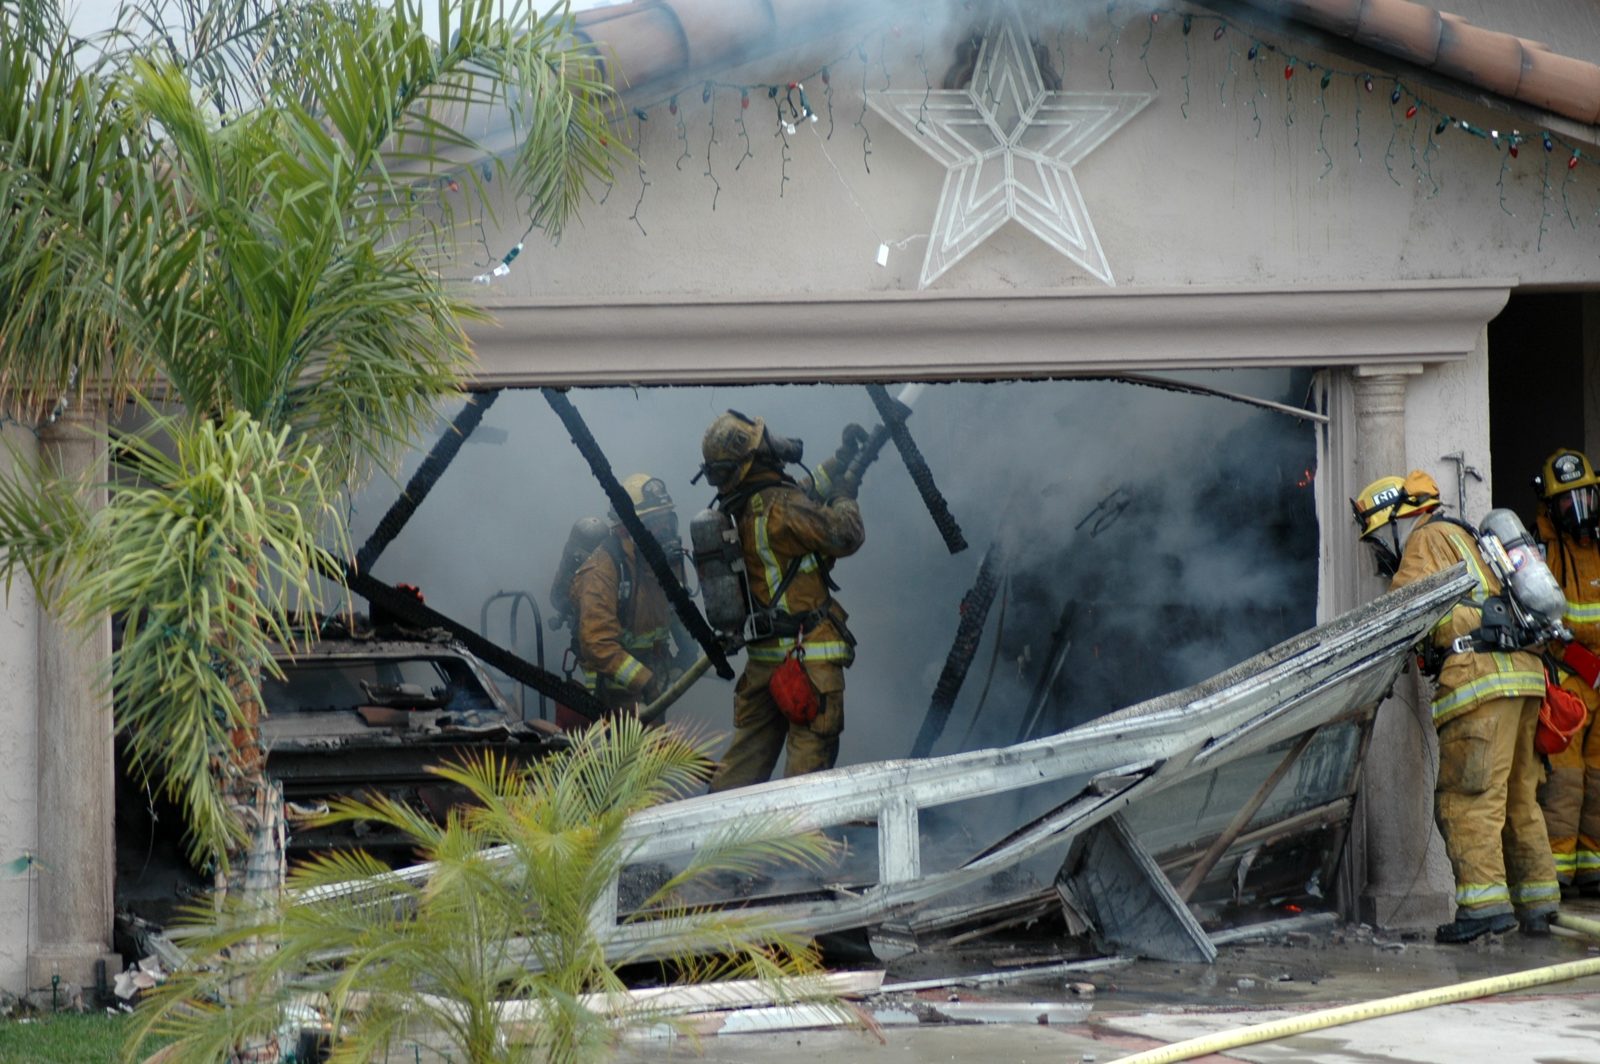
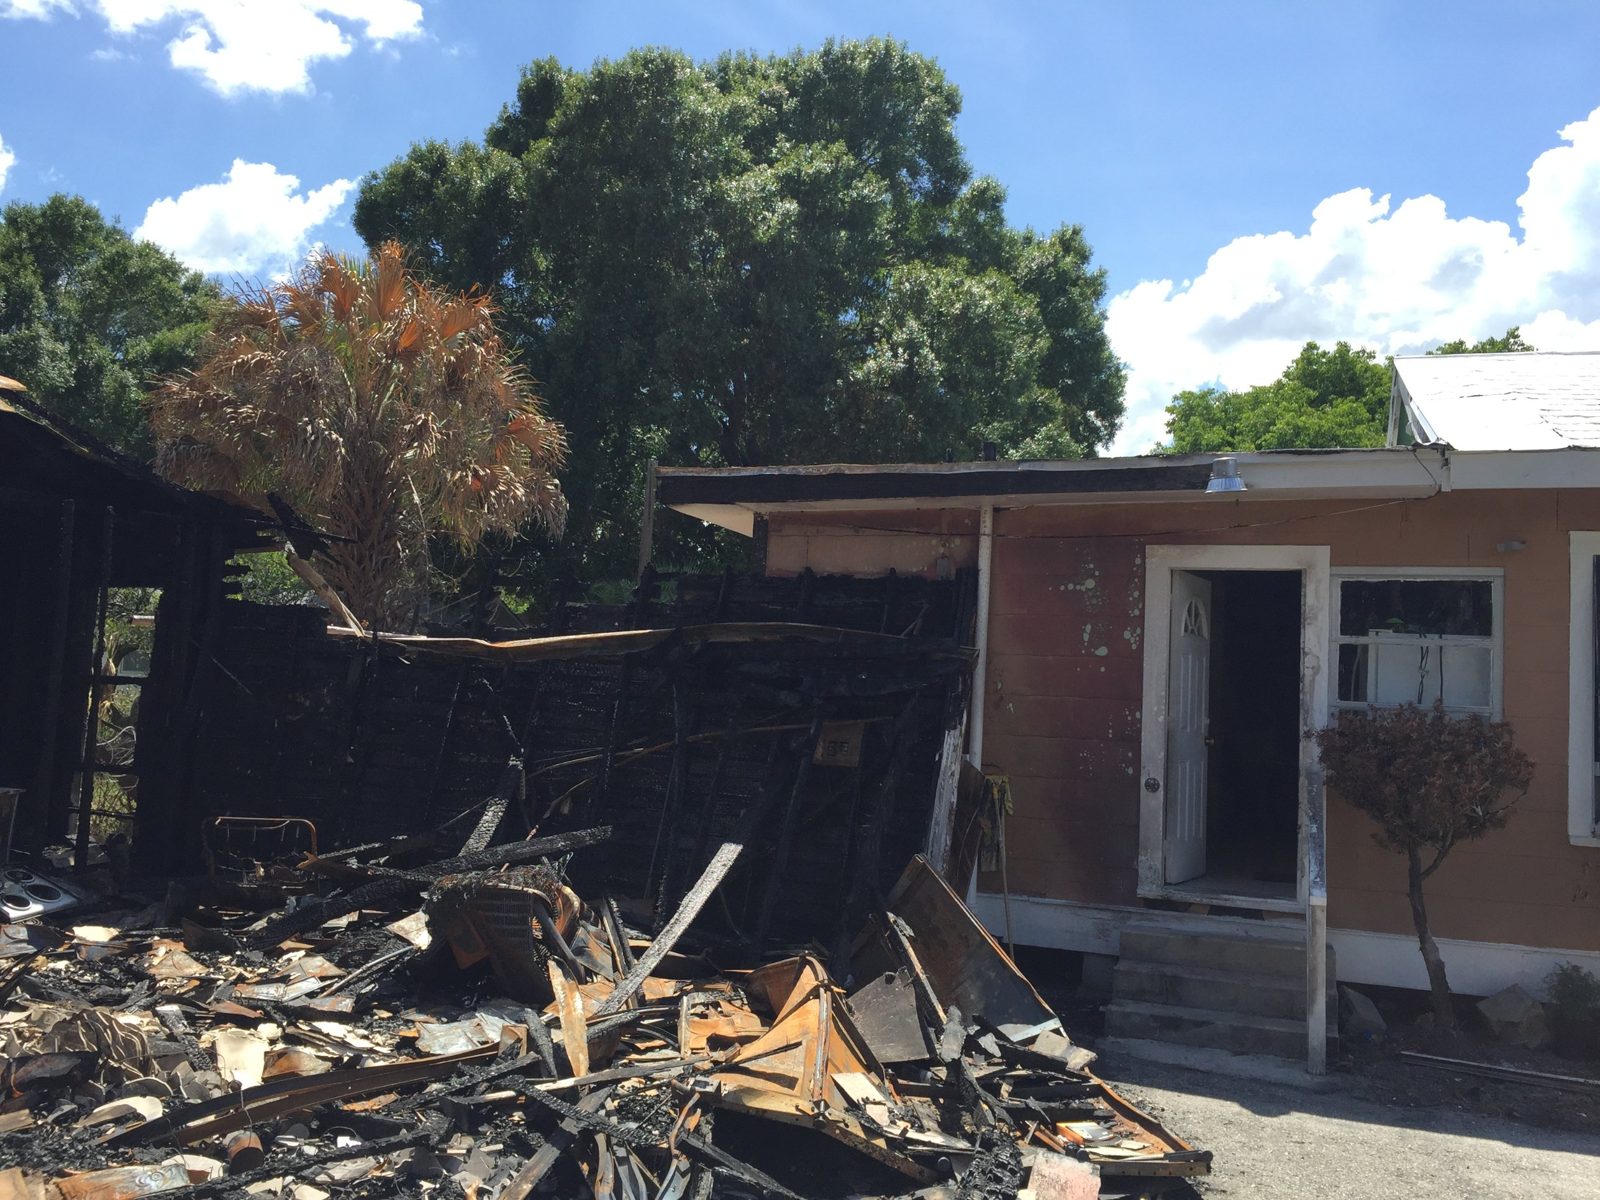
Respuesta corta: Cuando un auto, una embarcación o un carrito de golf se incendia en un garaje adjunto, responden dos pólizas. El vehículo en sí es un reclamo bajo la cobertura integral (comprehensive) de su propia póliza de auto o de embarcación; el garaje, la casa, el humo y los contenidos son un reclamo bajo la póliza de propietarios de vivienda, que cubre el incendio como riesgo nombrado y excluye únicamente el vehículo motorizado. La USFA ha estimado unos 258,500 incendios de vehículos en carretera al año, y el incendio de un vehículo en un garaje es una de las formas más rápidas en que una casa se convierte en pérdida total.
Dos pólizas, y lo que debe cada una
| Pérdida | Póliza | Notas |
|---|---|---|
| El auto, camión o motocicleta | Su póliza de auto, cobertura amplia (comprehensive) | El incendio es una pérdida de cobertura amplia (comprehensive), no de colisión; la cobertura de responsabilidad civil no paga por su propio vehículo |
| Un bote en un remolque | Su póliza de embarcación o marítima; a veces una póliza de propietarios de vivienda para botes pequeños | Muchas pólizas de propietarios de vivienda cubren embarcaciones pequeñas hasta un límite; los botes más grandes necesitan su propia póliza |
| Un carrito de golf o un vehículo de baja velocidad | Su propia póliza si está registrado o asegurado por separado; de lo contrario, la cobertura limitada de la póliza de propietarios de vivienda para vehículos usados en la propiedad | Revise el límite y la definición de vehículo motorizado en su formulario |
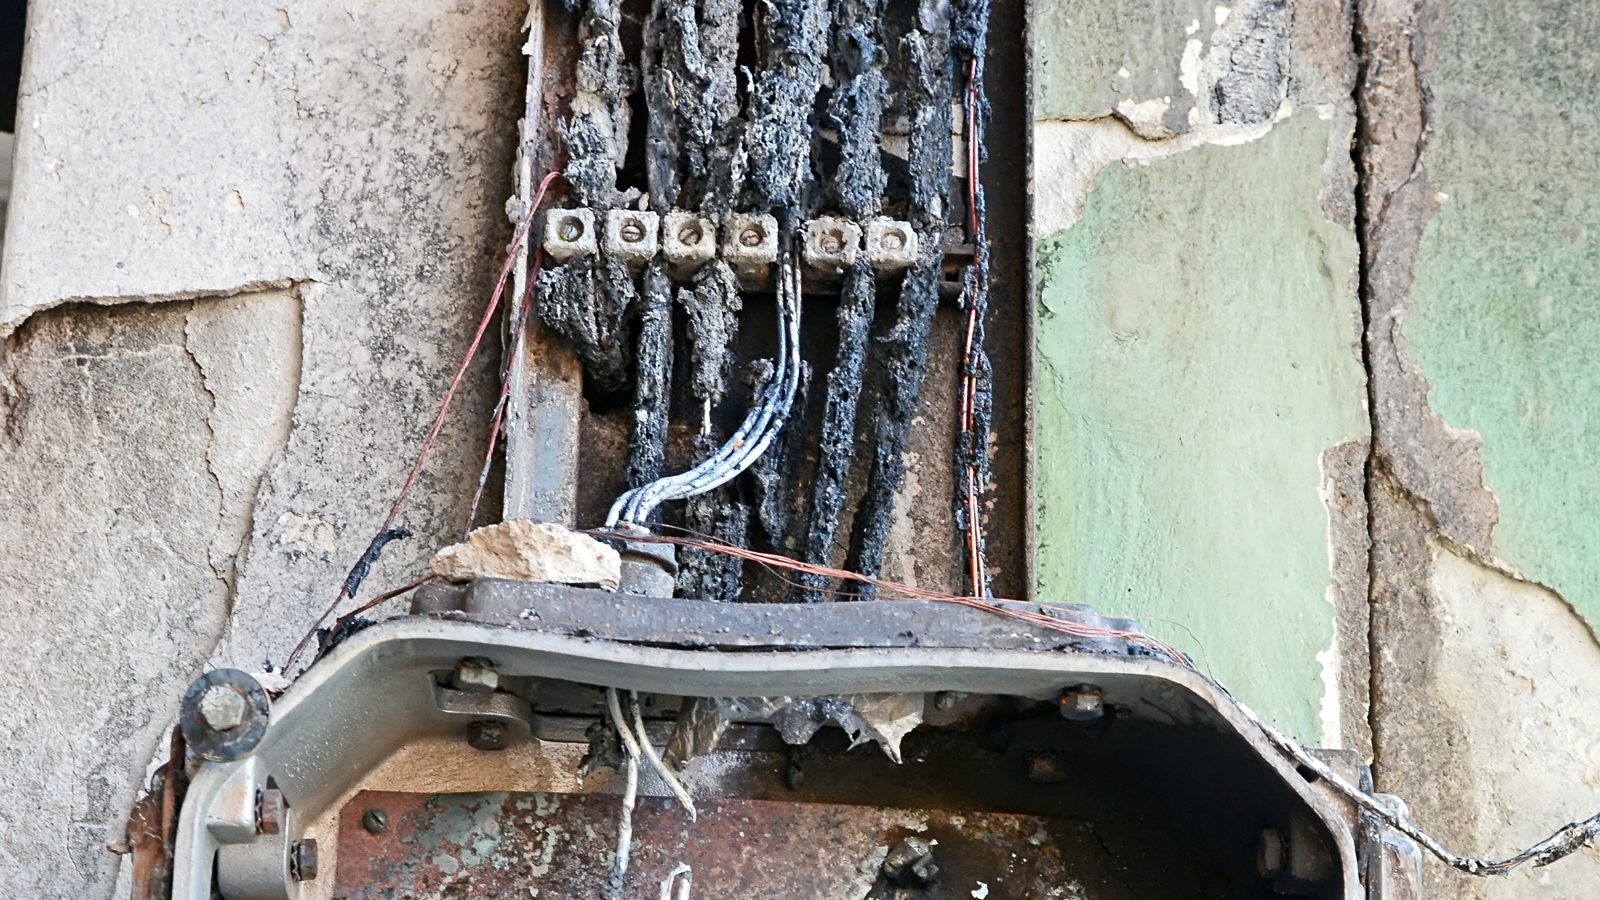
| El garaje, el techo, las paredes, la instalación eléctrica, la casa | Póliza de propietario de vivienda, cobertura de la vivienda | El incendio está cubierto en todos los formularios; la exclusión de vehículos alcanza al vehículo, no al edificio que quemó |
| Herramientas, bicicletas, almacenamiento, contenido de la casa | Póliza de propietarios de vivienda, propiedad personal | Los artículos dentro del vehículo suelen ser propiedad personal bajo la póliza de la vivienda, no bajo la póliza de auto |
| Hotel y comidas mientras está desplazado | Póliza de propietario de vivienda, pérdida de uso | Un incendio de garaje con frecuencia deja la casa inhabitable solo por el humo |
| La casa de un vecino dañada por el incendio | Primero la póliza de ellos; su responsabilidad civil de auto o de propietarios de vivienda si usted fue negligente | Los garajes adosados en casas adosadas (townhomes) y casas sin retiro lateral propagan los incendios |
Cuando el vehículo pertenece a otra persona
Si el que se incendió en su garaje o entrada fue el auto de un invitado, el camión de un contratista o el bote de un vecino, su póliza de propietarios de vivienda sigue cubriendo su casa y su contenido, sin esperar a que alguien decida quién tuvo la culpa. La póliza de auto del dueño del vehículo cubre su vehículo, y su cobertura de responsabilidad civil de auto puede deberle a usted el deducible y lo que su póliza no pague si el incendio fue culpa de ellos, por ejemplo una fuga de combustible conocida. Su aseguradora persigue ese reclamo (subrogación) después de pagarle a usted. Nuestra guía sobre un vehículo que choca contra su casa cubre la misma secuencia de primero su propia póliza y luego la responsabilidad civil para un impacto.
Vehículos eléctricos, híbridos y carritos de golf
Un paquete de batería de litio que se ha inundado, dañado o sobrecargado puede encenderse días después, y arde con más calor y durante más tiempo que un incendio de gasolina. Después del huracán Helene, el Jefe de Bomberos del Estado de Florida confirmó 48 incendios de baterías de iones de litio causados por la marejada ciclónica, 11 de ellos en vehículos eléctricos; el conteo reportado por el estado en cuestión de días alcanzó al menos 64, incluidos scooters, hoverboards y carritos de golf. Para el reclamo, la secuencia es la misma que en cualquier incendio de vehículo: el vehículo bajo su propia póliza, la casa bajo la póliza de propietarios de vivienda. La diferencia práctica está en las consecuencias: el paquete quemado debe manejarse como material peligroso, la aseguradora puede analizarlo en busca de un defecto, y la póliza de inundación, si la hay, cubre los daños por agua a la casa pero no el incendio. Nuestra guía sobre incendios de baterías de litio cubre en detalle las bicicletas eléctricas, los scooters y los carritos.
Lograr que las dos aseguradoras trabajen juntas
Cada aseguradora querrá saber la causa, y cada una tendrá la tentación de señalar a la otra. El investigador de incendios de la aseguradora de auto puede decir que el fuego comenzó en el cableado del garaje; el de la aseguradora de la vivienda puede decir que comenzó en el auto. Ninguna de las dos opiniones cambia lo que cada póliza debe: la póliza de auto debe el auto, haya empezado el fuego en el auto o en la pared, y la póliza de la vivienda debe la casa en cualquiera de los dos casos. Reporte ambos reclamos con prontitud, entregue a ambas aseguradoras el mismo informe del departamento de bomberos y las mismas fotografías, y no permita que la demora de una aseguradora retrase a la otra. Si la causa resulta ser un defecto del producto, la subrogación contra el fabricante es asunto de las aseguradoras después de que a usted le paguen.
Plazos
En Florida, el aviso de un reclamo inicial o reabierto debe presentarse dentro de 1 año de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (§627.70132); la aseguradora debe acusar recibo del reclamo dentro de 7 días y pagarlo o denegarlo dentro de 60 días del aviso (§627.70131), y en una póliza a costo de reemplazo debe pagar primero al menos el valor real en efectivo y el resto a medida que se realiza el trabajo (§627.7011). En Nueva Jersey, la aseguradora debe iniciar su investigación dentro de 10 días hábiles del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de recibir una prueba de pérdida debidamente completada, con avisos de demora por escrito después de eso (N.J.A.C. 11:2-17.7). Las pólizas de auto y de embarcación tienen sus propias condiciones de aviso; reporte esos reclamos el mismo día.
Qué hacer después de un incendio de vehículo en el garaje
- Saque a todos y llame al 911; no abra la puerta del garaje hacia un incendio, y no regrese por el auto.
- Obtenga el número de incidente del departamento de bomberos y pregunte si un investigador examinará el vehículo.
- No haga remolcar ni desguazar el vehículo hasta que ambas aseguradoras lo hayan inspeccionado; fotografíelo donde está.
- Fotografíe el garaje, el techo sobre él, las habitaciones junto al garaje y encima de él, y cada habitación con humo.
- Reporte el reclamo del vehículo a la aseguradora de auto o de embarcaciones y el reclamo de propiedad a la aseguradora de la vivienda el mismo día, por escrito.
- Haga una lista del contenido del garaje y del vehículo, y de todo lo que el humo alcanzó dentro de la casa.
- Llame a Homeland antes que a la aseguradora de propietarios de vivienda; un ajustador público licenciado maneja el reclamo de propiedad y evita que quede a la espera del reclamo de auto.
Preguntas frecuentes
Mi auto se incendió en el garaje. ¿El seguro de propietarios de vivienda cubre el auto?
La aseguradora de la vivienda dice que el incendio comenzó en el auto, así que es un reclamo de auto.
El bote de un amigo se incendió en mi entrada y se llevó el garaje con él.
¿Un carrito de golf está cubierto por el seguro de vivienda?
El auto era un vehículo eléctrico que se inundó en el huracán. ¿Qué póliza?
Homeland atiende a asegurados en Lehigh Acres, Port St. Lucie y Union City, con líneas locales y un ajustador público licenciado que le devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- USFA, Highway Vehicle Fires (vía Fire Engineering, octubre de 2008)
- WUSF, 11 de octubre de 2024 (incendios de EV y baterías por Ian y Helene)
- CFO de Florida / División del Jefe de Bomberos del Estado, 7 de oct. de 2024
- Fla. Stat. §627.70132
- Fla. Stat. §627.70131
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.