¿Qué hace un ajustador de incendios? El ajustador de la aseguradora, el ajustador público y el investigador de incendios

Homeland Public Adjusters · Última revisión: octubre de 2026
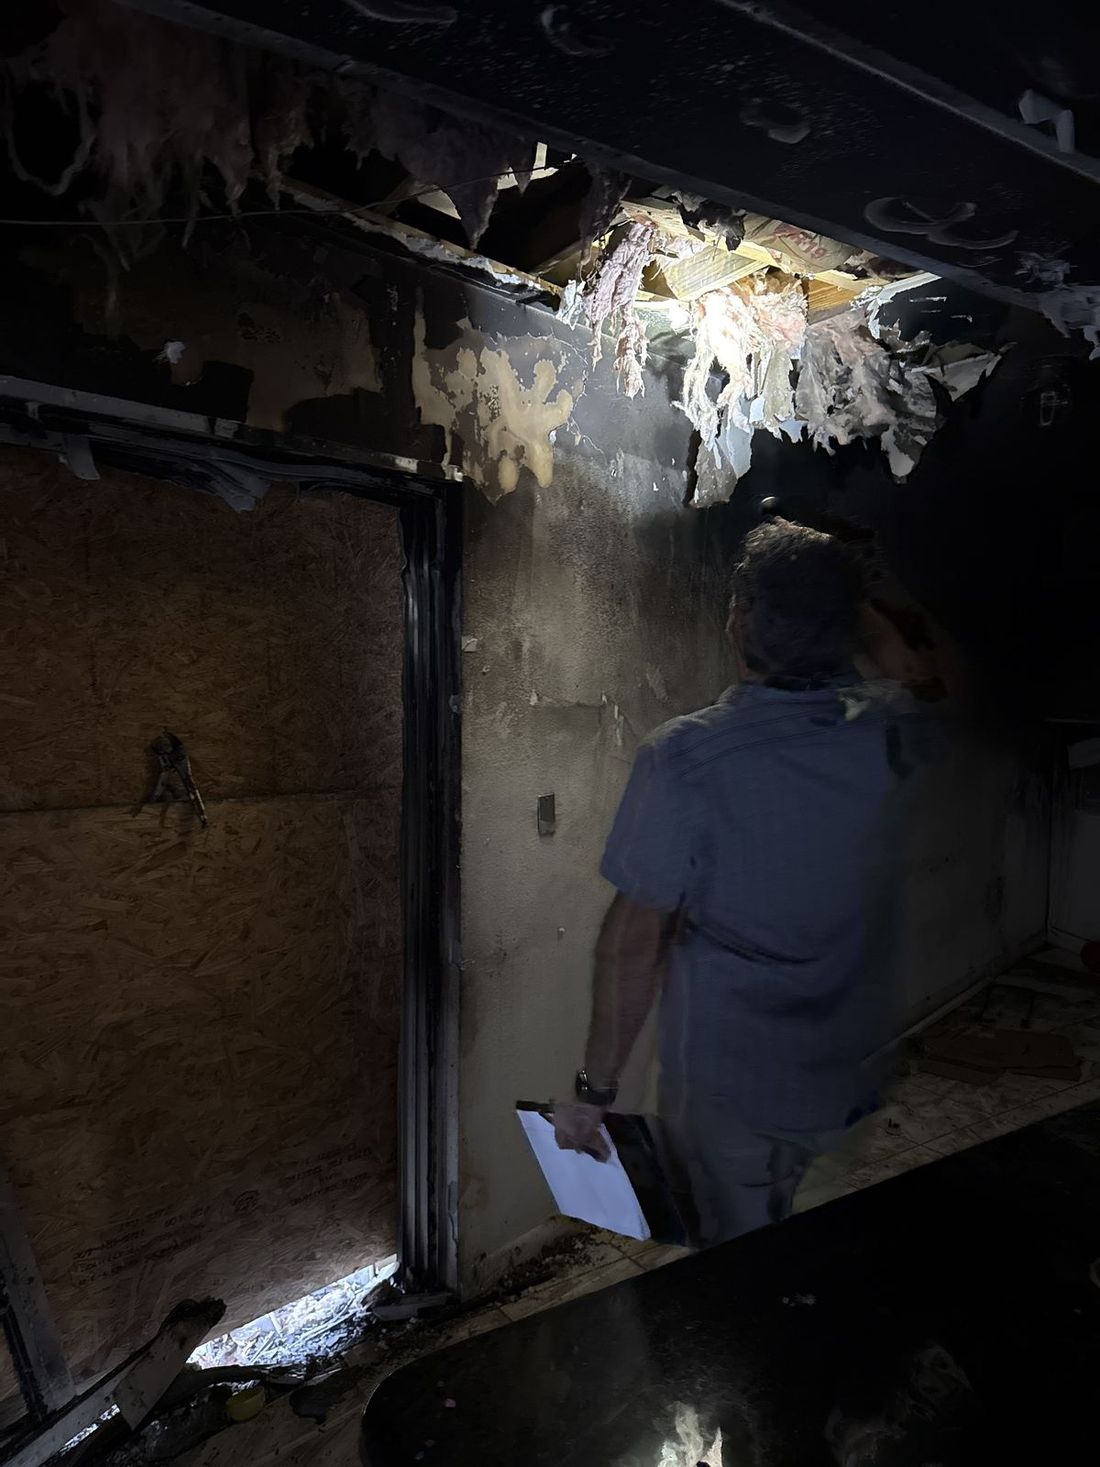
Respuesta corta: Un “ajustador de incendios” es una de dos personas. El ajustador de incendios de la compañía de seguros es empleado o contratado por la aseguradora para inspeccionar la pérdida, decidir qué cubre la póliza y redactar el estimado de la aseguradora. Un ajustador público tiene licencia del estado para hacer el mismo trabajo para el asegurado: delimitar los daños por fuego y humo, inventariar los contenidos, documentar los gastos de vivienda y las mejoras por código, preparar la prueba de pérdida y negociar el reclamo. Una tercera persona, el investigador de origen y causa, determina cómo comenzó el incendio. Los reclamos por incendio son los reclamos más grandes que la mayoría de los propietarios presentan en su vida, con un promedio de $88,170 por incendio y rayo de 2019 a 2023 según el Insurance Information Institute, y la diferencia entre los alcances de los dos ajustadores suele medirse en decenas de miles de dólares.
El ajustador de incendios de la aseguradora
Las aseguradoras asignan las pérdidas por incendio a ajustadores con autoridad para pérdidas grandes, ya sean ajustadores de planta o ajustadores independientes contratados por la aseguradora para el reclamo. En cualquier caso, el trabajo del ajustador es liquidar el reclamo para la aseguradora dentro de la póliza. En un incendio, eso significa:
- Verificación de la cobertura: la póliza vigente, el asegurado nombrado, la ocupación y cualquier exclusión o condición que los hechos pudieran activar
- Remitir una investigación de origen y causa cuando la causa no está determinada, cuando un electrodoméstico o producto puede ser el responsable (subrogación) o cuando las circunstancias generan preguntas
- Definir el alcance de la estructura: qué se quemó, qué tiene daños por humo, qué debe retirarse y reconstruirse, redactado en software de estimación con los precios de la aseguradora
- Valuación de los contenidos: tomar su inventario y aplicar la depreciación a cada artículo para el pago a valor real en efectivo, con el saldo retenido hasta que los artículos sean reemplazados
- Fijación de la pérdida de uso: una asignación y un período, por lo general ligados al propio cronograma de reparación de la aseguradora
- Manejo de las obligaciones: la declaración grabada, la solicitud de documentos, la prueba de pérdida jurada y el examen bajo juramento cuando la aseguradora lo pide
Nada de esto es indebido, y la mayoría de los ajustadores de incendios de las aseguradoras son competentes. El límite es estructural: el ajustador escribe lo que muestra la inspección, con los precios de la aseguradora, dentro del tiempo que permite el expediente, y el humo es donde eso produce la brecha. Un incendio de cocina que carbonizó seis gabinetes se cotiza como seis gabinetes y una mano de pintura; el residuo en los ductos, el ático y los clósets de los dormitorios es una partida que no se escribe a menos que alguien la escriba.
El investigador de origen y causa
El investigador es un científico de incendios o un investigador de incendios certificado contratado por la aseguradora (y a veces, por separado, por el jefe de bomberos en nombre del estado). Su trabajo es determinar dónde comenzó el incendio y qué lo encendió, a partir de los patrones de quemadura, el mapeo de arcos eléctricos, los restos del electrodoméstico y las declaraciones de testigos. Los hallazgos deciden dos cosas: si aplica una exclusión (por ejemplo, un incendio provocado intencionalmente por un asegurado) y si la aseguradora puede recuperar su pago de un fabricante, un electricista o un vecino mediante subrogación. Para el asegurado, la regla práctica es dejar el punto de origen intacto hasta que el investigador lo haya visto. El electrodoméstico, el cable, el panel, el calefactor portátil: en su lugar, fotografiados, sin tocar.
El ajustador público en un reclamo por incendio
Un ajustador público está licenciado por el estado para representar al asegurado en el reclamo, y las pérdidas por incendio son donde la licencia demuestra su valor. En un incendio, el ajustador público:
- Redacta el alcance completo, incluidas las partes que el estimado de la aseguradora omite: humo en las cavidades de las paredes, aislamiento del ático, HVAC, sellado de olores, coincidencia de acabados entre habitaciones y la demolición que la reconstrucción realmente requiere
- Elabora el inventario de contenidos a partir de fotografías, recibos y los artículos quemados, valorado a costo de reemplazo artículo por artículo, con la decisión de limpiar o reemplazar tomada junto con un contratista de restauración en lugar de cederla
- Documenta la pérdida de uso desde la primera noche y vincula el período a un cronograma de reparación realista en lugar de la estimación de la aseguradora
- Identifica las mejoras exigidas por el código y las reclama bajo la cobertura por ordenanza o ley antes de la demolición que las haría invisibles
- Ordena las pruebas: muestreo de un higienista para el humo, inspecciones de proveedores para aparatos electrónicos y electrodomésticos, un ingeniero cuando la estructura está en duda
- Prepara la prueba de pérdida jurada y el expediente de respaldo, y asiste a la declaración grabada
- Negocia el reclamo, presenta suplementos a medida que se encuentran daños ocultos, e invoca la cláusula de tasación (appraisal) de la póliza cuando la cifra sigue siendo insuficiente
Nuestra guía sobre qué es un ajustador público y cómo elegir uno cubre las licencias y las preguntas que debe hacer, y si vale la pena contratar a un ajustador público analiza el único estudio publicado en Florida sobre la cuestión.
Cuánto cuesta un ajustador de incendios
El ajustador de la aseguradora no le cuesta nada directamente; la aseguradora paga. Un ajustador público trabaja con honorarios de contingencia fijados por contrato. Florida limita los honorarios al 20% del pago del reclamo de seguro, y al 10% de los pagos en reclamos derivados de un estado de emergencia declarado que se presenten durante el primer año posterior a la declaración (§626.854). Nueva Jersey exige que los honorarios se indiquen en el contrato escrito y regula la conducta y los contratos de los ajustadores públicos bajo N.J.A.C. 11:1-37. Homeland trabaja bajo la modalidad Sin recuperación, no hay honorarios: los honorarios salen de la recuperación, y sin recuperación no hay honorarios.
Cuándo contratar uno, y cuándo no
| Situación | Solo el ajustador de la aseguradora | Agregue un ajustador público |
|---|---|---|
| Incendio pequeño y contenido; sin humo fuera de la habitación; contenidos por menos de unos pocos miles de dólares | A menudo suficiente | Por lo general no es necesario |
| Humo por toda la casa; el HVAC estaba funcionando; contenidos afectados en todas las habitaciones | El alcance se detendrá en lo carbonizado | Sí; el reclamo por humo es el reclamo |
| Pérdida total o casi total; reconstrucción; mejoras de código; pérdida de uso prolongada | Ajustador de grandes pérdidas; precios de la aseguradora | Sí, desde la primera semana |
| Causa indeterminada; investigador involucrado; declaración grabada o EUO solicitado | La investigación es el reclamo | Sí, y un abogado si se sugiere fraude |
| Incendio en un alquiler, un condominio o un negocio | Dos o tres pólizas en juego | Sí; la coordinación es el trabajo |
Qué hacer antes de que llegue cualquier ajustador
- Obtenga el número de incidente del departamento de bomberos y la póliza con todos los endosos.
- Fotografíe todo antes de mover cualquier cosa, incluido el punto de origen.
- No deseche, limpie ni repare nada más allá de asegurar la propiedad.
- Comience la lista de contenidos y guarde cada recibo de gastos de vivienda.
- Decida quién lo acompañará en la inspección y en la declaración grabada.
- Dé aviso por escrito; en Florida la aseguradora debe acusar recibo dentro de 7 días y decidir dentro de 60 conforme a §627.70131, y en Nueva Jersey comenzar a investigar dentro de 10 días hábiles conforme a N.J.A.C. 11:2-17.7.
Preguntas frecuentes
¿El ajustador de incendios de la compañía de seguros trabaja para mí?
¿Qué es un ajustador independiente?
¿Cuánto cobra un ajustador público en un reclamo por incendio?
¿Puedo contratar a un ajustador público después de que la aseguradora ya pagó?
¿Qué decide el investigador de incendios?
Homeland atiende a asegurados en Trenton, Miami y Jacksonville, con líneas locales y un ajustador público licenciado que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Insurance Information Institute, Datos y estadísticas: seguros de propietarios de vivienda e inquilinos
- Fla. Stat. §626.854 (definición de ajustador público y límites de honorarios)
- N.J.A.C. 11:1-37 (contratos y conducta de ajustadores públicos)
- Fla. Stat. §627.70131
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.