¿Vale la pena contratar a un ajustador público? Lo que encontró un estudio de Florida

Homeland Public Adjusters · Última revisión: octubre de 2026
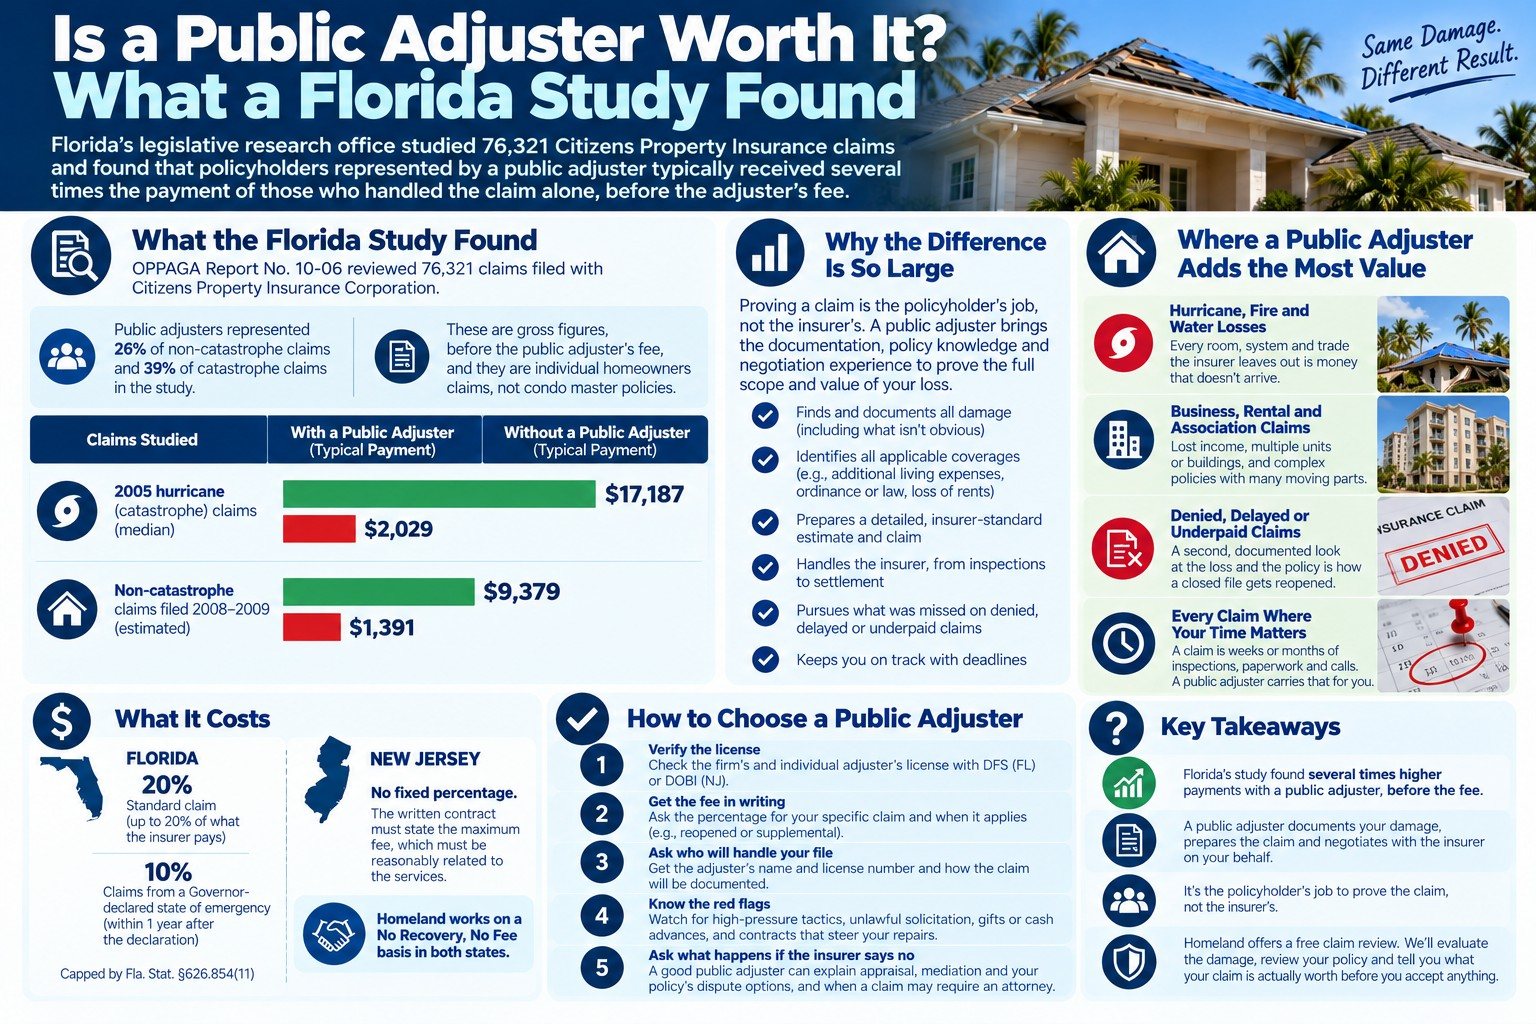
Respuesta corta: Sí. La oficina de investigación legislativa de Florida estudió 76,321 reclamos de Citizens Property Insurance y encontró que los asegurados representados por un ajustador público típicamente recibieron varias veces el pago de quienes manejaron el reclamo solos, antes del honorario del ajustador. La razón es simple: probar el reclamo es tarea del asegurado, no de la aseguradora, y el ajustador público es el profesional con licencia que hace ese trabajo por usted.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Lo que encontró el estudio de Florida
En enero de 2010, la Oficina de Análisis de Políticas de Programas y Responsabilidad Gubernamental de la Legislatura de Florida publicó el OPPAGA Report No. 10-06, una revisión de 76,321 reclamos presentados ante Citizens Property Insurance Corporation, la aseguradora respaldada por el estado. Los ajustadores públicos representaron a los asegurados en el 26% de los reclamos sin catástrofe y en el 39% de los reclamos por catástrofe estudiados.
| Reclamos estudiados | Pago típico con un ajustador público | Sin uno |
|---|---|---|
| Reclamos por huracanes (catástrofe) de 2005, mediana | $17,187 | $2,029 |
| Reclamos sin catástrofe presentados en 2008–2009, estimado | $9,379 | $1,391 |
El informe señala que estas son cifras brutas, antes del honorario del ajustador público. Ese punto merece una mirada más de cerca. La ley de Florida pone un límite a los honorarios de los ajustadores públicos (vea nuestra página de honorarios), y un honorario dentro de ese límite sobre un pago de $9,379 aún deja mucho más que $1,391. El pago mayor refleja lo que toma un reclamo documentado: inspecciones, un estimado partida por partida, fotografías, revisión de la póliza y una negociación que la aseguradora debe responder por escrito.
Por qué la brecha es tan grande: la carga de la prueba es suya
Una póliza de propiedad paga lo que usted prueba. Es tarea del asegurado demostrar qué se dañó, qué lo causó y cuánto cuesta repararlo correctamente. El ajustador que envía su aseguradora está ahí para evaluar el reclamo para la aseguradora, no para construirlo por usted. Cuando nadie construye el reclamo, la cifra de la aseguradora es la única cifra sobre la mesa, y esa es la cifra que se paga.
Un ajustador público es para un reclamo de propiedad lo que un abogado es para un caso en la corte. Mucha gente podría, en teoría, presentar sus propios escritos. Casi nadie debería hacerlo, porque el resultado depende de la documentación, la estructura, el conocimiento de las reglas y la experiencia para saber qué hará la otra parte a continuación. Un ajustador público aplica la misma disciplina en un carril mucho más estrecho: daños a la propiedad, cobertura de la póliza y negociación del reclamo, con una firma con licencia trabajando de su lado del expediente.
El problema del "reclamo pequeño"
El error más costoso en un reclamo de propiedad es decidir qué tan grande es antes de que alguien lo haya revisado. Una mancha de humedad en el techo rara vez es solo una mancha. Puede significar una filtración del techo que lleva semanas, aislamiento saturado, un reemplazo de drywall que debe coincidir con el resto de la habitación, pisos dañados desde abajo y una condición de moho con su propio límite de póliza y su propio reloj. El propietario que paga un parche de su bolsillo a menudo ha pagado la única reparación visible y ha absorbido el resto.
Por eso Homeland evalúa cada pérdida, grande o pequeña, antes de que alguien decida cuánto vale. Un reclamo que solo parecía menor es exactamente para lo que existe un ajustador público.
Dónde un ajustador público cambia el resultado
Pérdidas por huracán, incendio y agua: el alcance y los precios determinan el pago, y cada habitación, sistema y oficio que la aseguradora deja fuera de su estimado es dinero que no llega.
Reclamos de negocios, alquileres y asociaciones: ingresos perdidos, pérdida de rentas, múltiples unidades o edificios y pólizas con muchas partes, donde la documentación del asegurado es el reclamo.
Reclamos negados, demorados o mal pagados: las aseguradoras rara vez pagan la cantidad correcta y siguen adelante. Una segunda revisión documentada de la pérdida y de la póliza es la forma en que se reabre un expediente cerrado.
Todo reclamo en el que su tiempo importa: un reclamo son semanas o meses de inspecciones, papeleo, llamadas y plazos legales. Un ajustador público carga con eso por usted y evita que se agote el reloj.
Cuánto cuesta
La ley de Florida pone un límite a los honorarios de los ajustadores públicos (Fla. Stat. §626.854(11)); vea nuestra página de honorarios. Nueva Jersey exige que el contrato indique el honorario máximo, que debe guardar una relación razonable con los servicios. Homeland trabaja bajo la modalidad “Si usted no cobra, no cobramos”: si no recuperamos dinero para usted, no hay honorario.
Homeland ofrece una revisión gratuita del reclamo en Fort Lauderdale, Tampa y Jersey City.
Preguntas frecuentes
¿Vale la pena contratar a un ajustador público?
¿Los ajustadores públicos le consiguen más dinero?
¿Mi reclamo es demasiado pequeño para un ajustador público?
¿Cuánto tarda un reclamo con un ajustador público?
Llame a Homeland para una revisión gratuita de su reclamo. Evaluaremos los daños, revisaremos su póliza y le diremos cuánto vale realmente su reclamo antes de que acepte cualquier cosa.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.