Qué es un ajustador público y cómo elegir uno en Florida o Nueva Jersey

Homeland Public Adjusters · Última revisión: octubre de 2026
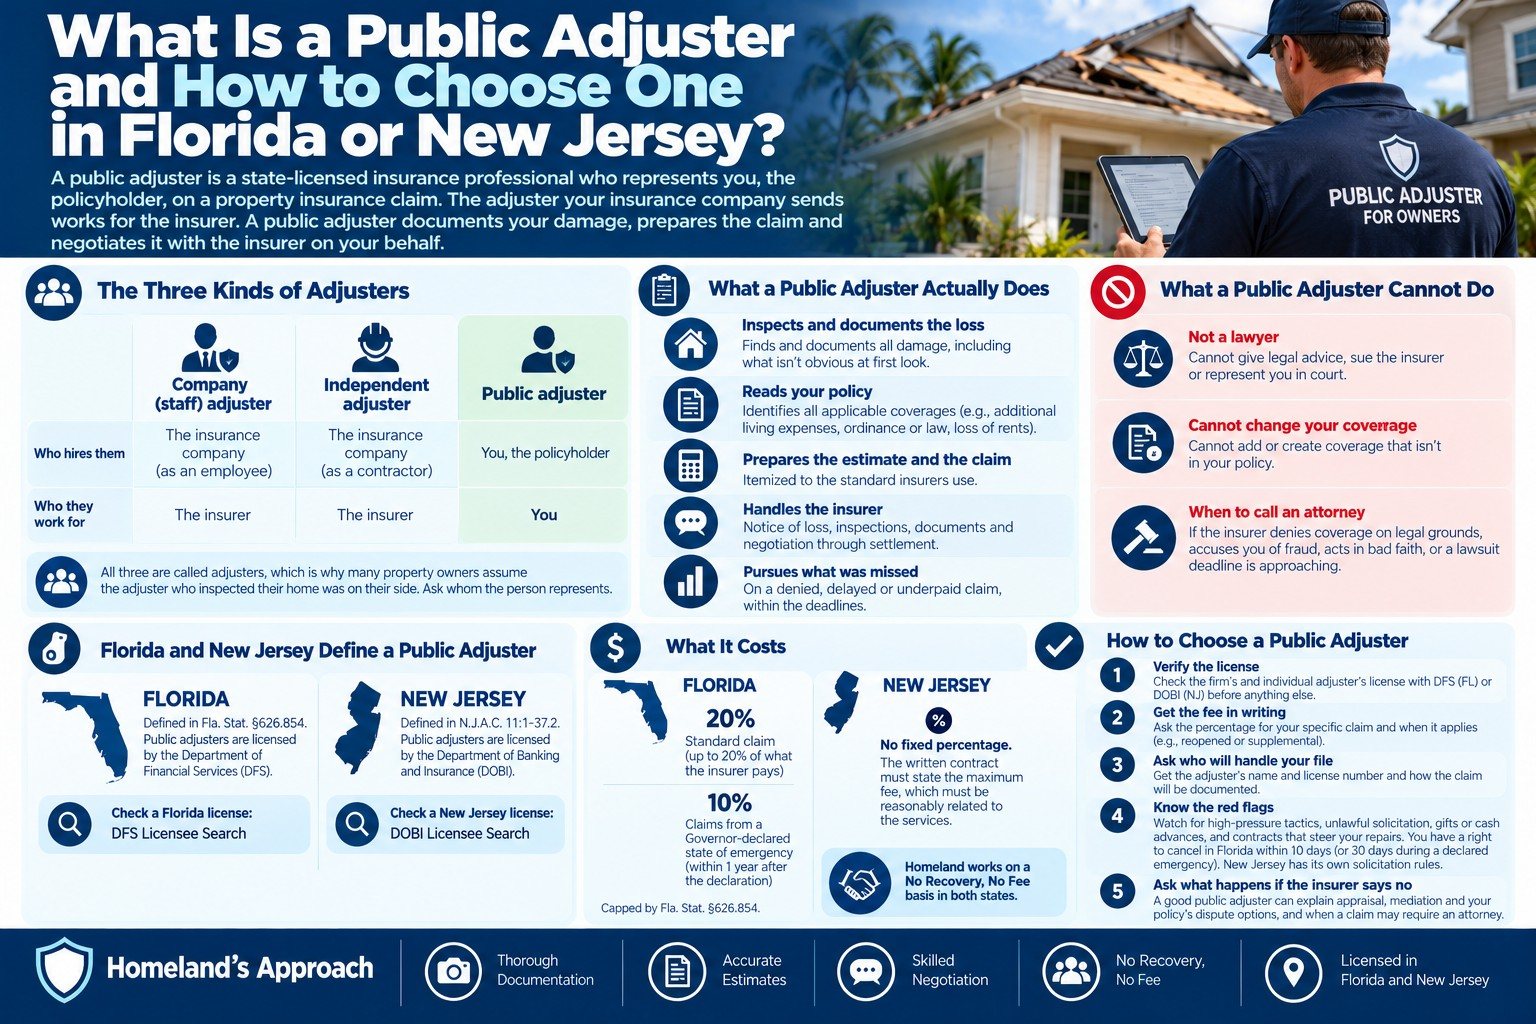
Respuesta breve: Un ajustador público es un profesional de seguros con licencia del estado que lo representa a usted, el asegurado, en un reclamo de seguro de propiedad. El ajustador que envía su compañía de seguros trabaja para la aseguradora. Un ajustador público documenta sus daños, prepara y presenta el reclamo y lo negocia con la aseguradora en su nombre, y por lo general se le paga de lo que usted recupera, así que sus honorarios dependen de que su reclamo se pague.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Los tres tipos de ajustadores
| Ajustador | Quién los contrata | Para quién trabajan |
|---|---|---|
| Ajustador de la compañía (de planta) | La compañía de seguros, como empleado | La aseguradora |
| Ajustador independiente | La compañía de seguros, como contratista, a menudo después de una tormenta grande | La aseguradora |
| Ajustador público | Usted, el asegurado | Usted |
A los tres se les llama ajustadores, y por eso muchos propietarios asumen que el ajustador que inspeccionó su casa estaba de su lado. Pregunte a quién representa la persona.
Adjuster, ajustador, tasador o perito: cómo se dice en español
En inglés la palabra es public adjuster. En español la gente la dice de muchas maneras, y muchas veces escribe como suena: “el adjuster”, “ajuster” o hasta “ayoster”. Estas son las palabras que más oímos y lo que significan en un reclamo de seguro de casa en Florida o Nueva Jersey:
- Ajustador público (o ajustador público de seguros): el nombre correcto en español. Tiene licencia del estado y trabaja para usted, el asegurado.
- Ajustador de seguros o “el ajustador de la aseguranza”: casi siempre es el que manda la compañía de seguros. Trabaja para la aseguradora.
- Perito: en muchos países de Latinoamérica y en España, el perito de seguros es el que evalúa los daños para la compañía. Si la aseguranza le mandó un perito, ese perito trabaja para ellos, no para usted.
- Tasador: alguien que pone un valor a los daños. En un reclamo, “tasación” también es el proceso de appraisal: si usted y la aseguranza no se ponen de acuerdo en el monto, muchas pólizas permiten que cada lado nombre un tasador y que un árbitro (umpire) decida. Vea cláusula de tasación y árbitro.
- Aseguranza: así le dicen muchos al seguro o a la compañía de seguros. “La aseguranza no me quiere pagar” es la frase que más escuchamos.
La pregunta que importa no es cómo se llama, sino para quién trabaja. El ajustador o perito de la aseguranza trabaja para la compañía. Un ajustador público con licencia trabaja para usted, documenta todo el daño, prepara el reclamo y negocia por usted. En Homeland lo hacemos en español, de principio a fin. Licencia de Florida W818638 y de Nueva Jersey 3003982360.
Cómo definen Florida y Nueva Jersey a un ajustador público
El Fla. Stat. §626.854 de Florida define a un ajustador público como alguien que, a cambio de una compensación, prepara, completa o presenta un reclamo de seguro para un asegurado o un reclamante tercero, o actúa en su nombre al negociar o resolver un reclamo cubierto. Los ajustadores públicos en Florida reciben su licencia del Departamento de Servicios Financieros, y usted puede verificar cualquier licencia en la búsqueda de licenciatarios del DFS.
Las reglas de Nueva Jersey (N.J.A.C. 11:1-37.2) definen a un ajustador público como cualquier persona que, a cambio de compensación, actúa en nombre de un asegurado en la negociación o el acuerdo de un reclamo bajo una póliza de seguro de propiedad. Los ajustadores públicos de Nueva Jersey y sus firmas reciben su licencia del Departamento de Banca y Seguros; vea nuestra guía sobre los requisitos de licencia de ajustador público en Nueva Jersey.
El ajustador de ellos y el suyo, paso a paso
Los dos tienen licencia. Los dos conocen los reclamos. La diferencia es para quién trabajan. Recorra un reclamo y mire la balanza.
Contratado y pagado por la compañía de seguros, como empleado o como contratista independiente.
Con licencia del estado y contratado por usted. Lo representa a usted, el asegurado.
Inspecciona la propiedad para evaluar el reclamo para la aseguradora.
Documenta los daños para su reclamo, con fotos, medidas y notas.
Prepara el estimado de la pérdida de la aseguradora.
Prepara su propio estimado detallado, para que haya un segundo número sobre la mesa.
Aplica la póliza como la interpreta la aseguradora.
Lee su póliza buscando cada cobertura que aplica a su pérdida.
Maneja el reclamo para la aseguradora.
Presenta su reclamo y lo negocia con la aseguradora por usted.
Pagado por la compañía de seguros.
Pagado de lo que usted recupera, con un contrato por escrito. Con Homeland: si usted no cobra, no cobramos.
¿Preguntas sobre su reclamo? Llame primero a Homeland: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey, 24/7.
Qué hace realmente un ajustador público
Inspecciona y documenta la pérdida, incluido el daño que no es evidente a primera vista: agua dentro de las paredes, daño en el techo visible solo desde arriba, daño por humo en habitaciones alejadas de un incendio.
Lee su póliza e identifica las coberturas que aplican, como gastos adicionales de vivienda, cobertura de ordenanza o ley, o pérdida de rentas.
Prepara el estimado y el reclamo, detallados según el estándar que usan las aseguradoras.
Maneja a la aseguradora: el aviso de pérdida, las inspecciones, las solicitudes de documentos y la negociación, hasta el acuerdo.
Persigue lo que se pasó por alto en un reclamo negado, demorado o subpagado, dentro de los plazos.
Qué no puede hacer un ajustador público
Un ajustador público no es abogado y no puede dar asesoría legal, demandar a la aseguradora ni representarlo en un tribunal. Un ajustador público tampoco puede cambiar lo que cubre su póliza. Cuando una disputa depende de una interpretación legal de la póliza, una acusación de fraude o mala fe, un abogado es la opción correcta; vea todas las opciones para un reclamo en disputa, comparadas.
Cuánto cuesta
En Florida, los honorarios están limitados por la §626.854(11); vea nuestra página de honorarios. Nueva Jersey no tiene un porcentaje fijo; el contrato escrito debe indicar el honorario máximo, que debe guardar una relación razonable con los servicios. Detalles en nuestro artículo sobre honorarios. Homeland trabaja bajo la modalidad “Si usted no cobra, no cobramos” en ambos estados.
Cómo elegir un ajustador público en Florida o Nueva Jersey
La mayoría de las personas contrata un ajustador público una sola vez, después de una pérdida y bajo presión de tiempo. Cinco verificaciones separan a un profesional con licencia de la gente que aparece después de una tormenta.
1. Verifique la licencia antes que nada. Los ajustadores públicos de Florida tienen licencia del Departamento de Servicios Financieros; busque el nombre o el número de licencia en el Buscador de licenciatarios del DFS. Los ajustadores públicos de Nueva Jersey tienen licencia del Departamento de Banca y Seguros; use el Buscador de licenciatarios del DOBI. Tanto la licencia de la firma como la del ajustador individual se pueden consultar. Las de Homeland aparecen en el pie de cada página de este sitio.
2. Obtenga por escrito el honorario de su reclamo. La ley de Florida pone un límite a los honorarios de los ajustadores públicos (§626.854(11)); vea nuestra página de honorarios. Nueva Jersey exige que el contrato escrito indique el honorario máximo, que debe guardar una relación razonable con los servicios prestados. Pregunte cuál es el porcentaje para su reclamo específico y si cambia si el reclamo se reabre o se suplementa.
3. Pregunte quién manejará realmente su expediente. La persona que lo firma no siempre es la que inspecciona, redacta el estimado y negocia. Pida el nombre y el número de licencia de ese ajustador, cómo se documentará la pérdida (un estimado partida por partida, fotografías, lecturas de humedad) y con qué frecuencia tendrá noticias suyas.
4. Conozca las señales de alerta. La ley de Florida para pólizas residenciales y de unidades de condominio señala varias: solicitar clientes fuera del horario de 8 a.m. a 8 p.m., de lunes a sábado (§626.854(5)); regalos de más de $25 o cualquier préstamo o adelanto de dinero como incentivo para firmar (§626.854(9), (10)); un contrato o poder que permita al ajustador elegir quién hace sus reparaciones (§626.854(18)); y la ausencia total de un contrato escrito (§626.854(6)). Nueva Jersey prohíbe solicitar o firmar un contrato entre las 6 p.m. y las 8 a.m. durante las primeras 24 horas después de una pérdida (N.J.A.C. 11:1-37.13(c), (d)). Quien lo presione a firmar en el momento debe saber que un asegurado de Florida puede cancelar un contrato de ajustador público sin penalidad dentro de los 10 días, o dentro de los 30 días después de la pérdida durante una emergencia declarada, lo que sea más largo (§626.854(7)).
5. Pregunte qué pasa si la aseguradora dice que no. Un ajustador público debe poder explicarle el peritaje, la mediación y las propias disposiciones de disputa de la póliza antes de que las necesite, y debe decirle con claridad cuándo un reclamo se ha convertido en un asunto legal.
Cuándo también necesita un abogado
Un ajustador público maneja el reclamo: los daños, el estimado, la póliza y la negociación. Un abogado maneja la disputa cuando la aseguradora niega la cobertura por completo, cuando el problema es la conducta de la aseguradora y no el monto, o cuando se acerca un plazo para demandar. Los dos roles trabajan juntos en muchos expedientes. Homeland es una firma de ajustadores públicos, no un bufete de abogados, y refiere a sus clientes a un abogado cuando el reclamo lo requiere. Nuestro artículo sobre los cambios en la ley de honorarios de abogados de Florida explica por qué esa distinción importa más ahora que antes.
Homeland atiende a asegurados en Miami, Orlando y Newark, con líneas locales en ambos estados.
Preguntas frecuentes
¿Qué es un ajustador público, en términos simples?
¿Un ajustador público es lo mismo que un ajustador de la aseguradora?
¿Los ajustadores públicos necesitan licencia?
¿Cuánto cobra un ajustador público?
¿Cómo elijo un ajustador público en Florida?
¿Cómo verifico la licencia de un ajustador público?
¿Necesito un abogado o un ajustador público?
¿Qué es un ayoster o un adjuster?
¿El perito de la aseguranza trabaja para mí?
¿Hay ajustadores públicos que hablen español?
Si está decidiendo si contratar a uno, Homeland ofrece una revisión gratuita del reclamo: analizamos el daño y la póliza y le decimos lo que vemos, sin compromiso.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.